Atualizado para 2027: Este post foi publicado originalmente em 2023. Para os valores mais recentes do IRS e um guia completo, veja Benefícios de Saúde para Expatriados nos EUA: Guia de HSA, FSA & HDHP (2027).
O sistema de saúde americano pode frustrar expats. Um HDHP pode oferecer prêmios menores e acesso à HSA, mas exige considerar os gastos próprios. Não há escolha universal; compare os planos disponíveis.
(Antes de começar — como em qualquer decisão financeira, por favor faça sua própria pesquisa para tomar uma decisão informada. As informações aqui são apenas para fins informativos e estão sujeitas a mudanças.)
O que é um High Deductible Health Plan?
Um HDHP elegível à HSA deve cumprir regras do IRS, incluindo franquias mínimas e limites de gastos próprios. Certos benefícios preventivos elegíveis podem ser cobertos antes da franquia.
Prêmios costumam ser menores, mas compare opções reais. Ao atingir o limite de gastos próprios para atendimento coberto na rede, o plano paga os custos cobertos no restante do ano do plano. Prêmios, serviços não cobertos e gastos fora da rede podem ficar fora desse limite.
Para 2027, IRS Revenue Procedure 2026-24 fixa a franquia mínima usual em $1.750 individual ou $3.500 familiar, e o teto em $8.700 ou $17.400. A imagem traz dados históricos de 2024. O 2027 HSA/FSA/HDHP Guide explica números e elegibilidade atuais, incluindo tratamento especial de planos individuais Bronze e Catastrophic elegíveis desde 2026.
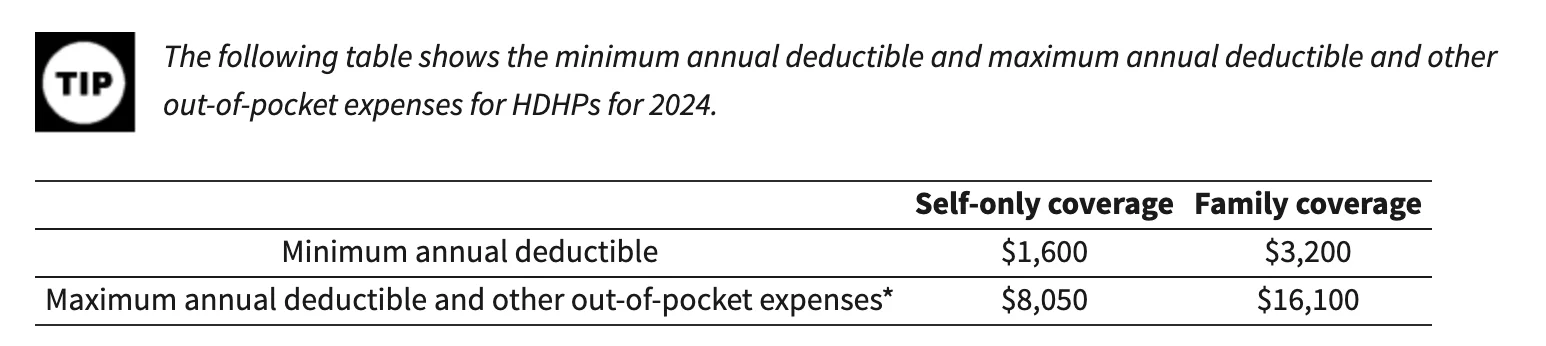
Um HDHP costuma acompanhar uma HSA. Cumprindo as regras de contribuição, contribuições pessoais podem ser dedutíveis no imposto federal, e crescimento e retiradas para despesas médicas qualificadas podem ser isentos. O estado pode tributar diferente. HDHP sozinho não basta: outras coberturas, Medicare e condição de dependente podem importar.
Prós dos HDHPs
Prêmios mensais mais baixos e benefícios fiscais da HSA
Prêmios menores podem ser atraentes. Contribuições do empregador e benefícios fiscais disponíveis também afetam a comparação.
Uma pessoa elegível contribuindo $4.500 dedutíveis em 2027, com alíquota marginal federal de 24%, poderia economizar $1.080 de imposto federal. Deve respeitar o limite após contribuições patronais; não é economia total garantida.
Incentiva você a ser mais proativo com a saúde
Alguns cuidados preventivos podem ser cobertos antes da franquia. Confira cobertura, rede e faturamento, sem presumir toda consulta gratuita.
De acordo com o IRS, os cuidados preventivos incluem:
- Avaliações de saúde periódicas, incluindo testes e procedimentos diagnósticos solicitados em conexão com exames de rotina
- Cuidado pré-natal de rotina e pediatria
- Imunizações para crianças e adultos
- Programas de cessação do tabagismo
- Programas de perda de peso por obesidade
- Serviços de rastreamento (câncer, doenças cardíacas, doenças infecciosas, saúde mental, e mais)
Motiva você a pesquisar preços
Franquia alta pode incentivar comparação de preços. Pergunte por serviço, rede, tarifa negociada e taxas de instalação; preço menor não prova qualidade comparável. Veja a resenha de The Price We Pay, de Marty Makary, MD.
Os contras (o que observar)
Custos maiores do bolso quando algo dá errado
Essa é a desvantagem óbvia. Se você ou um membro da família tem uma condição crônica ou um evento médico inesperado, você vai pagar muito mais antes do seguro entrar em ação. Para famílias com necessidades médicas contínuas, isso pode ser um peso financeiro sério.
Você pode evitar consultas por causa do custo
Custos iniciais podem fazer alguém hesitar. Adiar cuidados necessários pode ter consequências; converse com um profissional clínico qualificado, em vez de decidir só pela franquia.
Pesquisar preços leva tempo e energia
Comparar pode economizar dinheiro, mas toma tempo de trabalho, família ou outras coisas. Pode ser difícil quando o sistema é novo para você.
Como decidir se um HDHP é certo para você
Sua situação de saúde
Se sua família é geralmente saudável e você não antecipa visitas médicas frequentes, um HDHP pode fazer muito sentido financeiro. Se você tem condições crônicas ou antecipa despesas médicas significativas (uma gravidez, por exemplo), um plano tradicional com franquias mais baixas pode valer a pena os prêmios mais altos.
Suas despesas previstas
Faça as contas. Analise quanto você gastou com saúde no ano passado (ou estime com base nas necessidades da sua família) e compare o custo total de cada opção de plano — prêmios, franquias, copagamentos, tudo.
Disponibilidade de HSA e contribuições do empregador
Verifique se o HDHP que seu empregador oferece é elegível para HSA e se seu empregador contribui para sua HSA. Alguns empregadores adicionam dinheiro à sua HSA como incentivo, o que pode ajudar a compensar a franquia mais alta.
Rede de prestadores
Confira se os médicos estão na rede. Confirme cobertura com plano e prestador antes do fim da inscrição.
Incentivos do empregador
Alguns empregadores oferecem incentivos adicionais para escolher um HDHP — descontos em programas de bem-estar, correspondência de HSA e benefícios similares. Pergunte ao seu time de RH o que está disponível.
A lista não é completa. Considere saúde e finanças e procure orientação qualificada quando necessário.
Fazer a comparação
Compare custos anuais: prêmios, cuidados previstos, medicamentos, contribuições patronais e quanto poderia pagar num ano caro. Franquia menor ou maior pode ser melhor conforme termos reais e necessidades.
Para outros assuntos de expats, veja o grupo Asian Expats in the US.
Aviso legal: Este é um conteúdo educativo, não é aconselhamento. Nada aqui constitui aconselhamento financeiro, de investimento, de crédito, fiscal, de seguros, de saúde ou jurídico, e nada aqui é uma recomendação para abrir, comprar ou usar qualquer produto ou conta. Taxas, limites, regras, tarifas e ofertas mudam com frequência, e não sou consultor licenciado em nenhuma dessas áreas. Faça sua própria pesquisa, confirme os valores e as condições atuais com o fornecedor ou com a autoridade competente (como o IRS) e converse com um profissional qualificado antes de agir com base em qualquer coisa que você leia aqui. Suas circunstâncias podem ser diferentes dos exemplos deste post.