Atualizado para 2026: Este post foi publicado originalmente em 2022. Para as estratégias mais recentes e um guia completo, veja Building Credit in the US as an Expat: The Complete 2026 Guide.
Se você não conhece o FICO Score, é o score de crédito mais utilizado nos EUA, e 90% dos principais credores o usam para decidir sobre empréstimos. A Fair Isaac Corporation (FICO) criou o FICO Score há mais de 30 anos, e você pode ler tudo sobre ele no site oficial. Este post é um resumo geral de tudo o que acho mais importante saber, especialmente da perspectiva de um expat.
O que é um FICO Score?
Os FICO Scores são números de três dígitos baseados nas informações dos seus relatórios de crédito. Ele ajuda os credores a tomar decisões mais inteligentes e rápidas sobre a quem emprestar dinheiro. No entanto, cada credor tem critérios diferentes para o que é considerado um bom FICO Score. Abaixo está uma visão geral aproximada.
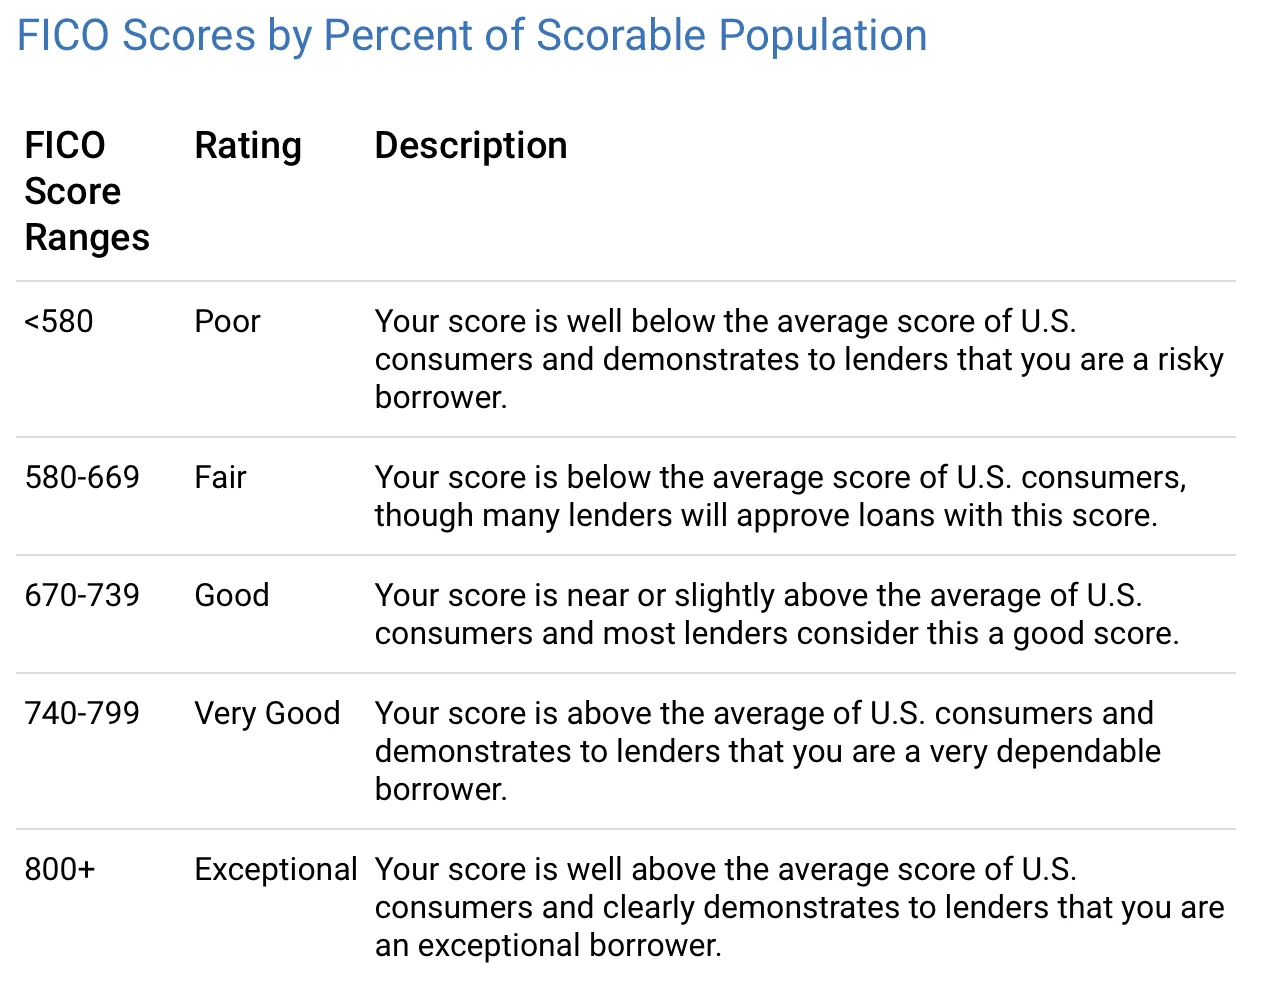
Um bom FICO Score pode te economizar milhares de dólares em juros e tarifas. Embora o FICO Score seja o mais utilizado, não é o único score de crédito nos EUA. Outros scores de crédito calculam a pontuação de forma diferente dos FICO Scores.
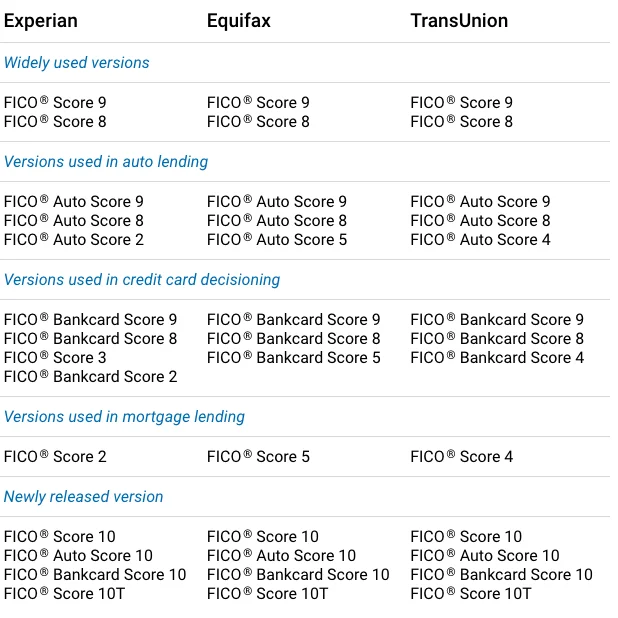
Existem diferentes versões do FICO Score
"À medida que a demanda do consumidor por crédito, o uso do crédito pelo consumidor, os requisitos de concessão de crédito dos credores e as práticas de reporte de dados evoluem ao longo do tempo, periodicamente redesenvolvemos o modelo do FICO Score para fornecer um score mais preditivo para credores e consumidores." (citação direta do site da FICO). Existem várias versões do FICO Score, incluindo versões específicas por setor. O FICO Score 8 e 9 são as versões mais amplamente utilizadas. O FICO Score 10 é a versão mais recente.
Alguns credores podem demorar mais para atualizar para a versão mais recente do FICO Score. Os detalhes estão abaixo:
Como o FICO Score é calculado?
A imagem abaixo dá uma boa visão geral.
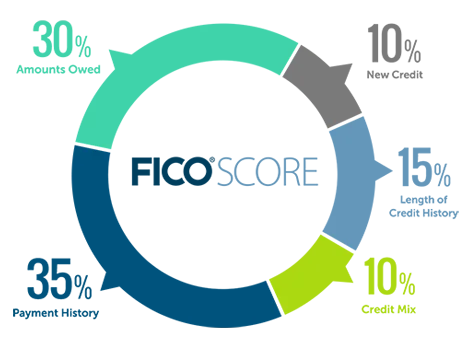
Em linhas gerais, cinco categorias são usadas para calcular os FICO Scores. O histórico de pagamentos é o fator mais importante na determinação dos FICO Scores (35% de contribuição). Essas porcentagens são um guia geral, e a myFICO diz que a importância de cada categoria pode variar de uma pessoa para outra. Os FICO Scores são calculados apenas com as informações do seu relatório de crédito. No entanto, os credores podem considerar outros fatores ao decidir sobre um crédito.
Histórico de pagamentos (35%) — o mais importante
"O histórico de pagamentos mostra como você pagou suas contas ao longo do tempo de crédito. Essa evidência de pagamento é a principal razão pela qual o histórico de pagamentos representa 35% do seu score e é um fator importante no cálculo. Pesquisas mostram que seu histórico de pagamento tende a ser o preditor mais forte da probabilidade de que você pagará todas as dívidas conforme acordado. E, como você pode imaginar, a prioridade número um de um credor é o seu histórico de pagamento (ou não) dos empréstimos." (citação direta do site da FICO)
O histórico de pagamentos inclui cartões de crédito, contas de varejo, empréstimos parcelados, hipotecas e outros tipos de conta. Alguns pagamentos atrasados não são automaticamente um "matador de score". "Um histórico de crédito geralmente bom pode superar um ou dois casos de pagamentos atrasados de cartão de crédito"
Além disso, não ter nenhum atraso não garante um score perfeito.
Falências são consideradas bastante sérias. Uma falência pode permanecer em um relatório de crédito por 7 a 10 anos, dependendo do tipo.
Valor das dívidas (30%) — fique de olho na utilização
O Valor das Dívidas é um fator que representa 30% de um FICO® Score. Também são levados em conta o valor devido nos diferentes tipos de conta e o número de contas com saldo. A taxa de utilização de crédito é um fator importante nos FICO Scores. Por isso, procure manter a sua taxa de utilização o mais baixa possível. Se o seu limite total de crédito rotativo (ou seja, o limite de crédito disponível) é de $10.000 em todos os seus cartões de crédito, e você tem um saldo pendente de $3.000, a taxa de utilização é de 30%.
Além disso, ter dívidas não torna automaticamente uma pessoa um tomador de crédito de alto risco.
Pagar o cartão de crédito integralmente todo mês não significa necessariamente que o saldo da conta aparecerá como $0 no relatório de crédito. Um truque é saber em que dia do mês a fatura mensal do cartão é emitida (ou seja, a data de fechamento da fatura) e pagar antecipadamente o máximo que puder ANTES dessa data, para reduzir o saldo da fatura.
Tempo de histórico de crédito (15%)
O tempo de histórico de crédito representa 15% de um FICO Score. A boa notícia é que mesmo quem não tem um longo histórico de crédito pode ter um FICO Score alto se o resto do relatório de crédito estiver bom.
Pode ser difícil abrir linhas de crédito para construir um FICO Score se você não tem um bom FICO Score.
No entanto, é possível estabelecer histórico de crédito por meio de cartões de crédito com garantia, cossolicitantes, mantendo os saldos baixos e pagando em dia.
Pense bem antes de fechar sua conta mais antiga. Os FICO Scores geralmente continuam contando uma conta encerrada enquanto ela permanece no seu relatório de crédito, o que costuma ser cerca de 10 anos para uma conta em boa situação, então o seu tempo de histórico de crédito pode diminuir mais tarde, quando ela sair do relatório. Fechar um cartão também elimina o crédito disponível dele, o que pode aumentar a sua taxa de utilização. Qualquer um dos dois pode ter um impacto negativo.
Mix de crédito (10%)
O mix de crédito são os tipos de crédito que você tem, como cartões de crédito, contas de varejo, empréstimos parcelados, empréstimos de financeiras e hipotecas. "Os credores avaliam o risco de emprestar dinheiro por meio de vários fatores, e um deles é a sua capacidade de administrar com sucesso diferentes tipos de crédito." O mix de crédito representa apenas 10% de um FICO Score, então provavelmente não vai determinar se você obtém ou não crédito dos credores. Um bom mix de crédito pode ajudar o seu score, mas talvez não valha o risco de queda no score para pedir um empréstimo pequeno.
Solicitar várias novas linhas de crédito em um curto período pode reduzir o seu score de crédito. Isso porque os credores podem ver uma quantidade excessiva de contas novas em pouco tempo como indício de dificuldade financeira.
Novo crédito (10%)
O novo crédito representa 10% de um FICO® Score. Abrir várias contas de crédito novas em um curto período pode representar maior risco. Cada vez que há uma consulta rígida no seu relatório, seu score pode cair alguns pontos temporariamente. "Muitos tipos de consulta são totalmente ignorados. E o score permite a "comparação de taxas". Se você está comparando taxas de hipoteca, por exemplo, o CFPB diz que várias consultas de crédito de credores hipotecários em uma janela de 45 dias são registradas como uma única consulta.
Verificar o seu próprio relatório de crédito não afeta os FICO Scores. Depois que o seu crédito estiver estabelecido, você também pode considerar congelar seus relatórios de crédito. O congelamento não afeta o seu score de crédito, mas impede que novas contas sejam abertas em seu nome, inclusive por você, até que você o retire.
Um novo cartão de crédito com um grande limite de crédito pode ajudar a reduzir a sua taxa de utilização de crédito, e isso pode melhorar o seu score ao longo do tempo.
Pronto, é tudo o que um expat deve saber sobre o FICO Score nos EUA. Depois deste artigo, se quiser saber mais sobre como solicitar um cartão de crédito sem impactar seu score, é só acessar o link.
Você também pode entrar em um grupo no Facebook chamado Asian Expats in the US para que possamos compartilhar e discutir mais dicas diretamente.
Chandler
Aviso legal: Este é um conteúdo educativo, não é aconselhamento. Nada aqui constitui aconselhamento financeiro, de investimento, de crédito, fiscal, de seguros, de saúde ou jurídico, e nada aqui é uma recomendação para abrir, comprar ou usar qualquer produto ou conta. Taxas, limites, regras, tarifas e ofertas mudam com frequência, e não sou consultor licenciado em nenhuma dessas áreas. Faça sua própria pesquisa, confirme os valores e as condições atuais com o fornecedor ou com a autoridade competente (como o IRS) e converse com um profissional qualificado antes de agir com base em qualquer coisa que você leia aqui. Suas circunstâncias podem ser diferentes dos exemplos deste post.