Atualizado para 2026: Este post foi publicado originalmente em 2022. Para as estratégias mais recentes e um guia completo, veja Building Credit in the US as an Expat: The Complete 2026 Guide.
Pode ser difícil para expatriados nos EUA melhorar seu credit score. Muitas vezes não têm histórico americano, o que dificulta começar. Não ter histórico pode significar informação insuficiente para gerar uma pontuação, em vez de uma pontuação zero. Neste post veremos dicas para melhorar seu score mesmo sendo novo no país.
Também vou assumir que você não tinha social security number (SSN) antes e está solicitando ou recebendo um pela primeira vez. É um dos passos fundamentais da mudança para os EUA.
Se você não conhece credit scores, aqui está um artigo sobre o FICO score, ou pode pesquisar o básico no Google. Após uma mudança recente, provavelmente ainda não tem histórico de pagamentos.
Aqui estão algumas dicas para ajudá-lo a melhorar seu credit score como expatriado nos EUA:
1. Confira as opções bancárias para expatriados do City National Bank
Como mencionei nas dicas de mudança para os EUA, entre em contato com o City National Bank antes de se mudar para perguntar sobre a solicitação de cartão.
A brochura de serviços para expatriados descreve solicitações sem SSN, histórico de crédito ou endereço permanente americano. Também lista comprovantes de identidade, endereço e emprego. Pergunte ao banco pelos requisitos atuais; nem todos os solicitantes se qualificam.
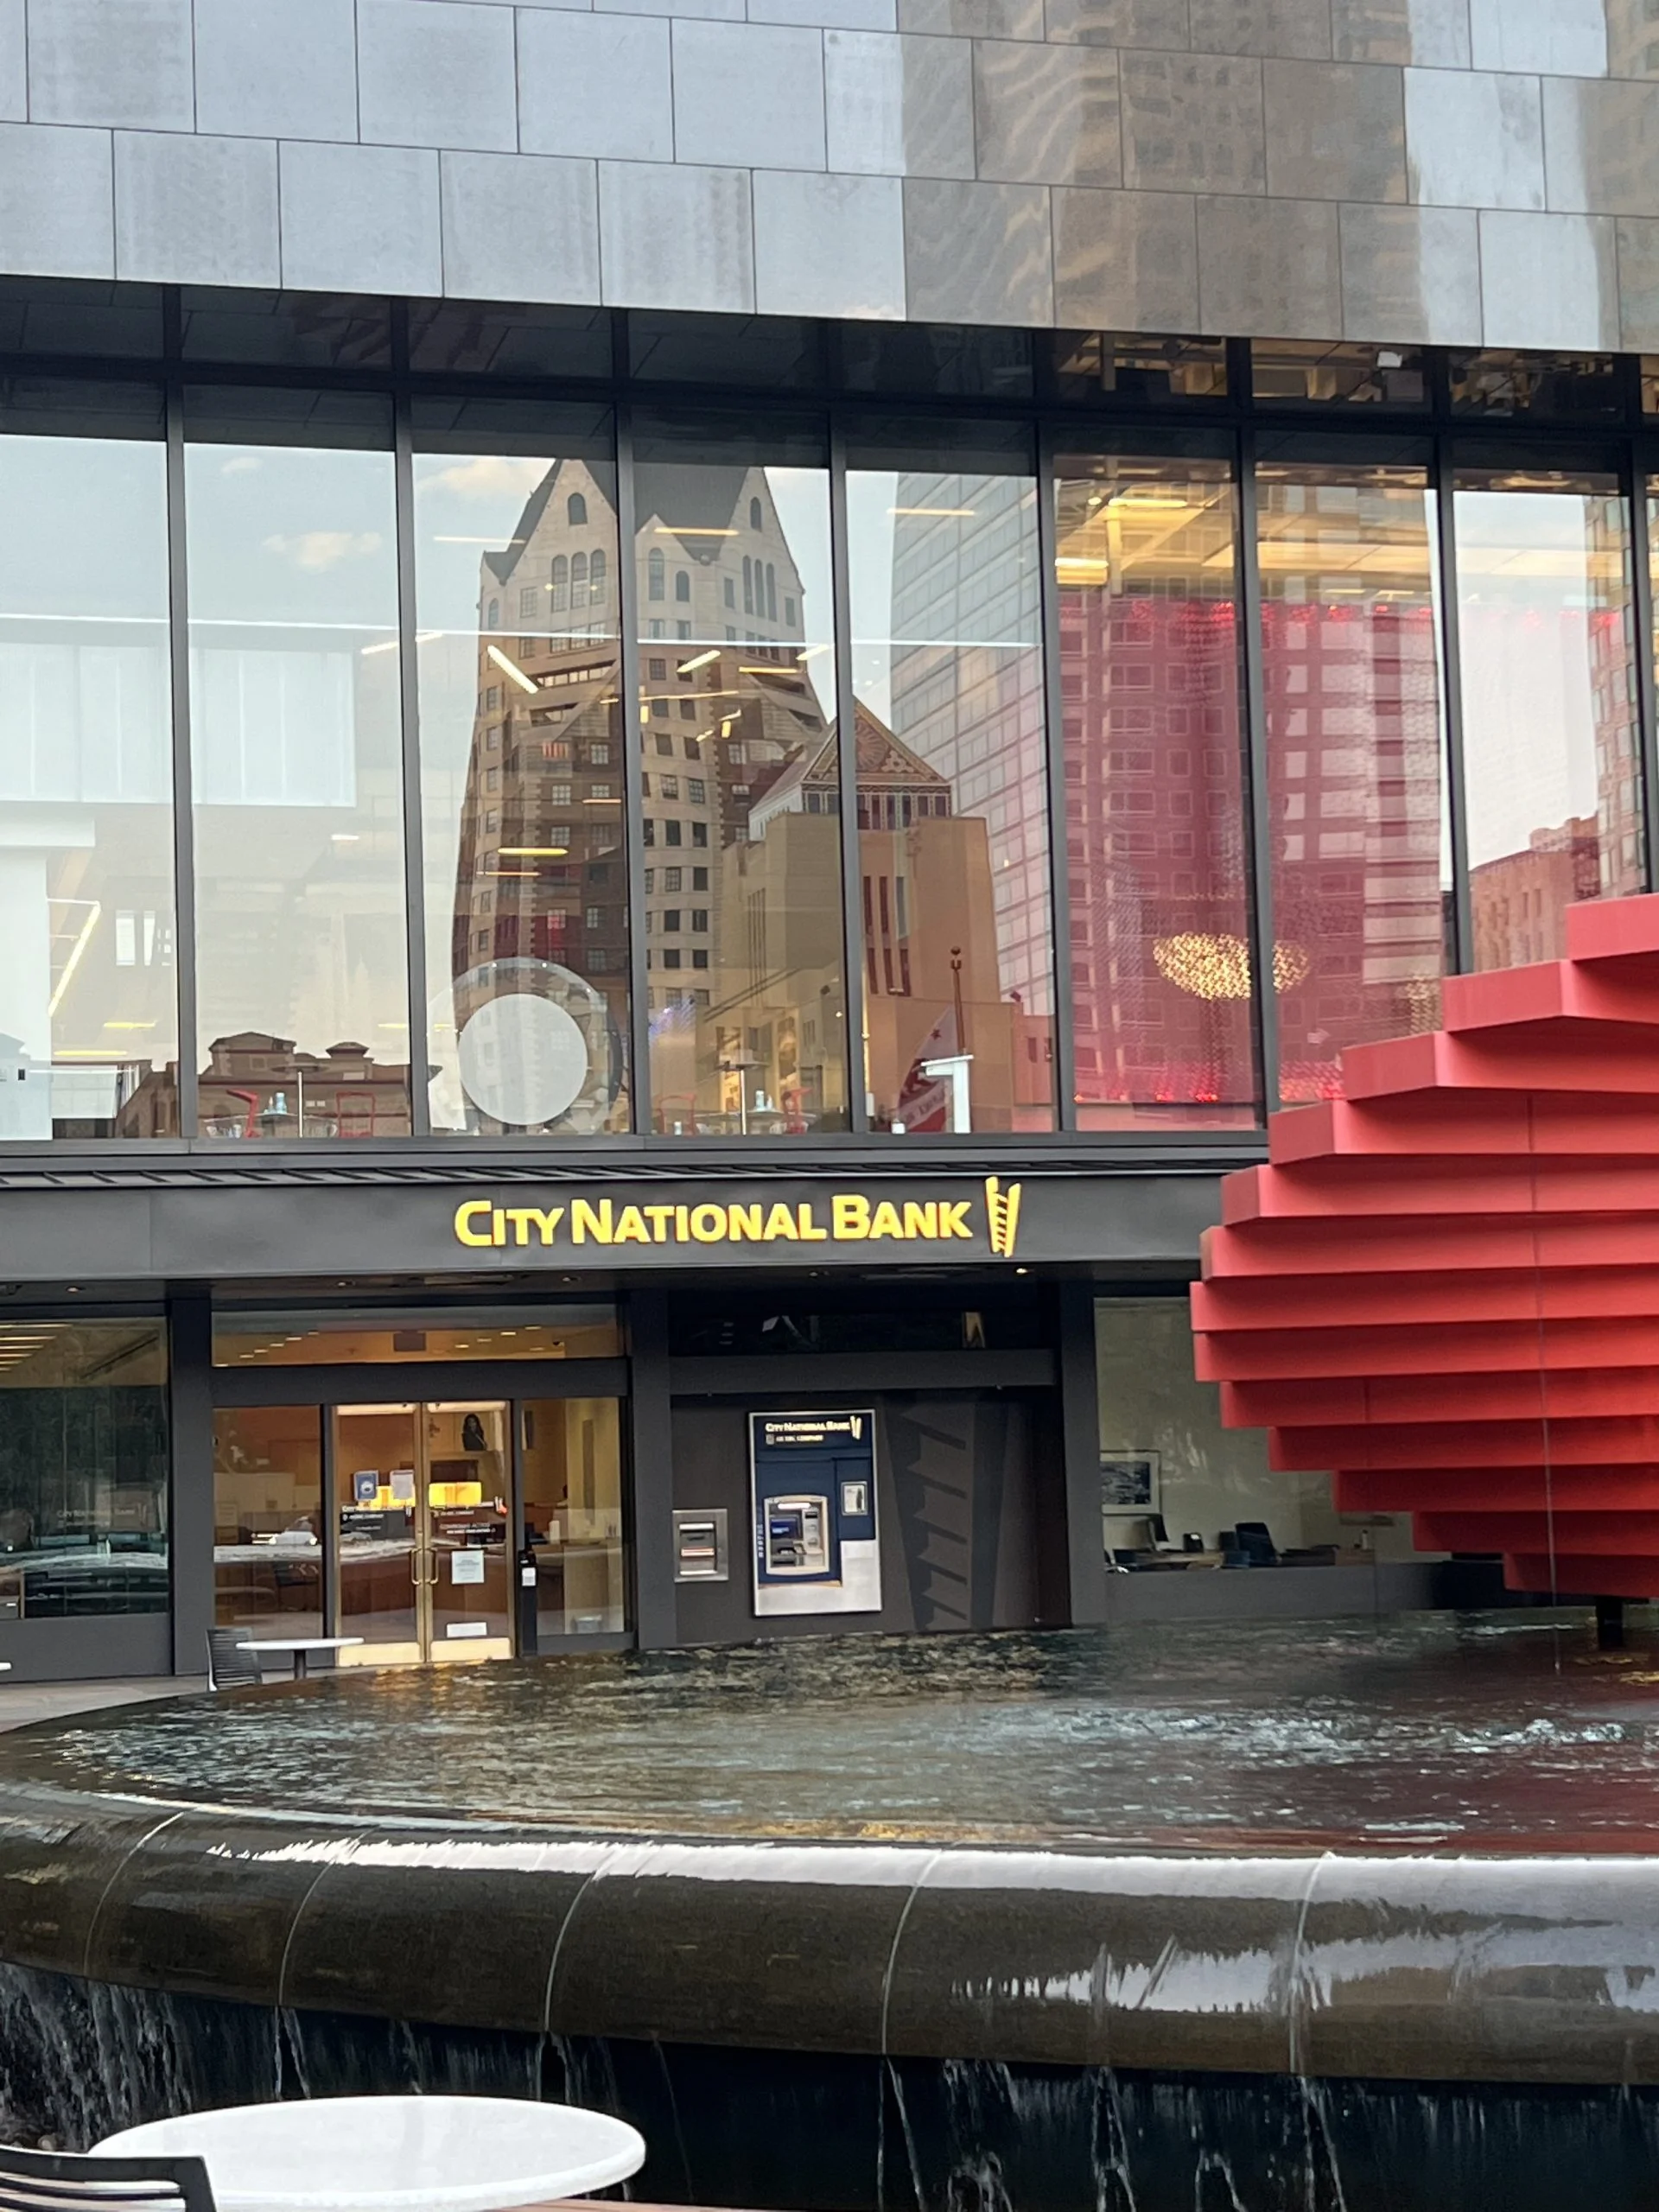
Abaixo está uma foto da agência em Los Angeles.
Compare taxas, benefícios e limite oferecido antes de escolher. Não há garantia de aprovação, limite específico ou entrega na primeira semana. Para construir crédito importa o banco reportar a conta e o histórico de pagamentos; ativar o cartão por si só não garante um score.
2. Estabeleça relacionamento bancário com o Chase
Se considera o Chase, compare as opções antes de abrir uma conta corrente ou poupança. Assim suas informações entram no sistema. Um relacionamento bancário não garante aprovação de crédito no futuro. Confira tarifas e condições antes da abertura.
Dada a atual alta taxa de juros, recomendo fortemente que você também abra uma conta poupança de alto rendimento (HYSA) em outras instituições financeiras. Os juros que eles oferecem podem ser de cerca de 4%+ (as melhores contas pagam cerca de 4,3% ao ano em outubro de 2026). Se você não sabe sobre contas poupança de alto rendimento, confira meu blog post sobre HYSA aqui.
3. Mantenha a taxa de utilização baixa pagando o saldo do cartão de crédito integralmente antes da data de vencimento
Como o histórico de pagamento tem o maior impacto no credit score e você não tem nenhum histórico de crédito, é crucial mostrar às instituições financeiras que você é um cliente confiável. Isso significa sempre pagar o saldo do seu cartão de crédito integralmente e antes da data de vencimento.
Pagar antes da data do extrato ajuda a reduzir sua taxa de utilização de crédito e evita que você perca um pagamento e prejudique seu credit score. Para evitar isso, configure pagamentos automáticos ou coloque lembretes no calendário. Mais dicas sobre como manter a taxa de utilização baixa estão aqui, na dica #4
4. Assine um cartão de crédito American Express
A American Express oferece o Global Card Relationship para titulares atuais elegíveis que se mudam entre países. O relacionamento existente com a Amex pode ser considerado, mas não garante aprovação. Confira diretamente com a Amex a elegibilidade e os documentos atuais, sem assumir que o SSN é o único identificador aceito ou que todo cartão emitido no exterior se qualifica.
A escolha depende das necessidades, taxas e uso previsto. Benefícios de viagem podem ajudar quem viaja muito, mas compare seu valor com a anuidade. O American Express Platinum é um exemplo.
Não assuma que toda Amex acrescenta um limite fixo ao cálculo da utilização de crédito rotativo. Os charge cards geralmente funcionam de forma diferente dos cartões de crédito rotativo; confira como o produto é reportado e tratado pelo modelo de pontuação.
5. Obtenha um cartão de crédito garantido se não puder se inscrever nos cartões do City National Bank e da American Express
Por qualquer motivo, se você não puder aproveitar as táticas acima, ou seja, obter cartões de crédito do City National Bank e da American Express, pode precisar começar com um cartão de crédito garantido. É relativamente fácil obter um. Você pode ler mais sobre cartões de crédito garantidos aqui, incluindo os prós e contras e o que mais você precisa saber.
6. Peça ao seu proprietário para reportar seu pagamento de aluguel aos bureaus de crédito
Ao dizer isso, assumo que você não possui um imóvel mas aluga em algum lugar. O aluguel ajuda seu histórico de pagamento a se tornar mais forte e consistente quando reportado aos bureaus de crédito. Muitas empresas de administração imobiliária fazem isso como parte de seu serviço/contrato regular, então verifique com a sua.
7. Configure pagamento automático para contas de serviços públicos, contas de telefone e outras contas regulares
O pagamento automático oferece vantagens para contas regulares, incluindo tranquilidade. Usando a mesma conta corrente para pagá-las, você pode começar com Experian Boost ou serviços semelhantes após alguns meses. Eles analisam o histórico da conta para identificar pagamentos regulares. O aumento não é garantido e nem todos os credores usam scores afetados pelo Experian Boost.
8. Não se apresse em abrir muitos cartões de crédito
Uma solicitação de cartão pode envolver uma consulta dura, que pode afetar seu score. Uma consulta suave de elegibilidade é diferente; leia as informações do emissor antes de aceitar uma oferta ou abrir uma conta. Com pouco histórico americano, há também uma grande chance de não aprovação. Se quer maximizar bônus de adesão, pontos ou milhas para viagens, pesquise qual cartão solicitar e quando antes de fazer o pedido.
Agora, se você quiser algumas dicas rápidas, aqui estão:
- Após obter seu cartão Amex platinum, espere alguns meses antes de abrir um cartão Chase adequado como o Chase Sapphire Preferred ou Chase Sapphire Reserve. Você pode selecionar qualquer um deles dependendo do bônus de inscrição no momento da solicitação.
- Se você aluga, compare o cartão Bilt com outras opções, incluindo os gastos exigidos para recompensas de moradia.
- Se compra na Amazon, confira a oferta atual do cartão da loja. A Synchrony informa que titulares Prime elegíveis podem escolher 5% de volta em compras elegíveis; não é uma taxa incondicional para todo titular ou compra.
- Pesquise os requisitos atuais do emissor em vez de tratar uma regra não oficial como garantia de aprovação ou recusa.
- Antes de se inscrever para um novo cartão, veja os bônus de inscrição e veja se vale a pena.
9. Inscreva-se para contas gratuitas em todos os três bureaus de crédito
Entendo sua confusão em relação aos três bureaus de crédito na América. Para te poupar tempo, recomendo:
- Inscreva-se para contas gratuitas em todos os três: Experian, Equifax e TransUnion
- Relatórios gratuitos não incluem necessariamente scores gratuitos. O CFPB explica que alguns emissores e outros serviços oferecem scores; confira custos e condições de assinatura.
- Você pode consultar os relatórios dos três bureaus pelo AnnualCreditReport.com. Consultar seu próprio relatório não prejudica o score. Os scores podem variar por modelo, bureau e data de cálculo; investigue mudanças inesperadas em vez de assumir que toda oscilação é inofensiva.
- Se quiser explorar mais, você também pode se inscrever para uma conta gratuita com o Credit Karma.
- Você pode ver seus credit scores do TransUnion e Equifax em um só lugar. E o Credit Karma pode ajudar a estimar sua chance de aprovação para diferentes produtos financeiros.
- Após se inscrever nos três bureaus de crédito, você deve congelar seus relatórios de crédito. Congelar seu relatório de crédito não afetará seu credit score. Você precisará congelar seu relatório individualmente para cada bureau de crédito, então no total 3 vezes.
- Escrevo mais sobre por que todo expatriado deve congelar seus relatórios de crédito aqui.
10. Dicas adicionais
No caso de você não ter conseguido trabalhar com o City National Bank ou American Express, anotei algumas dicas adicionais para construir credit scores aqui. Você vai encontrar que algumas dicas são as mesmas.
Você pode ganhar cerca de 4% APY sem imposto estadual/local
Não é exagero. Em outubro de 2026, as taxas de juros dos títulos do Tesouro dos EUA ficam em torno de 4% de rendimento percentual anual (APY) — o título de 4 semanas rende cerca de 3,94%, e os prazos mais longos chegam perto de 4,4%. Você pode ler mais aqui.
Entenda o FICO score
Também, para quem quer entender muito mais sobre o FICO score, aqui está o guia do expatriado para entender o FICO score.
Cartão de crédito para benefícios de viagem
Se você quiser saber mais sobre quais cartões de crédito obter para benefícios de viagem, aqui está um guia.
Mergulho profundo em cartão de crédito para aluguel
Escrevi um artigo aprofundado sobre o cartão de crédito Bilt aqui ou o programa de recompensas Bilt.
Solicitar um cartão de crédito sem afetar seu credit score
Se você está se perguntando se pode solicitar um cartão de crédito sem impactar seu credit score, dê uma olhada neste artigo. Incluo os prós e contras.
11. Perguntas frequentes adicionais
Quanto tempo leva para construir crédito do zero?
Depende do modelo e das informações no relatório. O FICO exige pelo menos uma conta aberta há seis meses ou mais e pelo menos uma conta reportada ao bureau nos últimos seis meses, sem indicação de falecimento no relatório. Isso não garante uma pontuação específica.
Tenho um credit score como estrangeiro?
Sua nacionalidade por si só não determina se você tem credit score. Sem histórico americano, pode não haver informação suficiente no relatório para gerar um score.
O grupo no Facebook Asian Expats in the US é outro lugar para compartilhar e discutir dicas diretamente.
Por enquanto é isso.
Obrigado,
Chandler
Aviso legal: Este é um conteúdo educativo, não é aconselhamento. Nada aqui constitui aconselhamento financeiro, de investimento, de crédito, fiscal, de seguros, de saúde ou jurídico, e nada aqui é uma recomendação para abrir, comprar ou usar qualquer produto ou conta. Taxas, limites, regras, tarifas e ofertas mudam com frequência, e não sou consultor licenciado em nenhuma dessas áreas. Faça sua própria pesquisa, confirme os valores e as condições atuais com o fornecedor ou com a autoridade competente (como o IRS) e converse com um profissional qualificado antes de agir com base em qualquer coisa que você leia aqui. Suas circunstâncias podem ser diferentes dos exemplos deste post.