2026 更新说明: 本文最初发布于 2022 年。若你想看最新策略与更完整框架,请读:Building Credit in the US as an Expat: The Complete 2026 Guide。
在美外派人士改善信用分可能很困难。他们往往没有美国信用记录,因此不容易起步。没有记录可能意味着信息不足,无法生成信用分,而不是分数为零。本文讨论即使刚到美国也能参考的建议。
本文也假设你以前没有社会安全号码(SSN),现在是第一次申请或取得。这是搬到美国的基本步骤之一。
如果不熟悉信用分,可以看这篇FICO评分文章,或用Google了解基础知识。刚搬到美国,你可能还没有还款记录。
下面是我建议的做法:
1. 了解City National Bank的外派人士银行服务
如赴美搬迁建议所说,在搬迁前联系City National Bank,询问信用卡申请。
其外派人士银行服务手册介绍了没有美国SSN、信用记录或固定地址的申请情形,也列出身份、地址和工作证明要求。请向银行询问当前要求,并非所有申请人都符合资格。
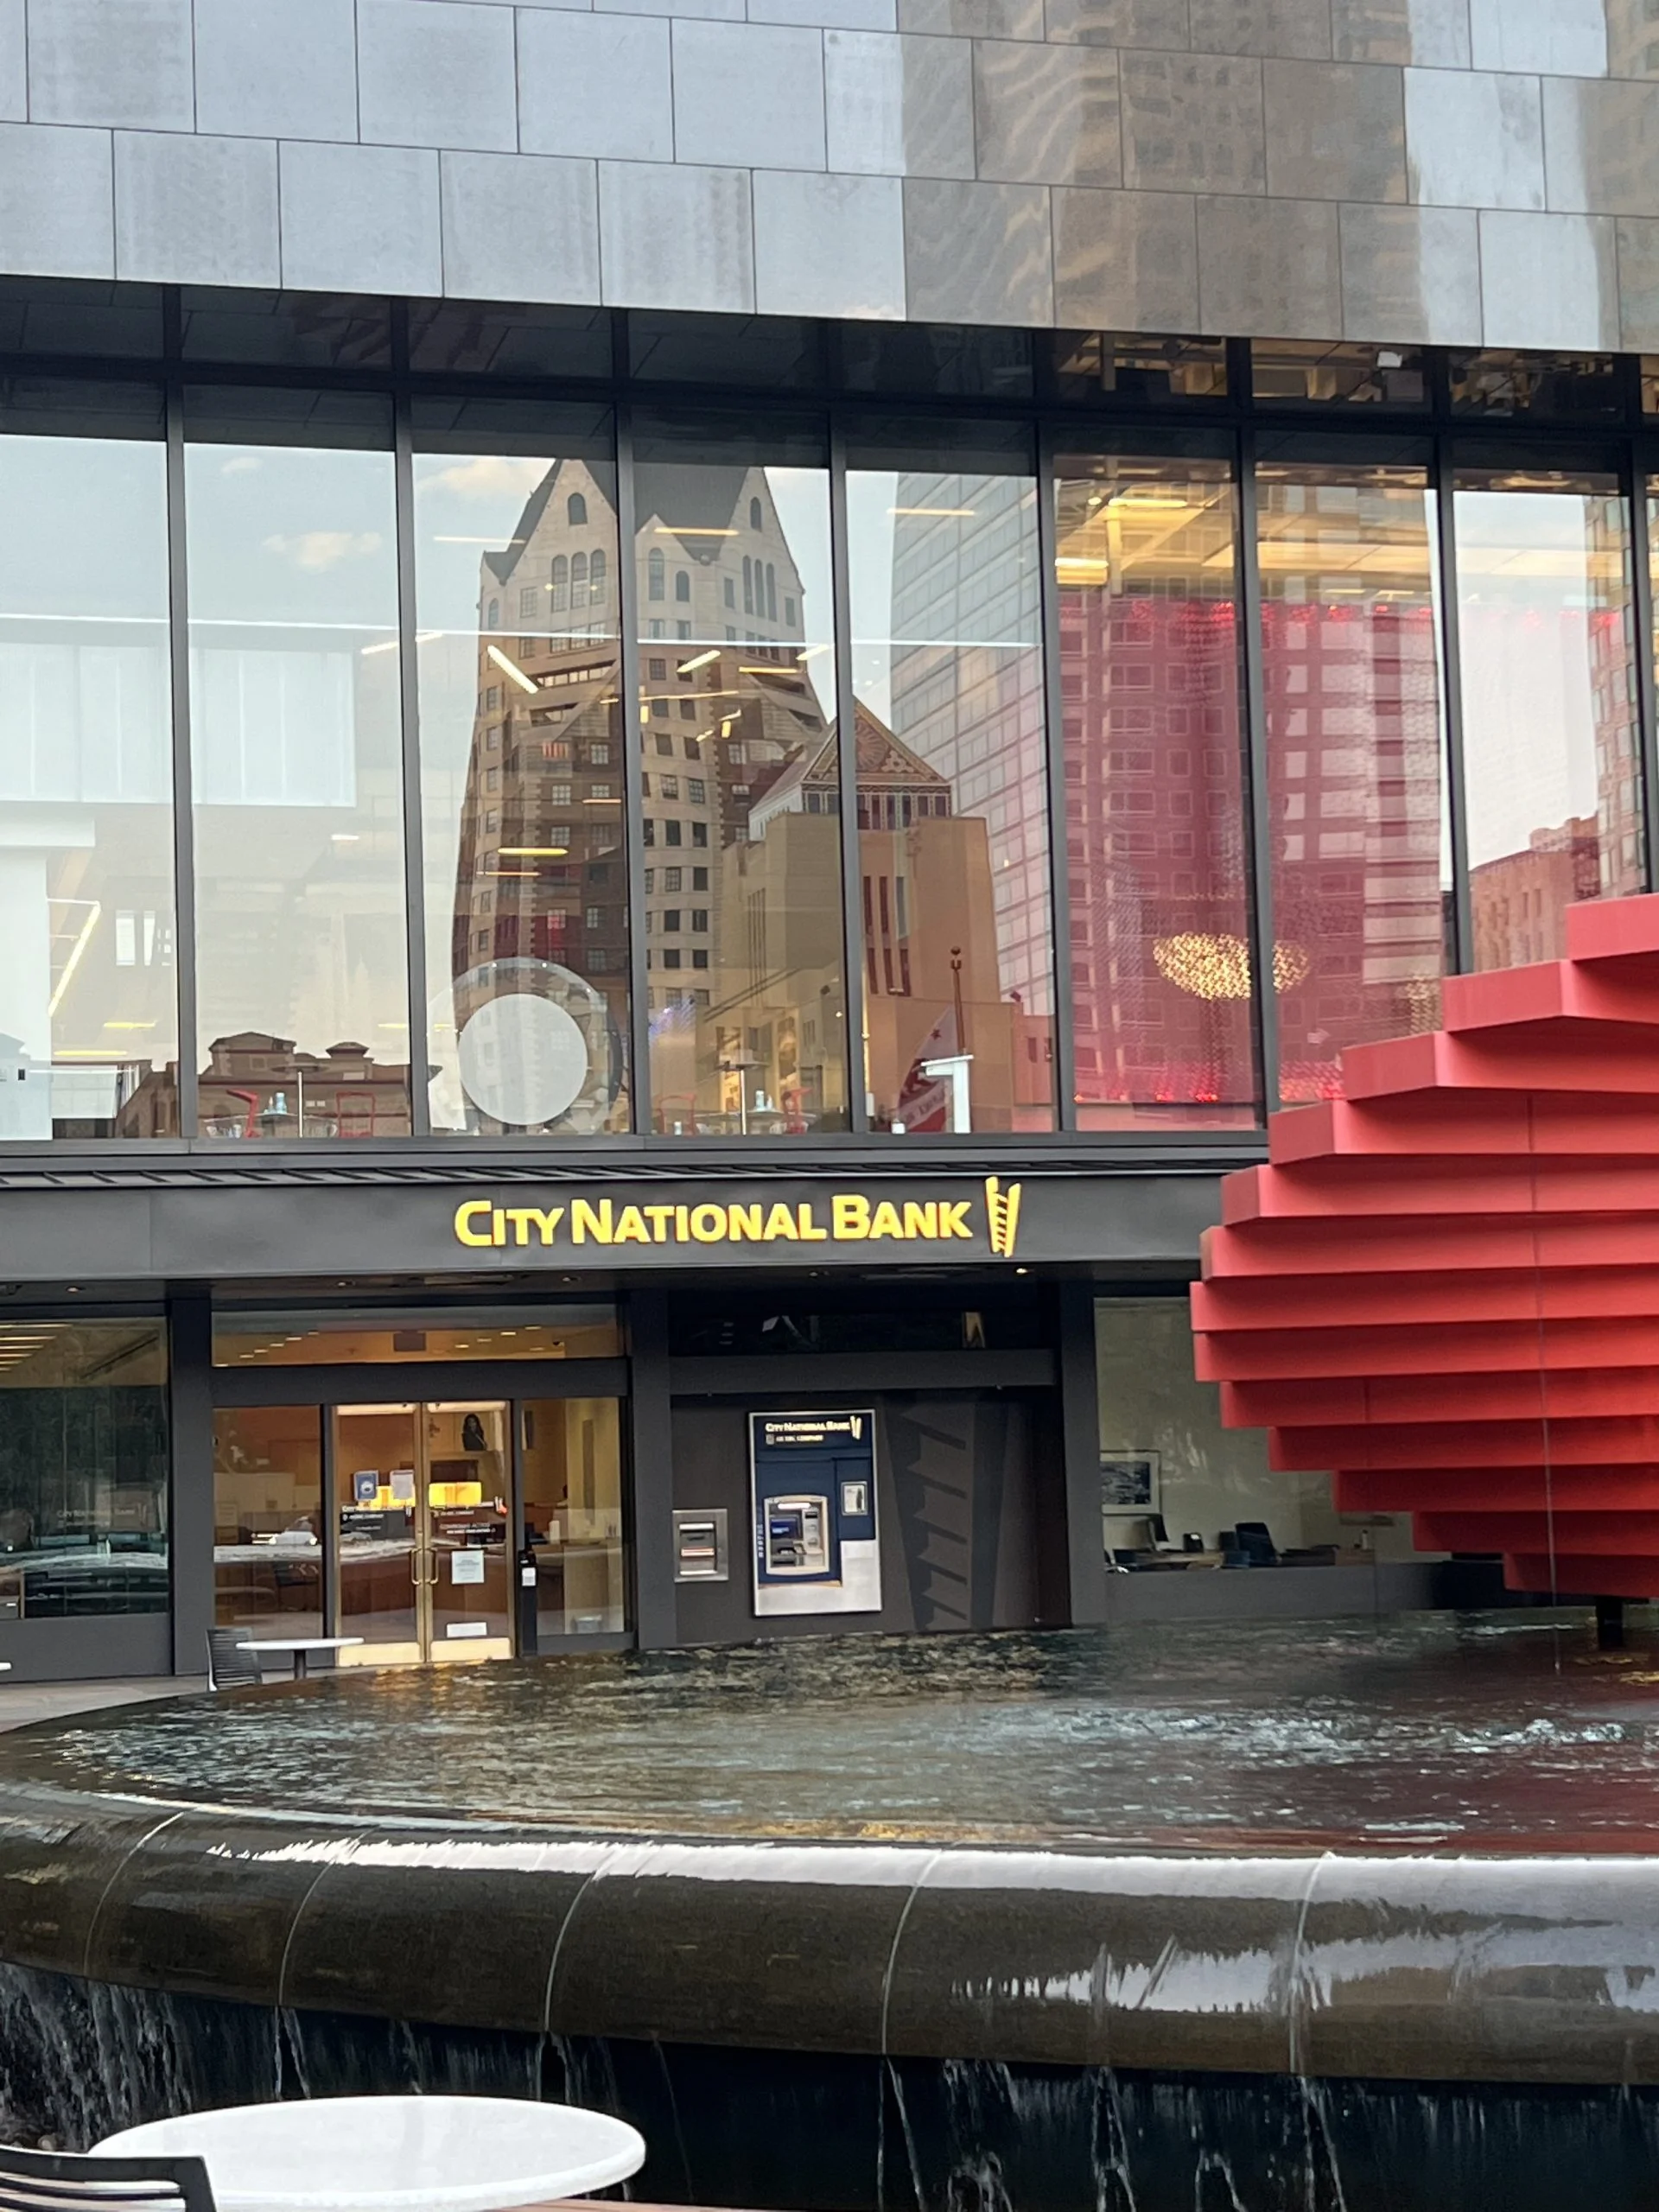
下面是洛杉矶分行的照片。
选卡前比较费用、权益和提供的额度。获批、特定额度或第一周收到卡都没有保证。建立信用取决于银行上报账户及还款记录等因素;只激活卡并不保证产生信用分。
2. 提前和 Chase 建立银行关系
如果考虑Chase,先比较账户选择,再开checking或储蓄账户。这样银行系统里会有你的资料,但银行关系不保证未来信用申请获批。开户前检查费用和优惠条件。
另外,在高利率环境下,我强烈建议你也在其他机构开高收益储蓄账户(HYSA)。不少账户利率能到 4%+(截至 2026 年 10 月,头部账户大约 4.3%)。如果你还不了解 HYSA,可以看我这篇:HYSA。
3. 通过“提前全额还款”维持低 utilization
信用分里,payment history 的权重最大。你本来就没历史,所以第一优先级是证明自己是稳定、可靠的还款人:
- 始终全额还款
- 尽量在 due date 前完成还款
如果在 statement date 之前就把余额降下来,通常也有助于控制 utilization rate,并降低漏付风险。建议设置自动还款或日历提醒。更多维持低 utilization 的技巧可看这里的 tip #4。
4. 申请一张 American Express 信用卡
American Express的Global Card Relationship适用于符合条件、跨国搬迁的现有持卡人。它可能考虑已有Amex关系,但不保证获批。直接向Amex核实当前资格和文件要求,不要假设SSN是唯一接受的身份号码,或所有外国发行的卡都符合条件。
选卡取决于需求、费用和预期用途。经常旅行时旅行权益可能有用,但要与年费比较价值。American Express Platinum是一个例子。
不要假设每张Amex都会在循环信贷使用率计算中增加固定额度。签账卡通常与循环信用卡的运作方式不同,应查看产品如何上报、评分模型如何处理。
5. 若拿不到 CNB/Amex,就从 secured card 起步
如果你因为各种原因无法走 City National Bank + Amex 路线,那就从 secured credit card 开始。这个路径相对容易。关于 secured card 的优缺点和注意事项,我写在这里:secured credit cards。
6. 让房东/物业把租金付款上报信用局
默认你是租房不是买房。若租金付款能被上报到信用局,它会强化你的付款历史一致性。很多物业管理公司本来就提供这个服务,记得主动确认。
7. 水电网手机等固定账单尽量设自动支付
固定账单自动付款有省心等好处。用同一checking账户支付几个月后,可以开始使用Experian Boost或类似服务。它们检查账户记录,识别是否定期支付账单。分数提升没有保证,而且并非所有贷款机构都使用受Experian Boost影响的评分。
8. 别太快申请太多信用卡
申请信用卡可能涉及硬查询,可能影响评分。软性资格检查是另一回事;接受优惠或开户前阅读发卡机构的披露。美国信用记录很短时,新卡不获批的可能性也高。如果想优化开卡奖励、旅行积分或里程,申请前先研究办哪张卡、什么时候办。
给你几个快用建议:
- 拿到 Amex Platinum 后,等几个月再开合适的 Chase 卡,比如 Chase Sapphire Preferred或 Sapphire Reserve。按当期开卡奖励来选。
- 租房的话,将Bilt信用卡与其他选择比较,包括住房奖励的消费要求。
- 在Amazon购物,先查看店卡当前优惠。Synchrony说明,符合条件的Prime持卡人可对符合条件的消费选择5%返现;并非对所有持卡人或交易都无条件适用。
- 研究发卡机构当前申请要求,不要把非官方规则当作批准或拒绝的保证。
- 开新卡前先看开卡奖励是否真的值得。
9. 三大信用局都注册免费账户
很多人刚来美国都会被“三大信用局”搞混。为了省时间,我建议:
- 三家都注册免费账户:Experian、Equifax、TransUnion
- 免费信用报告不一定包括免费信用分。CFPB解释,部分发卡机构和其他服务提供评分;请核实费用和订阅条款。
- 可通过AnnualCreditReport.com查看三家报告。查看自己的报告不会损害评分。分数会因模型、信用局和计算日期而不同;应调查意外变化,不要认定所有波动都无害。
- 你也可额外注册 Credit Karma:在一个界面看 TransUnion + Equifax 分,并估算不同产品的批卡概率
- 注册完后建议把三家信用报告都做冻结(freeze)。冻结不会伤信用分,但需要分别在三家各操作一次
我也写过为什么每个在美外派人士都应冻结信用报告。
10. 额外建议
如果你没法走 City National Bank 或 American Express 路线,我把其他可行做法整理在这里:additional tips to build credit scores。其中有些和本文重叠。
现在也可以拿到约 4% APY,而且免州/地税
这不是夸张。截至 2026 年 10 月,美国短期国债年化大约在 4% 上下——4 周期约 3.94%,更长期限接近 4.4%。详见这篇:here。
搞懂 FICO 评分机制
如果你想系统理解 FICO,可以看这篇:expat guide to understanding the FICO score。
旅行向信用卡策略
想深入看“旅行场景该办哪些卡”,可以看:guide。
房租信用卡深度解读
我写过 Bilt credit card 和 Bilt rewards program 两篇深度文。
申请信用卡能不能不影响信用分?
如果你有这个疑问,可以看:this article。我写了利弊。
11. 常见问题(FAQ)
从 0 建立信用一般要多久?
取决于评分模型和报告中的信息。FICO要求至少有一个开立满六个月的账户,至少有一个账户在过去六个月上报信用局,且报告没有死亡记录。这些要求并不保证特定分数。
外国人刚到美国有信用分吗?
国籍本身并不决定是否有信用分。没有美国信用记录,报告可能信息不足,无法生成分数。
Facebook群组Asian Expats in the US也是直接分享和讨论建议的地方。
暂时就写到这里。
谢谢,
Chandler
免责声明: 这是教育内容,不是建议。本文不构成财务、投资、信用、税务、保险、医疗或法律建议,也不构成开通、购买或使用任何产品或账户的推荐。利率、额度、规则、费用和优惠会经常变化,而我在这些领域都不是持牌顾问。请自行查证,向提供方或相关机构(例如 IRS)核实最新数字和条款,并在依据本文任何内容行动之前咨询合格的专业人士。你的实际情况可能与本文的示例不同。