2026 更新说明: 本文最初发布于 2022 年。若你想看最新策略与完整框架,请读:Building Credit in the US as an Expat: The Complete 2026 Guide。
如果你还不熟悉 FICO score:它是美国使用最广泛的信用评分,90% 的主流放贷机构用它来做放贷决定。Fair Isaac Corporation(FICO)在 30 多年前推出了 FICO 分数,你可以在官网上读到完整介绍。这篇文章是对我认为最值得了解的内容的概要整理,特别从外派人士的角度出发。
什么是 FICO 分数?
FICO 分数是基于你信用报告中的信息计算出的三位数。它帮助放贷方更聪明、更快速地决定把钱借给谁。不过,各家机构对“好分数”的标准不尽相同。下面是大致的参考区间:
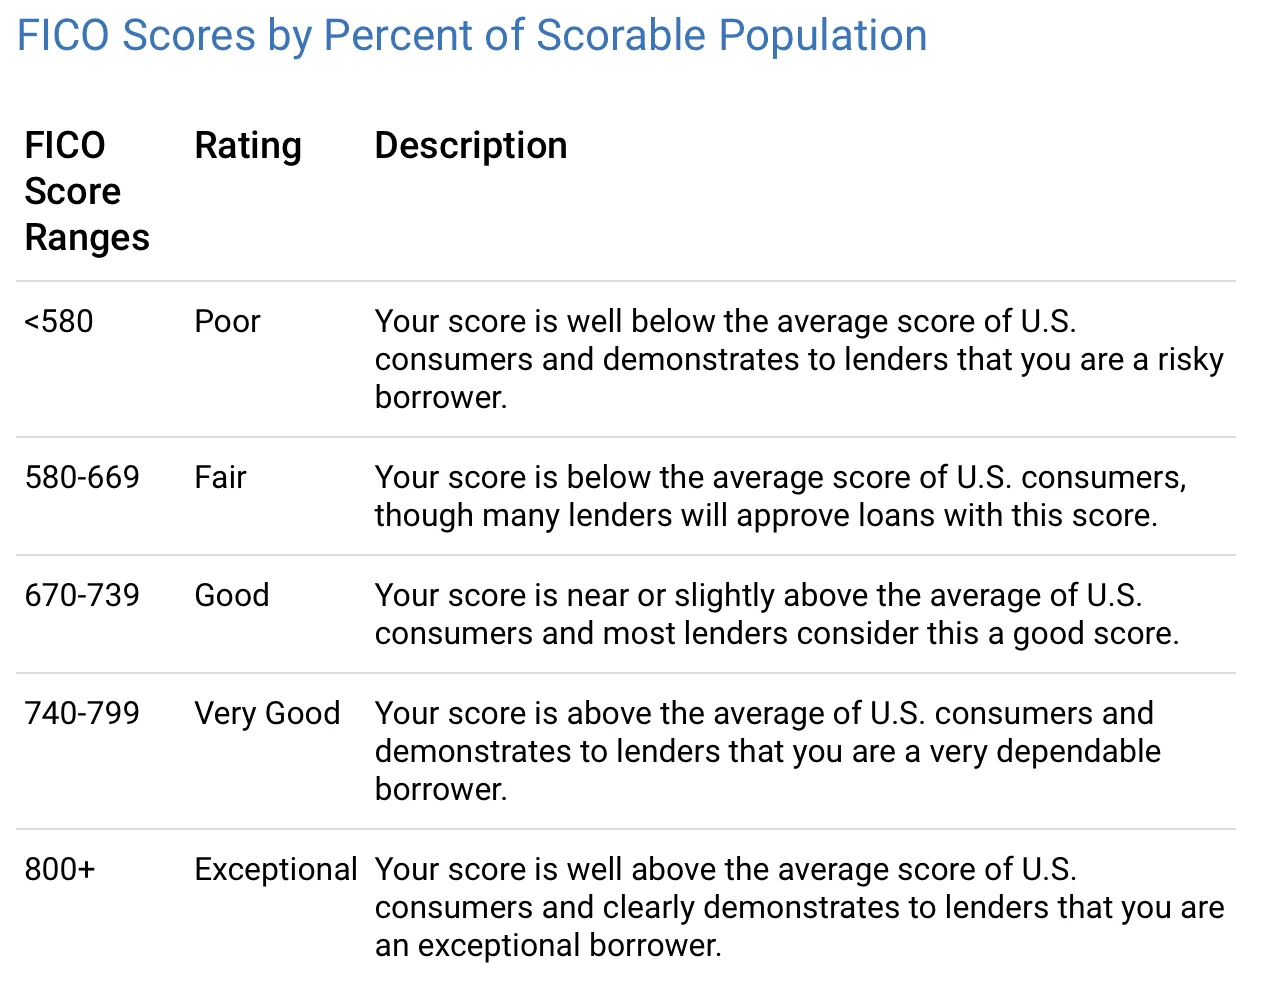
一个好的 FICO 分数可以帮你省下数千美元的利息和费用。虽然 FICO 是使用最广泛的评分,但它不是美国唯一的信用评分。其他信用评分的计算方式与 FICO 分数不同。
FICO 不是“只有一个版本”
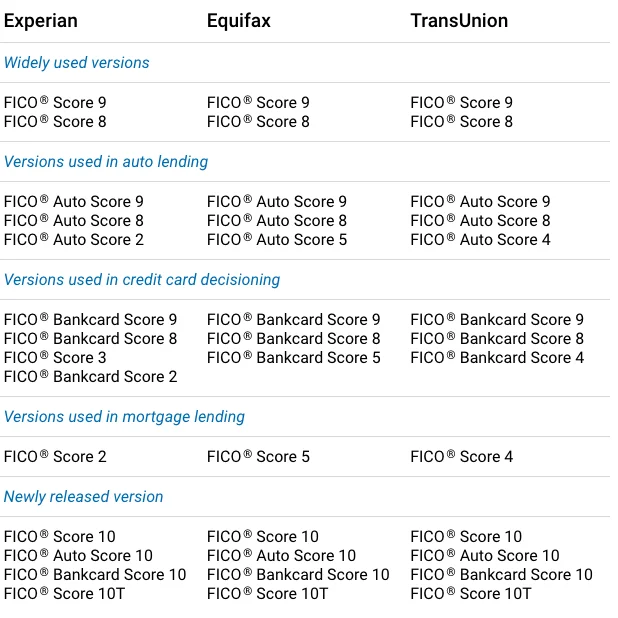
“随着消费者的信贷需求、信贷使用方式、放贷机构的授信要求以及数据上报方式不断变化,我们会定期重新开发 FICO 评分模型,为放贷机构和消费者提供更具预测力的分数。”(直接引自 FICO 官网)。FICO 分数有多个版本,包括针对特定行业的版本。FICO 8 和 9 是使用最广泛的版本,FICO 10 是最新版本。
有些放贷机构可能需要更长时间才会升级到最新版本的 FICO 分数。详情如下:
FICO 怎么算?
下图提供了一个很好的概览。
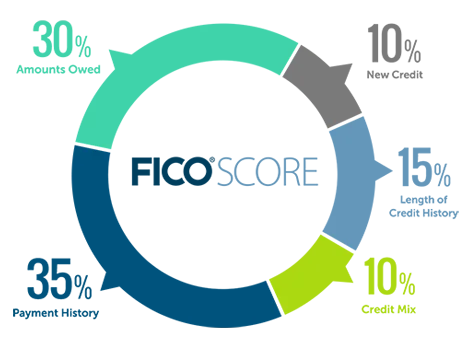
整体来看,FICO 分数由五大类因素计算。还款记录(Payment history)是决定 FICO 分数最重要的因素(占 35%)。这些百分比只是一般参考,myFICO 表示每个类别的重要性可能因人而异。FICO 分数只根据你信用报告中的信息计算,但放贷机构在做信贷决定时可能还会参考其他因素。
1) Payment history(35%)——最关键
“还款记录显示的是你在整个信用历史中如何偿还账户。这种还款证据是还款记录占你分数 35% 的主要原因,也是计算中的一个重要因素。研究表明,你的还款记录往往是预测你是否会按约偿还所有债务的最强预测指标。正如你能想象的,放贷方的头号关注点就是你过去偿还(或未偿还)贷款的记录。”(直接引自 FICO 官网)
还款记录涵盖信用卡、零售账户、分期贷款、房贷以及其他类型的账户。少数几次逾期并不会自动变成“分数杀手”。“整体良好的信用记录,可以抵消一两次信用卡逾期还款。”
另外,没有逾期也不保证拿到满分。
破产被视为相当严重。根据类型不同,破产记录可在信用报告中保留 7-10 年。
2) Amount owed / utilization(30%)——紧盯使用率
欠款金额(Amounts Owed)占 FICO® 分数的 30%。不同类型账户的欠款金额,以及有余额的账户数量,也会被纳入考量。信用使用率(credit utilization ratio)是 FICO 分数中的重要因素,所以请尽量把使用率保持在低水平。例如,你所有信用卡的循环授信总额度(也就是可用额度)是 $10,000,当前未还余额是 $3,000,使用率就是 30%。
此外,有负债并不会自动让一个人成为高风险借款人。
每月全额还清信用卡,并不一定意味着信用报告上的账户余额会显示为 $0。一个小技巧是:了解你每月信用卡账单的发出日(也就是 statement closing date),并在那天之前尽可能多还一些,以降低账单余额。
3) Length of credit history(15%)
信用历史长度占 FICO 分数的 15%。好消息是,即使没有很长的信用历史,只要信用报告的其他部分表现良好,也可以拿到较高的 FICO 分数。
如果你没有好的 FICO 分数,要开立信用额度来建立分数可能会比较困难。
不过,可以通过担保信用卡(secured credit card)、共同申请人(co-applicant),以及保持低余额、按时还款来建立信用历史。
关闭最老的账户前,请慎重考虑。只要已关闭的账户还留在你的信用报告上,FICO 分数通常仍会计入它;状态良好的账户一般会保留约 10 年,所以等它从报告中移除后,你的信用历史长度可能会缩短。关闭一张卡也会让它的可用额度消失,这可能推高你的使用率。这两种情况都可能带来负面影响。
4) Credit mix(10%)
信用组合(credit mix)指你拥有的信用类型,例如信用卡、零售账户、分期贷款、金融公司贷款和房贷。“放贷机构通过多种因素评估出借资金的风险,其中之一就是你成功管理不同类型信用的能力。”信用组合只占 FICO 分数的 10%,所以它多半不会决定你能否从放贷机构获得信用。良好的信用组合对信用分有帮助,但为了申请一笔小额贷款而冒分数下降的风险,可能并不值得。
在短时间内申请多条新的信用额度,可能会拉低你的信用分。因为放贷机构可能会把短时间内出现大量新账户视为财务困难的迹象。
5) New credit(10%)
新信用占 FICO® 分数的 10%。在短时间内开立多个新信用账户可能代表更高的风险。每次有 hard inquiry 查询你的报告,分数都可能暂时下降几分。“许多类型的查询会被完全忽略。而且评分允许‘利率比价’(rate shopping)。”例如,在比较房贷利率时,CFPB 表示,45 天内来自房贷机构的多次信用查询会被记为一次查询。
查看你自己的信用报告不会影响 FICO 分数。当你的信用建立起来后,也可以考虑冻结信用报告。冻结不会影响你的信用分,但在你解除冻结之前,会阻止以你的名义开立新账户,包括你自己申请的。
额度较高的新信用卡有助于降低你的信用使用率,长期来看可能提升你的信用分。
以上就是外派人士需要了解的美国 FICO 分数。读完这篇文章后,如果你想进一步了解如何申请信用卡并尽量不影响信用分,可以看看这个链接。
你也可以加入 Facebook 群组 Asian Expats in the US,方便大家直接交流更多经验。
Chandler
免责声明: 这是教育内容,不是建议。本文不构成财务、投资、信用、税务、保险、医疗或法律建议,也不构成开通、购买或使用任何产品或账户的推荐。利率、额度、规则、费用和优惠会经常变化,而我在这些领域都不是持牌顾问。请自行查证,向提供方或相关机构(例如 IRS)核实最新数字和条款,并在依据本文任何内容行动之前咨询合格的专业人士。你的实际情况可能与本文的示例不同。