本文写于2023年,部分内容可能已发生变化。
历史评论,写于2023年3月;2026年11月2日核查。 下文调查和图表是历史快照,并非当前指标。更全面的指南见在美国如何存放现金:T-Bills、HYSA及其他选择(2026)。
TreasuryDirect是美国政府的网站,可以购买国库券、国债、储蓄债券等。我认为网站的设计和功能都不错。网站不必追赶潮流才能发挥作用,这篇文章解释为什么我不会仅凭外观评价它。
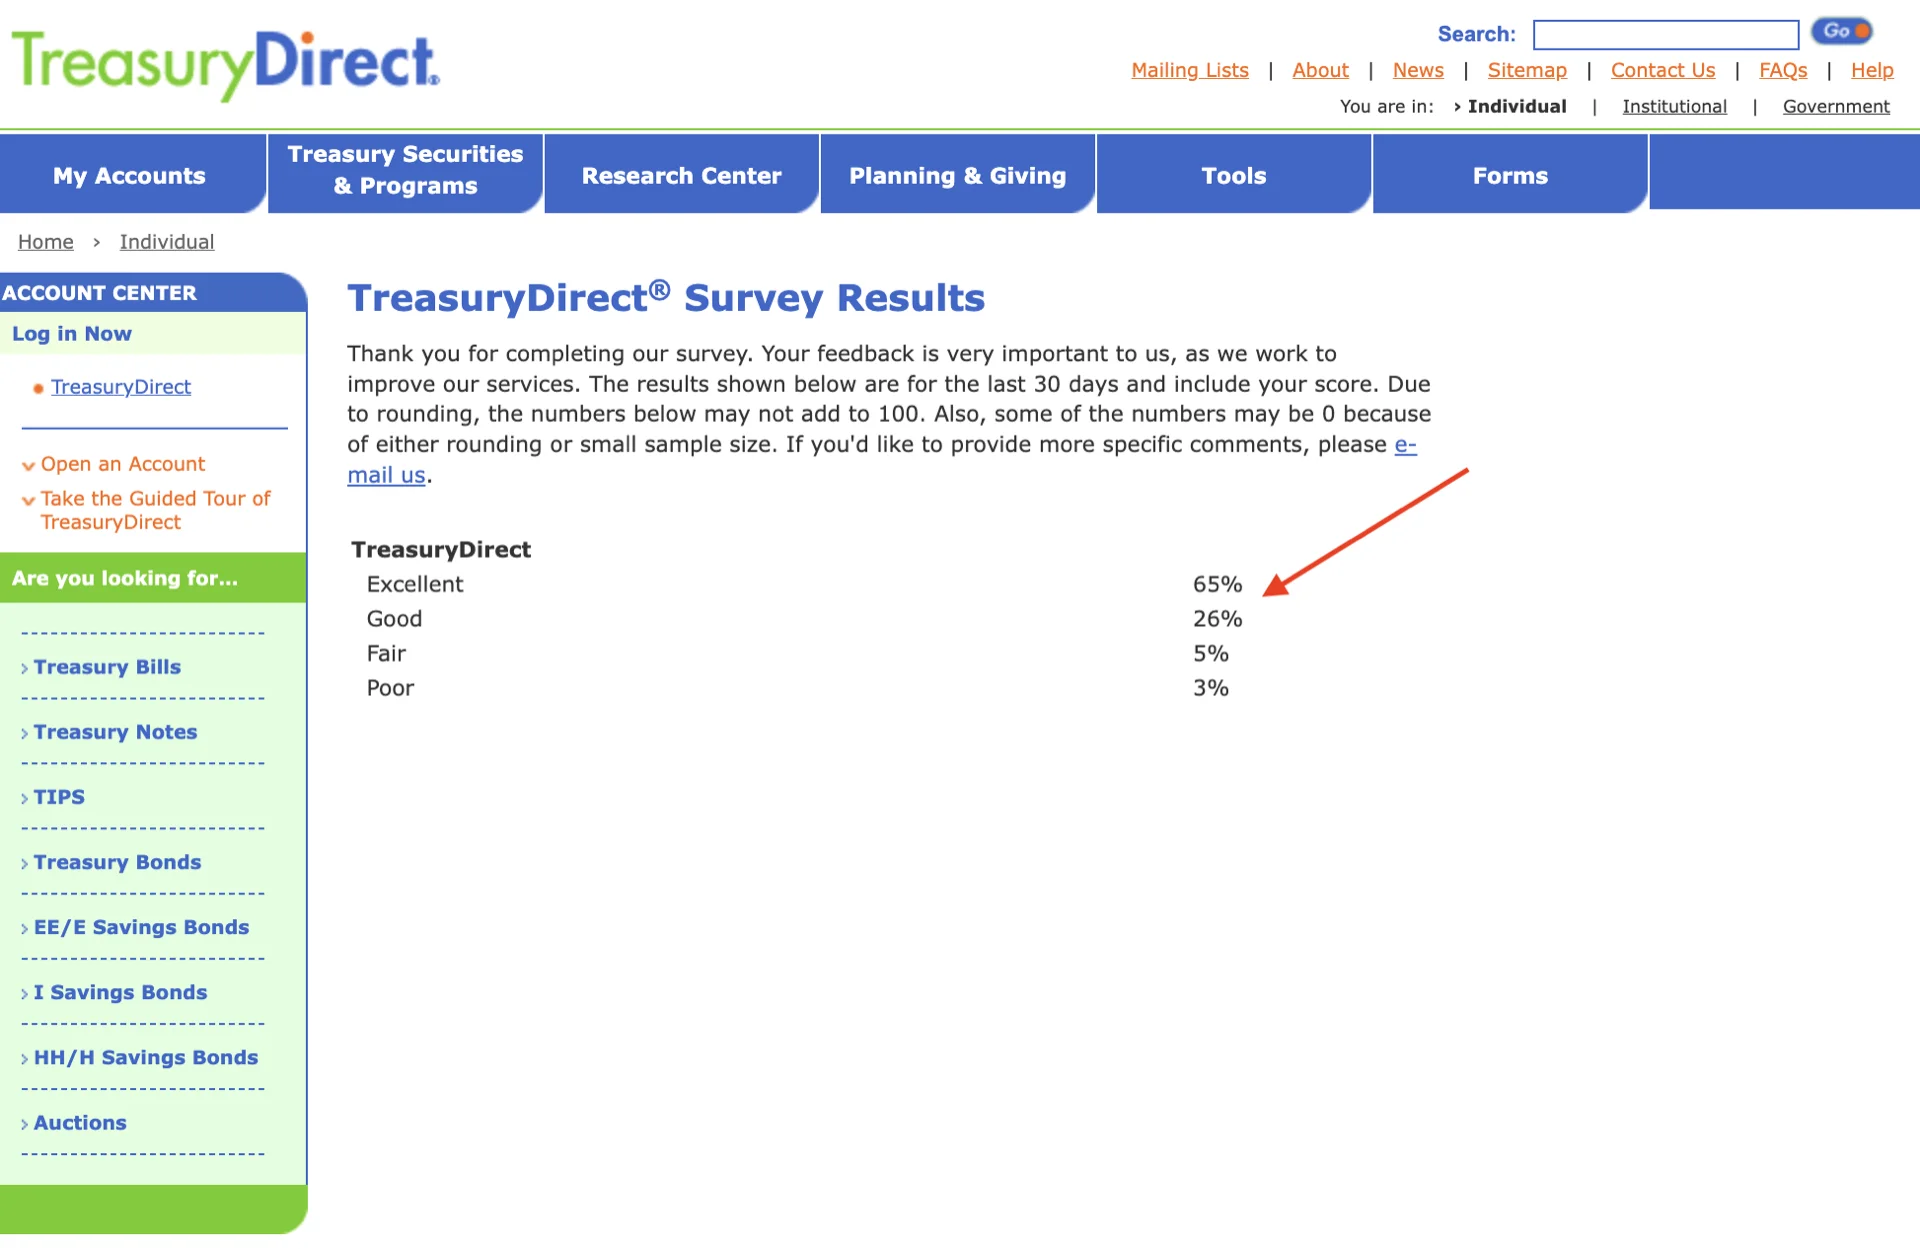
2023年3月调查截图:90%为优秀或良好
下方截图显示,2023年3月时,之前30天的评价中有**90%**为良好或优秀。这些是退出登录调查的回答,不是所有访客的代表性样本,也不能说明用户今天如何评价该服务。
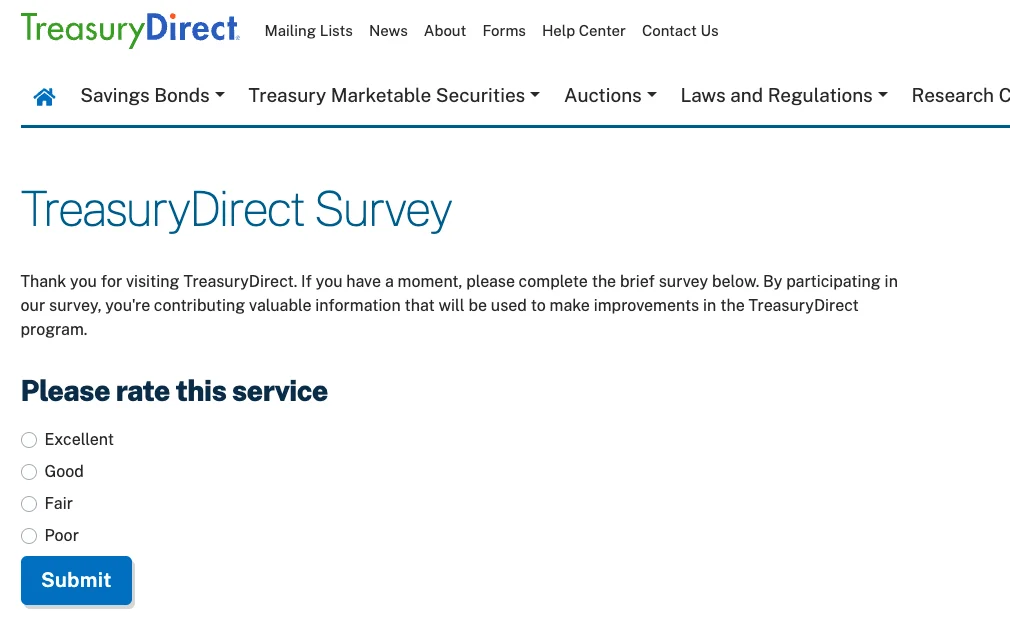
当时的调查问题如下:
TreasuryDirect能做好主要的实用功能
我不是设计专家,但我认为有用的问题是:能否开户、关联银行账户、购买证券和设置再投资?这些才是这项服务重要的功能。
- TreasuryDirect提供开户和银行账户关联功能。
- 符合条件的证券可以再投资。
- 购买国库券的最低金额为$100,2026年11月2日核查。历史利率背景见国库券:APY超过4.5%,免州及地方税(2023年2月快照)。
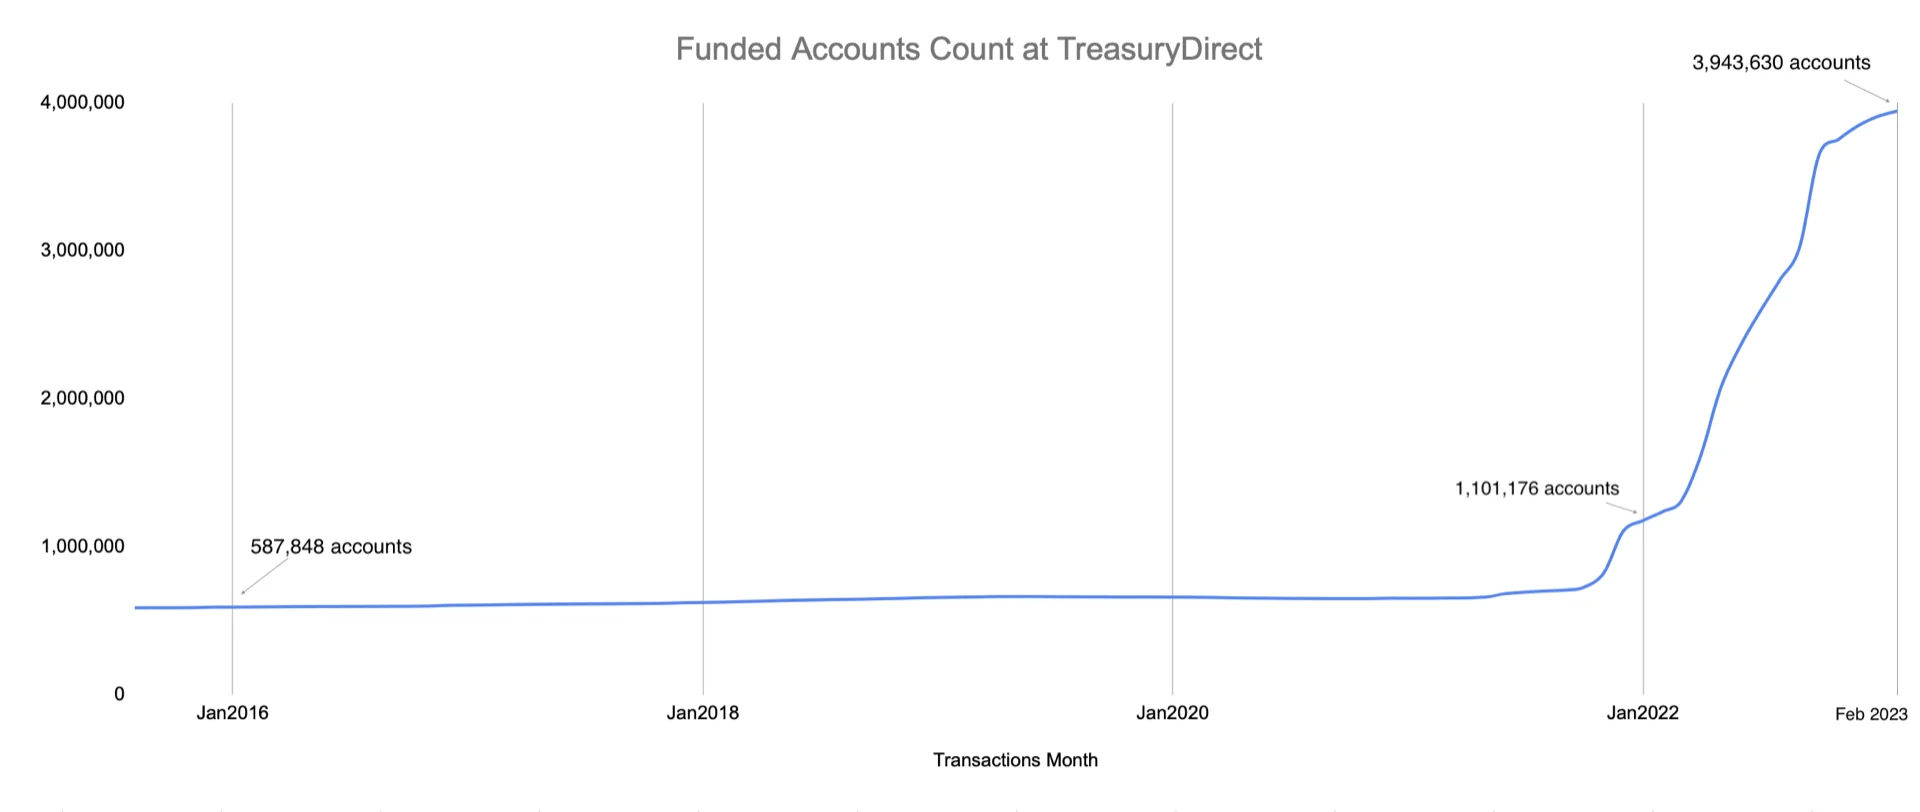
2023年2月近400万个持仓账户,对比2022年1月约100万个
下方历史图表显示,2023年2月约有390万个持仓账户,而2022年1月约为110万个。
(持仓账户指包含资产的TreasuryDirect账户。)
账户数约为原来的3.5倍。这说明使用量增长,而不能证明每位用户都觉得网站容易使用。
下面是2006年1月(全球金融危机前)至2023年2月,通过TreasuryDirect网站交易的净销售总额。图表显示2022年期间大幅增长。
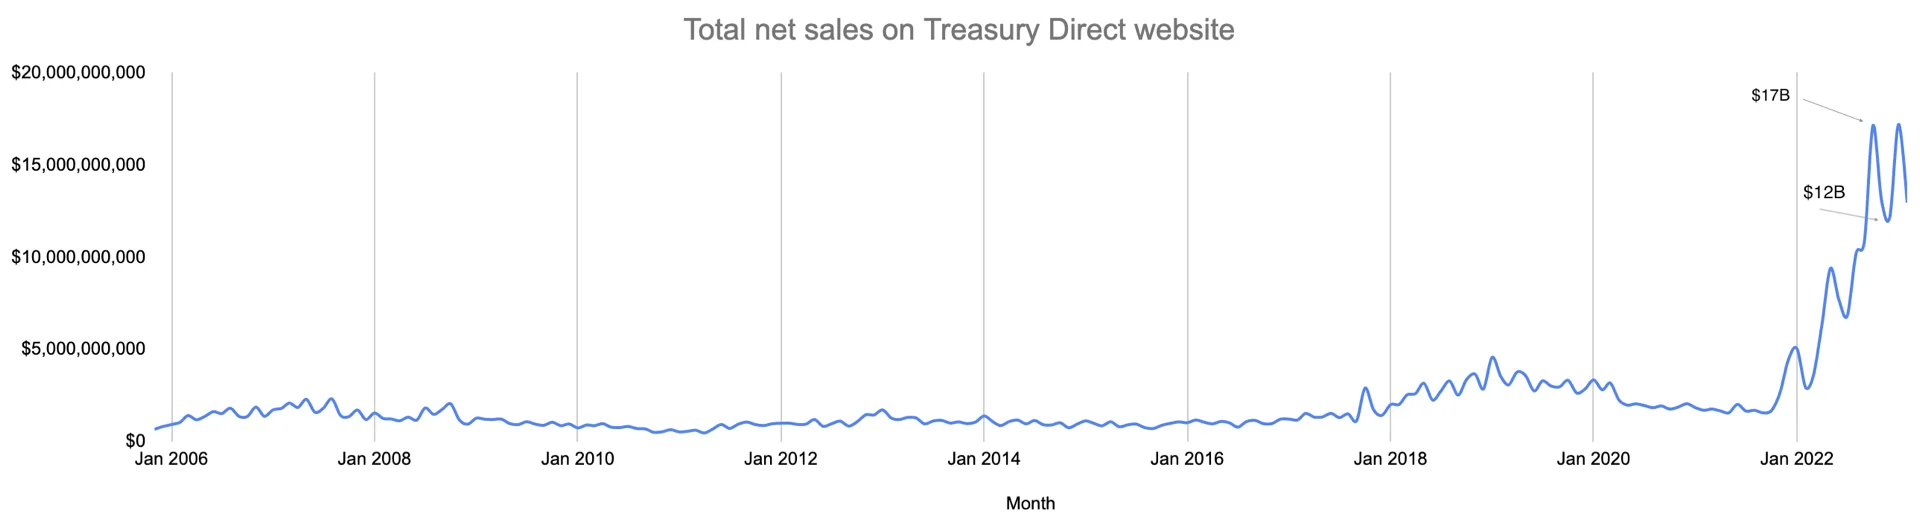
这些数字提供了有用背景,不过仅凭使用量无法解决设计上的争论。
留意背后的利益
下次听到有人在广告或播客里说TreasuryDirect很烂,或者像1990年代的网站,不要照单全收。问问对方想卖什么,利益是什么。
在美国,批评政府服务也颇为“流行”。很多服务确实很差,甚至很差很差。但我认为,这个为个人投资者提供基本功能的网站不属于这种情况。
还要留意设计和通知的小手段,它们会让你频繁打开投资或储蓄应用,觉得必须“做点什么”。催你多交易不一定符合你的利益。应该检查费用和激励机制,不要假定更多操作就会带来帮助。
我比较过TreasuryDirect和其他券商网站吗?
这是一篇对TreasuryDirect设计的看法,不是券商服务的逐项比较。如果你满意目前用于购买国库券或国债的券商账户,继续使用就好。
也不要只听我的。看看自己需要什么功能,再判断网站能否满足。
免责声明: 这是教育内容,不是建议。本文不构成财务、投资、信用、税务、保险、医疗或法律建议,也不构成开通、购买或使用任何产品或账户的推荐。利率、额度、规则、费用和优惠会经常变化,而我在这些领域都不是持牌顾问。请自行查证,向提供方或相关机构(例如 IRS)核实最新数字和条款,并在依据本文任何内容行动之前咨询合格的专业人士。你的实际情况可能与本文的示例不同。