2026 के लिए अपडेट: यह पोस्ट मूल रूप से 2022 में प्रकाशित हुई थी। नवीनतम रणनीतियों और एक व्यापक गाइड के लिए, देखें Building Credit in the US as an Expat: The Complete 2026 Guide।
अमेरिका में expats के लिए credit score सुधारना मुश्किल हो सकता है। अक्सर US credit history नहीं होती, इसलिए शुरुआत कठिन है। History न होने का मतलब score बनाने के लिए पर्याप्त जानकारी न होना हो सकता है, न कि score zero होना। इस post में नए आए लोगों के लिए भी score सुधारने के सुझाव हैं।
मैं यह भी मानता हूँ कि आपके पास पहले social security number (SSN) नहीं था और पहली बार उसके लिए आवेदन कर रहे हैं या उसे पा रहे हैं। यह अमेरिका आने के बुनियादी कदमों में से एक है।
Credit score से अपरिचित हों तो FICO score का यह लेख देखें या Google पर basics खोजें। हाल में अमेरिका आए हैं तो शायद payment history नहीं होगी।
अमेरिका में एक expat के रूप में अपना क्रेडिट स्कोर सुधारने में आपकी मदद करने के लिए यहां कुछ सुझाव दिए गए हैं:
1. City National Bank के expatriate banking विकल्प देखें
जैसा मेरे US relocation सुझावों में है, आने से पहले City National Bank से credit card के लिए आवेदन के बारे में पूछें।
उनकी expatriate banking brochure में US SSN, credit history या permanent address के बिना आवेदन का वर्णन है। Identity, address और employment documents भी दिए हैं। बैंक से मौजूदा requirements पूछें; हर applicant qualify नहीं करता।
नीचे LA branch की तस्वीर है।
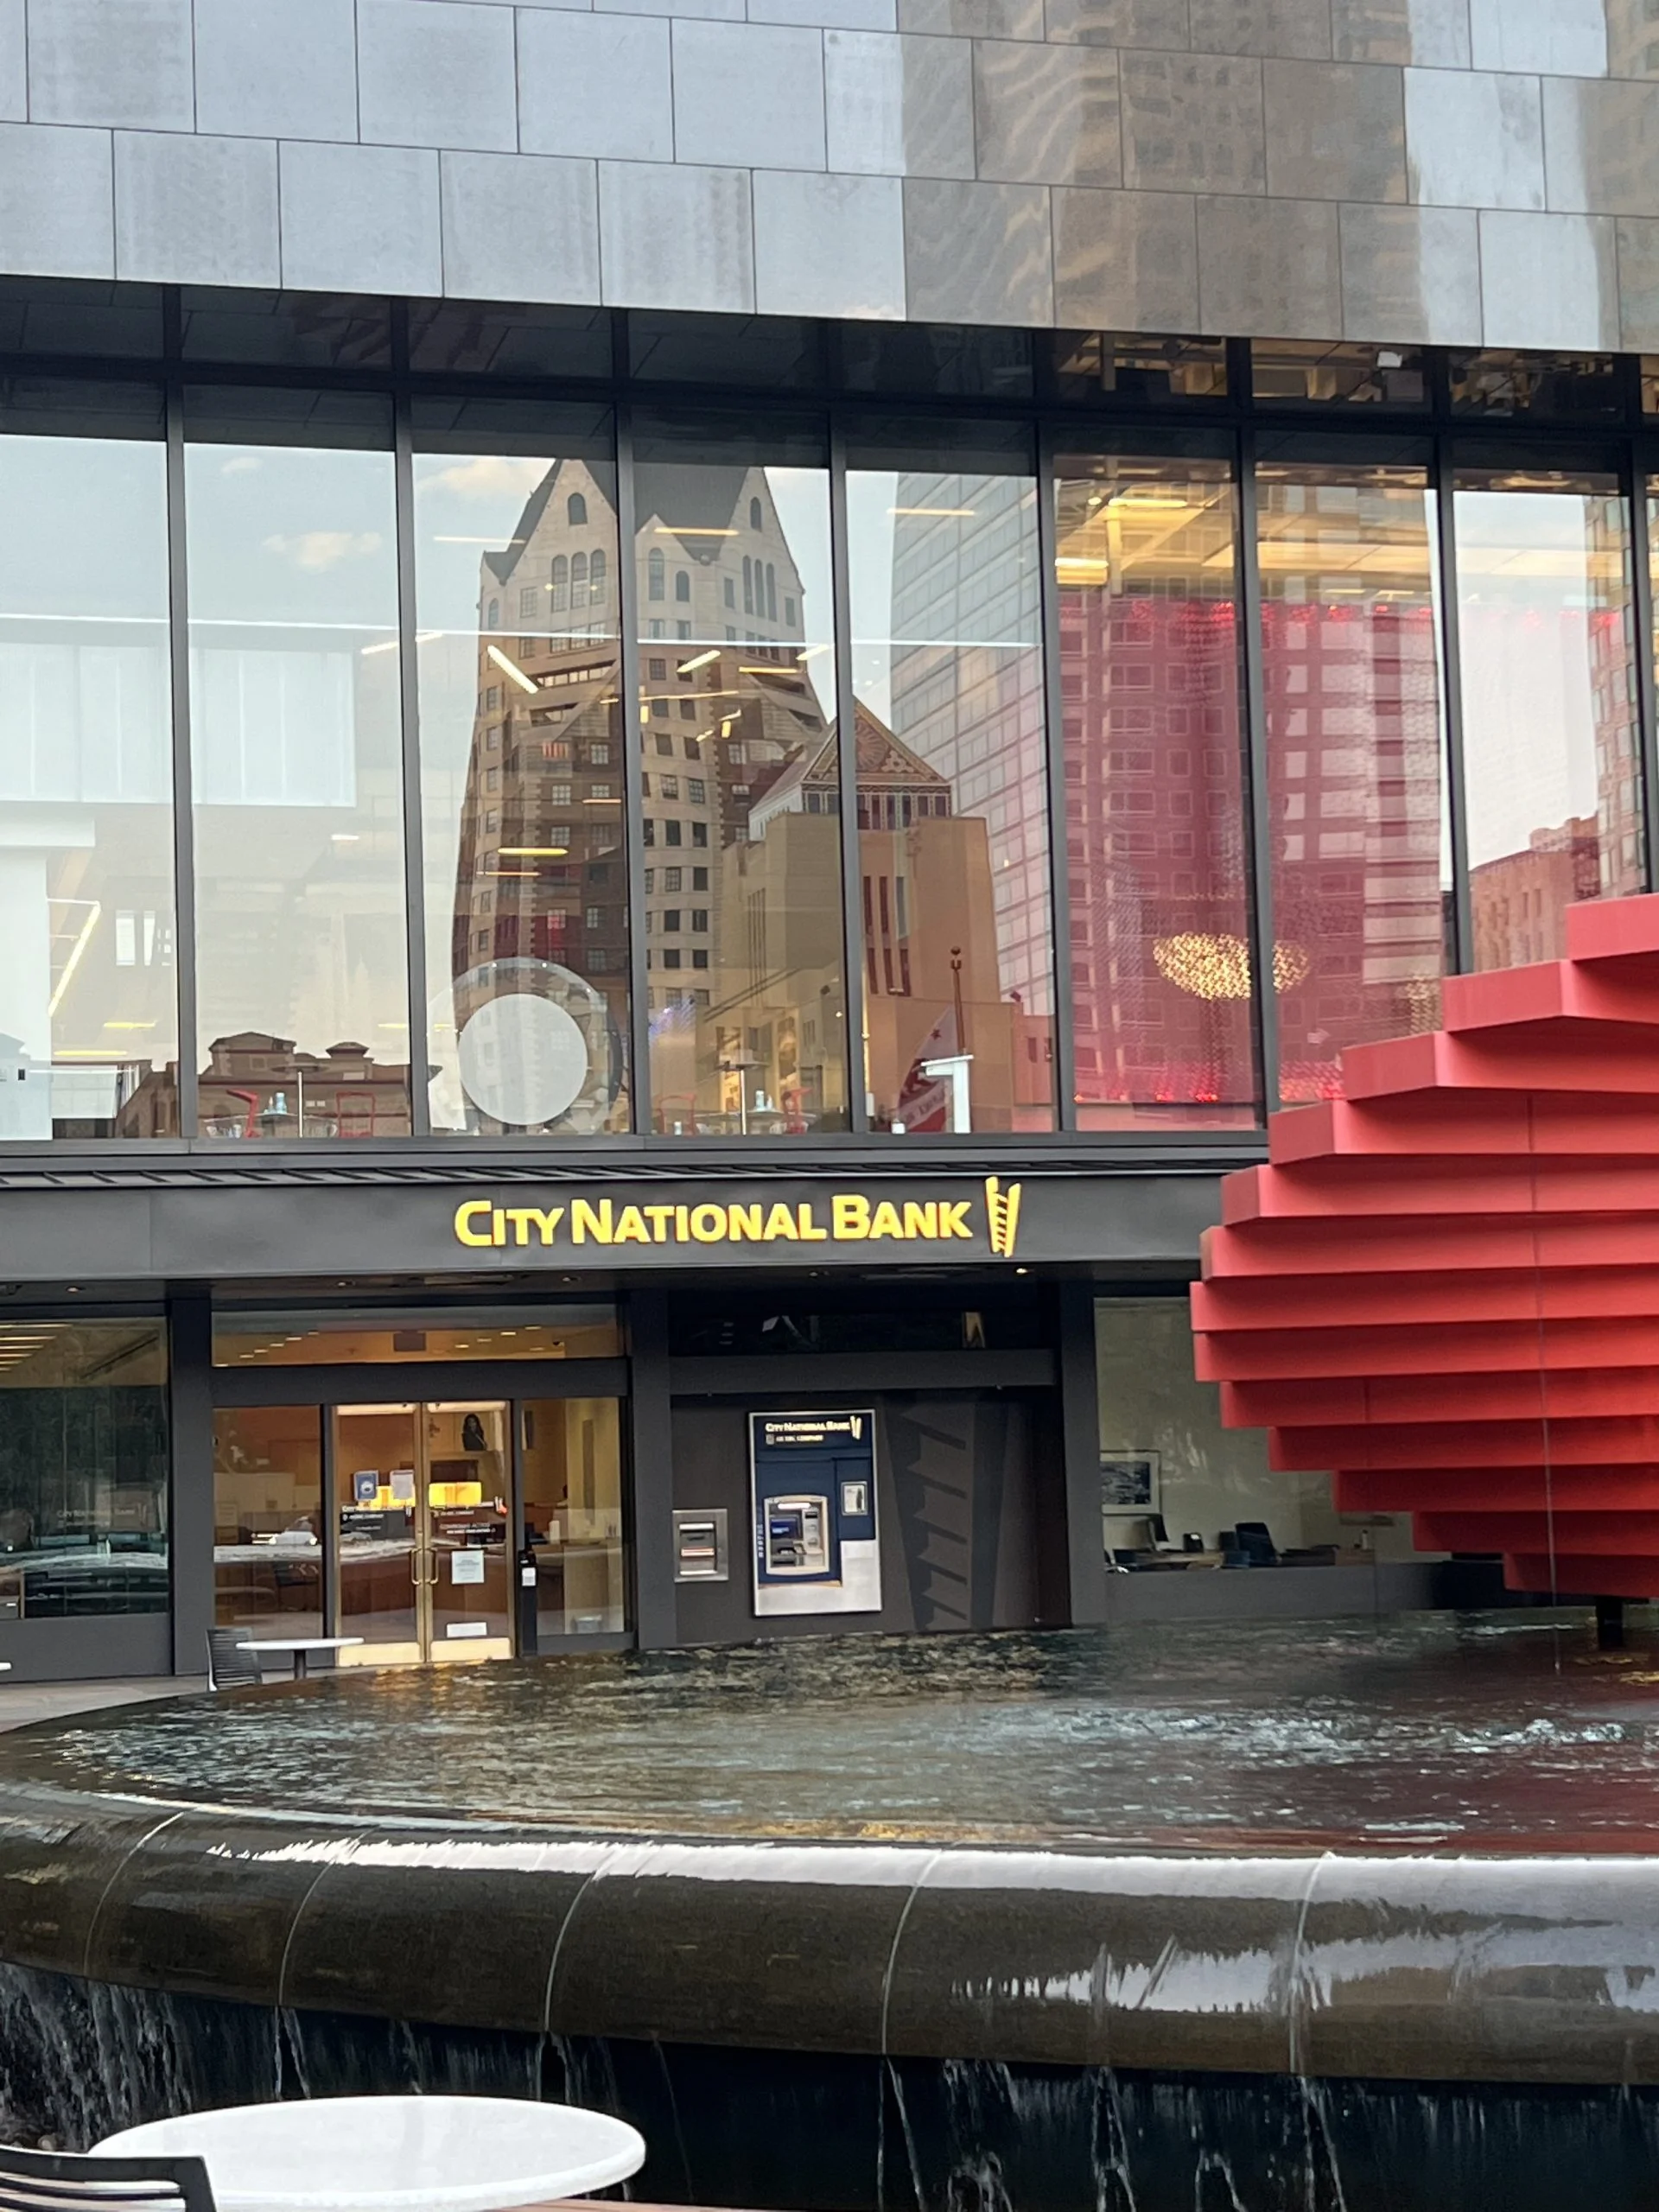
Card चुनने से पहले fees, benefits और offered limit की तुलना करें। Approval, कोई खास limit या पहले हफ्ते में delivery की guarantee नहीं है। Credit बनाने में बैंक का account और payment history report करना मायने रखता है; केवल card activate करना score की guarantee नहीं।
2. Chase के साथ banking relationships स्थापित करें
Chase पर विचार कर रहे हैं तो checking या savings account खोलने से पहले विकल्प देखें। इससे आपकी जानकारी system में होगी। Banking relationship भविष्य में credit approval की guarantee नहीं। खोलने से पहले account fees और offer terms देखें।
वर्तमान उच्च-ब्याज दर को देखते हुए, मैं दृढ़ता से आपको अन्य वित्तीय संस्थानों में high-yield saving account (HYSA — उच्च-ब्याज बचत खाता) भी खोलने की सलाह देता हूं। वे जो interest offer कर सकते हैं वह 4%+ के आसपास हो सकती है (top accounts अक्टूबर 2026 तक करीब 4.3% APY देते हैं)। यदि आप high-yield saving accounts के बारे में नहीं जानते, तो HYSA के बारे में मेरी blog post देखें।
3. due date से पहले अपना क्रेडिट कार्ड balance पूरा भुगतान करके utilization rate कम रखें
चूंकि payment history का credit score पर सबसे बड़ा प्रभाव होता है और आपके पास कोई credit history नहीं है, इसलिए वित्तीय संस्थानों को यह दिखाना महत्वपूर्ण है कि आप एक विश्वसनीय ग्राहक हैं। इसका मतलब है हमेशा अपना क्रेडिट कार्ड balance पूरा और due date से पहले भुगतान करना।
4. American Express क्रेडिट कार्ड के लिए साइन अप करें
American Express के Global Card Relationship में देशों के बीच जाने वाले eligible existing cardmembers के लिए रास्ता है। मौजूदा Amex relationship पर विचार हो सकता है, approval guaranteed नहीं। सीधे Amex से eligibility और documents की मौजूदा requirements पूछें; यह न मानें कि केवल SSN स्वीकार होता है या विदेश में जारी हर card qualify करता है।
Card का चुनाव जरूरत, fees और अपेक्षित इस्तेमाल पर है। अक्सर travel करते हैं तो travel benefits उपयोगी हो सकते हैं, लेकिन उनकी value annual fee से तुलना करें। American Express Platinum एक उदाहरण है।
यह न मानें कि हर Amex revolving-credit utilization की calculation में fixed limit जोड़ती है। Charge cards आम तौर पर revolving credit cards से अलग काम करते हैं; जाँचें product कैसे report होता है और scoring model उसे कैसे देखता है।
5. Secured credit card लें यदि आप City National Bank और American Express cards के लिए apply नहीं कर सकते
किसी भी कारण से, यदि आप उपरोक्त tactics का लाभ नहीं उठा सकते यानी City National Bank और American Express से credit cards नहीं मिल सकते, तो आपको एक secured credit card से शुरुआत करनी पड़ सकती है। आप secured credit cards के बारे में pros, cons और अन्य जानकारी यहां पढ़ सकते हैं।
6. अपने landlord से credit bureaus को किराया भुगतान रिपोर्ट करने के लिए कहें
यह कहते हुए, मैं मान लेता हूं कि आप property के मालिक नहीं हैं बल्कि कहीं किराए पर रहते हैं। किराया देना आपके payment history को मजबूत और अधिक consistent बनाता है जब credit bureaus को रिपोर्ट किया जाता है।
7. utility bills, phone bills और अन्य नियमित bills के लिए auto payment सेट करें
Regular bills के auto payment में मन की शांति सहित कई फायदे हैं। एक ही checking account से bills देने पर कुछ महीनों बाद Experian Boost या ऐसी services इस्तेमाल कर सकते हैं। ये account history में regular bill payments पहचानती हैं। बढ़ोतरी guaranteed नहीं, और सभी lenders Experian Boost से प्रभावित scores इस्तेमाल नहीं करते।
8. बहुत सारे credit cards जल्दी खोलने की जल्दबाजी न करें
Credit card application में hard inquiry हो सकती है, जिससे score प्रभावित हो सकता है। Soft eligibility check अलग है; offer स्वीकार करने या account खोलने से पहले issuer disclosures पढ़ें। US history कम है तो नई card approve न होने की संभावना भी ज्यादा है। Sign-up bonuses या travel points और miles का अधिक लाभ चाहिए तो apply करने से पहले कौन सी card कब लें, इसकी research करें।
यहां कुछ quick tips हैं:
- अपना Amex platinum card मिलने के बाद, Chase Sapphire Preferred या Chase Sapphire Reserve जैसे suitable Chase card खोलने से पहले कुछ महीने प्रतीक्षा करें।
- Rent करते हैं तो Bilt card की दूसरे विकल्पों से तुलना करें, housing rewards की spending requirements भी देखें।
- Amazon पर shopping करते हैं तो store card का मौजूदा offer देखें। Synchrony के अनुसार, eligible Prime cardmembers eligible purchases पर 5% back चुन सकते हैं; यह हर cardholder या खरीद पर बिना शर्त लागू rate नहीं।
- Unofficial rule को approval या rejection की guarantee मानने के बजाय issuer की मौजूदा application requirements खोजें।
- नई card के लिए sign up करने से पहले bonuses देखें और तय करें कि क्या यह लाभदायक है।
9. तीनों credit bureaus के साथ free accounts के लिए sign up करें
मैं अमेरिका में तीन credit bureaus के बारे में आपकी उलझन समझता हूं। आपका समय बचाने के लिए, मैं recommend करता हूं:
- तीनों के साथ free accounts के लिए sign up करें: Experian, Equifax, और TransUnion
- Free credit reports में free scores होना जरूरी नहीं। CFPB बताता है कि कुछ card issuers और अन्य services scores देते हैं; costs और subscription terms जाँचें।
- AnnualCreditReport.com से तीनों bureaus की reports देख सकते हैं। अपनी report देखने से score को नुकसान नहीं होता। Model, bureau और calculation date के अनुसार scores अलग हो सकते हैं; अचानक बदलाव जाँचें, हर fluctuation को harmless न मानें।
- यदि आप और explore करना चाहते हैं, तो credit karma के साथ भी एक free account के लिए sign up कर सकते हैं।
- तीन credit bureaus के साथ sign up करने के बाद, आपको अपनी credit reports freeze करनी चाहिए। Credit report freeze करने से आपका credit score प्रभावित नहीं होगा।
- मैं यहां हर expat को अपनी credit reports क्यों freeze करनी चाहिए के बारे में और लिखता हूं।
10. अतिरिक्त सुझाव
आप बिना state/local tax के करीब 4% APY कमा सकते हैं
अक्टूबर 2026 तक US Treasury bills (सरकारी बिल) के interest rates करीब 4% annual percentage yield (APY) हैं — 4-सप्ताह के bill पर लगभग 3.94%, और लंबी maturities पर करीब 4.4%। आप यहां और पढ़ सकते हैं।
FICO score को समझें
साथ ही, जो लोग FICO score के बारे में बहुत अधिक समझना चाहते हैं, उनके लिए FICO score को समझने की expat गाइड यहां है।
Travel benefits के लिए Credit card
यदि आप जानना चाहते हैं कि travel benefits के लिए कौन से credit cards मिलने चाहिए, तो यहां एक गाइड है।
Rent के लिए Credit card में गहराई से जाएं
मैंने Bilt credit card या Bilt rewards program के बारे में एक deep-dive लेख लिखा है।
अपने Credit Score को प्रभावित किए बिना Credit Card के लिए Apply करना
यदि आप सोच रहे हैं कि क्या आप अपने credit score को प्रभावित किए बिना credit card के लिए apply कर सकते हैं, तो इस लेख पर एक नजर डालें।
11. अतिरिक्त FAQs
शून्य से credit बनाने में कितना समय लगता है?
यह scoring model और report की जानकारी पर निर्भर है। FICO की requirements हैं: कम से कम एक account छह महीने या अधिक पुराना हो, कम से कम एक account पिछले छह महीनों में bureau को report किया गया हो और report में मृत्यु का संकेत न हो। ये किसी खास score की guarantee नहीं हैं।
क्या एक विदेशी के रूप में मेरा credit score है?
केवल nationality यह तय नहीं करती कि credit score है या नहीं। US credit history नहीं हो तो report में score बनाने के लिए जानकारी अपर्याप्त हो सकती है।
Facebook group Asian Expats in the US tips सीधे share करने और चर्चा करने का एक और स्थान है।
अभी के लिए बस इतना।
धन्यवाद,
Chandler
Disclaimer: यह educational content है, advice नहीं। यहाँ कुछ भी financial, investment, credit, tax, insurance, healthcare या legal advice नहीं है, और यहाँ कुछ भी किसी product या account को खोलने, ख़रीदने या use करने की recommendation नहीं है। Rates, limits, rules, fees और offers अक्सर बदलते रहते हैं, और मैं इनमें से किसी भी field में licensed adviser नहीं हूँ। अपनी खुद की research करें, current figures और terms को provider या relevant authority (जैसे IRS) से verify करें, और यहाँ पढ़ी किसी भी बात पर action लेने से पहले qualified professional से बात करें। आपकी circumstances इस post के examples से अलग हो सकती हैं।