Updated for 2026: Ang post na ito ay orihinal na na-publish noong 2022. Para sa pinakabagong strategies at komprehensibong gabay, tingnan ang Building Credit in the US as an Expat: The Complete 2026 Guide.
Kung hindi ka pamilyar sa FICO score, ito ang pinakamalawak na ginagamit na credit score sa US, na 90% ng mga nangungunang lender ang gumagamit sa pagdedesisyon ng pagpapautang. Ginawa ng Fair Isaac Corporation (FICO) ang FICO score mahigit 30 taon na ang nakalipas, at mababasa mo ang lahat tungkol dito sa opisyal na website. Ang post na ito ay high-level na buod ng lahat ng sa tingin ko ay mas mahalagang malaman, lalo na mula sa perspektibo ng expat.
Ano ang FICO score?
Ang FICO Scores ay tatlong-digit na numero na batay sa impormasyon sa iyong mga credit reports. Tinutulungan nito ang mga lender na magdesisyon nang mas matalino at mas mabilis kung kanino sila magpapautang. Gayunpaman, magkakaiba ang criteria nila kung ano ang itinuturing na magandang FICO Score. Narito ang rough na gabay:
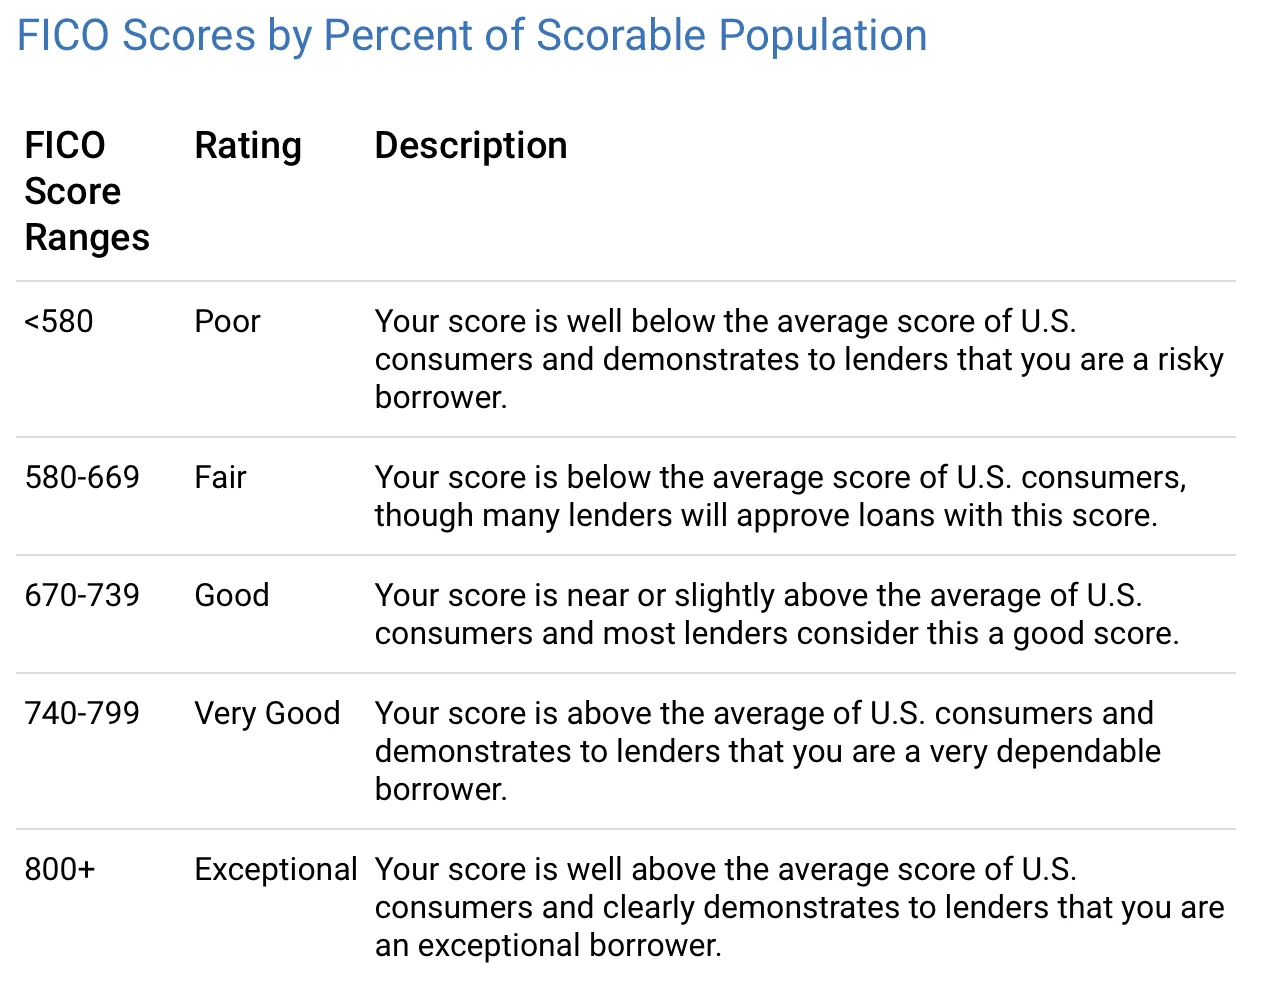
Ang magandang FICO Score ay makakatipid sa'yo ng libo-libong dolyar sa interest at fees. Bagama't ang FICO score ang pinakamalawak na ginagamit, hindi ito ang tanging credit score sa US. Iba ang paraan ng pagkalkula ng ibang credit scores kumpara sa FICO Scores.
May iba't ibang FICO score versions
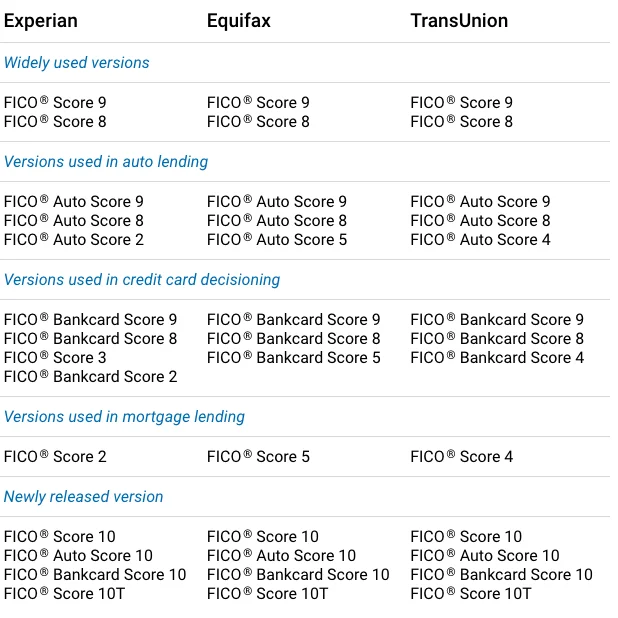
"Habang umuunlad ang demand ng consumer para sa credit, paggamit ng consumer ng credit, mga requirement ng lender para sa credit-granting, at mga kasanayan sa data reporting sa paglipas ng panahon, pana-panahon naming ire-redevelop ang FICO Score model para magbigay ng mas predictive na score sa mga lender at consumer." (direktang quote mula sa FICO website). May iba't ibang version ng FICO Scores, kasama ang mga industry-specific na version. Ang FICO Score 8 at 9 ang pinakamalawak na ginagamit na mga version. Ang FICO Score 10 ang pinakabago.
Maaaring mas matagal mag-upgrade ang ilang lender sa pinakabagong version ng FICO Score. Narito ang mga detalye:
Paano kinakalkula ang FICO score?
Magandang overview ang larawan sa ibaba:
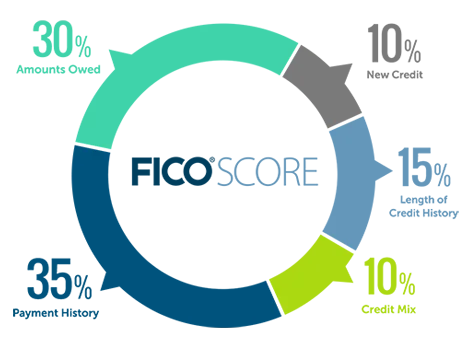
Sa kabuuan, limang kategorya ang ginagamit sa pagkalkula ng FICO scores. Ang payment history ang pinakamahalagang factor sa pagtukoy ng FICO Scores (35% ang kontribusyon). General guide lang ang mga percentage na ito, at ayon sa myFICO, maaaring magkaiba-iba sa bawat tao ang bigat ng bawat kategorya. Kinakalkula ang FICO Scores mula lang sa impormasyon sa credit report mo. Gayunpaman, maaaring tingnan ng mga lender ang iba pang factors sa pagdedesisyon ng credit.
Payment history (35%) — ang malaking isa
"Ipinapakita ng payment history kung paano mo binayaran ang iyong mga account sa haba ng iyong credit. Ang ebidensiyang ito ng pagbabayad ang pangunahing dahilan kung bakit 35% ng iyong score ang payment history at isa itong pangunahing factor sa pagkalkula nito. Ipinapakita ng research na ang iyong track record ng pagbabayad ang may tendency na maging pinakamalakas na predictor ng likelihood na babayaran mo ang lahat ng utang ayon sa napagkasunduan. At gaya ng maiisip mo, ang number one priority ng lender ay ang nakaraan mong record sa pagbabayad (o hindi pagbabayad) ng mga utang mo." (direktang quote mula sa FICO website)
Kasama sa payment history ang credit cards, retail accounts, installment loans, mortgages, at iba pang uri ng account. Hindi awtomatikong "score-killer" ang ilang late payments. "Ang pangkalahatang magandang credit history ay maaaring mag-outweigh ng isa o dalawang instances ng late credit card payments"
Gayundin, hindi garantiya ng perpektong score ang kawalan ng late payments.
Itinuturing na medyo seryoso ang bankruptcies. Maaaring manatili sa credit report ang bankruptcy nang 7-10 taon, depende sa uri.
Halaga ng utang (30%) — bantayan ang utilization
Ang Amounts Owed ay factor na bumubuo ng 30% ng FICO® Score. Isinasaalang-alang din ang halagang utang sa iba't ibang uri ng account at ang bilang ng mga account na may balance. Mahalagang factor sa FICO Scores ang credit utilization ratio, kaya subukang panatilihing mababa hangga't maaari ang utilization rate mo. Kung ang kabuuang revolving credit limit mo (o available credit limit) ay $10,000 sa lahat ng credit cards mo, at may outstanding balance kang $3,000, 30% ang utilization rate.
Bukod dito, hindi awtomatikong ginagawang high-risk borrower ang isang tao dahil lang may utang siya.
Ang pagbabayad ng credit card nang buo bawat buwan ay hindi laging nangangahulugang $0 ang lalabas na account balance sa credit report. Isang trick ay alamin kung anong araw ng buwan inilalabas ang monthly credit card statement mo (o statement closing date) at magbayad nang maaga ng pinakamalaki mong kayang bayaran BAGO ang petsang iyon para mapababa ang statement balance.
Haba ng credit history (15%)
15% ng FICO Score ang haba ng credit history. Ang magandang balita, kahit ang mga walang mahabang credit history ay puwedeng magkaroon ng mataas na FICO Score kung maganda ang iba pang bahagi ng credit report nila.
Maaaring mahirap magbukas ng credit lines para buuin ang FICO Score kung wala kang magandang FICO Score.
Gayunpaman, puwedeng mabuo ang credit history sa pamamagitan ng secured credit cards, co-applicants, pagpapanatiling mababa ang balances at pagbabayad on time.
Pag-isipang mabuti bago isara ang pinakalumang account mo. Karaniwang patuloy na binibilang ng FICO Scores ang saradong account habang nasa credit report mo pa ito, na kadalasang mga 10 taon para sa account na nasa good standing, kaya maaaring bumaba ang haba ng credit history mo sa hinaharap kapag nawala na ito sa report. Inaalis din ng pagsasara ng card ang available credit nito, na maaaring magpataas ng utilization rate mo. Alinman sa dalawa ay maaaring magkaroon ng negatibong epekto.
Credit mix (10%)
Ang credit mix ay ang mga uri ng credit na mayroon ka, tulad ng credit cards, retail accounts, installment loans, finance company at mortgage loans. "Tinatasa ng mga creditor ang risk ng pagpapautang sa pamamagitan ng iba't ibang factors, isa na rito ang kakayahan mong mahusay na mamahala ng iba't ibang uri ng credit." 10% lang ng FICO Score ang credit mix, kaya malamang hindi nito matutukoy kung makakakuha ka ng credit mula sa mga lender. Makakatulong sa credit score mo ang magandang credit mix, pero maaaring hindi sulit ang panganib na bumaba ang score mo para lang mag-apply ng maliit na loan.
Ang pag-apply para sa maraming bagong credit lines sa maikling panahon ay maaaring magpababa ng credit score mo. Dahil maaaring makita ng mga creditor ang sobrang dami ng bagong account sa maikling panahon bilang tanda ng financial distress.
Bagong credit (10%)
10% ng FICO® Score ang new credit. Ang pagbubukas ng ilang bagong credit account sa maikling panahon ay maaaring magpakita ng mas malaking risk. Sa bawat hard inquiry sa report mo, maaaring pansamantalang bumaba ng ilang puntos ang score mo. "Maraming uri ng inquiries ang hindi na binibilang. At pinapayagan ng score ang "rate shopping"." Kung nagko-compare ka ng mortgage rates, halimbawa, ayon sa CFPB, ang maraming credit check mula sa mga mortgage lender sa loob ng 45-araw na window ay itinatala bilang isang inquiry lang.
Hindi makakaapekto sa FICO Scores mo ang pag-check ng sarili mong credit report. Kapag naitatag mo na ang credit mo, puwede mo ring pag-isipan ang pag-freeze ng iyong credit reports. Hindi nakakaapekto sa credit score mo ang freeze, pero pinipigilan nito ang pagbubukas ng mga bagong account sa pangalan mo, kahit ikaw mismo ang magbubukas, hanggang sa alisin mo ito.
Ang bagong credit card na may malaking credit limit ay makakatulong na pababain ang credit utilization rate mo at maaaring mapabuti nito ang credit score mo sa paglipas ng panahon.
Iyan na ang lahat ng dapat malaman ng isang expat tungkol sa FICO score sa US. Pagkatapos ng artikulong ito, kung gusto mong matuto pa kung paano mag-apply ng credit card nang hindi naaapektuhan ang credit score mo, puwede mong tingnan ang link.
Puwede ka ring sumali sa isang group sa Facebook na tinatawag na Asian Expats in the US para makapagshare/makapag-discuss tayo ng mas maraming tips direkta.
Chandler
Disclaimer: Ito ay educational content, hindi advice. Wala sa mga ito ang financial, investment, credit, tax, insurance, healthcare, o legal advice, at wala ring rekomendasyon dito na magbukas, bumili, o gumamit ng anumang produkto o account. Madalas magbago ang mga rate, limit, rule, fee, at offer, at hindi ako licensed adviser sa alinman sa mga larangang ito. Gawin ang sarili mong research, i-verify ang kasalukuyang figures at terms sa provider o sa tamang ahensya (tulad ng IRS), at kumonsulta sa isang kwalipikadong propesyonal bago ka kumilos base sa nabasa mo dito. Maaaring iba ang sitwasyon mo sa mga halimbawa sa post na ito.