Na-update para sa 2026: Ang post na ito ay orihinal na na-publish noong 2022. Para sa mga pinakabagong estratehiya at komprehensibong gabay, tingnan ang Building Credit in the US as an Expat: The Complete 2026 Guide.
Maaaring mahirap para sa mga expat sa US na pagandahin ang credit score. Madalas ay wala silang US credit history, kaya mahirap magsimula. Ang kawalan ng history ay maaaring mangahulugang kulang ang impormasyon para makabuo ng score, sa halip na zero ang score. Sa post na ito, tatalakayin natin ang mga tip kahit bago ka sa bansa.
Ipapalagay ko rin na wala kang social security number (SSN) dati at ngayon ka pa lang nag-a-apply o kumukuha nito. Isa ito sa mga pundamental na hakbang ng relokasyon sa US.
Kung hindi ka pamilyar sa credit scores, may artikulo tungkol sa FICO score, o puwede mong hanapin ang basics sa Google. Kung kakalipat mo lang, malamang ay wala ka pang payment history.
Narito ang ilang tip para tulungan kang mapabuti ang iyong credit score bilang expat sa US:
1. Suriin ang expatriate banking options ng City National Bank
Tulad ng nabanggit sa aking US relocation tips, kausapin ang City National Bank bago lumipat para magtanong tungkol sa credit card application.
Inilalarawan ng kanilang expatriate banking brochure ang mga application na walang US SSN, credit history o permanent address. Nakalista rin ang identity, address at employment documents. Itanong ang kasalukuyang requirements; hindi lahat ng aplikante ay kwalipikado.
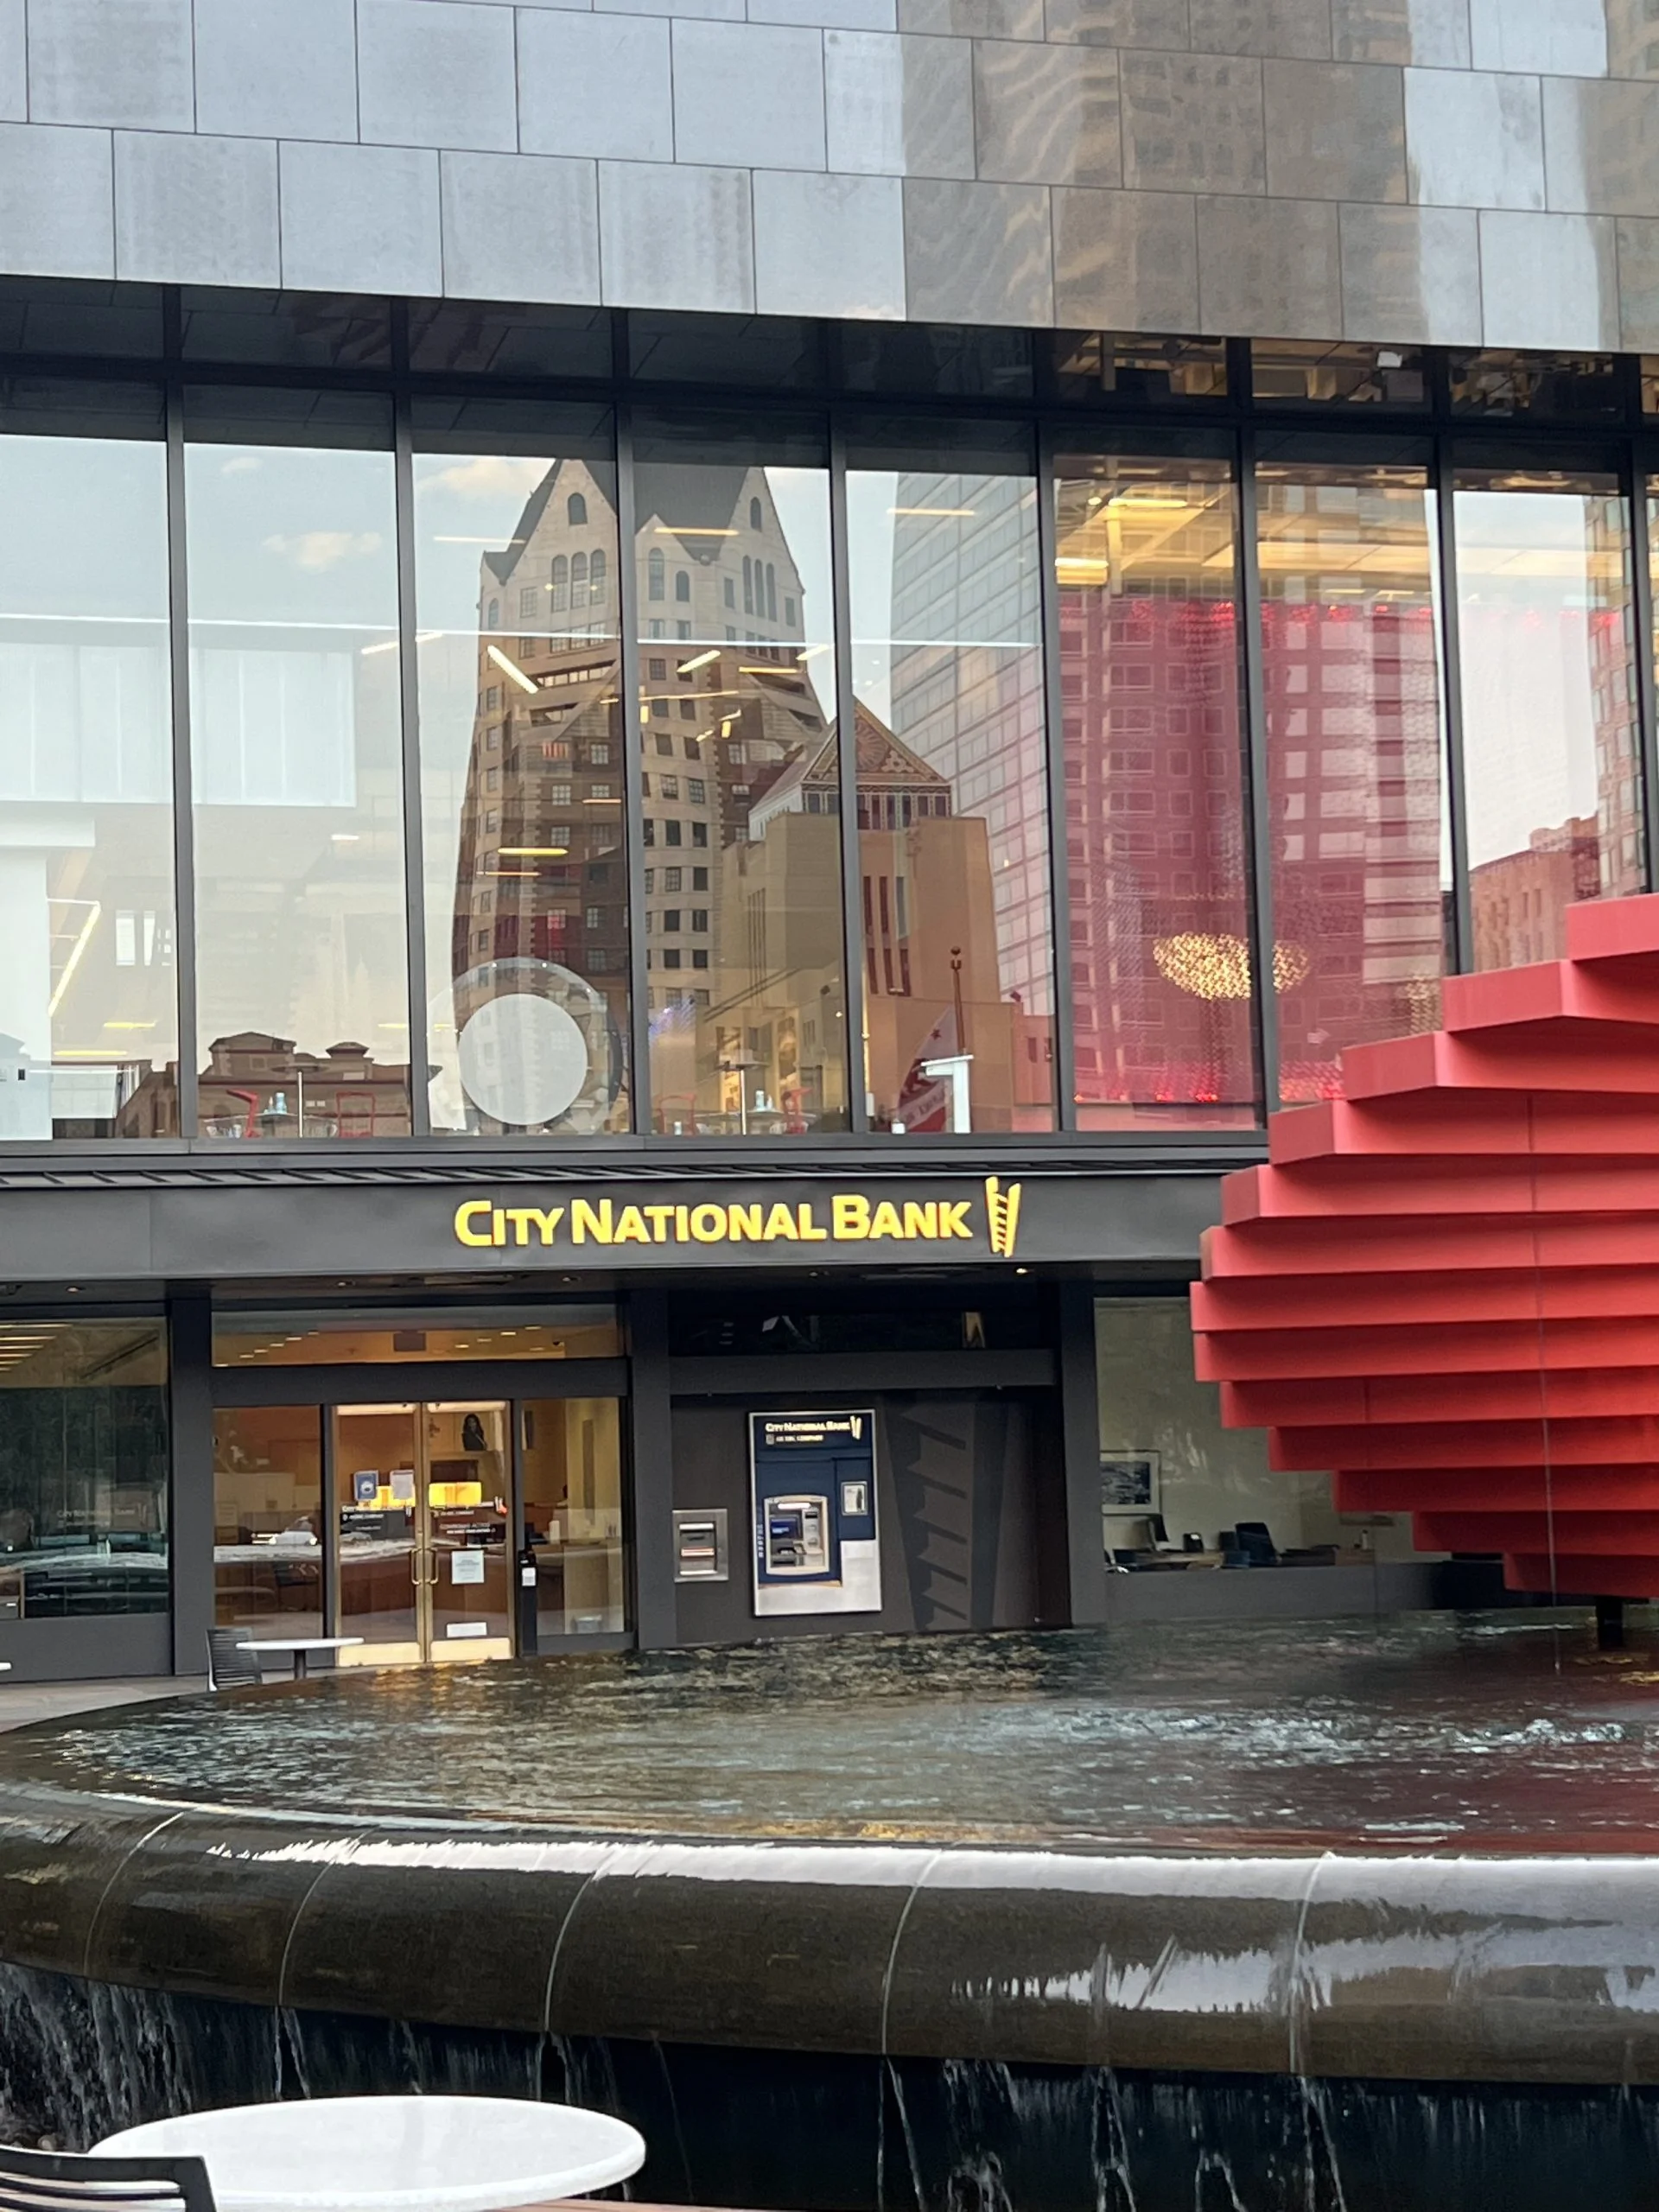
Nasa ibaba ang larawan ng sangay sa LA.
Ihambing ang fees, benepisyo at inaalok na credit limit bago pumili. Hindi garantisado ang approval, partikular na limit o pagdating sa unang linggo. Mahalaga sa pagbuo ng credit ang pag-report ng bangko sa account at payment history; hindi garantiya ng score ang pag-activate lang ng card.
2. Mag-set up ng banking relationship sa Chase
Kung isinasaalang-alang mo ang Chase, ihambing ang account options bago magbukas ng checking o savings account. Sa ganitong paraan, nasa system ang impormasyon mo. Hindi garantiya ng future credit approval ang banking relationship. Tingnan ang fees at offer terms bago magbukas.
Dahil sa kasalukuyang mataas na interest rate, lubos kong inirerekomenda na mag-bukas ka ng high-yield saving account (HYSA) sa ibang financial institution din. Ang interest na inaalok nila ay maaaring mga 4%+ (ang nangungunang accounts ay nagbabayad ng mga 4.3% APY noong Oktubre 2026). Kung hindi mo alam ang tungkol sa high-yield saving account, tingnan ang aking blog post tungkol sa HYSA dito.
3. Panatilihing mababa ang utilization rate sa pamamagitan ng pagbabayad ng credit card balance nang buo bago ang due date
Dahil ang payment history ang may pinakamalaking epekto sa credit score at wala kang anumang credit history, napakahalaga na ipakita sa mga financial institution na ikaw ay isang maaasahang customer. Ibig sabihin nito ay laging bayaran ang iyong credit card balance nang buo at bago ang due date.
Ang pagbabayad bago ang iyong statement date ay nakakatulong na bawasan ang iyong credit utilization rate at pinapanatili kang hindi makakapalya sa pagbabayad at makasira sa iyong credit score. Para maiwasan ito, mag-set up ng automatic payment o maglagay ng mga paalala sa iyong calendar. Higit pang tip kung paano panatilihing mababa ang utilization rate ay dito, sa ilalim ng tip #4
4. Mag-sign up para sa American Express credit card
May Global Card Relationship ang American Express para sa kwalipikadong kasalukuyang cardmembers na lumilipat sa ibang bansa. Maaaring isaalang-alang ang dating Amex relationship, pero hindi nito ginagarantiyahan ang approval. Suriin direkta sa Amex ang kasalukuyang eligibility at documentation requirements; huwag ipalagay na SSN lang ang tinatanggap na identifier o lahat ng foreign-issued cards ay kwalipikado.
Ang pagpili ay depende sa pangangailangan, fees at inaasahang paggamit. Makakatulong ang travel benefits kung madalas bumiyahe, pero ihambing ang halaga sa annual fee. Isang halimbawa ang American Express Platinum.
Huwag ipalagay na bawat Amex ay nagdaragdag ng fixed limit sa revolving-credit utilization calculation. Ang charge cards ay karaniwang iba sa revolving credit cards; alamin kung paano nire-report ang produkto at tinatrato ng scoring model.
5. Kumuha ng secured credit card kung hindi ka makapag-apply para sa City National Bank at American Express card
Kung sa anumang dahilan, hindi mo magamit ang mga taktika sa itaas ibig sabihin, pagkuha ng credit card mula sa City National Bank at American Express, maaaring kailanganin mong magsimula sa secured credit card. Medyo madaling makakuha nito. Maaari kang magbasa pa tungkol sa secured credit cards dito, kabilang ang mga kalamangan at kahinaan at kung ano pa ang kailangan mong malaman.
6. Hilingin sa iyong landlord na i-report ang iyong rent payment sa mga credit bureau
Sa pagsasabi nito, ipinapalagay ko na hindi ka may-ari ng property kundi umuupa sa isang lugar. Ang pag-upa ay nakakatulong na maging mas malakas at mas consistent ang iyong payment history kapag iniulat sa mga credit bureau. Maraming real estate management company ang gumagawa nito bilang bahagi ng kanilang regular na serbisyo/kontrata, kaya tanungin ang sa iyo.
7. Mag-set up ng auto payment para sa utility bill, phone bill, at iba pang regular na bill
Maraming benepisyo ang auto payment sa regular bills, kabilang ang peace of mind. Sa paggamit ng iisang checking account, maaari mong simulan ang Experian Boost o katulad na serbisyo pagkatapos ng ilang buwan. Sinusuri nila ang account history para sa regular na pagbabayad. Hindi garantisado ang pagtaas, at hindi lahat ng lenders ay gumagamit ng scores na naaapektuhan ng Experian Boost.
8. Huwag magmadaling mag-bukas ng maraming credit card
Ang credit card application ay maaaring magkaroon ng hard inquiry, na maaaring makaapekto sa score. Iba ang soft eligibility check; basahin ang disclosures ng issuer bago tumanggap ng offer o magbukas ng account. Kung kaunti pa ang US credit history mo, malaki rin ang tsansang hindi maaprubahan. Kung gusto mong sulitin ang sign-up bonuses o travel points at miles, magsaliksik kung anong card at kailan mag-a-apply bago magsumite.
Ngayon, kung gusto mo ng ilang mabilis na tip, narito sila:
- Pagkatapos makuha ang iyong Amex platinum card, maghintay ng ilang buwan bago mag-bukas ng angkop na Chase card tulad ng Chase Sapphire Preferred o Chase Sapphire Reserve. Maaari kang pumili ng alinman sa mga ito depende sa sign-up bonus sa oras ng application.
- Kung umuupa ka, ihambing ang Bilt credit card sa ibang opsyon, kasama ang spending requirements para sa housing rewards.
- Kung Amazon shopper ka, tingnan ang kasalukuyang store-card offer. Ayon sa Synchrony, puwedeng piliin ng kwalipikadong Prime cardmembers ang 5% back sa eligible purchases; hindi ito unconditional rate para sa lahat ng cardholder o pagbili.
- Suriin ang kasalukuyang application requirements ng issuer sa halip na ituring ang unofficial rule na garantiya ng approval o rejection.
- Bago mag-sign up para sa bagong card, tingnan ang mga sign-up bonus at tingnan kung sulit ito.
9. Mag-sign up para sa mga libreng account sa lahat ng tatlong credit bureau
Naiintindihan ko ang iyong pagkalito tungkol sa tatlong credit bureau sa Amerika. Para makatipid ka ng oras, inirerekomenda ko:
- Mag-sign up para sa mga libreng account sa lahat ng tatlo: Experian, Equifax, at TransUnion
- Hindi laging kasama ang libreng credit scores sa libreng credit reports. Ipinaliliwanag ng CFPB na may issuers at ibang services na nagbibigay ng scores; tingnan ang gastos at subscription terms.
- Makikita ang reports ng tatlong bureau sa AnnualCreditReport.com. Hindi nakakasama sa score ang pagtingin sa sarili mong report. Maaaring magkaiba ang scores ayon sa model, bureau at calculation date; siyasatin ang di-inaasahang pagbabago sa halip na ipalagay na ligtas ang lahat ng pag-iba.
- Kung gusto mong tuklasin pa, maaari ka ring mag-sign up para sa libreng account sa credit karma.
- Makikita mo ang parehong iyong TransUnion at Equifax credit score sa isang lugar. At maaaring makatulong ang Credit Karma na tantiyahin ang iyong tsansa na maa-approve para sa iba't ibang financial na produkto.
- Pagkatapos mag-sign up sa tatlong credit bureau, dapat mong i-freeze ang iyong mga credit report. Ang pag-freeze ng iyong credit report ay hindi makakaapekto sa iyong credit score. Kailangan mong i-freeze ang iyong report nang individual para sa bawat credit bureau kaya sa kabuuan ay 3 beses.
- Sumulat ako ng higit pa tungkol sa kung bakit ang bawat expat ay dapat mag-freeze ng kanilang credit report dito.
10. Karagdagang tip
Kung sakaling hindi ka makatrabaho sa City National Bank o American Express, sumulat ako ng ilang karagdagang tip para bumuo ng credit score dito. Makikita mong ang ilang tip ay pareho.
Maaari kang kumita ng mga 4% APY nang walang state/local tax
Hindi ito pinalaki. Noong Oktubre 2026, ang interest rate para sa US Treasury bills ay mga 4% annual percentage yield (APY) — ang 4-week term ay nagbibigay ng mga 3.94%, at ang mas mahabang maturity ay malapit sa 4.4%. Maaari kang magbasa pa dito.
Unawain ang FICO score
Para rin sa mga gustong maunawaan nang mas malalim ang FICO score, narito ang gabay ng expat sa pag-unawa ng FICO score.
Credit card para sa mga benepisyo sa paglalakbay
Kung gusto mong malaman pa kung aling mga credit card ang kukunin para sa mga benepisyo sa paglalakbay, narito ang isang gabay.
Deep dive sa credit card para sa upa
Sumulat ako ng deep-dive na artikulo tungkol sa Bilt credit card dito o sa Bilt rewards program.
Pag-apply para sa Credit Card nang Hindi Nakakaapekto sa Iyong Credit Score
Kung nagtataka ka kung maaari kang mag-apply para sa credit card nang hindi nakakaapekto sa iyong credit score, tingnan ang artikulong ito. Isinama ko ang mga kalamangan at kahinaan.
11. Karagdagang FAQ
Gaano katagal ang pagbuo ng credit mula sa wala?
Depende sa scoring model at impormasyon sa report. Kailangan ng FICO ang kahit isang account na bukas nang anim na buwan o higit pa at kahit isang account na na-report sa bureau sa nakaraang anim na buwan, at walang indikasyon ng pagkamatay sa report. Hindi nito ginagarantiyahan ang partikular na score.
Mayroon ba akong credit score bilang dayuhan?
Hindi nasyonalidad lang ang nagtatakda kung may credit score ka. Kung walang US credit history, maaaring kulang ang impormasyon sa report para makabuo ng score.
Ang Facebook group na Asian Expats in the US ay isa pang lugar para direktang magbahagi at magtalakayan ng tips.
Iyon lang muna mula sa akin.
Salamat,
Chandler
Disclaimer: Ito ay educational content, hindi advice. Wala sa mga ito ang financial, investment, credit, tax, insurance, healthcare, o legal advice, at wala ring rekomendasyon dito na magbukas, bumili, o gumamit ng anumang produkto o account. Madalas magbago ang mga rate, limit, rule, fee, at offer, at hindi ako licensed adviser sa alinman sa mga larangang ito. Gawin ang sarili mong research, i-verify ang kasalukuyang figures at terms sa provider o sa tamang ahensya (tulad ng IRS), at kumonsulta sa isang kwalipikadong propesyonal bago ka kumilos base sa nabasa mo dito. Maaaring iba ang sitwasyon mo sa mga halimbawa sa post na ito.