Atualizado para 2027: Este post foi publicado originalmente em 2022. Para os números mais recentes do IRS e um guia completo, veja Expat Healthcare Benefits in the US: HSA, FSA & HDHP Guide (2027).
Este artigo explica como funciona uma conta de poupança para saúde (HSA) para expats nos Estados Unidos, incluindo elegibilidade, limites de contribuição e despesas médicas qualificadas.
As regras mudam, então faça sua própria pesquisa antes de tomar decisões financeiras. Se preferir ouvir em vez de ler, você pode transformar o conteúdo abaixo em podcast usando DIALØGUE.
Então, o que é uma HSA, de verdade?
Uma conta de poupança para saúde (HSA) é um tipo especial de conta que ajuda a reservar dinheiro para despesas médicas.
Para contribuir, você precisa de cobertura elegível para HSA. Para um HDHP padrão em 2027, o IRS estabelece uma franquia anual mínima de $1.750 para cobertura individual ou $3.500 para cobertura familiar e um limite de gastos do próprio bolso de $8.700 ou $17.400, respectivamente. Uma franquia alta, por si só, não torna um plano elegível. Desde 2026, certos planos Bronze e Catastrophic também recebem tratamento especial compatível com HSA.
As regras de elegibilidade do IRS também excluem a inscrição no Medicare, a possibilidade de ser declarado como dependente por outra pessoa e coberturas adicionais incompatíveis. Confira seu plano com a seguradora ou a equipe de RH ou Benefícios. Há mais detalhes sobre os prós e contras de escolher um HDHP se você estiver comparando opções.
Quais são os benefícios de uma conta de poupança para saúde?
Existem vários benefícios fiscais federais:
- Contribuições dedutíveis: contribuições pessoais elegíveis podem reduzir a renda tributável federal. Contribuições do empregador, incluindo descontos salariais feitos por meio de um cafeteria plan, podem ser excluídas da renda. Em um exemplo simplificado, uma contribuição dedutível de $4.500 com alíquota marginal federal de 24% economiza $1.080 em imposto federal sobre a renda.
- Crescimento isento de impostos: juros e ganhos de investimentos dentro da HSA não estão sujeitos ao imposto federal sobre a renda enquanto permanecem na conta.
- Retiradas isentas de impostos: despesas médicas qualificadas podem ser pagas ou reembolsadas sem imposto federal sobre a renda. Devem ter ocorrido depois da abertura da HSA e não podem ter sido reembolsadas por outra fonte. Guarde os comprovantes.
Essas são regras federais; verifique também o tratamento tributário do seu estado.
Como funciona na prática
Depois da inscrição e do início das contribuições, é provável que o provedor envie um cartão de débito vinculado à sua HSA. Você pode usá-lo para despesas qualificadas. Confira as opções de pagamento e reembolso com o provedor.
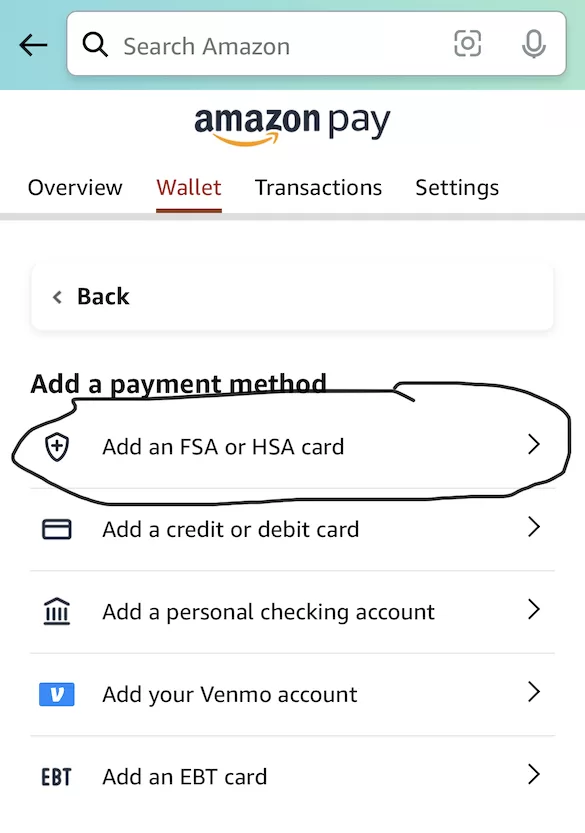
Por exemplo, a captura de tela abaixo mostra a opção “Add an FSA or HSA card” da Amazon. Verifique se o item é elegível antes de usar fundos da HSA para pagá-lo.
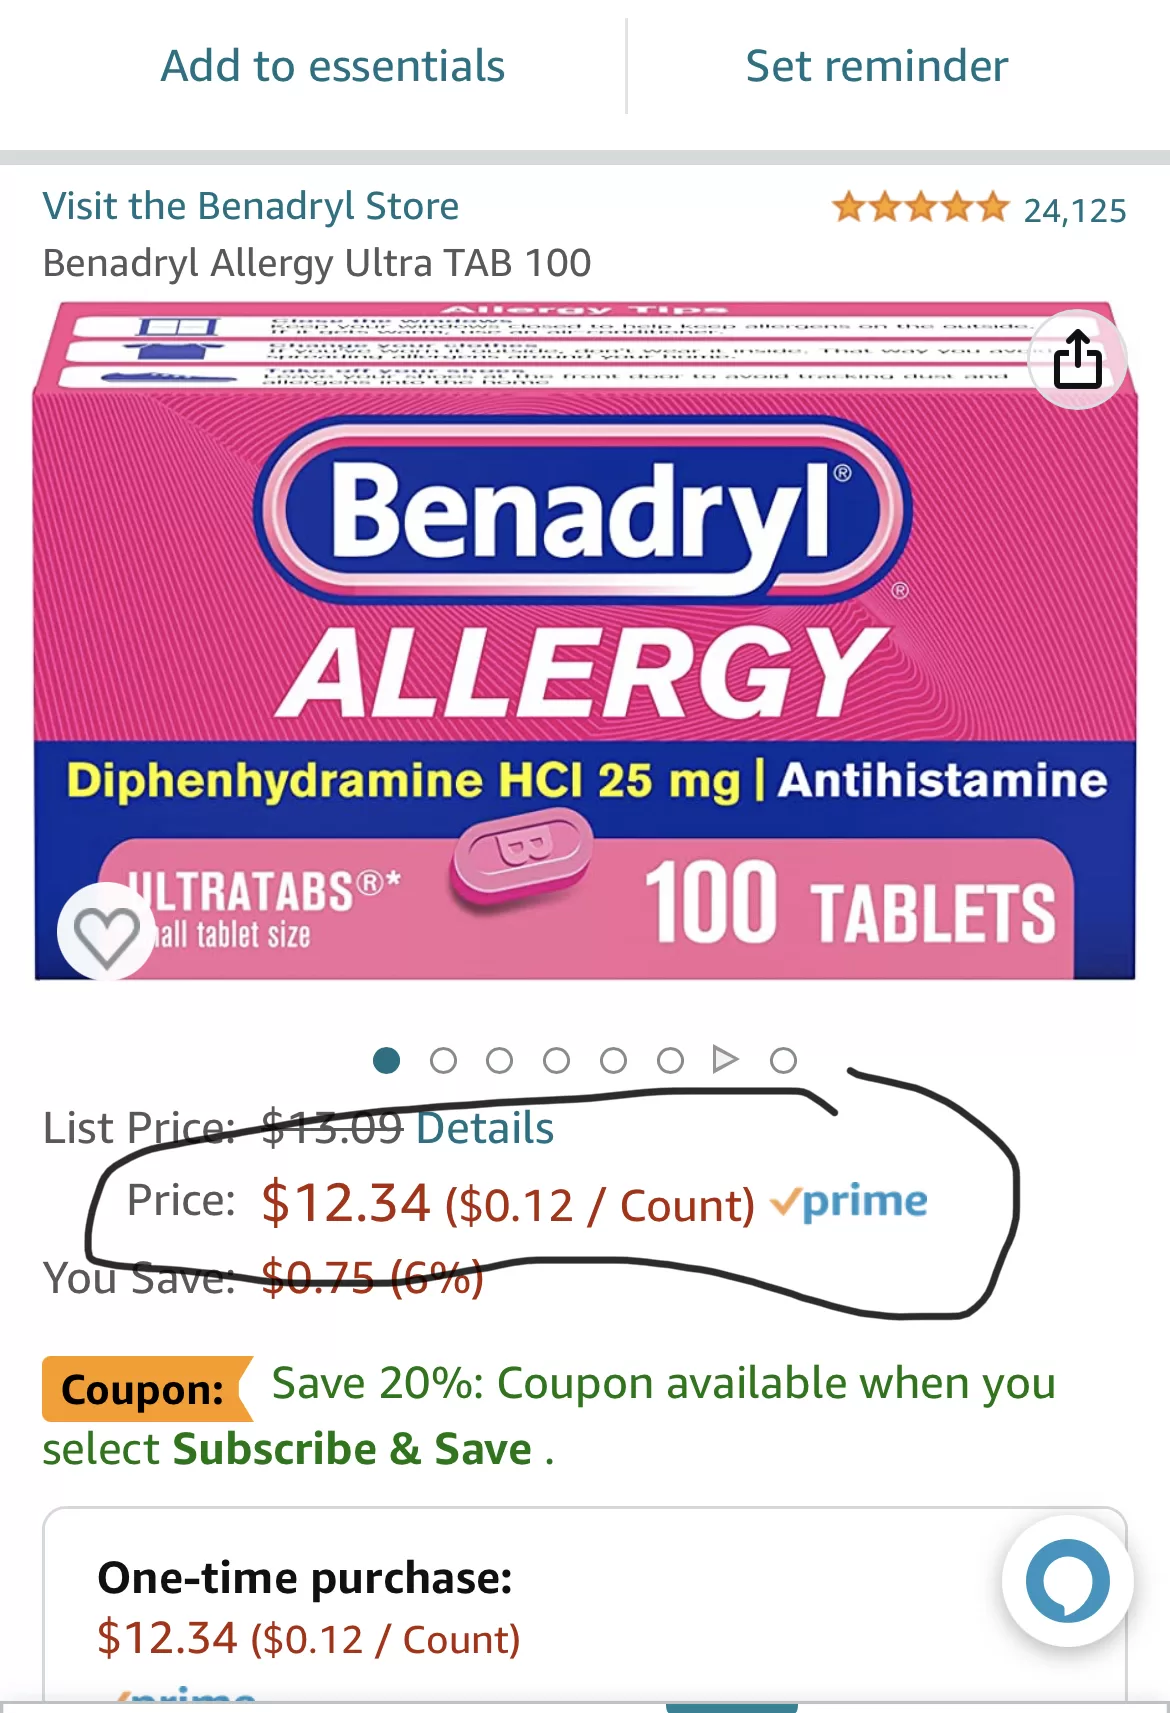
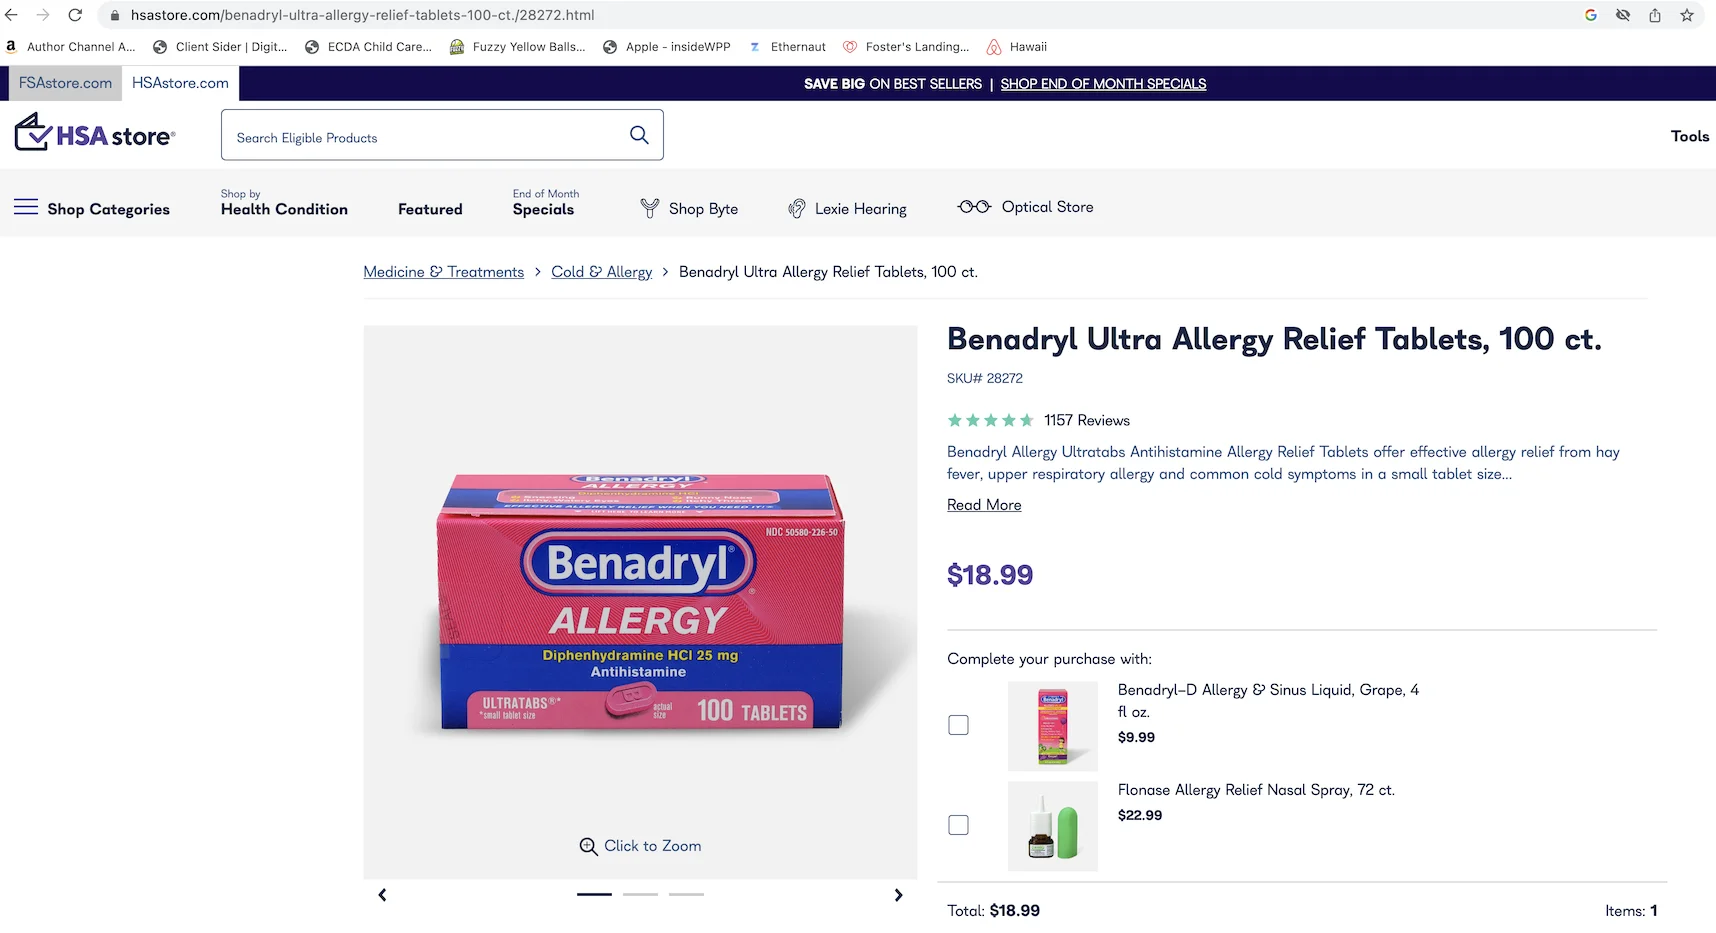
Compare diferentes vendedores para encontrar bons preços. A HSA Store nem sempre tem o menor preço. Na comparação de fevereiro de 2023 abaixo, Benadryl estava listado como 50% mais caro na HSA Store do que na Amazon. O artigo registrou uma diferença semelhante para Advil. Esses são preços históricos, não cotações atuais.
Quanto você pode contribuir?
O IRS estabelece limites anuais. Para 2026, eram $4.400 para cobertura individual ou $8.750 para cobertura familiar. Para 2027, os limites são $4.500 e $9.000, respectivamente. Pessoas elegíveis com 55 anos ou mais no fim do ano podem contribuir com $1.000 adicionais. São limites para o ano inteiro; sua permissão pode ser proporcional ao período de elegibilidade, e as contribuições do empregador contam para o limite.
Você não perde o dinheiro da HSA porque não existe uma regra de “use ou perca”. O que não for gasto é transferido de um ano para o seguinte.
As limitações (porque nada é perfeito)
Ter uma HSA também envolve algumas limitações, como:
- É preciso ter cobertura elegível para HSA. Ao escolher um plano de saúde, considere a franquia e outros gastos do próprio bolso, não apenas os benefícios fiscais da HSA.
- Existem limites de contribuição. Se suas despesas médicas forem muito altas, a HSA sozinha pode não cobrir tudo.
- Retiradas não médicas podem gerar imposto adicional. Em geral, estão sujeitas ao imposto federal sobre a renda mais um imposto adicional de 20%. Esse adicional não se aplica após uma deficiência, aos 65 anos ou após a morte; o imposto de renda normal ainda pode ser devido.
- Outras coberturas podem afetar a elegibilidade para contribuir. Uma FSA de saúde de uso geral normalmente impede contribuições para a HSA. Certos arranjos de finalidade limitada ou que só pagam após a franquia são compatíveis; confira seu plano.
Perguntas frequentes sobre contas de poupança para saúde
Minha HSA fica comigo se eu mudar de emprego? Sim. Sua HSA é portátil; pertence a você independentemente de onde trabalhe.
Posso abrir uma HSA por conta própria? Sim, se você cumprir os requisitos de elegibilidade da HSA. Não precisa passar pelo empregador.
O que acontece se eu nunca gastar o dinheiro? Ele é transferido de um ano para o seguinte. Não há exigência de gastar o saldo todos os anos.
Quais são os principais provedores de HSA? De acordo com a Morningstar, os quatro maiores em 2022 foram HealthEquity, Optum, Fidelity e HSA Bank. Você também pode verificar ferramentas como o verificador de elegibilidade de despesas da Optum para ver o que se qualifica como despesa médica.
A conclusão
As HSAs oferecem economia no imposto federal, flexibilidade e a possibilidade de poupar para despesas médicas na aposentadoria. Também existem limitações, como os tetos de contribuição e as restrições de cobertura elegível. As regras podem mudar: confira os requisitos atuais e busque orientação profissional para sua situação.
P.S: George Kamel fez um vídeo sobre HSA que é informativo e divertido. Você pode conferir abaixo.
https://www.youtube.com/watch?v=nasI\_NQHOrA
Para conversar sobre outros assuntos de expats, consulte o grupo do Facebook Asian Expats in the US.
Aviso legal: Este é um conteúdo educativo, não é aconselhamento. Nada aqui constitui aconselhamento financeiro, de investimento, de crédito, fiscal, de seguros, de saúde ou jurídico, e nada aqui é uma recomendação para abrir, comprar ou usar qualquer produto ou conta. Taxas, limites, regras, tarifas e ofertas mudam com frequência, e não sou consultor licenciado em nenhuma dessas áreas. Faça sua própria pesquisa, confirme os valores e as condições atuais com o fornecedor ou com a autoridade competente (como o IRS) e converse com um profissional qualificado antes de agir com base em qualquer coisa que você leia aqui. Suas circunstâncias podem ser diferentes dos exemplos deste post.