2026 के लिए अपडेट: यह पोस्ट मूल रूप से 2022 में प्रकाशित हुई थी। नवीनतम रणनीतियों और व्यापक गाइड के लिए देखें एक एक्सपैट के रूप में US में Credit बनाना: पूर्ण 2026 गाइड।
अगर आप FICO score से अपरिचित हैं, तो यह अमेरिका में सबसे ज़्यादा इस्तेमाल होने वाला credit score है, जिसे 90% top lenders कर्ज़ देने के फ़ैसले के लिए इस्तेमाल करते हैं। Fair Isaac Corporation (FICO) ने FICO score 30 साल से भी पहले बनाया था, और इसके बारे में आप आधिकारिक वेबसाइट पर विस्तार से पढ़ सकते हैं। यह पोस्ट उन सभी बातों का संक्षिप्त सार है जो मुझे जानने के लिए ज़्यादा महत्वपूर्ण लगती हैं, खासकर एक्सपैट के नज़रिए से।
FICO Score क्या है?
FICO Scores आपकी credit reports की जानकारी पर आधारित तीन अंकों की संख्या है। यह lenders को इस बारे में बेहतर और तेज़ फ़ैसले लेने में मदद करता है कि वे किसे पैसे उधार दें। हालाँकि, अच्छा FICO Score क्या माना जाए, इसके लिए उनके मानदंड अलग-अलग होते हैं। नीचे मोटा-मोटा पैमाना है
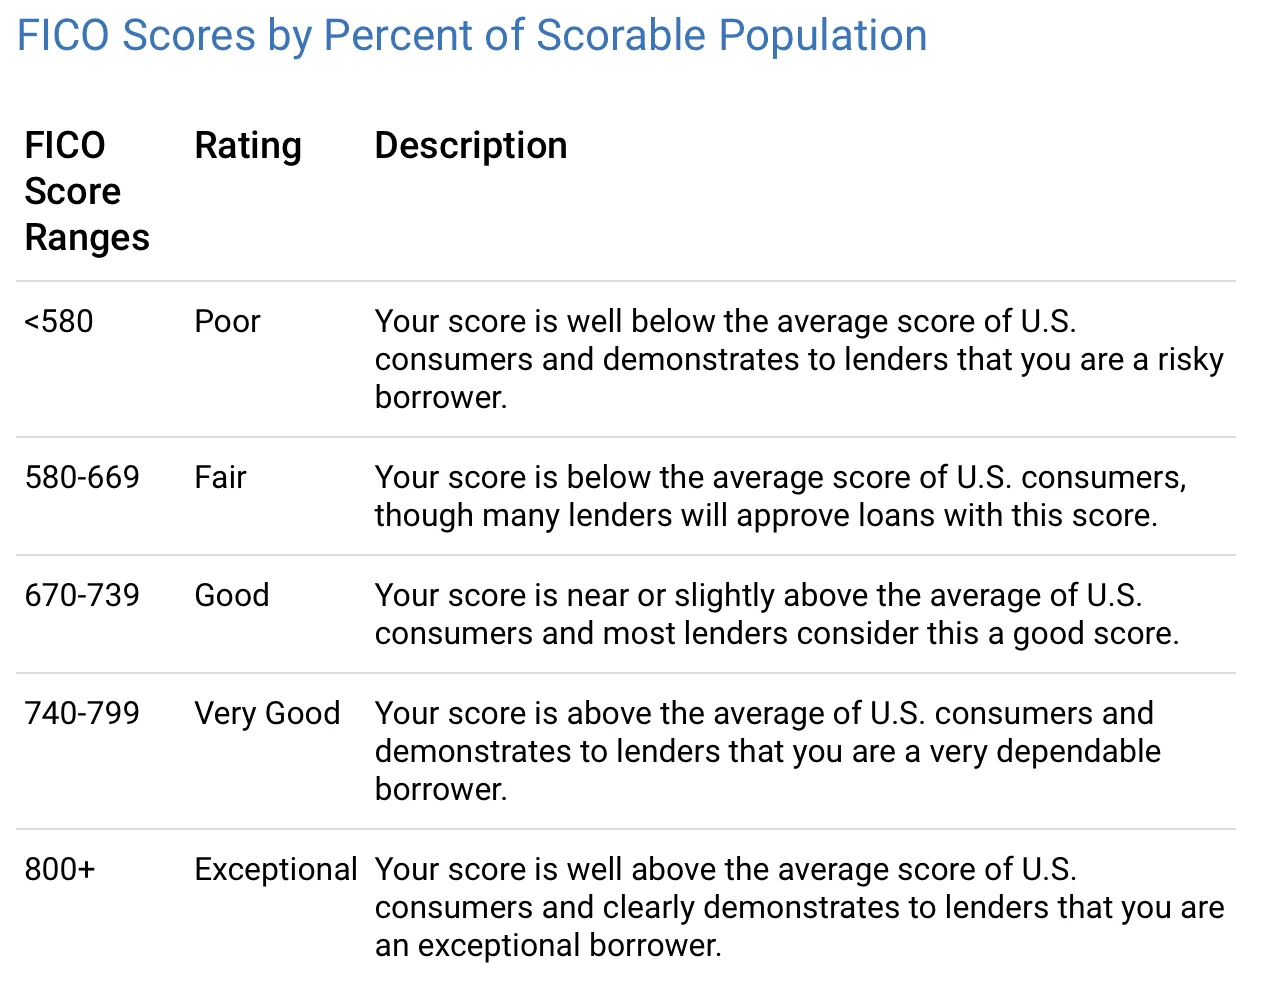
एक अच्छा FICO Score आपके हज़ारों डॉलर के ब्याज और शुल्क बचा सकता है। FICO सबसे ज़्यादा इस्तेमाल होता है, लेकिन अमेरिका में यही एकमात्र credit score नहीं है। दूसरे credit scores FICO Scores से अलग ढंग से score की गणना करते हैं।
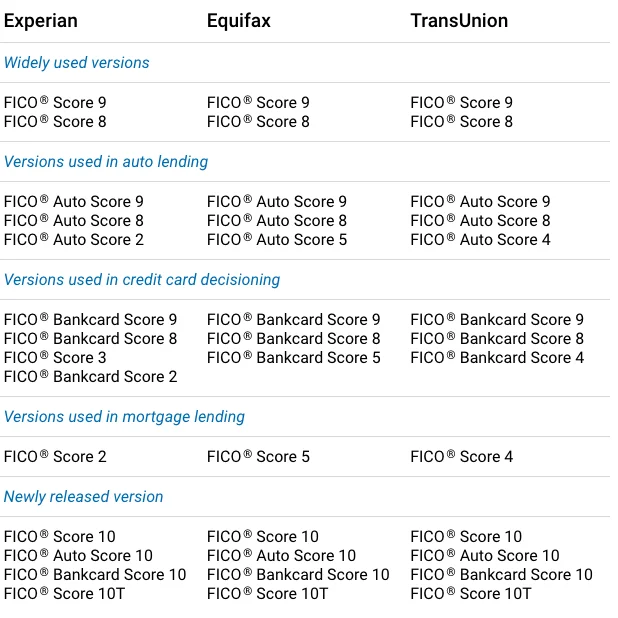
FICO Score के अलग-अलग versions हैं
"जैसे-जैसे credit की consumer demand, credit का consumer उपयोग, lenders की credit-granting requirements, और data reporting practices समय के साथ बदलती हैं, हम समय-समय पर FICO Score model को redevelop करते हैं ताकि lenders और consumers को अधिक predictive score मिल सके।" (FICO वेबसाइट से सीधा उद्धरण)। FICO Scores के कई versions उपलब्ध हैं, जिनमें industry-specific versions भी शामिल हैं। FICO Score 8 और 9 सबसे ज़्यादा इस्तेमाल होने वाले versions हैं। FICO Score 10 नवीनतम version है।
कुछ lenders को FICO Score के नवीनतम version पर upgrade करने में ज़्यादा समय लग सकता है। विवरण नीचे हैं:
FICO Score की गणना कैसे होती है?
नीचे दी गई तस्वीर एक अच्छा overview देती है
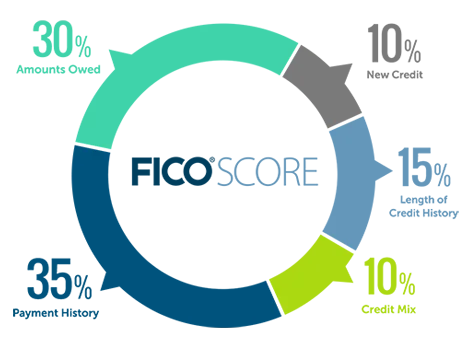
मोटे तौर पर, FICO scores की गणना के लिए पाँच categories इस्तेमाल होती हैं। Payment history FICO Scores तय करने वाला सबसे महत्वपूर्ण कारक है (35% योगदान)। ये प्रतिशत एक सामान्य मार्गदर्शन हैं, और myFICO के अनुसार हर category का महत्व एक व्यक्ति से दूसरे व्यक्ति में अलग हो सकता है। FICO Scores की गणना केवल आपकी credit report की जानकारी से होती है। हालाँकि, credit का फ़ैसला लेते समय lenders दूसरे कारकों को भी देख सकते हैं।
Payment History (35%) — सबसे बड़ा कारक
"Payment history दिखाती है कि आपने अपनी credit की पूरी अवधि में अपने accounts का भुगतान कैसे किया है। भुगतान का यही प्रमाण मुख्य कारण है कि payment history आपके score का 35% बनाती है और इसकी गणना का एक प्रमुख कारक है। शोध बताता है कि आपका भुगतान का track record इस बात का सबसे मज़बूत पूर्वसूचक होता है कि आप सभी कर्ज़ तय शर्तों के अनुसार चुकाएँगे। और जैसा कि आप सोच सकते हैं, lender की पहली प्राथमिकता आपके कर्ज़ चुकाने (या न चुकाने) का पिछला रिकॉर्ड होता है।" (FICO वेबसाइट से सीधा उद्धरण)
Payment history में credit cards, retail accounts, installment loans, mortgages और दूसरे तरह के accounts शामिल हैं। कुछ late payments अपने आप में "score-killer" नहीं हैं। "एक समग्र अच्छी credit history, credit card के एक या दो बार देर से भुगतान की घटनाओं पर भारी पड़ सकती है"
साथ ही, कोई late payment न होने का मतलब यह नहीं कि score परफ़ेक्ट होगा।
Bankruptcies को काफ़ी गंभीर माना जाता है। एक bankruptcy प्रकार के आधार पर 7-10 साल तक credit report में रह सकती है।
Debt की मात्रा (30%) — अपनी utilization देखें
Amounts Owed एक ऐसा कारक है जो FICO® Score का 30% बनाता है। अलग-अलग तरह के accounts पर बकाया राशि और बकाया वाले accounts की संख्या भी ध्यान में ली जाती है। Credit utilization ratio FICO Scores में एक महत्वपूर्ण कारक है। इसलिए अपनी utilization rate जितनी हो सके कम रखने की कोशिश करें। अगर आपके सभी credit cards पर आपकी कुल revolving credit limit (यानी उपलब्ध credit limit) $10,000 है, और आपका बकाया balance $3,000 है, तो utilization rate 30% है।
इसके अलावा, कर्ज़ होने से कोई व्यक्ति अपने आप high-risk borrower नहीं बन जाता।
हर महीने credit cards का पूरा भुगतान करने का मतलब ज़रूरी नहीं कि credit report पर account balance $0 दिखेगा। एक trick यह है कि आप जानें कि आपके credit card का मासिक statement महीने की किस तारीख को जारी होता है (यानी statement closing date) और उस तारीख से पहले ही जितना हो सके भुगतान कर दें, ताकि statement balance कम रहे।
Credit History की लंबाई (15%)
Credit history की लंबाई FICO Score का 15% होती है। अच्छी खबर यह है कि लंबी credit history न होने पर भी, अगर बाकी credit report अच्छी दिखती है, तो FICO Score ऊँचा हो सकता है।
अगर आपका FICO Score अच्छा नहीं है, तो FICO Score बनाने के लिए credit lines खोलना मुश्किल हो सकता है।
फिर भी, credit history secured credit cards, co-applicants, और balance कम रखने व समय पर भुगतान करने से बनाई जा सकती है।
अपना सबसे पुराना account बंद करने से पहले ध्यान से सोचें। FICO Scores आमतौर पर बंद account को तब तक गिनते रहते हैं जब तक वह आपकी credit report में रहता है, जो अच्छी स्थिति वाले account के लिए अक्सर करीब 10 साल होता है, इसलिए जब वह हट जाता है तब आपकी credit history की लंबाई घट सकती है। card बंद करने से उसकी उपलब्ध credit भी हट जाती है, जिससे आपकी utilization rate बढ़ सकती है। इनमें से कोई भी नकारात्मक असर डाल सकता है।
Credit Mix (10%)
Credit mix उन credit प्रकारों को कहते हैं जो आपके पास हैं, जैसे credit cards, retail accounts, installment loans, finance company और mortgage loans। "Creditors कर्ज़ देने के जोखिम का आकलन कई कारकों से करते हैं, जिनमें से एक है अलग-अलग तरह के credit को सफलतापूर्वक संभालने की आपकी क्षमता।" Credit mix FICO Score का केवल 10% है, इसलिए बहुत संभव है कि इससे यह तय न हो कि आपको lenders से credit मिलेगा या नहीं। अच्छा credit mix आपके credit score में मदद कर सकता है, लेकिन छोटे loan के लिए apply करके score गिरने का जोखिम उठाना शायद ठीक न हो।
कम समय में कई नई credit lines के लिए apply करने से आपका credit score कम हो सकता है। क्योंकि creditors छोटी अवधि में बहुत ज़्यादा नए accounts को financial distress का संकेत मान सकते हैं।
New Credit (10%)
New credit FICO® Score का 10% है। कम समय में कई नए credit accounts खोलना ज़्यादा जोखिम दर्शा सकता है। आपकी report पर हर बार hard inquiry होने पर आपका score अस्थायी रूप से कुछ points घट सकता है। "कई तरह की inquiries को पूरी तरह नज़रअंदाज़ किया जाता है। और score "rate shopping" की अनुमति देता है"। उदाहरण के लिए, अगर आप mortgage rates की तुलना कर रहे हैं, तो CFPB के अनुसार 45 दिनों की अवधि में mortgage lenders द्वारा की गई कई credit checks को एक ही inquiry के रूप में दर्ज किया जाता है।
अपनी credit report खुद देखने से आपके FICO Scores पर असर नहीं पड़ता। एक बार आपकी credit स्थापित हो जाए, तो आप अपनी credit reports को freeze करने पर भी विचार कर सकते हैं। Freeze आपके credit score को प्रभावित नहीं करता, लेकिन जब तक आप उसे हटा नहीं देते, तब तक आपके नाम पर नए accounts नहीं खुल सकते, आपके द्वारा भी नहीं।
बड़ी credit limit वाला नया credit card आपकी credit utilization rate घटाने में मदद कर सकता है, और समय के साथ इससे आपका credit score सुधर सकता है।
तो यह रहा सब कुछ जो एक एक्सपैट को अमेरिका में FICO score के बारे में जानना चाहिए। इस लेख के बाद, अगर आप जानना चाहते हैं कि credit score को प्रभावित किए बिना credit card के लिए apply कैसे करें, तो आप यह लिंक देख सकते हैं।
आप Facebook पर Asian Expats in the US नाम के ग्रुप से भी जुड़ सकते हैं ताकि हम सीधे अधिक टिप्स साझा/चर्चा कर सकें।
Chandler
Disclaimer: यह educational content है, advice नहीं। यहाँ कुछ भी financial, investment, credit, tax, insurance, healthcare या legal advice नहीं है, और यहाँ कुछ भी किसी product या account को खोलने, ख़रीदने या use करने की recommendation नहीं है। Rates, limits, rules, fees और offers अक्सर बदलते रहते हैं, और मैं इनमें से किसी भी field में licensed adviser नहीं हूँ। अपनी खुद की research करें, current figures और terms को provider या relevant authority (जैसे IRS) से verify करें, और यहाँ पढ़ी किसी भी बात पर action लेने से पहले qualified professional से बात करें। आपकी circumstances इस post के examples से अलग हो सकती हैं।