2026年更新: この投稿は2022年に公開されました。最新の戦略と包括的なガイドについては、アメリカでの海外駐在員のクレジット構築:2026年完全ガイドをご覧ください。
アメリカに住む海外駐在員には、クレジットスコアの改善が難しいことがあります。米国での履歴がなく、始めにくいからです。履歴がない場合、スコアがゼロなのではなく、算出に必要な情報が足りないことがあります。この記事では、来たばかりでもスコアを改善するためのヒントを紹介します。
また、以前は社会保障番号(SSN)を持たず、今回初めて申請・取得することを前提とします。米国への移住における基本的な手続きの一つです。
スコアに馴染みがなければ、FICOスコアの記事を読むか、Googleで基本を調べてみてください。移住直後は支払い履歴がまだない可能性が高いでしょう。
アメリカで海外駐在員としてクレジットスコアを改善するためのティップスをご紹介します:
1. City National Bankの海外駐在員向け銀行サービスを確認する
米国への移住のヒントで述べたように、移住前にCity National Bankへ連絡し、カードの申し込みについて尋ねてください。
同行の駐在員向けパンフレットには、米国のSSN、信用履歴、定住所がなくても申し込めることが記されています。本人確認、住所、雇用に関する書類も挙げられています。現在の要件を銀行に確認してください。全員が対象になるわけではありません。
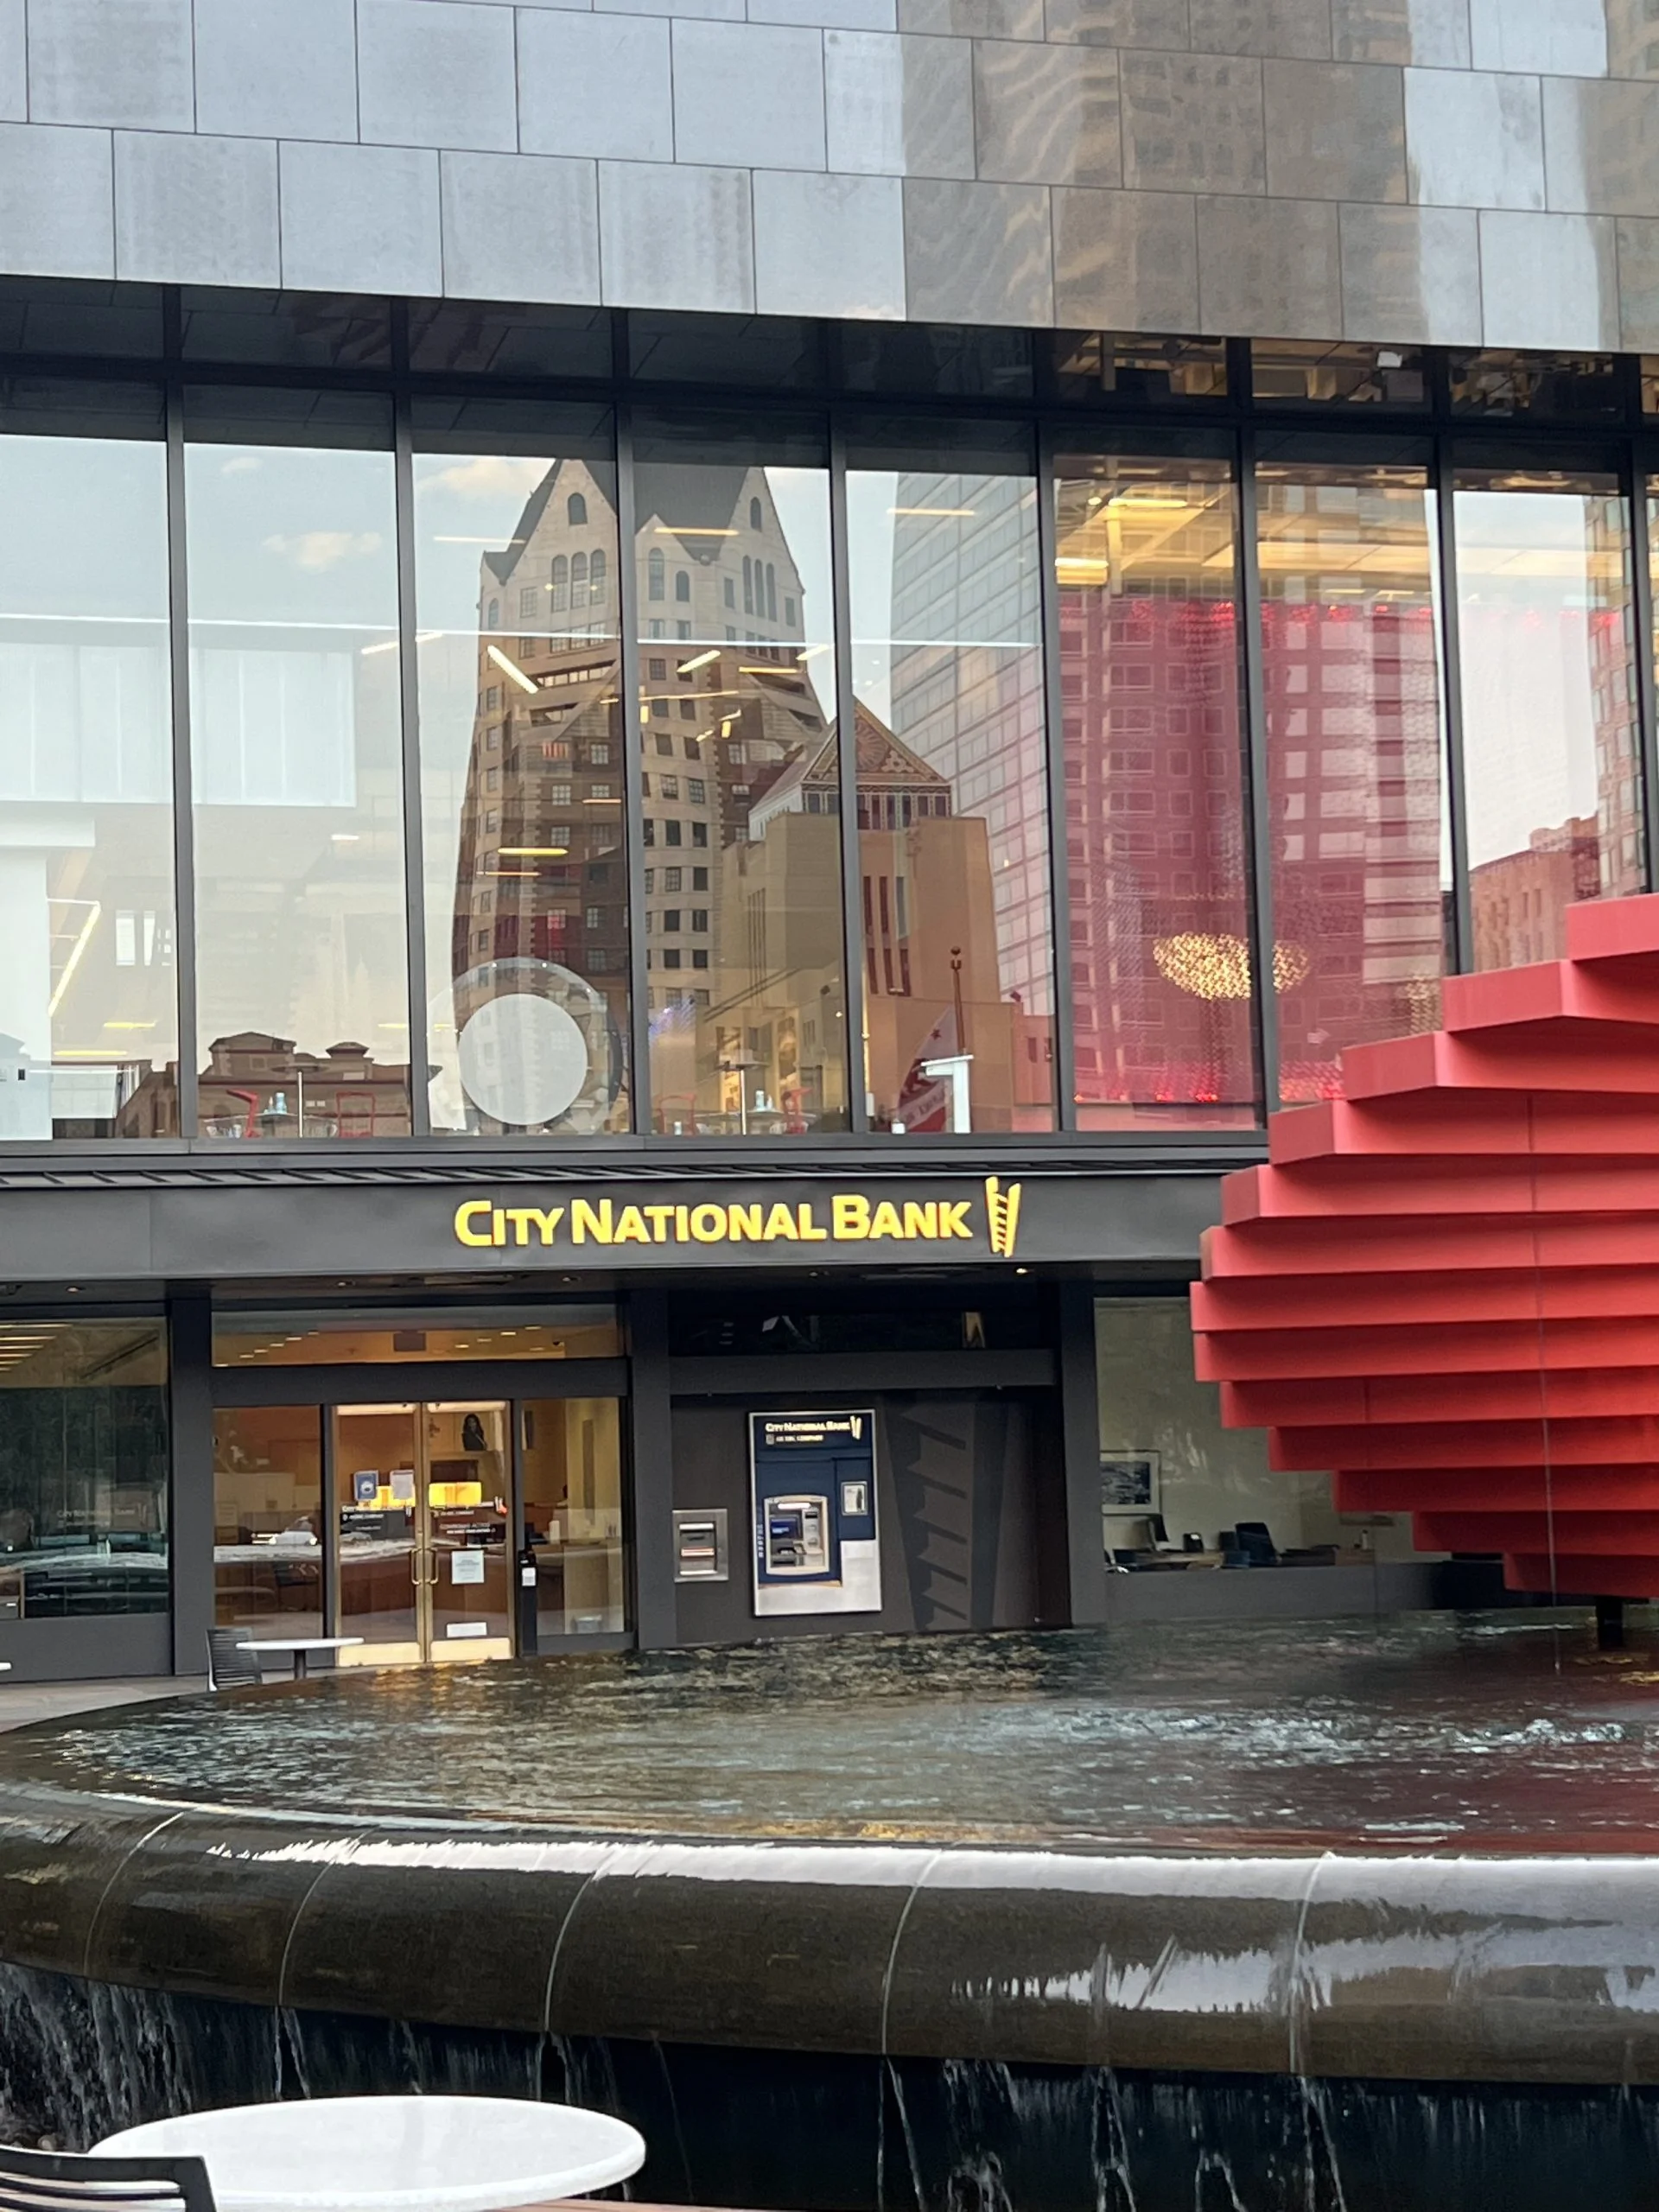
下はLAの支店の写真です。
選ぶ前に手数料、特典、提示された限度額を比較してください。承認、特定の限度額、到着後最初の週の配送はいずれも保証されません。信用を築くには銀行による口座と支払い履歴の報告が重要で、カードの有効化だけでスコアができる保証はありません。
2. Chaseとの銀行関係を構築する
Chaseを検討するなら、当座預金や貯蓄口座を開く前に選択肢を比較してください。これで銀行のシステムに情報が登録されますが、取引関係は将来の信用申請の承認を保証しません。開設前に手数料と条件を確認してください。
現在の高金利環境を考えると、他の金融機関で高利回り貯蓄口座(HYSA)を開設することを強くおすすめします。金利は**4%**以上になることがあります(2026年10月時点でトップ口座は約4.3% APY)。高利回り貯蓄口座について知らない場合は、HYSAに関する私のブログ記事をご覧ください。
3. 利用率を低く保つために、期日より前にクレジットカードの残高を全額支払う
支払い履歴がクレジットスコアに最も大きな影響を与え、クレジットヒストリーがないため、金融機関に信頼できる顧客であることを示すことが重要です。つまり、クレジットカードの残高を常に全額、期日前に支払うということです。
明細書の日付前に支払うことで、クレジット利用率を下げ、支払いを忘れてクレジットスコアを傷つけることを防ぎます。これを避けるために、自動支払いを設定するか、カレンダーにリマインダーを設定しましょう。利用率を低く保つためのその他のティップスは、ティップ#4をご覧ください。
4. American Expressのクレジットカードに申し込む
American Expressには、国をまたいで転居する対象の既存会員向けにGlobal Card Relationshipがあります。既存のAmexとの関係が考慮される場合がありますが、承認は保証されません。SSNだけが認められる識別情報だとか、外国発行のカードならすべて対象だと思わず、現在の資格・書類要件をAmexに直接確認してください。
選ぶカードはニーズ、費用、使い方によります。よく旅行するなら旅行特典は役立ちますが、年会費と価値を比較してください。American Express Platinumは一例です。
すべてのAmexがリボルビング信用の利用率計算に固定の限度額を加えるとは考えないでください。チャージカードは一般にリボルビング型クレジットカードと仕組みが異なります。商品がどう報告され、スコアモデルがどう扱うか確認してください。
5. City National BankとAmerican Expressカードが申請できない場合は、セキュアードクレジットカードを取得する
何らかの理由で上記の戦術、つまりCity National BankとAmerican Expressからクレジットカードを取得することが活用できない場合は、セキュアードクレジットカードから始める必要があるかもしれません。比較的簡単に取得できます。長所と短所、知っておくべきことを含むセキュアードクレジットカードの詳細はこちらをご覧ください。
6. 大家に家賃の支払いをクレジット局に報告してもらう
これは、不動産を所有していないが賃貸していることを前提としています。クレジット局に報告されることで、支払い履歴がより強く一貫したものになります。多くの不動産管理会社は通常のサービス/契約の一部としてこれを行っているので、確認してください。
7. 光熱費、電話代、その他の定期的な請求書の自動支払いを設定する
定期的な請求の自動支払いには、安心感などの利点があります。同じ当座預金口座で払い続けると、数ヶ月後にExperian Boostなどを使い始められます。これらは口座履歴から定期的な支払いを確認します。スコア上昇は保証されず、すべての貸し手がExperian Boostの影響するスコアを使うわけではありません。
8. クレジットカードを急いでたくさん開設しない
カード申請ではハード照会が行われる場合があり、スコアに影響することがあります。ソフトな資格確認は別です。オファーの受諾や口座開設前に発行会社の説明を読んでください。米国の履歴が少なければ承認されない可能性も高いでしょう。入会ボーナス、旅行ポイントやマイルを活用したいなら、申請前にどのカードをいつ申し込むか調べてください。
クイックティップスを知りたい方のために:
- Amex Platinumカードを取得した後、Chase Sapphire Preferred(私のリファラルリンク)やChase Sapphire Reserveなどの適切なChaseカードを開設するまで数ヶ月待ちましょう。申請時のサインアップボーナスに応じて、どちらかを選択できます。
- 賃貸なら、住宅費の特典に必要な支出条件も含め、Biltカードを他の選択肢と比較してください。
- Amazonを使うなら、ストアカードの現在の条件を確認してください。Synchronyによると、対象のPrime会員カード保有者は対象の購入で5%還元を選べます。すべての保有者や購入に無条件で適用される率ではありません。
- 非公式のルールを承認や拒否の保証と考えず、発行会社の現在の申請要件を調べてください。
- 新しいカードに申し込む前に、サインアップボーナスを確認し、それが価値があるかどうか検討してください。
9. 3つのクレジット局すべてで無料アカウントに登録する
アメリカの3つのクレジット局に関する混乱は理解できます。時間を節約するためにおすすめするのは:
- 3つすべてで無料アカウントに登録すること:Experian、Equifax、TransUnion
- 無料レポートに無料スコアが含まれるとは限りません。CFPBの説明では一部のカード発行会社などがスコアを提供しています。費用と契約条件を確認してください。
- AnnualCreditReport.comで3局のレポートを確認できます。自分でレポートを見てもスコアは傷つきません。スコアはモデル、信用局、計算日で異なることがあります。変動をすべて問題ないと思わず、予期しない変化を調べてください。
- さらに調べたい場合は、Credit Karmaの無料アカウントにも登録できます。
- TransUnionとEquifaxのクレジットスコアを1つの場所で確認できます。Credit Karmaは、異なる金融商品の承認確率を推定するのにも役立ちます。
- 3つのクレジット局に登録した後、クレジットレポートを凍結すべきです。クレジットレポートの凍結はクレジットスコアに影響しません。ただし、各クレジット局ごとに個別に凍結する必要があるので、合計3回です。
- すべての海外駐在員がクレジットレポートを凍結すべき理由については、こちらに詳しく書いています。
10. 追加のティップス
City National BankやAmerican Expressと取引できなかった場合に備えて、クレジットスコアを構築するための追加のティップスをこちらに書きました。いくつかのティップスは同じものがあります。
州税・地方税なしで約4%のAPYを獲得できます
大げさに言っているわけではありません。2026年10月時点で、米国財務省証券の金利は年率4%前後です — 4週間物は約3.94%、より長い年限は4.4%に近くなっています。詳しくはこちらをご覧ください。
FICOスコアを理解する
FICOスコアについてもっと理解したい方は、海外駐在員のためのFICOスコア理解ガイドをこちらからどうぞ。
旅行特典のためのクレジットカード
旅行特典のためにどのクレジットカードを取得すべきか知りたい方は、こちらのガイドをご覧ください。
家賃用クレジットカードの深掘り
Biltクレジットカードの詳細記事やBiltリワードプログラムについて書きました。
クレジットスコアに影響を与えずにクレジットカードを申請する
クレジットスコアに影響を与えずにクレジットカードを申請できるかどうか疑問に思っている方は、こちらの記事をご覧ください。長所と短所を含めています。
11. 追加のFAQ
ゼロからクレジットを構築するのにどのくらいかかりますか?
モデルとレポートの情報によります。FICOの要件は、開設から6ヶ月以上の口座が少なくとも一つあり、過去6ヶ月以内に信用局へ報告された口座が少なくとも一つあり、レポートに死亡の記載がないことです。特定のスコアを保証する要件ではありません。
外国人としてクレジットスコアはありますか?
国籍だけでスコアの有無が決まるわけではありません。米国での信用履歴がなければ、算出に十分な情報がレポートにないことがあります。
FacebookのAsian Expats in the USも、ヒントを直接共有・議論できる場所です。
今回は以上です。
ありがとう、
Chandler
免責事項: これは教育的な内容であり、アドバイスではありません。ここにあるものは金融、投資、クレジット、税務、保険、医療、法律のいずれのアドバイスでもなく、いかなる商品や口座を開設・購入・利用することを勧めるものでもありません。金利、限度額、ルール、手数料、特典は頻繁に変わり、私はこれらの分野のいずれにおいても有資格のアドバイザーではありません。ご自身で調べ、最新の数値と条件を提供元または所管機関(IRSなど)で確認し、ここで読んだ内容に基づいて行動する前に資格のある専門家にご相談ください。あなたの状況はこの記事の例とは異なる場合があります。