2026年更新: この投稿は2022年に公開されたものです。最新の戦略と包括的なガイドについては、アメリカの駐在員としてクレジットを構築する:完全2026年ガイドをご覧ください。
FICOスコアに馴染みがない方のために説明すると、これはアメリカで最も広く使われているクレジットスコアで、トップレンダーの90%が融資の判断に利用しています。Fair Isaac Corporation(FICO)が30年以上前に作ったもので、詳しくは公式ウェブサイトで読めます。この投稿は、特に駐在員の視点から、知っておくとよいことのうち重要だと思うものをまとめた概要です。
FICOスコアとは何ですか?
FICOスコアは、クレジットレポートの情報に基づく3桁の数字です。レンダーが、誰にお金を貸すかをより賢く、より素早く判断するのに役立ちます。ただし、何を良いFICOスコアと見なすかは、レンダーによって基準が異なります。大まかな目安は以下の通りです。
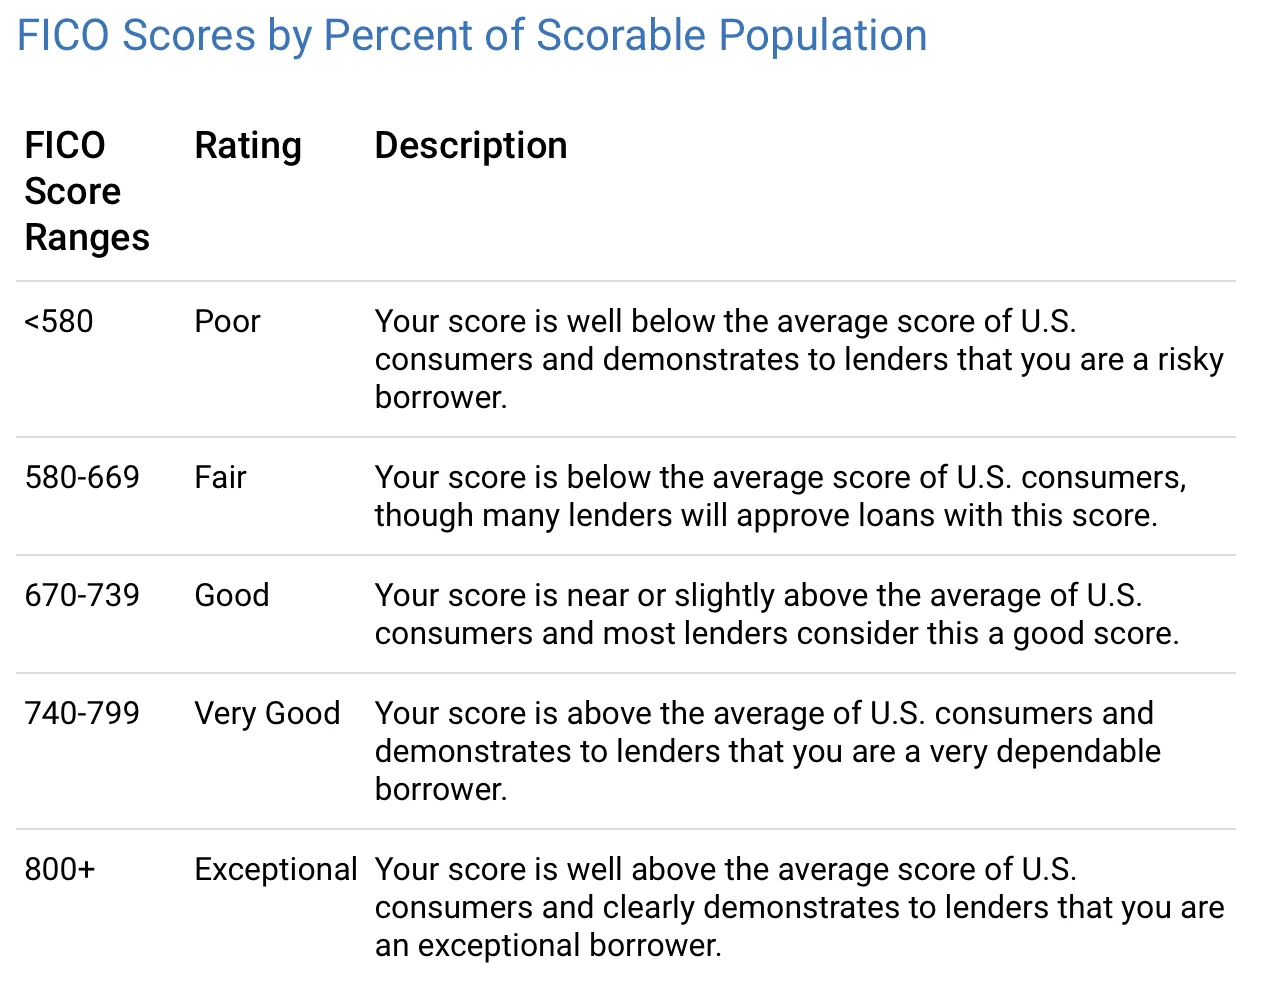
良いFICOスコアは、利息や手数料で数千ドルの節約につながります。FICOスコアは最も広く使われていますが、アメリカで唯一のクレジットスコアではありません。ほかのクレジットスコアは、FICOスコアとは異なる方法で計算されます。
異なるFICOスコアバージョンがあります
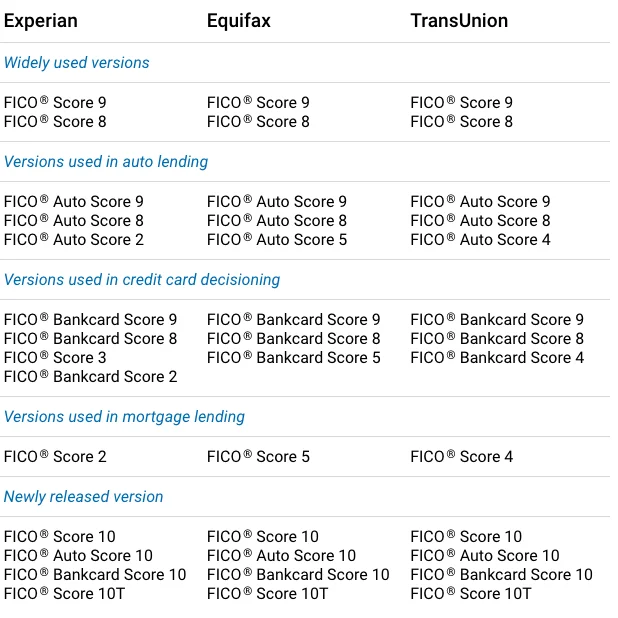
「信用に対する消費者の需要、信用の利用、レンダーのクレジット付与要件、データ報告の慣行は時間とともに進化するため、私たちはレンダーと消費者により予測的なスコアを提供するために、定期的にFICOスコアモデルを再開発しています。」(FICOウェブサイトからの直接の引用)。FICOスコアには、業種別のバージョンを含め、複数のバージョンがあります。FICO Score 8と9が最も広く使われているバージョンで、FICO Score 10が最新です。
一部のレンダーは、最新バージョンのFICOスコアへの移行に時間がかかる場合があります。詳細は以下の通りです。
FICOスコアはどのように計算されますか?
概要は以下の図の通りです。
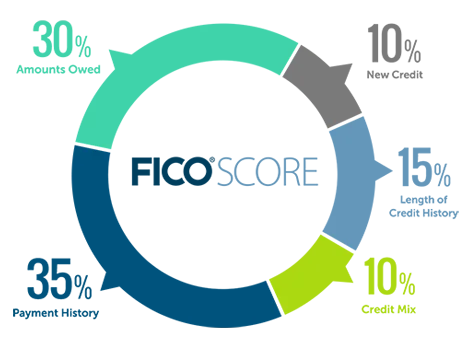
大きく分けて、FICOスコアの計算には5つのカテゴリーが使われます。支払い履歴は、FICOスコアを決める最も重要な要因です(35%の寄与)。これらの割合は一般的な目安であり、myFICOによると、各カテゴリーの重要度は人によって異なる場合があります。FICOスコアは、クレジットレポートの情報だけから計算されます。ただし、レンダーは与信の判断にあたって、ほかの要素を見ることもあります。
支払い履歴(35%)— 最も重要な要因
「支払い履歴は、クレジットの期間を通じて、口座の支払いをどのように行ってきたかを示します。この返済の証拠が、支払い履歴がスコアの35%を占め、計算の大きな要因となっている主な理由です。調査によると、あなたの支払い実績は、すべての債務を合意通りに支払う可能性の最も強い予測因子となる傾向があります。そして想像のとおり、レンダーにとっての最優先事項は、過去にローンを返済してきたか(またはしてこなかったか)という記録です。」(FICOウェブサイトからの直接の引用)
支払い履歴には、クレジットカード、小売口座、分割払いローン、住宅ローン、その他の種類の口座が含まれます。数回の支払い遅延が自動的に「スコアの致命傷」になるわけではありません。「全体的に良好なクレジット履歴は、1〜2回のクレジットカード支払い遅延を上回ることができます」
また、支払い遅延がないことが、完璧なスコアを保証するわけではありません。
破産はかなり深刻なものと見なされます。破産は、種類によって、クレジットレポートに7〜10年間残ることがあります。
借入額(30%)— 利用率に注意
借入額は、FICO®スコアの**30%**を占める要因です。種類の異なる口座の借入額や、残高のある口座の数も考慮されます。クレジット利用率は、FICOスコアの重要な要因です。そのため、利用率はできるだけ低く保つようにしましょう。すべてのクレジットカードを合わせたリボルビングクレジットの限度額(利用可能なクレジット限度額)が10,000ドルで、未払い残高が3,000ドルの場合、利用率は30%です。
また、借金があること自体が、自動的にハイリスクな借り手になるわけではありません。
毎月クレジットカードを全額支払っても、クレジットレポート上の口座残高が必ずしも0ドルと表示されるわけではありません。コツは、毎月のクレジットカードのステートメントが発行される日(ステートメント締め日)を把握し、その日より前に、できるだけ多く先に支払って、ステートメントの残高を減らすことです。
クレジット履歴の長さ(15%)
クレジット履歴の長さは、FICOスコアの15%を占めます。良いニュースは、クレジット履歴が長くなくても、クレジットレポートのほかの部分が良好であれば、高いFICOスコアを得られることです。
良いFICOスコアがないと、FICOスコアを築くためのクレジットラインを開くのが難しい場合があります。
ただし、クレジット履歴は、セキュアドクレジットカード、共同申請者、そして残高を低く保ち期日通りに支払うことで築けます。
最も古い口座を閉じる前には、よく考えてください。FICOスコアは通常、閉じた口座もクレジットレポートに残っている間は計算に含めます。良好な状態の口座なら、それはおよそ10年が目安で、その期間が過ぎて記録から消えると、クレジット履歴の長さがあとから短くなることがあります。また、カードを閉じるとその利用可能なクレジットもなくなるため、利用率が上がる場合があります。どちらも悪影響を及ぼす可能性があります。
クレジットミックス(10%)
クレジットミックスとは、保有しているクレジットの種類のことで、クレジットカード、小売口座、分割払いローン、ファイナンスカンパニーのローン、住宅ローンなどがあります。「債権者は、さまざまな要素から貸付のリスクを評価します。その一つが、異なる種類のクレジットをうまく管理できる能力です。」クレジットミックスはFICOスコアのわずか10%なので、レンダーからクレジットを得られるかどうかを決める要因になることはまずありません。良いクレジットミックスはクレジットスコアの助けになりますが、小さなローンに申し込んでスコアが下がるリスクを負う価値はないかもしれません。
短期間に複数の新しいクレジットラインに申し込むと、クレジットスコアが下がることがあります。債権者は、短い期間に異常なほど多くの新規口座があることを、経済的困窮のサインと見なす場合があるからです。
新規クレジット(10%)
新規クレジットは、FICO®スコアの10%を占めます。短期間に複数の新しいクレジット口座を開くと、リスクが高いと見なされることがあります。レポートにハードインクワイリーが入るたびに、スコアが一時的に数ポイント下がる場合があります。「多くの種類のインクワイリーは完全に無視されます。そしてスコアには「レートショッピング」への配慮があります。」たとえば住宅ローンのレートを比較している場合、CFPBによると、45日間の期間内に住宅ローンのレンダーが行った複数のクレジット確認は、1回のインクワイリーとして記録されます。
自分のクレジットレポートを確認しても、FICOスコアには影響しません。クレジットが確立されたら、クレジットレポートの凍結も検討するとよいでしょう。凍結してもクレジットスコアには影響しませんが、凍結を解除するまで、あなた自身を含め、あなたの名義で新しい口座を開設することはできなくなります。
大きなクレジットリミットを持つ新しいクレジットカードは、クレジット利用率を下げるのに役立ち、時間をかけてクレジットスコアが改善する可能性があります。
以上が、駐在員がアメリカのFICOスコアについて知っておくべきことのすべてです。この記事のあとで、クレジットスコアに影響を与えずにクレジットカードに申し込む方法についてさらに知りたい場合は、リンク先をご覧ください。
FacebookのAsian Expats in the USというグループに参加すると、もっとヒントを直接共有・議論できます。
Chandler
免責事項: これは教育的な内容であり、アドバイスではありません。ここにあるものは金融、投資、クレジット、税務、保険、医療、法律のいずれのアドバイスでもなく、いかなる商品や口座を開設・購入・利用することを勧めるものでもありません。金利、限度額、ルール、手数料、特典は頻繁に変わり、私はこれらの分野のいずれにおいても有資格のアドバイザーではありません。ご自身で調べ、最新の数値と条件を提供元または所管機関(IRSなど)で確認し、ここで読んだ内容に基づいて行動する前に資格のある専門家にご相談ください。あなたの状況はこの記事の例とは異なる場合があります。