2027년 업데이트: 이 글은 원래 2022년에 게시되었습니다. 최신 IRS 수치와 포괄적인 가이드는 미국 외국인을 위한 의료 혜택: HSA, FSA & HDHP 가이드 (2027)를 참조하세요.
이 글에서는 미국 내 외국인을 위한 건강저축계좌(HSA)의 작동 방식을 설명해요. 자격 요건, 납입 한도, 적격 의료비를 다뤄요.
규정은 바뀌므로 금융 결정을 내리기 전에 직접 확인해 보세요. 읽는 것보다 듣는 것을 선호한다면 아래 내용을 DIALØGUE로 팟캐스트로 바꿀 수 있어요.
HSA가 정확히 무엇인가요?
건강저축계좌(HSA)는 의료비 지출에 대비해 돈을 모아 두는 특별한 저축계좌예요.
납입하려면 HSA 자격을 충족하는 보험에 가입해야 해요. 일반적인 HDHP의 경우 IRS가 정한 2027년 연간 최소 공제액은 개인 보장 $1,750 또는 가족 보장 $3,500이고, 연간 본인부담 상한의 한도는 각각 $8,700 또는 $17,400예요. 공제액이 높다는 이유만으로 HSA 대상 보험이 되는 것은 아니에요. 2026년부터는 요건을 충족하는 Bronze 및 Catastrophic 플랜에도 HSA와 양립할 수 있는 특별 규정이 적용돼요.
IRS 자격 요건은 Medicare 가입, 다른 사람의 세금 신고에서 부양가족으로 공제받을 수 있는 상태, 자격을 상실하게 하는 추가 보장도 제외해요. 보험사나 HR/복리후생 팀에 플랜을 확인하세요. 선택지를 비교하고 있다면 HDHP 선택의 장단점에 더 자세한 설명이 있어요.
건강저축계좌에는 어떤 혜택이 있나요?
여러 연방 세금 혜택이 있어요.
- 납입금 소득 공제 — 자격을 충족하는 개인 납입금은 연방 과세소득을 줄일 수 있어요. cafeteria plan을 통한 급여 공제를 포함한 고용주 납입금은 소득에서 제외될 수 있어요. 단순화한 예로, 한계 연방 소득세율이 24%일 때 공제 가능한 $4,500을 납입하면 연방 소득세를 $1,080 절약해요.
- 운용 수익 비과세 — HSA 안의 이자와 투자 수익은 계좌에 남아 있는 동안 연방 소득세 대상이 아니에요.
- 인출 비과세 — 적격 의료비를 지불하거나 환급받을 때 연방 소득세가 부과되지 않아요. HSA 개설 이후 발생했고 다른 곳에서 보전받지 않은 비용이어야 해요. 증빙을 보관하세요.
이는 연방 규정이므로 거주하는 주의 세금 처리도 확인하세요.
실제 작동 방식
계좌를 개설하고 납입을 시작하면 제공업체에서 HSA에 연결된 직불카드를 보내 주는 경우가 많아요. 적격 비용에 사용할 수 있어요. 지급 및 환급 방식은 제공업체에 확인하세요.
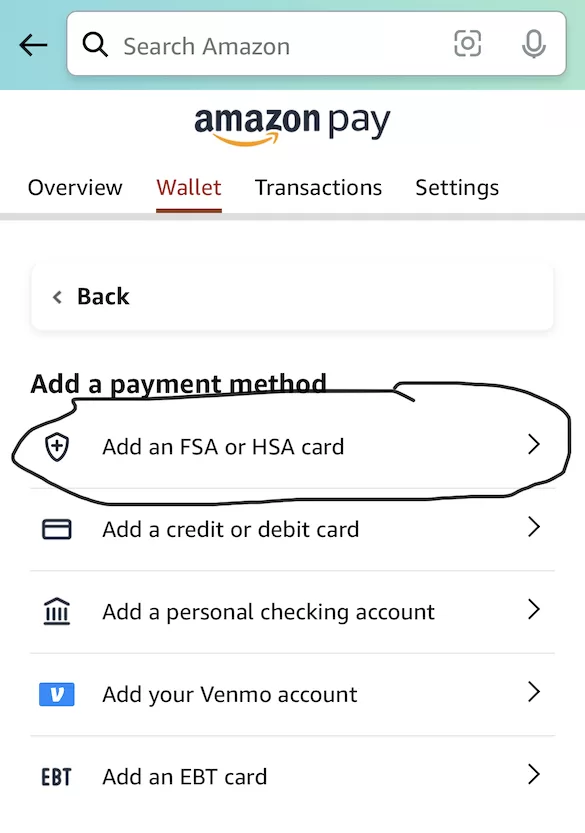
예를 들어 아래 화면에는 Amazon의 “Add an FSA or HSA card” 옵션이 나와 있어요. HSA 자금으로 결제하기 전에 해당 상품이 적격인지 확인하세요.
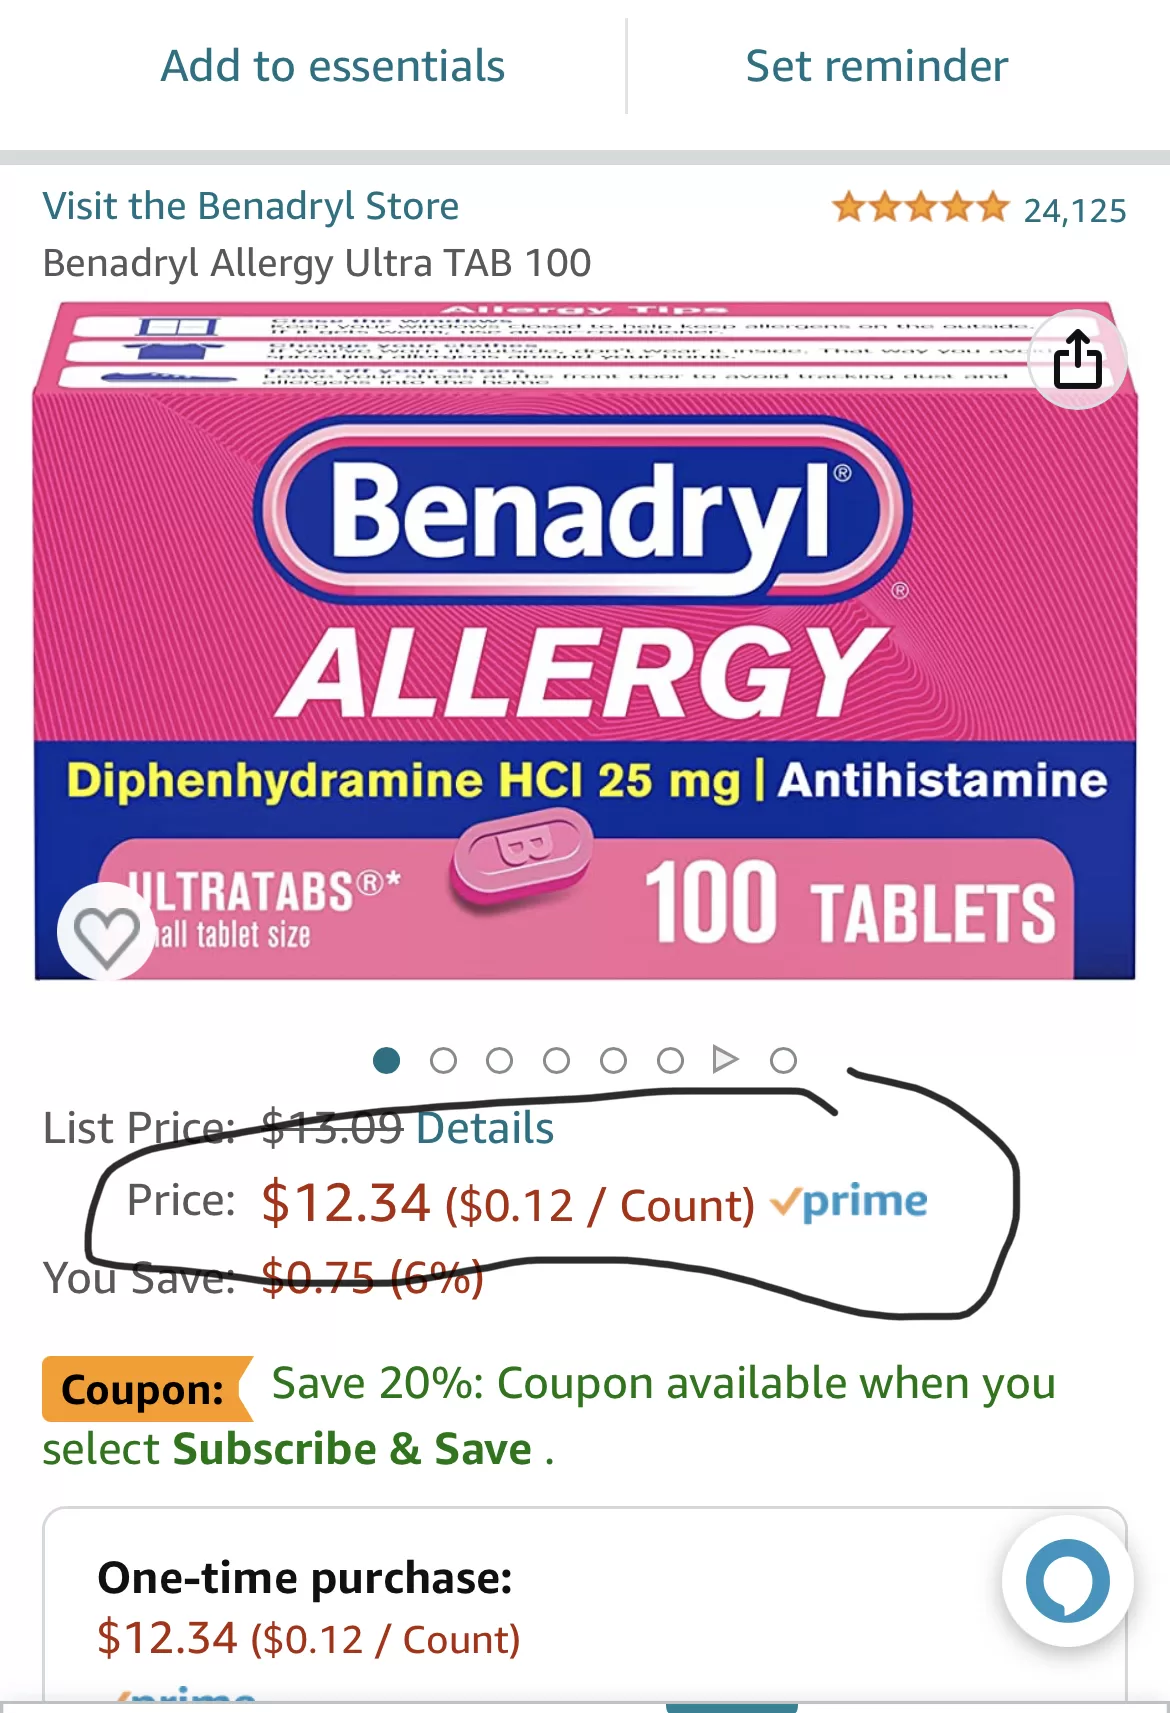
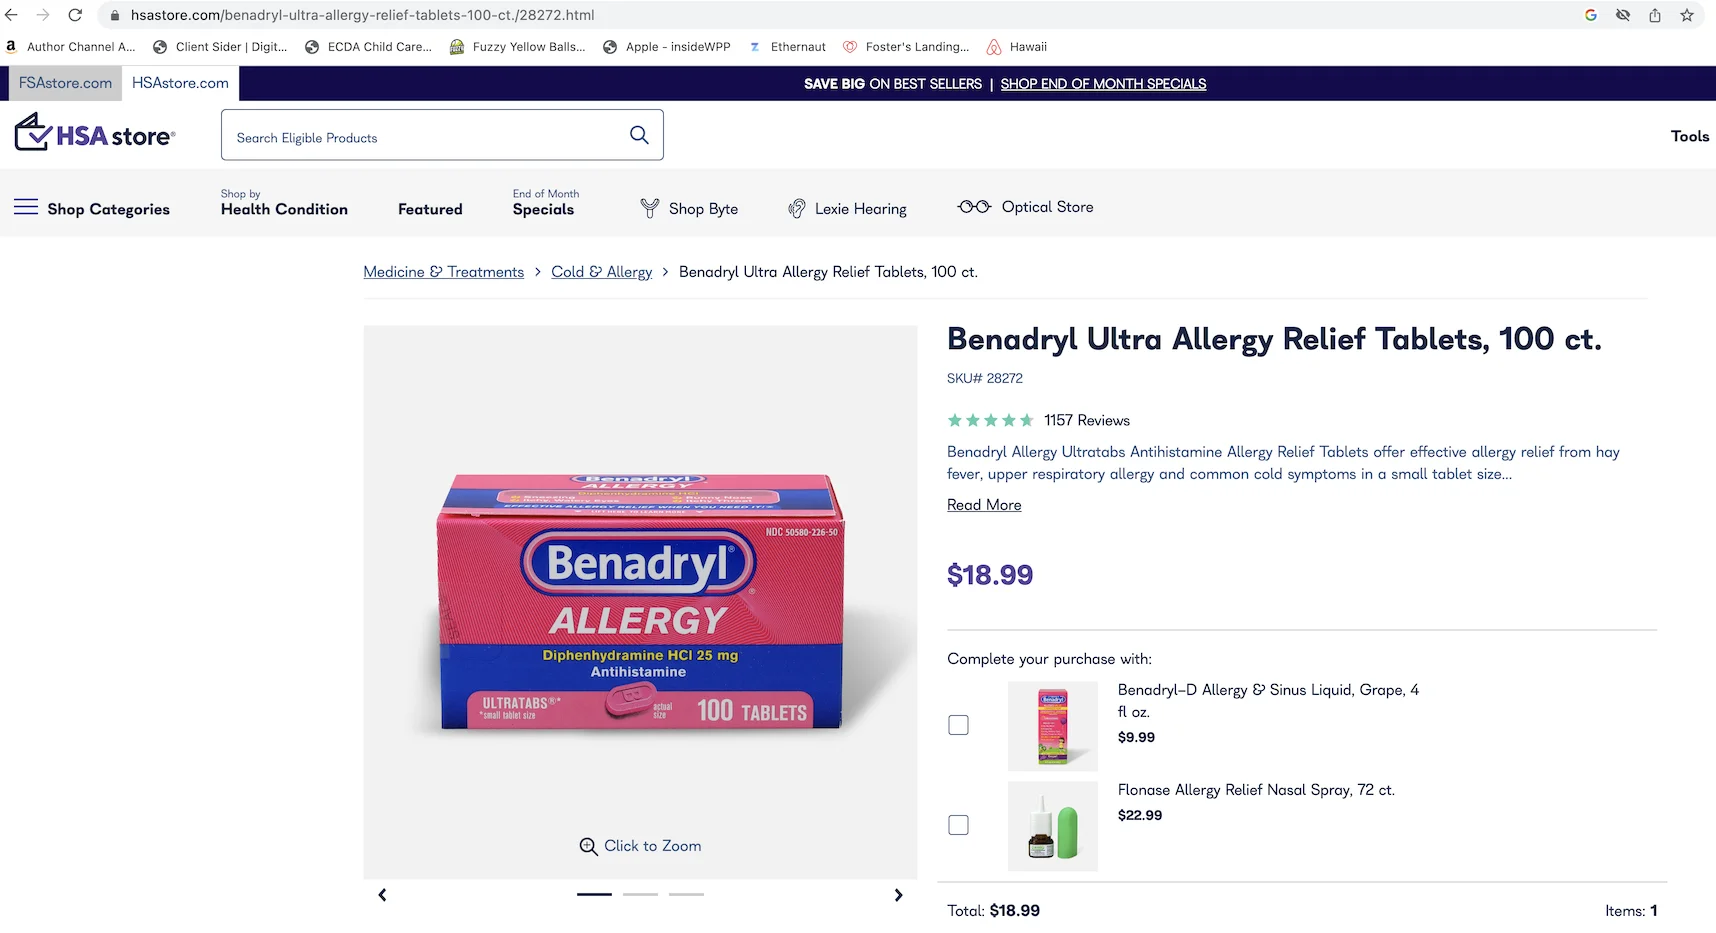
좋은 가격을 찾으려면 여러 판매처를 비교하세요. HSA Store가 가장 저렴하지 않을 수도 있어요. 아래의 2023년 2월 비교에서는 Benadryl이 Amazon보다 HSA Store에서 50% 더 비싼 것으로 기록됐어요. 글에는 Advil도 비슷한 가격 차이가 있었다고 기록돼 있어요. 과거 가격이며 현재 견적이 아니에요.
얼마나 납입할 수 있나요?
IRS는 연간 한도를 정해요. 2026년에는 개인 보장 $4,400, 가족 보장 $8,750이었어요. 2027년 한도는 각각 $4,500과 $9,000이에요. 연말 기준 55세 이상인 적격자는 $1,000을 추가로 납입할 수 있어요. 이는 1년 전체의 한도예요. 자격 기간에 따라 비례 계산될 수 있고 고용주 납입금도 한도에 포함돼요.
HSA에는 “사용하지 않으면 잃는다”는 규정이 없어서 돈이 소멸하지 않아요. 쓰지 않은 금액은 매년 이월돼요.
제한 사항 (완벽한 것은 없으니까요)
HSA에는 다음과 같은 제한도 있어요.
- HSA 자격을 충족하는 보장이 필요해요. 보험을 고를 때 HSA 세금 혜택뿐 아니라 공제액과 다른 본인부담 비용도 고려하세요.
- 납입 한도가 있어요. 의료비가 매우 높으면 HSA만으로 모두 충당하지 못할 수 있어요.
- 비의료 목적 인출에는 추가 세금이 붙을 수 있어요. 일반적으로 연방 소득세에 20% 추가 세금이 부과돼요. 장애 발생, 65세 도달 또는 사망 이후에는 추가 세금이 적용되지 않지만 일반 소득세는 여전히 적용될 수 있어요.
- 다른 보장이 납입 자격에 영향을 줄 수 있어요. 일반 목적의 health FSA는 보통 HSA 납입 자격을 상실하게 해요. 일부 제한 목적 또는 공제액 충족 이후 지급하는 제도는 양립할 수 있으므로 플랜을 확인하세요.
건강저축계좌에 관한 자주 묻는 질문
이직해도 HSA가 유지되나요? 네. HSA는 이동 가능한 개인 계좌여서 어디서 일하든 본인 소유로 남아요.
개인적으로 HSA를 개설할 수 있나요? 네. HSA 자격 요건을 충족하면 고용주를 통하지 않고도 개설할 수 있어요.
돈을 전혀 쓰지 않으면 어떻게 되나요? 매년 이월돼요. 해마다 잔액을 모두 써야 하는 것은 아니에요.
주요 HSA 제공업체는 어디인가요? Morningstar에 따르면, 2022년 기준 4대 업체는 HealthEquity, Optum, Fidelity, HSA Bank입니다. Optum의 비용 적격 여부 확인 같은 도구로 어떤 항목이 의료비로 자격이 되는지도 확인할 수 있습니다.
핵심
HSA는 연방 세금을 절약하고 유연하게 자금을 관리하며 은퇴 후 의료비에 대비할 수 있게 해줘요. 납입 한도와 적격 보장 요건 같은 제한도 있어요. 규정은 바뀔 수 있으므로 현재 요건을 확인하고 본인 상황에 맞는 전문가의 조언을 구하세요.
P.S: George Kamel이 HSA에 대한 유익하고 재미있는 영상을 만들었습니다. 아래에서 확인하실 수 있습니다.
https://www.youtube.com/watch?v=nasI\_NQHOrA
다른 외국인 생활 주제를 나누려면 Facebook의 Asian Expats in the US 그룹을 참고하세요.
면책 조항: 이 콘텐츠는 교육용이며 조언이 아닙니다. 여기에 있는 어떤 내용도 재정, 투자, 신용, 세금, 보험, 의료 또는 법률 조언을 구성하지 않으며, 어떤 상품이나 계좌를 개설·구매·사용하라는 권유도 아닙니다. 금리, 한도, 규정, 수수료와 혜택은 자주 바뀌고, 저는 이 분야들에서 면허를 가진 전문가가 아닙니다. 직접 조사하고, 제공업체나 관련 기관(예: IRS)에서 최신 수치와 조건을 확인하며, 여기서 읽은 내용을 근거로 행동하기 전에 자격을 갖춘 전문가와 상담하십시오. 여러분의 상황은 이 글의 예시와 다를 수 있습니다.