Na-update para sa 2027: Ang post na ito ay orihinal na nai-publish noong 2022. Para sa pinakabagong IRS figures at isang comprehensive guide, tingnan ang Expat Healthcare Benefits in the US: HSA, FSA & HDHP Guide (2027).
Ipinapaliwanag ng post na ito kung paano gumagana ang health savings account (HSA) para sa mga expat sa US, kasama ang eligibility, contribution limits at qualified medical expenses.
Nagbabago ang mga patakaran, kaya magsaliksik ka rin bago gumawa ng financial decisions. Kung mas gusto mong makinig kaysa magbasa, puwede mong gawing podcast ang content sa ibaba gamit ang DIALØGUE.
Kaya ano nga ba talaga ang HSA?
Ang health savings account (HSA) ay espesyal na savings account para makapagtabi ng pera pambayad sa medical expenses.
Para makapag-contribute, kailangan mo ng HSA-eligible coverage. Para sa standard HDHP sa 2027, itinakda ng IRS ang minimum annual deductible na $1,750 para sa individual coverage o $3,500 para sa family coverage, at out-of-pocket maximum na $8,700 o $17,400, ayon sa uri ng coverage. Hindi sapat ang mataas na deductible para maging HSA-eligible ang isang plan. Mula 2026, may espesyal na HSA-compatible treatment din ang ilang qualifying Bronze at Catastrophic plans.
Hindi rin pinapayagan ng IRS eligibility rules ang Medicare enrollment, pagiging puwedeng i-claim na dependent sa tax return ng iba, o disqualifying additional coverage. I-check ang plan sa insurer o HR/Benefits team mo. May karagdagang detalye sa pros and cons ng pagpili ng HDHP kung pinagkukumpara mo ang mga option.
Ano ang mga benepisyo ng health savings account?
May ilang federal tax benefits:
- Tax-deductible contributions — maaaring mabawasan ng eligible personal contributions ang federal taxable income. Maaaring hindi isama sa income ang employer contributions, kasama ang salary reductions sa isang cafeteria plan. Simpleng halimbawa: ang deductible contribution na $4,500 sa marginal federal income tax rate na 24% ay makakatipid ng $1,080 sa federal income tax.
- Tax-free growth — hindi sakop ng federal income tax ang interest at investment gains sa HSA habang nananatili sa account.
- Tax-free withdrawals — puwedeng bayaran o i-reimburse ang qualified medical expenses nang walang federal income tax. Dapat nangyari ang gastos pagkatapos ma-establish ang HSA at hindi pa na-reimburse sa ibang paraan. Itago ang mga record.
Federal rules ang mga ito; i-check din ang tax treatment sa state mo.
Paano ito gumagana sa practice
Pagkatapos mag-sign up at magsimulang mag-contribute, malamang na magpadala ang provider ng debit card na naka-link sa HSA mo. Puwede itong gamitin sa qualified expenses. I-check sa provider ang mga payment at reimbursement option.
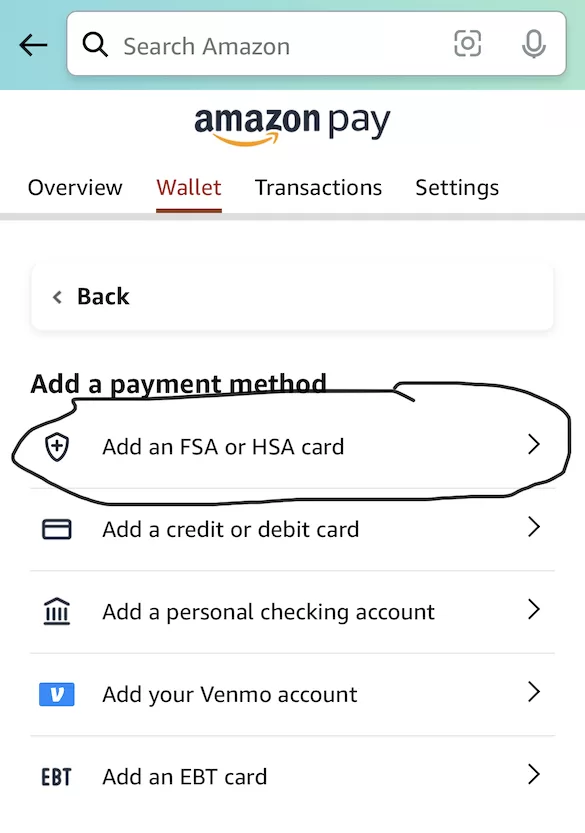
Halimbawa, ipinapakita ng screenshot sa ibaba ang “Add an FSA or HSA card” option sa Amazon. Tiyaking qualified ang item bago ito bayaran gamit ang HSA funds.
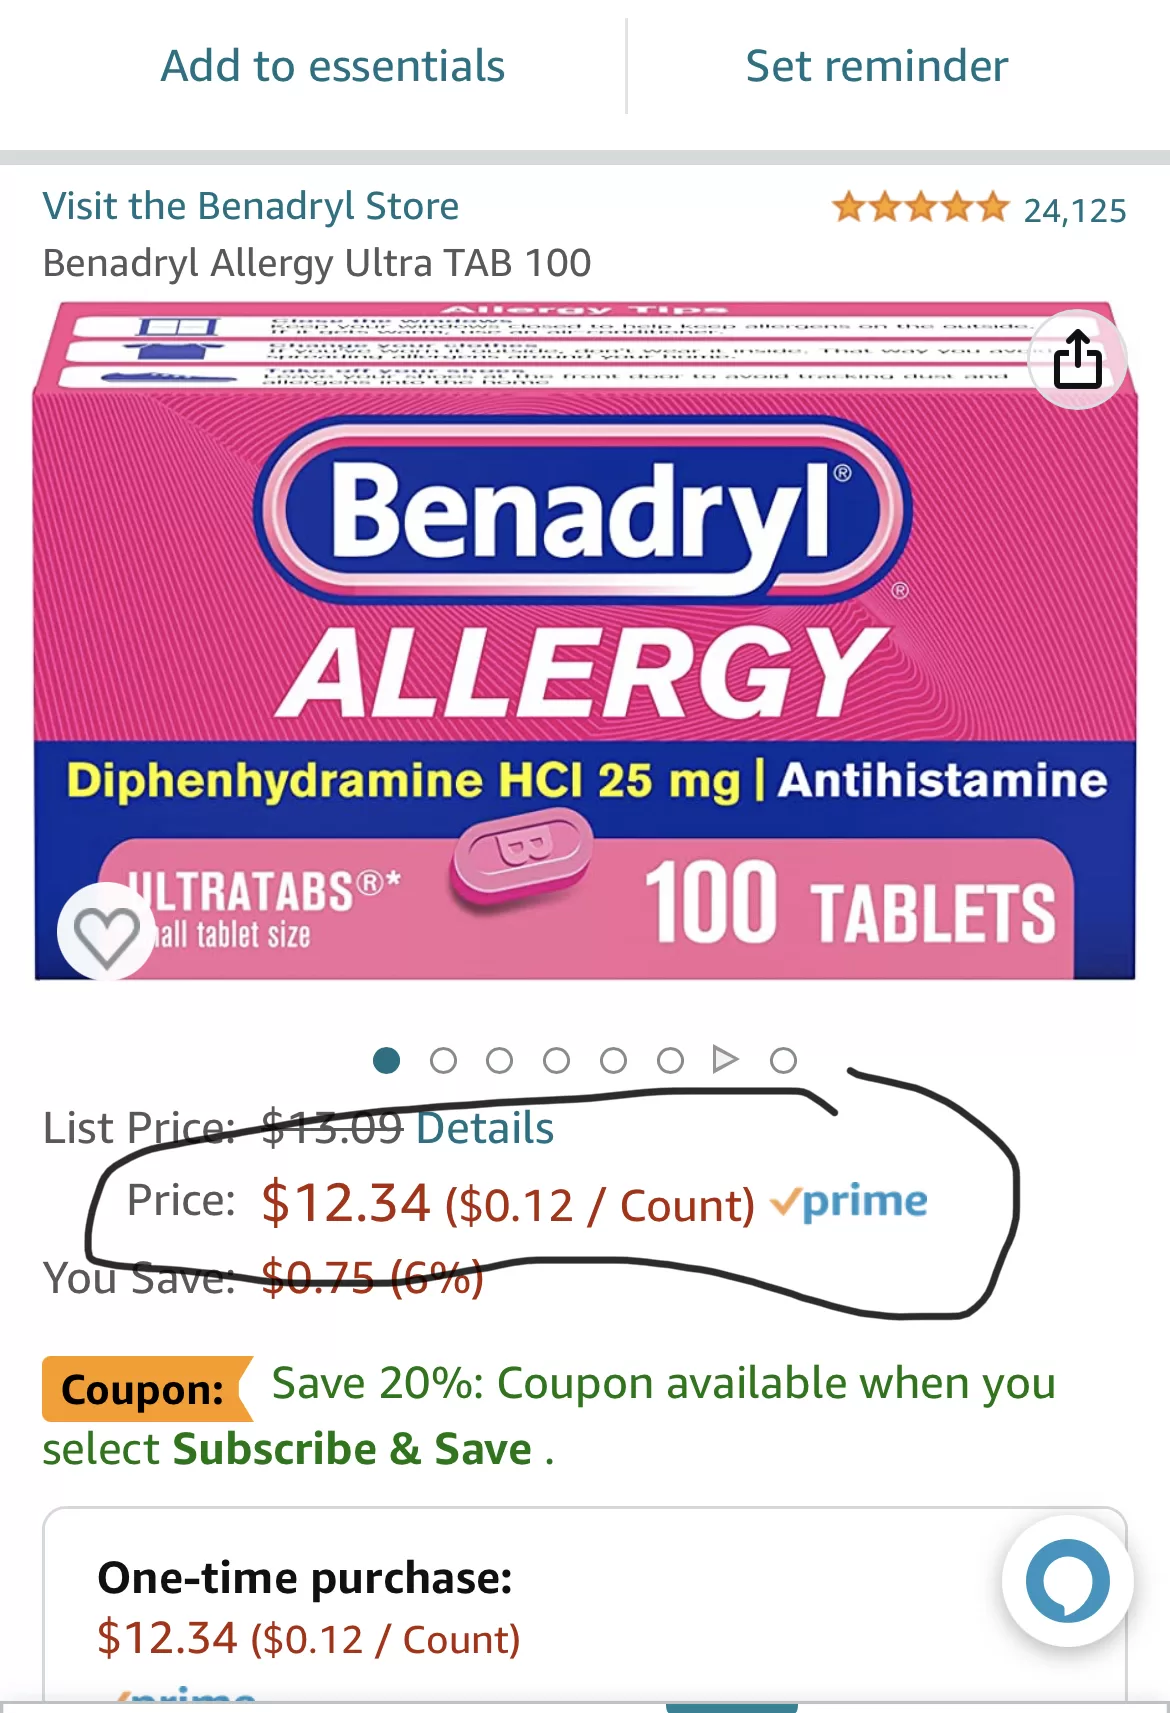
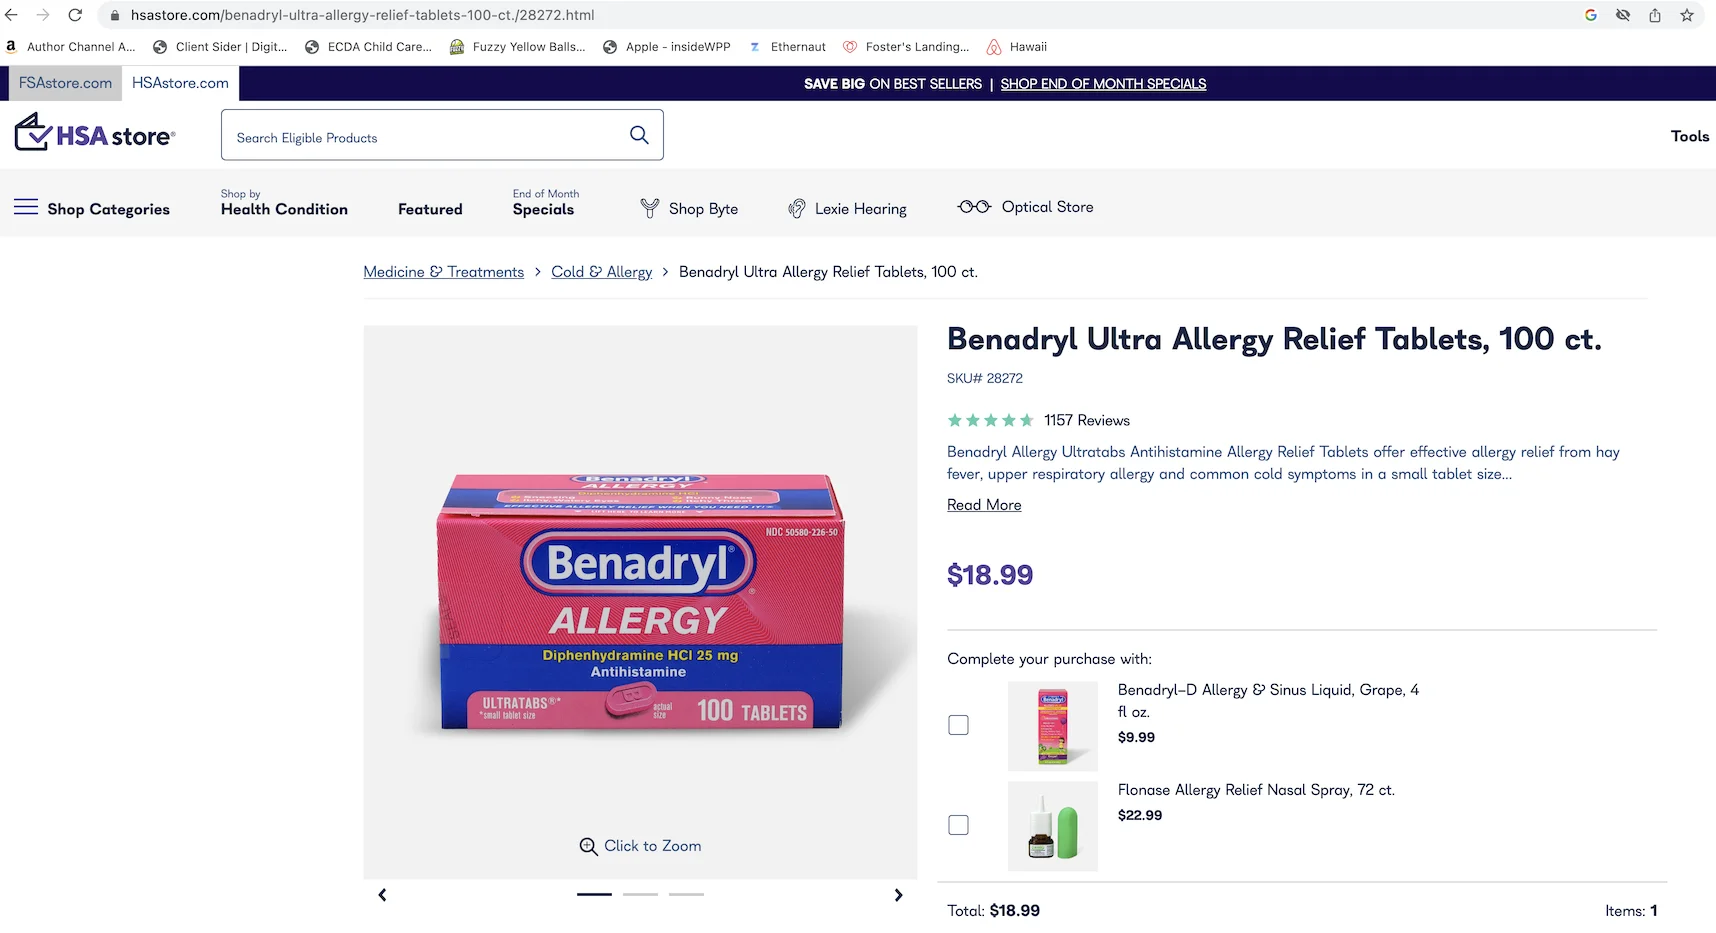
Magkumpara ng mga seller para makahanap ng magandang presyo. Hindi laging pinakamura ang HSA Store. Sa comparison noong Pebrero 2023 sa ibaba, nakalistang 50% mas mahal ang Benadryl sa HSA Store kaysa sa Amazon. Naitala rin sa post ang katulad na diperensiya para sa Advil. Historical prices ang mga ito, hindi kasalukuyang quotes.
Magkano ang puwede mong i-contribute?
Nagtatakda ang IRS ng annual limits. Para sa 2026, $4,400 ang limit para sa individual coverage o $8,750 para sa family coverage. Para sa 2027, $4,500 at $9,000 ang mga limit. Ang eligible individuals na 55 o mas matanda sa katapusan ng taon ay puwedeng magdagdag ng $1,000. Full-year limits ang mga ito; maaaring prorated ang limit mo, at kasama rito ang employer contributions.
Hindi mawawala ang pera sa HSA dahil walang “use it or lose it” rule. Ang hindi nagagastos ay naro-roll over taon-taon.
Ang mga limitations (kasi walang perpekto)
May ilang posibleng limitasyon ang HSA, kabilang ang:
- Kailangan ng HSA-eligible coverage. Sa pagpili ng health plan, isaalang-alang ang deductible at iba pang out-of-pocket costs, hindi lang ang HSA tax benefits.
- May contribution limits. Kung napakataas ng medical expenses mo, maaaring hindi makaya ng HSA lang ang lahat.
- Maaaring may additional tax ang non-medical withdrawals. Karaniwang sakop ang mga ito ng federal income tax at dagdag na 20% tax. Hindi na nalalapat ang additional tax pagkatapos magkaroon ng disability, umabot sa edad 65 o mamatay; maaari pa ring may ordinary income tax.
- Maaaring makaapekto ang ibang coverage sa contribution eligibility. Karaniwang disqualifying ang general-purpose health FSA para sa HSA contributions. Compatible ang ilang limited-purpose o post-deductible arrangements; i-check ang plan mo.
Mga karaniwang tanong tungkol sa health savings accounts
Mananatili ba ang HSA ko kapag lumipat ako ng trabaho? Oo. Portable ang HSA; sa iyo pa rin iyon kahit saan ka magtrabaho.
Puwede ba akong magbukas ng HSA nang mag-isa? Oo, kung natutugunan mo ang HSA eligibility requirements. Hindi kailangang dumaan sa employer.
Ano ang mangyayari kung hindi ko kailanman gagastusin ang pera? Naro-roll over ito taon-taon. Walang requirement na ubusin ang balance bawat taon.
Sino ang mga pangunahing HSA providers? Ayon sa Morningstar, ang apat na pinakamalaki noong 2022 ay ang HealthEquity, Optum, Fidelity, at HSA Bank. Puwede mo ring tingnan kung anu-anong mga tool tulad ng Optum's expense eligibility checker para makita kung ano ang naka-qualify bilang medical expense.
Ang bottom line
Nag-aalok ang HSA ng federal tax savings, flexibility at paraan para makaipon para sa healthcare costs sa retirement. May mga limitasyon din, gaya ng contribution limits at mga requirement sa eligible coverage. Maaaring magbago ang patakaran, kaya i-check ang kasalukuyang requirements at humingi ng professional advice para sa sitwasyon mo.
P.S: Gumawa si George Kamel ng video tungkol sa HSA na informative at entertaining. Tingnan mo sa ibaba.
https://www.youtube.com/watch?v=nasI\_NQHOrA
Para sa usapan tungkol sa iba pang expat topics, tingnan ang Facebook group na Asian Expats in the US.
Disclaimer: Ito ay educational content, hindi advice. Wala sa mga ito ang financial, investment, credit, tax, insurance, healthcare, o legal advice, at wala ring rekomendasyon dito na magbukas, bumili, o gumamit ng anumang produkto o account. Madalas magbago ang mga rate, limit, rule, fee, at offer, at hindi ako licensed adviser sa alinman sa mga larangang ito. Gawin ang sarili mong research, i-verify ang kasalukuyang figures at terms sa provider o sa tamang ahensya (tulad ng IRS), at kumonsulta sa isang kwalipikadong propesyonal bago ka kumilos base sa nabasa mo dito. Maaaring iba ang sitwasyon mo sa mga halimbawa sa post na ito.