Updated para sa 2027: Ang post na ito ay orihinal na na-publish noong 2023. Para sa pinakabagong mga IRS figures at isang komprehensibong gabay, tingnan ang Expat Healthcare Benefits in the US: HSA, FSA & HDHP Guide (2027).
Maaaring nakakalito ang US healthcare para sa expat. Maaaring mas mababa ang premium at may HSA access ang HDHP, pero isaalang-alang ang sariling gastos. Walang sagot para sa lahat; ihambing ang aktuwal na plans.
(Bago tayo magsimula — gaya ng anumang pinansiyal na desisyon, mangyaring gawin ang iyong sariling research nang mabuti para makagawa ng informadong desisyon. Ang impormasyon dito ay para sa informational purposes lamang at maaaring magbago.)
Ano ang High Deductible Health Plan?
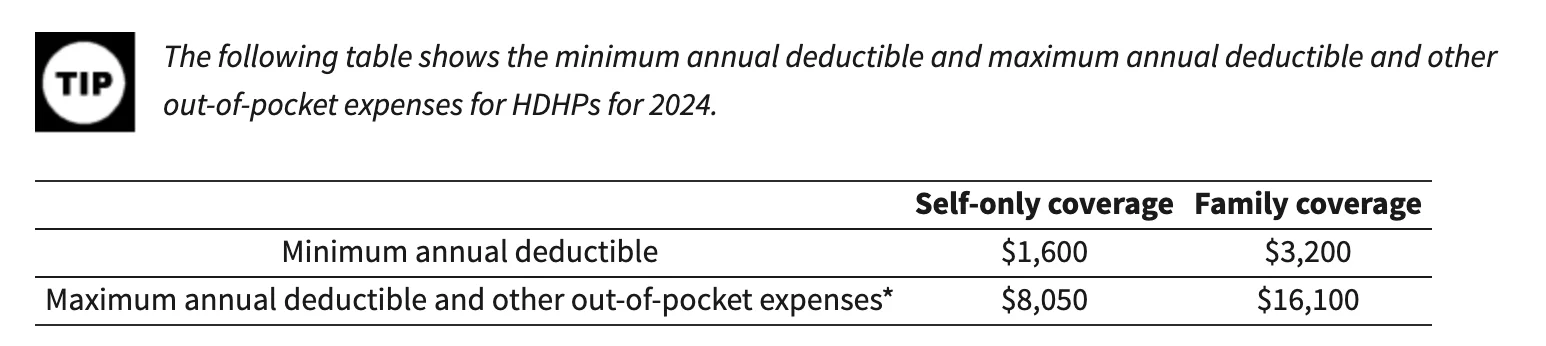
Dapat matugunan ng HSA-qualified HDHP ang IRS requirements sa minimum deductible at out-of-pocket limits. Maaaring covered bago ang deductible ang ilang qualifying preventive benefits.
Madalas mas mababa ang premium, pero ihambing ang tunay na choices. Pag-abot sa out-of-pocket maximum para sa covered in-network care, babayaran ng plan ang covered costs sa natitirang plan year. Maaaring hindi kasama sa limit ang premiums, noncovered at out-of-network expenses.
Para sa 2027, itinatakda ng IRS Revenue Procedure 2026-24 ang karaniwang minimum deductible na $1,750 individual o $3,500 family, at maximum out-of-pocket na $8,700 o $17,400. Historical 2024 information ang chart. Tingnan ang 2027 HSA/FSA/HDHP Guide para sa figures at eligibility, kasama ang special treatment ng qualifying individual-market Bronze at Catastrophic plans mula 2026.
Madalas ipares ang HDHP sa HSA. Kung eligible mag-contribute, maaaring deductible sa federal income tax ang personal contributions, at tax-free ang growth at qualified medical withdrawals. Maaaring iba ang state tax. Hindi sapat ang HDHP lang; may epekto ang other coverage, Medicare at dependent status.
Mga kalamangan ng HDHP
Mas mababang buwanang premium at HSA tax benefits
Maaaring kaakit-akit ang lower premiums. Kasama rin sa comparison ang employer HSA contributions at available tax benefits.
Halimbawa, eligible person na may deductible $4,500 contribution sa 2027 at 24% marginal federal rate ay maaaring makatipid ng $1,080 federal income tax. Dapat pasok sa limit pagkatapos isama ang employer contributions; hindi guaranteed total tax saving.
Hinihikayat ka nitong maging mas proactive sa kalusugan
Maaaring covered bago deductible ang ilang preventive services. Tingnan ang coverage, network at billing rules sa halip na ipalagay na libre ang bawat check-up.
Mula sa IRS, kasama sa preventive care ang:
- Periodic na health evaluations, kasama ang mga tests at diagnostic procedures na ini-order kaugnay ng mga routine examinations
- Routine prenatal at well-child care
- Child at adult immunizations
- Tobacco cessation programs
- Obesity weight-loss programs
- Screening services (cancer, heart disease, infectious diseases, mental health, at higit pa)
Hinihimok ka nitong mag-shop around
Maaaring mag-udyok ng price comparison ang high deductible. Itanong ang service, network, negotiated rate at facility fees; hindi patunay ng katumbas na quality ang mas mababang presyo. Tingnan ang review ng The Price We Pay ni Marty Makary, MD.
Ang mga kahinaan (ano ang dapat bantayan)
Mas mataas na out-of-pocket costs kapag may nangyaring mali
Ito ang halatang disbentahe. Kung ikaw o isang miyembro ng pamilya ay may chronic condition o isang hindi inaasahang medical event, marami kang babayaran bago mag-kick in ang insurance. Para sa mga pamilyang may patuloy na medical needs, ito ay maaaring maging seryosong pinansiyal na pasanin.
Maaari kang umiwas sa pag-aalaga dahil sa gastos
Maaaring mag-atubiling magpagamot dahil sa mataas na upfront cost. May epekto ang pagkaantala ng kailangang care; kausapin ang qualified clinician sa halip na magpasya sa deductible lang.
Ang pag-shop around ay nangangailangan ng oras at lakas
Maaaring makatipid ang comparison, pero kumakain ng oras para sa trabaho, pamilya o iba pa. Lalong mahirap kung bago ka sa US system.
Paano magdesisyon kung tama ang HDHP para sa iyo
Ang iyong kalagayang pangkalusugan
Kung ang iyong pamilya ay karaniwang malusog at hindi ka inaasahan ng madalas na medical visits, ang HDHP ay may malaking pinansiyal na katuturan. Kung mayroon kang chronic conditions o inaasahang malaking medical expenses (halimbawa, pagbubuntis), ang isang traditional plan na may mas mababang deductibles ay maaaring sulit ang mas mataas na premium.
Ang iyong inaasahang mga gastos
Kalkulahin ang mga numero. Tingnan kung magkano ang ginastos mo sa healthcare noong nakaraang taon (o tantiyahin base sa mga pangangailangan ng iyong pamilya) at ihambing ang kabuuang gastos sa ilalim ng bawat plan option — premiums, deductibles, copays, lahat.
HSA availability at employer contributions
Suriin kung ang HDHP na inaalok ng iyong employer ay HSA-eligible at kung nag-contribute ang iyong employer sa iyong HSA. Ang ilang mga employer ay nagdadagdag ng pera sa iyong HSA bilang incentive, na makakatulong na i-offset ang mas mataas na deductible.
Provider network
Tiyaking nasa network ang preferred doctors. I-confirm sa plan at provider bago matapos ang enrollment.
Employer incentives
Ang ilang mga employer ay nag-aalok ng karagdagang mga incentive para sa pagpili ng HDHP — wellness program discounts, HSA matching, at katulad na mga benepisyo. Tanungin ang iyong HR team tungkol sa kung ano ang available.
Hindi kumpleto ang list. Maingat na isaalang-alang ang health at finances at humingi ng qualified advice kung kailangan.
Paghahambing
Ihambing ang annual total: premiums, expected care, medicines, employer contributions at kayang bayaran sa high-cost year. Depende sa aktuwal na terms at pangangailangan kung mas mababa o mataas na deductible ang mas mabuti.
Para sa ibang expat topics, tingnan ang Asian Expats in the US group.
Disclaimer: Ito ay educational content, hindi advice. Wala sa mga ito ang financial, investment, credit, tax, insurance, healthcare, o legal advice, at wala ring rekomendasyon dito na magbukas, bumili, o gumamit ng anumang produkto o account. Madalas magbago ang mga rate, limit, rule, fee, at offer, at hindi ako licensed adviser sa alinman sa mga larangang ito. Gawin ang sarili mong research, i-verify ang kasalukuyang figures at terms sa provider o sa tamang ahensya (tulad ng IRS), at kumonsulta sa isang kwalipikadong propesyonal bago ka kumilos base sa nabasa mo dito. Maaaring iba ang sitwasyon mo sa mga halimbawa sa post na ito.