Cập nhật cho 2026: Bài này được đăng lần đầu năm 2022. Để xem chiến lược mới nhất và hướng dẫn toàn diện, xem Xây dựng tín dụng ở Mỹ với tư cách Expat: Hướng dẫn đầy đủ 2026.
Nếu bạn chưa quen với điểm FICO, đây là điểm tín dụng được dùng rộng rãi nhất ở Mỹ, với 90% nhà cho vay hàng đầu dùng nó để đưa ra quyết định cho vay. Fair Isaac Corporation (FICO) tạo ra điểm FICO cách đây hơn 30 năm, và bạn có thể đọc toàn bộ thông tin trên website chính thức. Bài này là bản tóm tắt tổng quan về những điều tôi cho là quan trọng hơn cả cần biết, đặc biệt từ góc nhìn của expat.
Điểm FICO là gì?
Điểm FICO là số ba chữ số dựa trên thông tin trong báo cáo tín dụng của bạn. Nó giúp nhà cho vay đưa ra quyết định thông minh và nhanh hơn về việc cho ai vay tiền. Tuy nhiên, mỗi nhà cho vay có tiêu chí riêng về thế nào là điểm FICO tốt. Dưới đây là hướng dẫn đại khái.
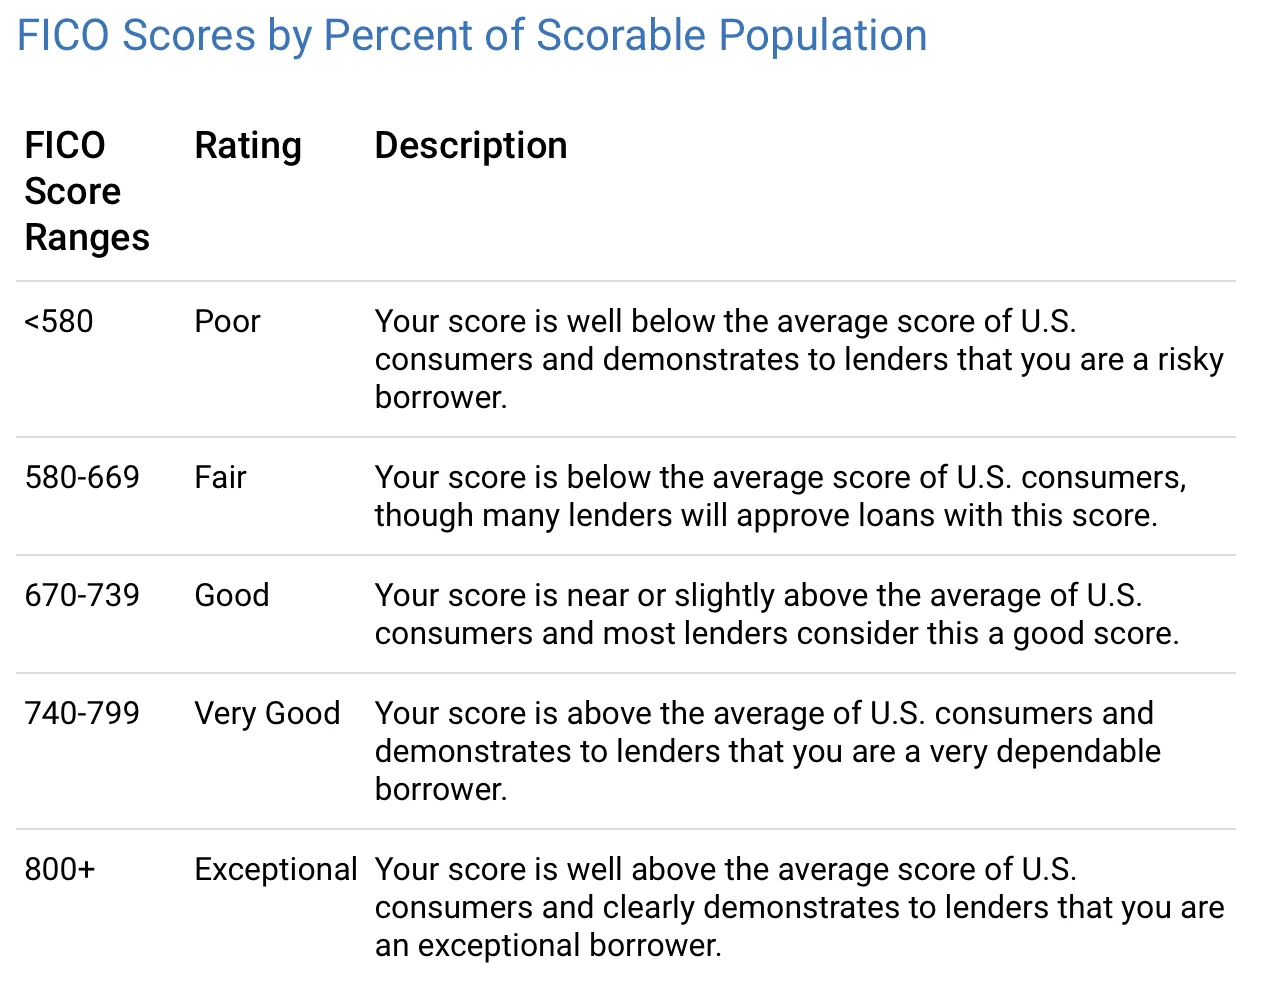
Điểm FICO tốt có thể tiết kiệm cho bạn hàng nghìn đô la tiền lãi và phí. Dù điểm FICO được dùng rộng rãi nhất, đây không phải điểm tín dụng duy nhất ở Mỹ. Các điểm tín dụng khác tính điểm khác với điểm FICO.
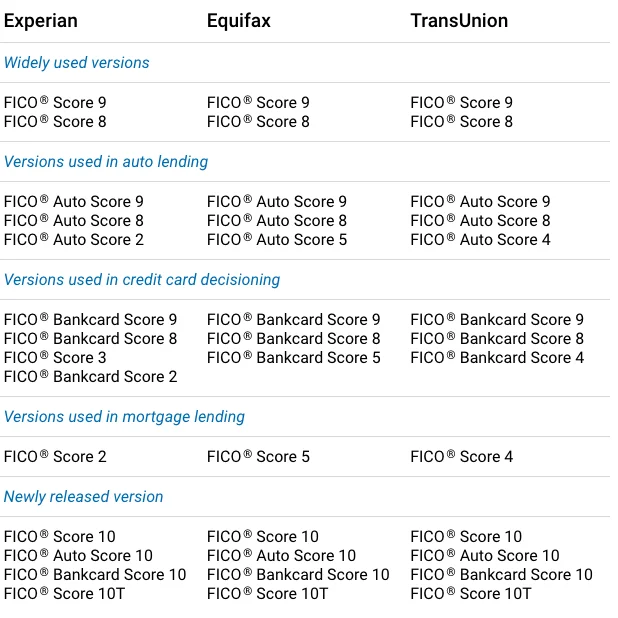
Có nhiều phiên bản điểm FICO
"Khi nhu cầu tín dụng của người tiêu dùng, cách sử dụng tín dụng, yêu cầu cấp tín dụng của nhà cho vay và thực tiễn báo cáo dữ liệu thay đổi theo thời gian, chúng tôi định kỳ phát triển lại mô hình Điểm FICO để cung cấp điểm dự đoán tốt hơn cho nhà cho vay và người tiêu dùng." (trích trực tiếp từ website FICO). Có nhiều phiên bản điểm FICO, bao gồm cả các phiên bản theo từng ngành. FICO Score 8 và 9 là hai phiên bản được dùng rộng rãi nhất. FICO Score 10 là phiên bản mới nhất.
Một số nhà cho vay có thể mất nhiều thời gian hơn để nâng cấp lên phiên bản FICO mới nhất. Chi tiết ở bên dưới:
Điểm FICO được tính thế nào?
Hình bên dưới cho cái nhìn tổng quan khá rõ.
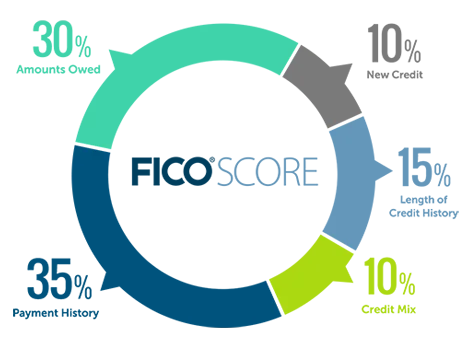
Nhìn chung, có năm nhóm yếu tố được dùng để tính điểm FICO. Lịch sử thanh toán là yếu tố quan trọng nhất (đóng góp 35%). Các tỷ lệ phần trăm này chỉ là hướng dẫn chung, và myFICO cho biết mức độ quan trọng của mỗi nhóm có thể khác nhau tùy từng người. Điểm FICO chỉ được tính từ thông tin trong báo cáo tín dụng của bạn. Tuy nhiên, nhà cho vay có thể xem xét các yếu tố khác khi quyết định cấp tín dụng.
Lịch sử thanh toán (35%) — yếu tố lớn nhất
"Lịch sử thanh toán cho thấy bạn đã trả các tài khoản của mình như thế nào trong suốt thời gian có tín dụng. Bằng chứng hoàn trả này là lý do chính khiến lịch sử thanh toán chiếm 35% điểm số và là yếu tố chính trong cách tính. Nghiên cứu cho thấy thành tích thanh toán của bạn thường là yếu tố dự đoán mạnh nhất về khả năng bạn trả mọi khoản nợ như đã thỏa thuận. Và như bạn có thể hình dung, ưu tiên số một của nhà cho vay là lịch sử trả (hoặc không trả) nợ trước đây của bạn." (trích trực tiếp từ website FICO)
Lịch sử thanh toán bao gồm thẻ tín dụng, tài khoản bán lẻ, vay trả góp, thế chấp và các loại tài khoản khác. Vài lần thanh toán trễ không tự động là "kẻ hủy diệt điểm số". "Lịch sử tín dụng tốt về tổng thể có thể bù lại một hoặc hai lần thanh toán thẻ tín dụng trễ"
Ngoài ra, không có lần thanh toán trễ nào cũng không đảm bảo điểm số hoàn hảo.
Phá sản được xem là khá nghiêm trọng. Một vụ phá sản có thể ở lại trên báo cáo tín dụng 7-10 năm, tùy loại.
Số tiền nợ (30%) — chú ý tỷ lệ sử dụng
Số tiền nợ là yếu tố chiếm 30% điểm FICO®. Số tiền nợ trên các loại tài khoản khác nhau và số tài khoản có dư nợ cũng được tính đến. Tỷ lệ sử dụng tín dụng là một yếu tố quan trọng trong điểm FICO. Vì vậy hãy cố giữ tỷ lệ sử dụng càng thấp càng tốt. Nếu tổng hạn mức tín dụng quay vòng (còn gọi là hạn mức tín dụng khả dụng) của bạn là $10,000 trên tất cả thẻ tín dụng, và bạn có dư nợ $3,000, thì tỷ lệ sử dụng là 30%.
Ngoài ra, có nợ không tự động khiến một người trở thành người vay rủi ro cao.
Trả hết thẻ tín dụng mỗi tháng không nhất thiết có nghĩa là số dư tài khoản sẽ hiện $0 trên báo cáo tín dụng. Một mẹo là biết ngày nào trong tháng sao kê thẻ tín dụng được phát hành (còn gọi là statement closing date) và chủ động trả càng nhiều càng tốt TRƯỚC ngày đó để giảm số dư trên sao kê.
Độ dài lịch sử tín dụng (15%)
Độ dài lịch sử tín dụng chiếm 15% điểm FICO. Tin tốt là ngay cả người không có lịch sử tín dụng dài vẫn có thể có điểm FICO cao nếu phần còn lại của báo cáo tín dụng tốt.
Có thể khó mở các dòng tín dụng để xây điểm FICO nếu bạn chưa có điểm FICO tốt.
Tuy nhiên, bạn vẫn có thể xây lịch sử tín dụng thông qua thẻ tín dụng thế chấp (secured credit card), người đồng đăng ký, giữ dư nợ thấp và thanh toán đúng hạn.
Hãy cân nhắc kỹ trước khi đóng tài khoản cũ nhất của bạn. Điểm FICO thường vẫn tính một tài khoản đã đóng chừng nào nó còn nằm trên báo cáo tín dụng, thường khoảng 10 năm đối với tài khoản trong tình trạng tốt, nên độ dài lịch sử tín dụng của bạn có thể giảm về sau khi tài khoản đó bị loại khỏi báo cáo. Đóng thẻ cũng làm mất hạn mức khả dụng của thẻ đó, điều này có thể làm tăng tỷ lệ sử dụng tín dụng của bạn. Cả hai đều có thể gây tác động tiêu cực.
Credit mix (10%)
Credit mix là các loại tín dụng bạn có, như thẻ tín dụng, tài khoản bán lẻ, vay trả góp, vay của công ty tài chính và vay thế chấp. "Các chủ nợ đánh giá rủi ro khi cho vay thông qua nhiều yếu tố, một trong số đó là khả năng quản lý thành công nhiều loại tín dụng khác nhau của bạn." Credit mix chỉ chiếm 10% điểm FICO, nên nhiều khả năng nó không quyết định việc bạn có được nhà cho vay cấp tín dụng hay không. Credit mix tốt có thể giúp điểm tín dụng, nhưng có thể không đáng để đánh đổi rủi ro tụt điểm chỉ để đăng ký một khoản vay nhỏ.
Đăng ký nhiều dòng tín dụng mới trong thời gian ngắn có thể làm giảm điểm tín dụng. Vì chủ nợ có thể xem việc có quá nhiều tài khoản mới trong khoảng thời gian ngắn là dấu hiệu của khó khăn tài chính.
Tín dụng mới (10%)
Tín dụng mới chiếm 10% điểm FICO®. Mở nhiều tài khoản tín dụng mới trong thời gian ngắn có thể thể hiện rủi ro cao hơn. Mỗi lần báo cáo của bạn bị hard inquiry, điểm có thể bị giảm tạm thời vài điểm. "Nhiều loại inquiry hoàn toàn bị bỏ qua. Và điểm số cho phép "rate shopping"". Ví dụ, nếu bạn đang so sánh lãi suất thế chấp, CFPB cho biết nhiều lần kiểm tra tín dụng từ các nhà cho vay thế chấp trong khoảng 45 ngày được ghi nhận là một inquiry duy nhất.
Tự kiểm tra báo cáo tín dụng của mình sẽ không ảnh hưởng đến điểm FICO. Khi tín dụng đã được thiết lập, bạn cũng có thể cân nhắc freeze báo cáo tín dụng. Freeze không ảnh hưởng đến điểm tín dụng, nhưng ngăn việc mở tài khoản mới dưới tên bạn, kể cả do chính bạn, cho đến khi bạn gỡ freeze.
Thẻ tín dụng mới với hạn mức lớn có thể giúp giảm tỷ lệ sử dụng tín dụng, và điều đó có thể cải thiện điểm tín dụng của bạn theo thời gian.
Vậy là bạn đã biết mọi điều một expat cần biết về điểm FICO ở Mỹ. Sau bài này, nếu muốn tìm hiểu thêm về cách đăng ký thẻ tín dụng mà không ảnh hưởng điểm tín dụng, bạn có thể xem đường dẫn này.
Bạn cũng có thể tham gia nhóm Facebook Asian Expats in the US để chúng ta chia sẻ/thảo luận thêm mẹo trực tiếp.
Chandler
Tuyên bố miễn trừ: Đây là nội dung giáo dục, không phải lời khuyên. Không có gì ở đây là tư vấn tài chính, đầu tư, tín dụng, thuế, bảo hiểm, y tế hay pháp lý, và cũng không phải khuyến nghị mở, mua hay dùng bất kỳ sản phẩm hay tài khoản nào. Lãi suất, giới hạn, quy định, phí và ưu đãi thay đổi thường xuyên, và tôi không phải cố vấn được cấp phép trong bất kỳ lĩnh vực nào trong số này. Hãy tự nghiên cứu, xác minh số liệu và điều khoản hiện hành với nhà cung cấp hoặc cơ quan có thẩm quyền (như IRS), và tham khảo chuyên gia có chuyên môn trước khi hành động dựa trên bất cứ điều gì bạn đọc ở đây. Hoàn cảnh của bạn có thể khác với các ví dụ trong bài viết này.