Cập nhật cho 2026: Bài viết này được đăng lần đầu vào năm 2022. Để xem các chiến lược mới nhất và hướng dẫn toàn diện, xem Xây dựng Tín dụng ở Mỹ với tư cách Expat: Hướng dẫn Toàn diện 2026.
Expat ở Mỹ có thể gặp khó khăn khi cải thiện điểm tín dụng. Họ thường chưa có lịch sử tín dụng Mỹ nên khó bắt đầu. Không có lịch sử có thể nghĩa là chưa đủ thông tin để tạo điểm tín dụng, chứ không phải điểm bằng không. Bài này bàn các mẹo cải thiện điểm dù bạn mới đến.
Tôi cũng giả định bạn chưa có số an sinh xã hội (SSN) và đây là lần đầu đăng ký hoặc nhận số này. Đây là một trong những bước cơ bản khi chuyển sang Mỹ.
Nếu chưa biết về điểm tín dụng, đây là bài về điểm FICO, hoặc bạn có thể Google kiến thức cơ bản. Khi mới chuyển sang Mỹ, có lẽ bạn chưa có lịch sử thanh toán.
Đây là một số mẹo giúp bạn cải thiện điểm tín dụng với tư cách expat ở Mỹ:
1. Tìm hiểu lựa chọn ngân hàng cho expat của City National Bank
Như trong mẹo chuyển sang Mỹ, hãy liên hệ City National Bank trước khi chuyển để hỏi về đăng ký thẻ tín dụng.
Tài liệu ngân hàng dành cho expat mô tả việc đăng ký khi chưa có SSN, lịch sử tín dụng hay địa chỉ thường trú Mỹ. Tài liệu cũng liệt kê giấy tờ xác minh danh tính, địa chỉ và việc làm. Hỏi ngân hàng yêu cầu hiện tại; không phải ai cũng đủ điều kiện.
Dưới đây là hình chi nhánh tại LA.
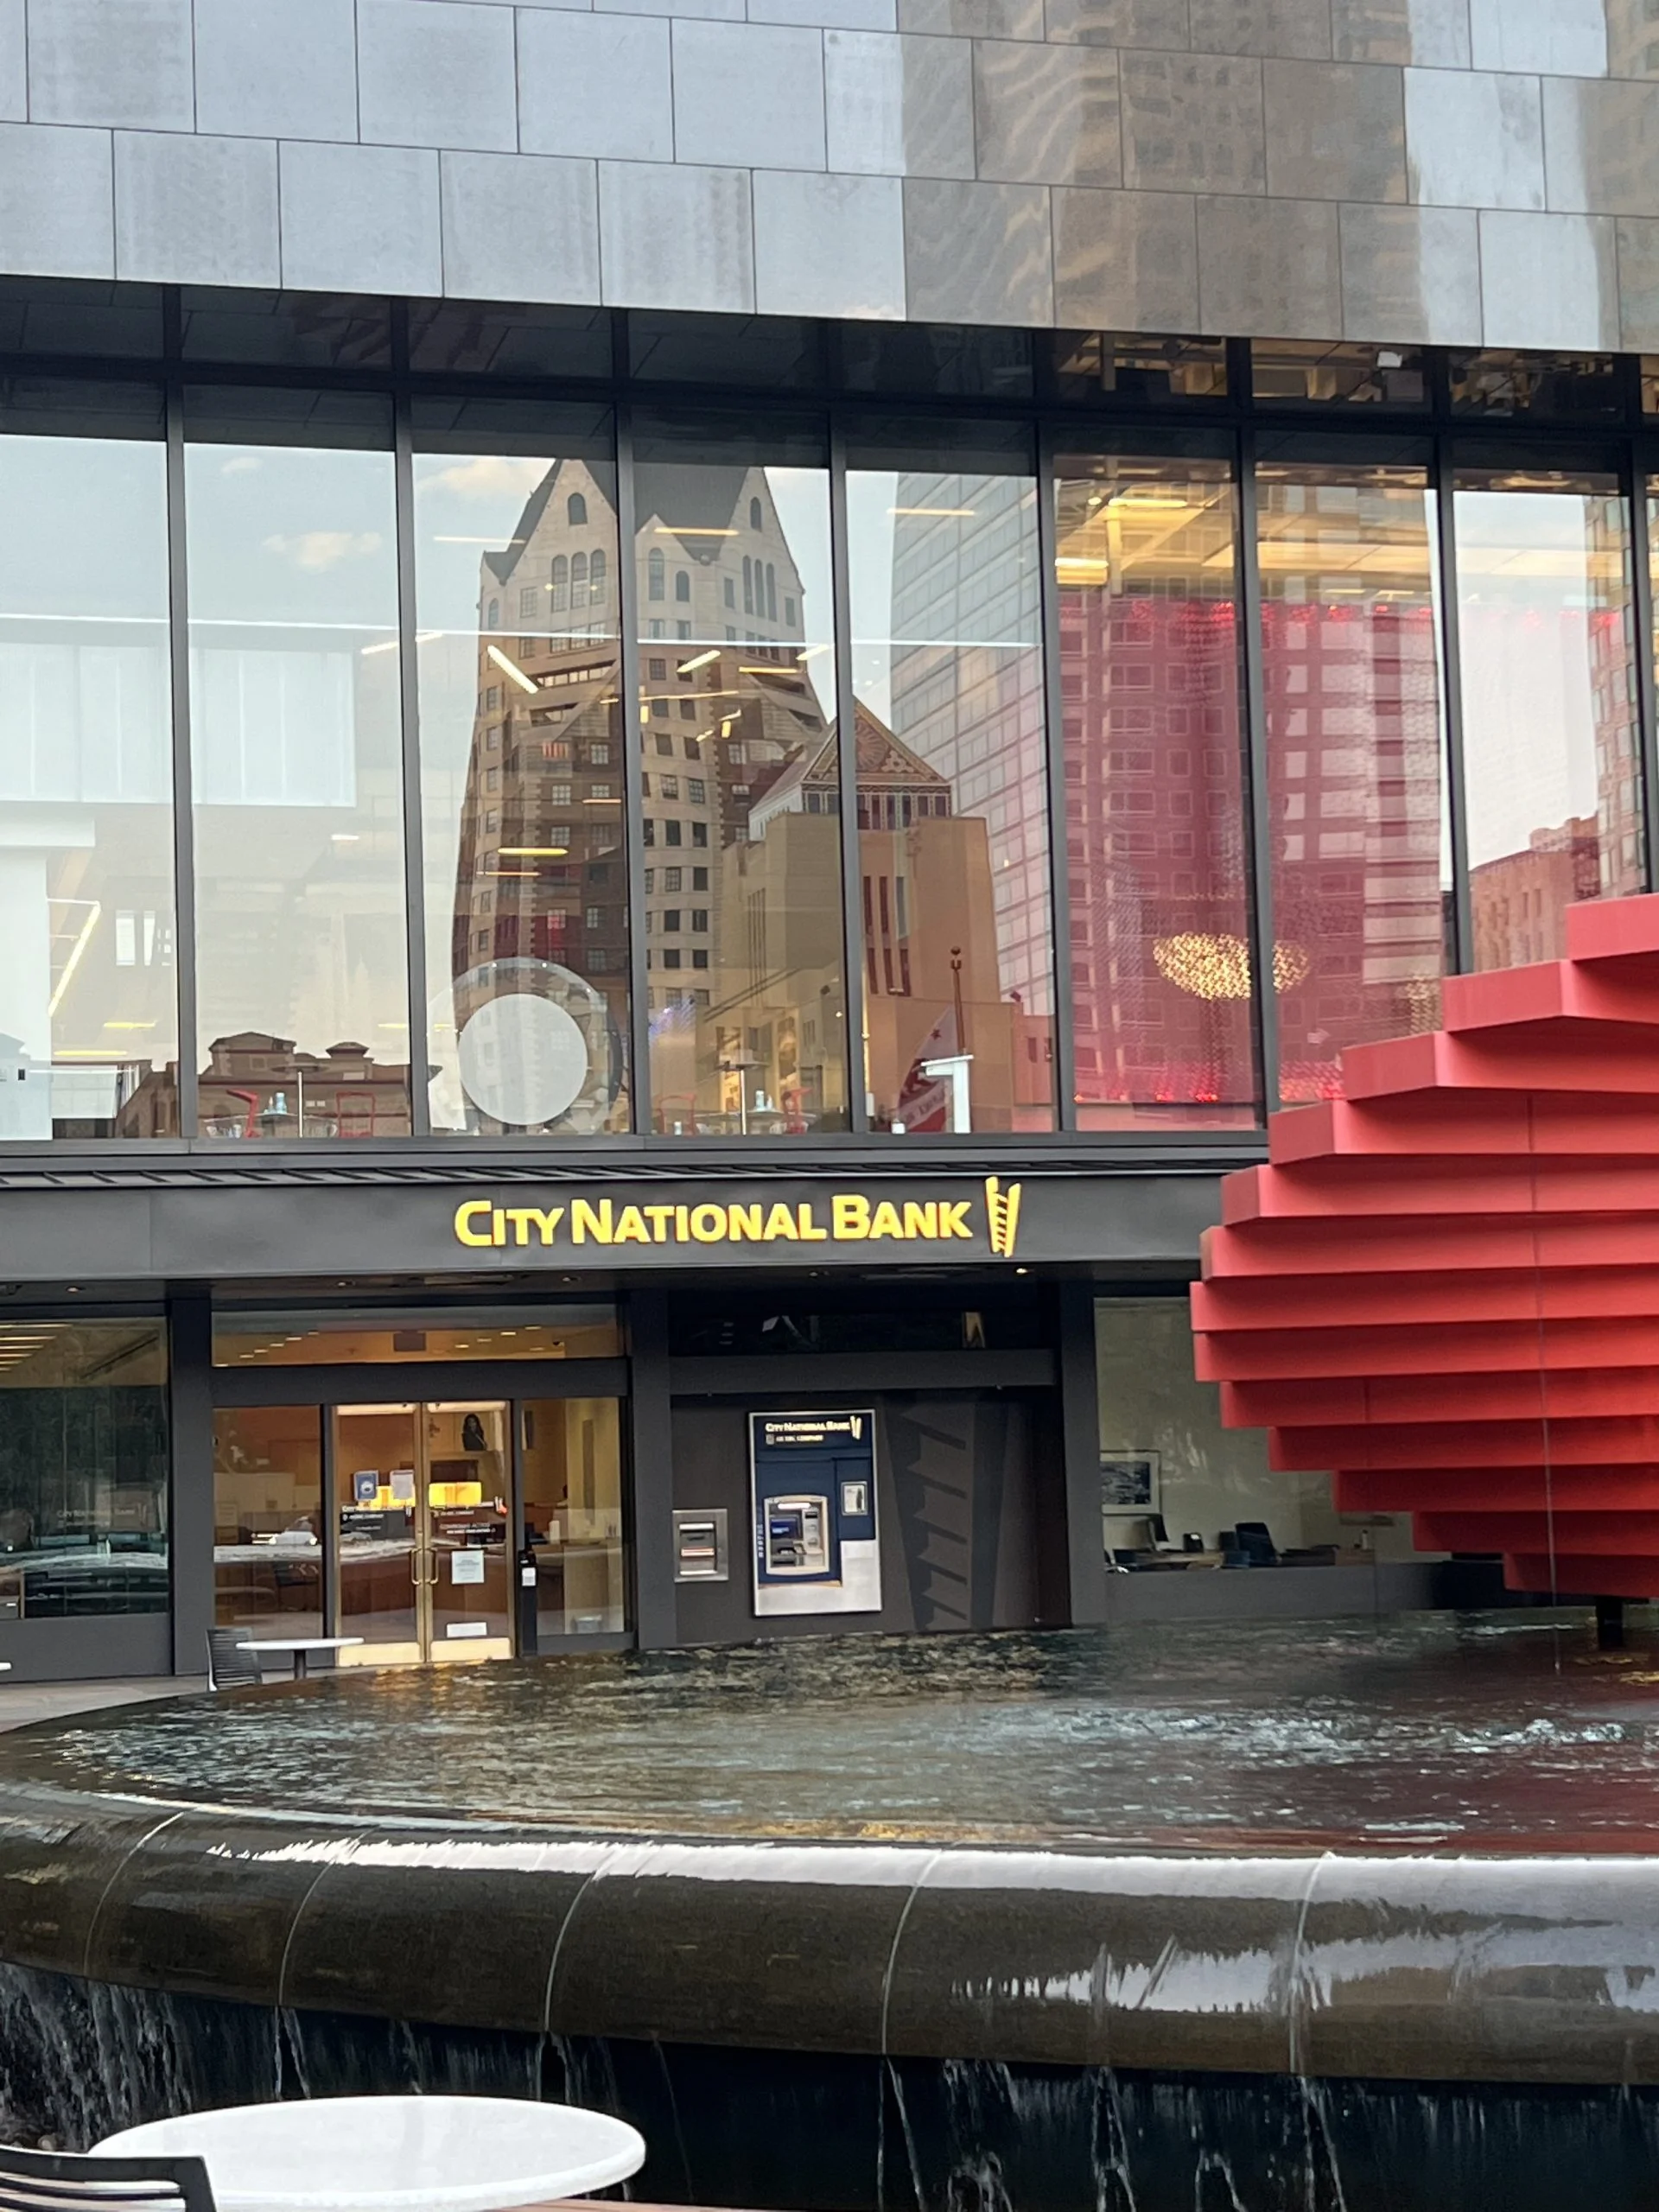
So sánh phí, quyền lợi và hạn mức được đề nghị trước khi chọn. Không đảm bảo được duyệt, được hạn mức cụ thể hay nhận thẻ tuần đầu. Việc ngân hàng báo cáo tài khoản và lịch sử thanh toán quan trọng cho xây dựng tín dụng; chỉ kích hoạt thẻ không đảm bảo có điểm.
2. Thiết lập mối quan hệ ngân hàng với Chase
Nếu cân nhắc Chase, so sánh lựa chọn trước khi mở tài khoản checking hoặc savings. Như vậy thông tin bạn có trong hệ thống. Quan hệ ngân hàng không đảm bảo đơn vay tín dụng sau này được duyệt. Kiểm tra phí và điều khoản trước khi mở.
Với lãi suất cao hiện tại, tôi rất khuyên bạn mở tài khoản tiết kiệm lãi suất cao (HYSA) tại các tổ chức tài chính khác. Lãi suất có thể khoảng 4%+ (các tài khoản hàng đầu trả khoảng 4,3% APY tính đến tháng 10/2026). Nếu bạn chưa biết về HYSA, xem bài viết về HYSA ở đây.
3. Giữ tỷ lệ sử dụng thấp bằng cách thanh toán đầy đủ số dư thẻ tín dụng sớm hơn ngày đến hạn
Vì lịch sử thanh toán có tác động lớn nhất đến điểm tín dụng và bạn không có lịch sử tín dụng, điều quan trọng là cho các tổ chức tài chính thấy bạn là khách hàng đáng tin cậy. Nghĩa là luôn thanh toán số dư thẻ tín dụng đầy đủ và trước ngày đến hạn.
Thanh toán trước ngày sao kê giúp giảm tỷ lệ sử dụng tín dụng và tránh bỏ lỡ thanh toán gây hại điểm tín dụng. Để tránh, hãy thiết lập thanh toán tự động hoặc đặt nhắc nhở trong lịch. Thêm mẹo về giữ tỷ lệ sử dụng thấp ở đây, dưới mẹo #4
4. Đăng ký thẻ tín dụng American Express
American Express có Global Card Relationship cho chủ thẻ hiện tại đủ điều kiện chuyển giữa các nước. Quan hệ Amex có sẵn có thể được xem xét nhưng không đảm bảo được duyệt. Hỏi trực tiếp Amex yêu cầu hiện tại về điều kiện và giấy tờ, đừng mặc định SSN là mã định danh duy nhất được chấp nhận hoặc mọi thẻ phát hành ở nước ngoài đều đủ điều kiện.
Chọn thẻ tùy nhu cầu, phí và cách dùng dự kiến. Quyền lợi du lịch có thể hữu ích nếu thường đi, nhưng so sánh giá trị với phí năm. American Express Platinum là một ví dụ.
Đừng mặc định mọi Amex đều cộng hạn mức cố định vào phép tính tỷ lệ sử dụng tín dụng quay vòng. Charge card thường khác thẻ tín dụng quay vòng; kiểm tra sản phẩm được báo cáo và mô hình chấm điểm xử lý thế nào.
5. Lấy thẻ tín dụng có bảo đảm nếu không thể đăng ký City National Bank và American Express
Vì lý do nào đó, nếu bạn không thể tận dụng các chiến thuật trên, bạn có thể cần bắt đầu với thẻ tín dụng có bảo đảm. Khá dễ để lấy một thẻ. Bạn có thể đọc thêm về thẻ tín dụng có bảo đảm ở đây, bao gồm ưu nhược điểm và những gì cần biết.
6. Yêu cầu chủ nhà báo cáo thanh toán tiền thuê cho các cục tín dụng
Nói điều này, tôi giả định bạn không sở hữu bất động sản mà đang thuê. Việc thuê giúp lịch sử thanh toán mạnh hơn và nhất quán hơn khi được báo cáo cho các cục tín dụng. Nhiều công ty quản lý bất động sản làm điều này như phần dịch vụ/hợp đồng thường xuyên, nên hãy kiểm tra với bên bạn.
7. Thiết lập thanh toán tự động cho hóa đơn tiện ích, điện thoại và các hóa đơn thường xuyên khác
Thanh toán tự động có nhiều lợi ích cho hóa đơn định kỳ, gồm sự an tâm. Dùng cùng tài khoản checking để trả hóa đơn có thể giúp bạn bắt đầu dùng Experian Boost hay dịch vụ tương tự sau vài tháng. Các dịch vụ xem lịch sử tài khoản để nhận biết thanh toán đều đặn. Không đảm bảo tăng điểm, và không phải bên cho vay nào cũng dùng điểm chịu ảnh hưởng của Experian Boost.
8. Đừng vội mở quá nhiều thẻ tín dụng
Đơn đăng ký thẻ có thể dẫn đến hard inquiry, có thể ảnh hưởng điểm. Kiểm tra điều kiện dạng soft khác với việc đó; đọc công bố của đơn vị phát hành trước khi nhận ưu đãi hay mở tài khoản. Nếu lịch sử tín dụng Mỹ còn ít, khả năng không được duyệt cũng cao. Nếu muốn tối ưu thưởng đăng ký, điểm hoặc dặm du lịch, nghiên cứu thẻ nào và thời điểm phù hợp trước khi đăng ký.
Nếu bạn muốn vài mẹo nhanh:
- Sau khi lấy thẻ Amex Platinum, đợi vài tháng trước khi mở thẻ Chase phù hợp như Chase Sapphire Preferred hoặc Chase Sapphire Reserve. Bạn có thể chọn dựa trên thưởng đăng ký tại thời điểm đăng ký.
- Nếu thuê nhà, so sánh thẻ Bilt với lựa chọn khác, kể cả yêu cầu chi tiêu để nhận thưởng chi phí nhà ở.
- Nếu mua sắm Amazon, kiểm tra ưu đãi hiện tại của thẻ cửa hàng. Theo Synchrony, chủ thẻ Prime đủ điều kiện có thể chọn hoàn 5% cho giao dịch đủ điều kiện; không áp dụng vô điều kiện cho mọi chủ thẻ hay giao dịch.
- Tìm hiểu yêu cầu đăng ký hiện tại của đơn vị phát hành thay vì coi quy tắc không chính thức là đảm bảo được duyệt hoặc bị từ chối.
- Trước khi đăng ký thẻ mới, xem thưởng đăng ký và đánh giá xem có đáng không.
9. Đăng ký tài khoản miễn phí với cả ba cục tín dụng
Tôi hiểu sự bối rối về ba cục tín dụng ở Mỹ. Để tiết kiệm thời gian, tôi khuyên:
- Đăng ký tài khoản miễn phí với cả ba: Experian, Equifax và TransUnion
- Báo cáo tín dụng miễn phí không nhất thiết kèm điểm miễn phí. CFPB giải thích một số đơn vị phát hành và dịch vụ khác cung cấp điểm; kiểm tra phí và điều khoản đăng ký.
- Bạn có thể xem báo cáo cả ba cục qua AnnualCreditReport.com. Tự kiểm tra báo cáo không làm giảm điểm. Điểm có thể khác theo mô hình, cục và ngày tính; tìm hiểu thay đổi bất ngờ thay vì mặc định mọi dao động đều vô hại.
- Nếu muốn khám phá thêm, bạn cũng có thể đăng ký tài khoản miễn phí với Credit Karma.
- Bạn có thể xem cả điểm TransUnion và Equifax ở một nơi. Và Credit Karma giúp ước tính cơ hội được duyệt cho các sản phẩm tài chính khác nhau.
- Sau khi đăng ký với ba cục tín dụng, bạn nên đóng băng báo cáo tín dụng. Đóng băng không ảnh hưởng đến điểm tín dụng. Bạn cần đóng băng riêng cho mỗi cục nên tổng cộng 3 lần.
- Tôi viết thêm về tại sao mọi expat nên đóng băng báo cáo tín dụng ở đây.
10. Mẹo bổ sung
Trong trường hợp bạn không thể làm việc với City National Bank hoặc American Express, tôi ghi lại thêm mẹo xây dựng điểm tín dụng ở đây. Bạn sẽ thấy một số mẹo giống nhau.
Bạn có thể kiếm khoảng 4% APY mà không bị thuế bang/địa phương
Không phóng đại. Tính đến tháng 10/2026, lãi suất trái phiếu kho bạc Mỹ ở mức khoảng 4% APY — kỳ hạn 4 tuần khoảng 3,94%, và các kỳ hạn dài hơn tiệm cận 4,4%. Đọc thêm ở đây.
Hiểu điểm FICO
Cho những ai muốn hiểu nhiều hơn về điểm FICO, đây là hướng dẫn expat để hiểu điểm FICO.
Thẻ tín dụng cho lợi ích du lịch
Nếu muốn biết thêm về thẻ tín dụng nào nên lấy cho lợi ích du lịch, đây là hướng dẫn.
Tìm hiểu sâu về thẻ tín dụng trả tiền thuê
Tôi viết bài chi tiết về thẻ Bilt ở đây hoặc chương trình thưởng Bilt.
Đăng ký thẻ tín dụng mà không ảnh hưởng điểm tín dụng
Nếu bạn thắc mắc liệu có thể đăng ký thẻ mà không ảnh hưởng điểm tín dụng, hãy xem bài viết này. Tôi bao gồm ưu và nhược điểm.
11. Câu hỏi thường gặp
Mất bao lâu để xây dựng tín dụng từ con số không?
Tùy mô hình và thông tin trong báo cáo. FICO yêu cầu ít nhất một tài khoản mở từ sáu tháng trở lên, ít nhất một tài khoản được báo cáo cho cục trong sáu tháng gần nhất và không có ghi nhận qua đời trên báo cáo. Những điều kiện này không đảm bảo mức điểm cụ thể.
Tôi có điểm tín dụng khi là người nước ngoài không?
Quốc tịch không tự quyết định bạn có điểm tín dụng hay không. Không có lịch sử tín dụng Mỹ thì báo cáo có thể chưa đủ thông tin để tạo điểm.
Nhóm Facebook Asian Expats in the US là một nơi khác để chia sẻ và thảo luận mẹo trực tiếp.
Tạm thời tôi chia sẻ đến đây.
Cảm ơn,
Chandler
Tuyên bố miễn trừ: Đây là nội dung giáo dục, không phải lời khuyên. Không có gì ở đây là tư vấn tài chính, đầu tư, tín dụng, thuế, bảo hiểm, y tế hay pháp lý, và cũng không phải khuyến nghị mở, mua hay dùng bất kỳ sản phẩm hay tài khoản nào. Lãi suất, giới hạn, quy định, phí và ưu đãi thay đổi thường xuyên, và tôi không phải cố vấn được cấp phép trong bất kỳ lĩnh vực nào trong số này. Hãy tự nghiên cứu, xác minh số liệu và điều khoản hiện hành với nhà cung cấp hoặc cơ quan có thẩm quyền (như IRS), và tham khảo chuyên gia có chuyên môn trước khi hành động dựa trên bất cứ điều gì bạn đọc ở đây. Hoàn cảnh của bạn có thể khác với các ví dụ trong bài viết này.