2027 更新: 这篇文章最早发布于 2023 年。想看最新 IRS 数字与完整框架,请读 《在美外派人士医疗福利:HSA、FSA 与 HDHP 指南(2027)》。
美国医疗体系可能让外派人士困惑。HDHP可能提供较低保费及HSA,但需考虑自付金额。没有适合所有人的选择,请比较实际可选的计划。
(开始前提醒:和所有财务/保险决策一样,请你自行研究并结合个人情况判断。本文仅为信息分享,规则可能调整。)
什么是 HDHP?
符合HSA条件的HDHP须满足IRS的最低免赔额与自付限额等要求。部分福利,包括符合条件的预防服务,可在达到免赔额前承保。
保费通常较低,但要比较实际选择。达到网络内承保服务的自付上限后,保险支付该计划年度余下的承保费用。保费、不承保服务及网络外费用可能不计入限额。
2027年IRS Revenue Procedure 2026-24规定通常最低免赔额为个人$1,750、家庭$3,500,自付上限分别**$8,700、$17,400**。下图是2024年历史资料。2027 HSA/FSA/HDHP Guide有最新数字和资格,包括2026年起符合条件的个人市场Bronze和Catastrophic计划的特殊待遇。
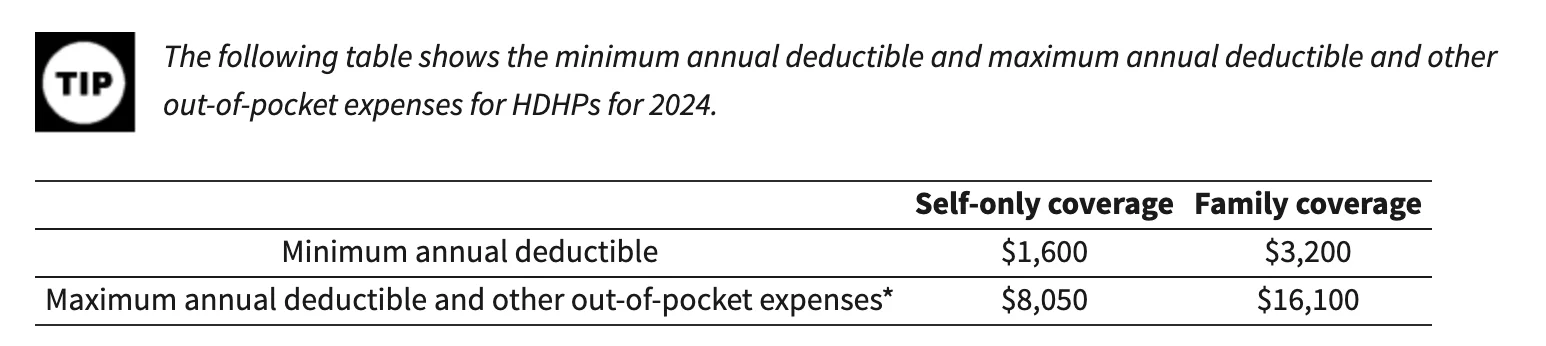
HDHP常与HSA搭配。符合缴款资格时,个人缴款可能抵扣联邦所得税,账户增长和合规医疗取款可能免税。州税可能不同。单有HDHP不代表可缴HSA;其他保险、Medicare和受抚养人资格也有影响。
HDHP的优点
1) 月保费更低 + HSA 税优叠加
较低保费可能有吸引力。雇主HSA缴款和可用税惠也影响比较。
例如符合条件的人2027年缴入可抵扣的$4,500,联邦边际税率24%,可能减少$1,080联邦所得税。须在计入雇主缴款后仍未超限;不是总节税保证。
2) 会倒逼你更主动做预防性健康管理
部分预防服务可能在免赔额前承保。核实范围、网络与计费规则,不要认定每次检查或筛查免费。
IRS 对预防性服务示例包括:
- 定期健康评估及相关常规检测
- 常规孕检与儿童保健
- 儿童与成人免疫接种
- 戒烟项目
- 肥胖减重项目
- 各类筛查(癌症、心血管、传染病、心理健康等)
3) 会迫使你“比价就医”
高免赔额可能促使比价。询问服务、网络、协商价格及设施费;低价本身不证明质量相当。可看Marty Makary医生的The Price We Pay书评。
HDHP 的缺点(必须提前接受)
1) 一旦出事,前期自付压力大
这是最直观风险。
如果你或家人有慢性病,或发生突发医疗事件,在保险接管前你要先承担更多现金支出。对持续医疗需求家庭来说,这可能是很重的负担。
2) 可能让你“因为贵而延迟就医”
高额前期费用可能令人犹豫就医。推迟必要治疗可能有后果;应咨询合资格临床人员,不要只凭免赔额决定。
3) 比价和管理成本高(耗时耗精力)
比价能省钱,但要花本可用于工作、家庭等的时间。刚接触美国体系时尤其困难。
如何判断 HDHP 是否适合你
1) 先看家庭健康画像
- 如果总体健康、就诊频率低,HDHP 常有财务优势
- 如果你有慢性病或可预见高支出(例如备孕/分娩),传统低 deductible 方案可能更稳
2) 预估全年总成本,不只看月保费
把以下都算进去:
- 年保费
- deductible
- copay/coinsurance
- 可能发生的专项支出
然后比较不同方案的全年成本区间。
3) 看 HSA 资格与雇主供款
确认该 HDHP 是否 HSA-eligible,以及公司是否向 HSA 直接打钱。
不少雇主会给 HSA contribution,这会显著缓冲高 deductible 的压力。
4) 看医生网络(network)
确认常用医生在网络内。登记结束前向保险和医疗提供者双方确认承保。
5) 看雇主附加激励
有些公司会给选 HDHP 的额外福利(wellness 奖励、HSA match 等),这些要算入总账。
清单并不穷尽。仔细考虑健康及财务,需要时寻求合资格建议。
比较方案
比较全年总费用:保费、预计医疗、药品、雇主缴款,以及高支出年份可承受的金额。免赔额高低哪个更好,取决于实际条款和需求。
讨论其他外派话题,可看Asian Expats in the US群组。
免责声明: 这是教育内容,不是建议。本文不构成财务、投资、信用、税务、保险、医疗或法律建议,也不构成开通、购买或使用任何产品或账户的推荐。利率、额度、规则、费用和优惠会经常变化,而我在这些领域都不是持牌顾问。请自行查证,向提供方或相关机构(例如 IRS)核实最新数字和条款,并在依据本文任何内容行动之前咨询合格的专业人士。你的实际情况可能与本文的示例不同。