Aktualisiert für 2027: Dieser Beitrag wurde ursprünglich 2022 veröffentlicht. Für die aktuellen IRS-Zahlen und einen umfassenden Leitfaden, siehe Expat Healthcare Benefits in den USA: HSA, FSA & HDHP Guide (2027).
Dieser Beitrag erklärt, wie ein Health Savings Account (HSA) für Expats in den USA funktioniert, einschließlich Voraussetzungen, Beitragsgrenzen und qualifizierter medizinischer Ausgaben.
Regeln ändern sich, also recherchiere bitte selbst, bevor du Finanzentscheidungen triffst. Wenn du lieber zuhörst statt zu lesen, kannst du den folgenden Inhalt mit DIALØGUE in einen Podcast umwandeln.
Was ist ein HSA eigentlich?
Ein Health Savings Account (HSA) ist ein spezielles Sparkonto, mit dem du Geld für medizinische Ausgaben zurücklegen kannst.
Für Beiträge brauchst du HSA-berechtigten Versicherungsschutz. Bei einem regulären HDHP setzt der IRS für 2027 einen jährlichen Mindestselbstbehalt von $1.750 für Einzelpersonen oder $3.500 für Familien und eine Selbstbeteiligungsobergrenze von $8.700 beziehungsweise $17.400 fest. Ein hoher Selbstbehalt allein macht einen Plan nicht HSA-berechtigt. Seit 2026 gilt auch für bestimmte Bronze- und Catastrophic-Pläne eine besondere HSA-kompatible Behandlung.
Die IRS-Voraussetzungen schließen außerdem eine Medicare-Mitgliedschaft, die Möglichkeit, auf der Steuererklärung einer anderen Person als unterhaltsberechtigt geltend gemacht zu werden, sowie schädlichen zusätzlichen Versicherungsschutz aus. Prüfe deinen Plan mit deiner Versicherung oder HR-/Benefits-Abteilung. Weitere Einzelheiten findest du bei den Vor- und Nachteilen eines HDHP, wenn du deine Optionen abwägst.
Welche Vorteile hat ein Health Savings Account?
Es gibt mehrere steuerliche Vorteile auf US-Bundesebene:
- Steuerlich absetzbare Beiträge – berechtigte persönliche Beiträge können das auf Bundesebene zu versteuernde Einkommen senken. Arbeitgeberbeiträge, einschließlich Gehaltsumwandlungen über einen Cafeteria Plan, können vom Einkommen ausgeschlossen sein. Ein vereinfachtes Beispiel: Ein abzugsfähiger Beitrag von $4.500 bei einem Grenzsteuersatz der Bundeseinkommensteuer von 24 % spart $1.080 Bundeseinkommensteuer.
- Steuerfreies Wachstum – Zinsen und Anlagegewinne im HSA unterliegen während ihrer Anlage im Konto nicht der Bundeseinkommensteuer.
- Steuerfreie Entnahmen – qualifizierte medizinische Ausgaben können ohne Bundeseinkommensteuer bezahlt oder erstattet werden. Sie müssen nach Eröffnung des HSA entstanden und dürfen nicht bereits anderweitig erstattet worden sein. Bewahre Belege auf.
Das sind Bundesregeln; prüfe auch die steuerliche Behandlung in deinem Bundesstaat.
Wie es in der Praxis funktioniert
Nach der Anmeldung und den ersten Beiträgen schickt dir der Anbieter wahrscheinlich eine mit deinem HSA verbundene Debitkarte. Du kannst sie für qualifizierte Ausgaben nutzen. Frage deinen Anbieter nach Zahlungs- und Erstattungsmöglichkeiten.
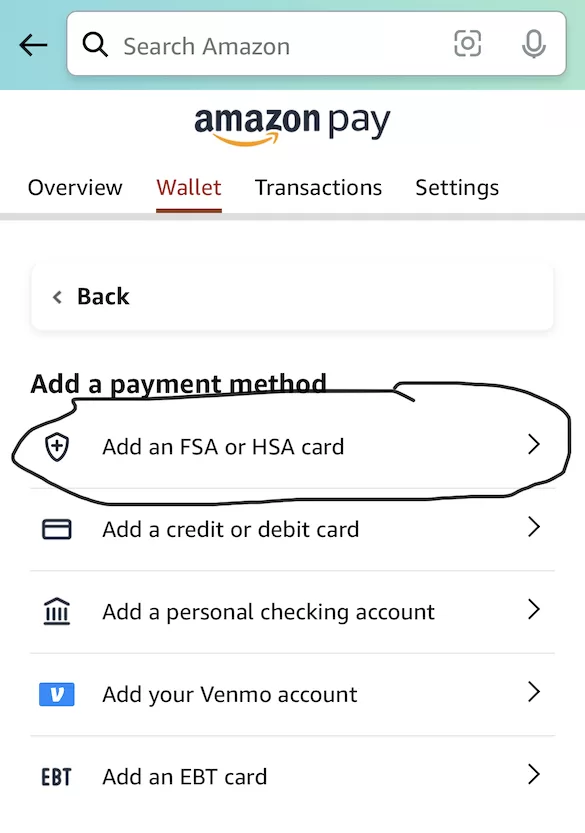
Der Screenshot unten zeigt beispielsweise Amazons Option „Add an FSA or HSA card“. Prüfe vor einer Zahlung mit HSA-Geld, ob der Artikel berechtigt ist.
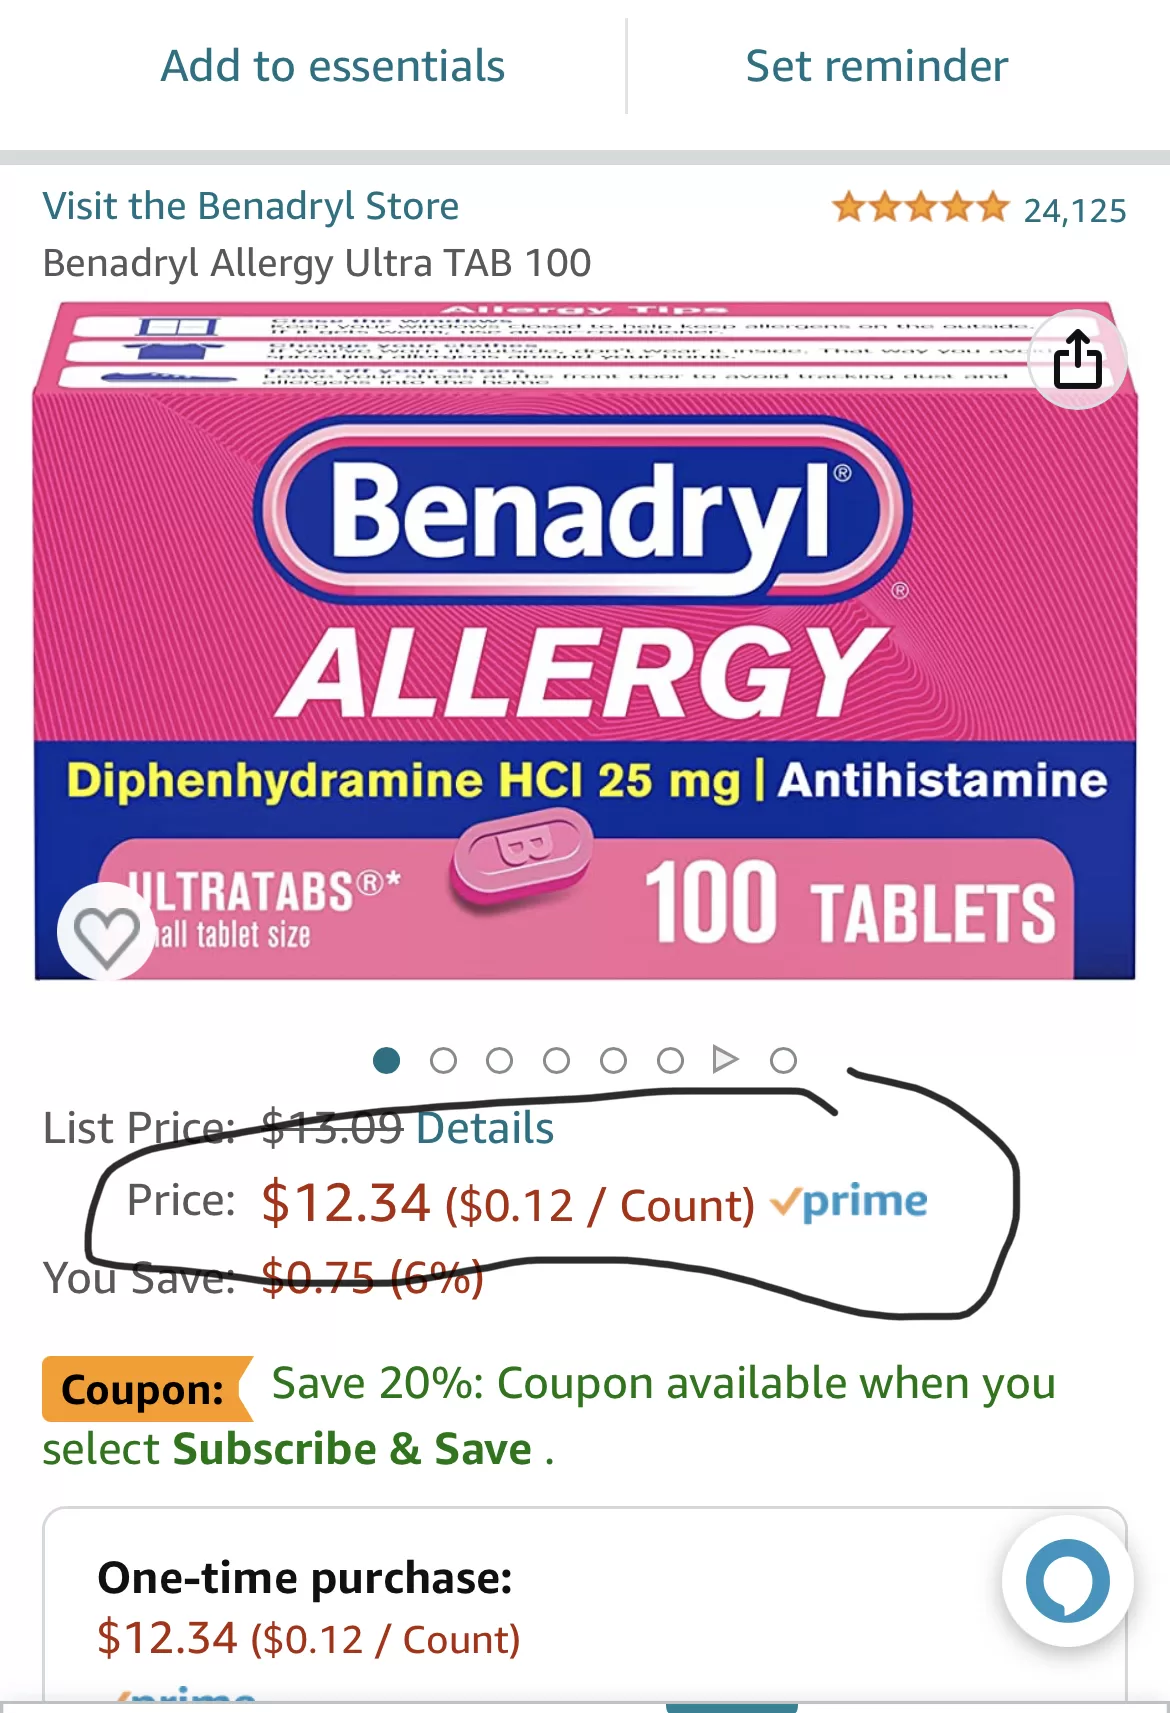
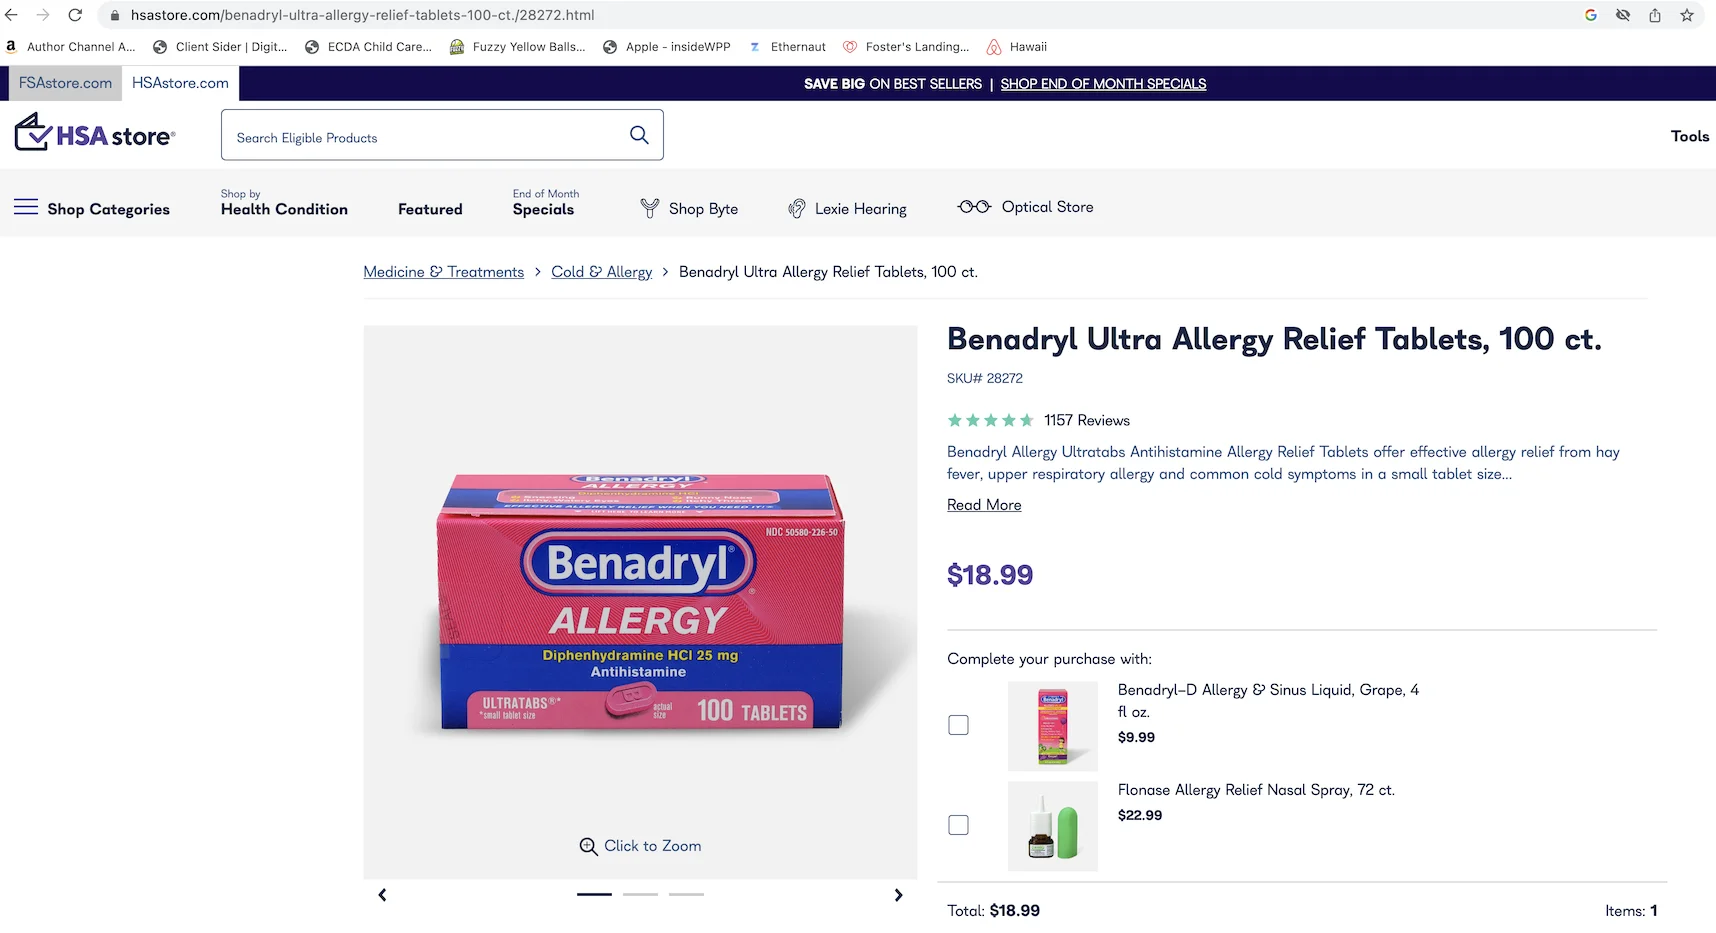
Vergleiche verschiedene Anbieter, um ein gutes Angebot zu finden. Der HSA Store hat nicht unbedingt den günstigsten Preis. Im Vergleich vom Februar 2023 unten wurde Benadryl im HSA Store als 50 % teurer als auf Amazon aufgeführt. Der Beitrag hielt einen ähnlichen Unterschied für Advil fest. Das sind historische Preise, keine aktuellen Angebote.
Wie viel kannst du einzahlen?
Der IRS legt jährliche Grenzen fest. Für 2026 waren es $4.400 für Einzelpersonen oder $8.750 für Familien. Für 2027 gelten $4.500 beziehungsweise $9.000. Berechtigte Personen, die am Jahresende mindestens 55 Jahre alt sind, können zusätzlich $1.000 einzahlen. Das sind Ganzjahresgrenzen; dein Anspruch kann zeitanteilig begrenzt sein, und Arbeitgeberbeiträge zählen mit.
Du verlierst das Geld im HSA nicht, weil es keine „Verbrauche es oder verliere es“-Regel gibt. Nicht verbrauchtes Geld wird von Jahr zu Jahr übertragen.
Die Einschränkungen (weil nichts perfekt ist)
Ein HSA kann auch Nachteile haben, darunter:
- Du brauchst HSA-berechtigten Versicherungsschutz. Berücksichtige bei der Planwahl den Selbstbehalt und andere eigene Kosten, nicht nur die Steuervorteile des HSA.
- Es gibt Beitragsgrenzen. Bei sehr hohen medizinischen Ausgaben reicht das HSA allein möglicherweise nicht aus.
- Entnahmen für andere Zwecke können zusätzliche Steuern auslösen. Grundsätzlich fallen Bundeseinkommensteuer und eine zusätzliche Steuer von 20 % an. Nach Eintritt einer Behinderung, Erreichen des 65. Lebensjahres oder dem Tod entfällt die zusätzliche Steuer; die normale Einkommensteuer kann weiterhin anfallen.
- Andere Absicherungen können die Beitragsberechtigung beeinflussen. Ein allgemeiner Gesundheits-FSA schließt HSA-Beiträge normalerweise aus. Bestimmte zweckgebundene oder erst nach dem Selbstbehalt leistende Modelle sind kompatibel; prüfe deinen Plan.
Häufige Fragen zu Health Savings Accounts
Bleibt mein HSA bei mir, wenn ich den Job wechsle? Ja. Dein HSA ist portabel; es gehört dir unabhängig davon, wo du arbeitest.
Kann ich ein HSA selbst eröffnen? Ja, wenn du die HSA-Voraussetzungen erfüllst. Du musst dafür nicht über deinen Arbeitgeber gehen.
Was passiert, wenn ich das Geld nie ausgebe? Es wird von Jahr zu Jahr übertragen. Du musst den Kontostand nicht jedes Jahr aufbrauchen.
Wer sind die großen HSA-Anbieter? Laut Morningstar waren die vier größten im Jahr 2022 HealthEquity, Optum, Fidelity und HSA Bank. Du kannst auch Tools wie Optums Ausgaben-Berechtigungscheck nutzen, um zu sehen, was als medizinische Ausgabe gilt.
Das Fazit
HSAs bieten steuerliche Vorteile auf Bundesebene, Flexibilität und die Möglichkeit, für medizinische Ausgaben im Ruhestand zu sparen. Es gibt auch Einschränkungen, etwa Beitragsgrenzen und Anforderungen an den Versicherungsschutz. Regeln können sich ändern; prüfe die aktuellen Voraussetzungen und hole fachlichen Rat für deine Situation ein.
P.S: George Kamel hat ein Video über HSA gemacht, das informativ und unterhaltsam ist. Schau es dir unten an.
https://www.youtube.com/watch?v=nasI\_NQHOrA
Für den Austausch über weitere Expat-Themen gibt es die Facebook-Gruppe Asian Expats in the US.
Haftungsausschluss: Dies ist Bildungsinhalt, keine Beratung. Nichts hier ist Finanz-, Anlage-, Kredit-, Steuer-, Versicherungs-, Gesundheits- oder Rechtsberatung, und nichts hier ist eine Empfehlung, ein Produkt oder ein Konto zu eröffnen, zu kaufen oder zu nutzen. Zinssätze, Limits, Regeln, Gebühren und Angebote ändern sich häufig, und ich bin in keinem dieser Bereiche ein zugelassener Berater. Recherchiere selbst, überprüfe die aktuellen Zahlen und Bedingungen beim Anbieter oder bei der zuständigen Stelle (zum Beispiel dem IRS), und sprich mit einer qualifizierten Fachperson, bevor du aufgrund von etwas handelst, das du hier liest. Deine Umstände können von den Beispielen in diesem Beitrag abweichen.