Aktualisiert für 2027: Dieser Beitrag wurde ursprünglich 2023 veröffentlicht. Die aktuellen IRS-Zahlen und einen umfassenden Leitfaden findest du unter Expat Healthcare Benefits in the US: HSA, FSA & HDHP Guide (2027).
Für Expats kann das US-Gesundheitssystem frustrierend sein. Ein HDHP kann niedrigere Prämien und HSA-Zugang bieten, verlangt aber einen Vergleich der Eigenkosten. Es gibt keine allgemein richtige Wahl; vergleiche die tatsächlich verfügbaren Pläne.
(Bevor wir beginnen – wie bei jeder finanziellen Entscheidung, recherchiere bitte sorgfältig selbst, um eine fundierte Entscheidung zu treffen. Die Informationen hier dienen nur zu Informationszwecken und können sich ändern.)
Was ist ein High Deductible Health Plan?
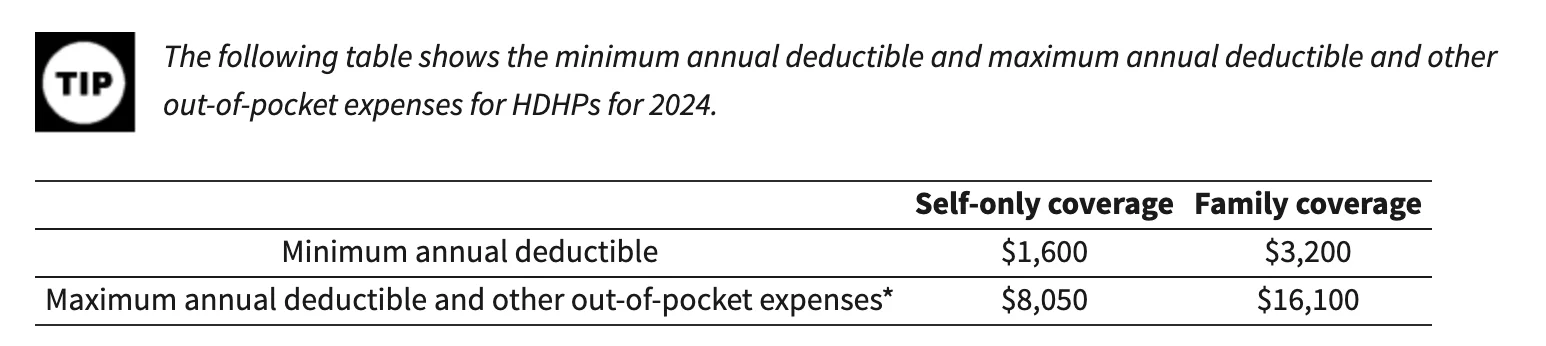
Ein HSA-geeigneter HDHP muss die IRS-Vorgaben zu Mindestselbstbehalt und Eigenkostengrenzen erfüllen. Bestimmte Leistungen, einschließlich geeigneter Vorsorge, können vor dem Selbstbehalt gedeckt sein.
Prämien sind oft niedriger, aber vergleiche die konkreten Optionen. Nach Erreichen der Eigenkostenobergrenze für gedeckte Leistungen im Netzwerk zahlt der Plan die gedeckten Kosten für den Rest des Planjahres. Prämien, nicht gedeckte Leistungen und Kosten außerhalb des Netzwerks können außerhalb der Grenze liegen.
Für 2027 setzt IRS Revenue Procedure 2026-24 den üblichen Mindestselbstbehalt auf $1.750 für Einzelpersonen oder $3.500 für Familien, die Eigenkostenobergrenze auf $8.700 beziehungsweise $17.400. Die Grafik unten zeigt historische Werte für 2024. Der 2027 HSA/FSA/HDHP Guide erklärt aktuelle Zahlen und Voraussetzungen, einschließlich der Sonderbehandlung geeigneter individueller Bronze- und Catastrophic-Pläne seit 2026.
Ein HDHP wird oft mit einem HSA kombiniert. Bei erfüllter Beitragsberechtigung können persönliche Beiträge bei der Bundeseinkommensteuer abzugsfähig sein, Wachstum und Entnahmen für qualifizierte medizinische Ausgaben steuerfrei. Bundesstaaten können anders besteuern. HDHP-Mitgliedschaft allein genügt nicht; weitere Absicherung, Medicare und der Status als unterhaltsberechtigte Person können zählen.
Vorteile von HDHPs
Niedrigere monatliche Prämien und HSA-Steuervorteile
Niedrigere Prämien können einen HDHP attraktiv machen. Arbeitgeberbeiträge zum HSA und mögliche Steuervorteile beeinflussen den Vergleich.
Ein berechtigter Mensch könnte mit einem abzugsfähigen HSA-Beitrag von $4.500 für 2027 bei 24% Grenzsteuersatz $1.080 Bundeseinkommensteuer sparen. Der Beitrag muss nach Arbeitgeberbeiträgen innerhalb der persönlichen Grenze liegen; die gesamte Steuerersparnis ist nicht garantiert.
Es regt zur Eigeninitiative bei der Gesundheit an
Einige Vorsorgeleistungen können vor dem Selbstbehalt gedeckt sein. Prüfe Deckung, Netzwerk und Abrechnungsregeln, statt jede Untersuchung für kostenlos zu halten.
Laut IRS umfasst Präventivversorgung:
- Regelmäßige Gesundheitsuntersuchungen, einschließlich Tests und Diagnoseverfahren, die im Zusammenhang mit Routineuntersuchungen angeordnet werden
- Routinemäßige Vorsorge für Schwangere und Kindervorsorge
- Kinder- und Erwachsenenimpfungen
- Programme zur Raucherentwöhnung
- Programme zur Gewichtsreduzierung bei Fettleibigkeit
- Vorsorgeuntersuchungen (Krebs, Herzerkrankungen, Infektionskrankheiten, psychische Gesundheit und mehr)
Es motiviert dich, Preise zu vergleichen
Ein hoher Selbstbehalt kann Anlass zum Preisvergleich sein. Frage nach Leistung, Netzwerk, vereinbartem Preis und Einrichtungsgebühren; ein niedriger Preis beweist keine vergleichbare Qualität. Zur US-Preisgestaltung siehe die Buchbesprechung The Price We Pay von Marty Makary, MD.
Die Nachteile (worauf du achten solltest)
Höhere Eigenkosten, wenn etwas schiefgeht
Das ist der offensichtliche Nachteil. Wenn du oder ein Familienmitglied eine chronische Erkrankung hat oder ein unerwartetes medizinisches Ereignis eintritt, zahlst du erheblich mehr, bevor die Versicherung greift. Für Familien mit laufenden medizinischen Bedürfnissen kann das eine erhebliche finanzielle Belastung sein.
Du könntest wegen der Kosten auf Arztbesuche verzichten
Hohe Anfangskosten können jemanden vom Arztbesuch abhalten. Aufschub notwendiger Versorgung kann Folgen haben; besprich medizinische Sorgen mit qualifiziertem Fachpersonal, statt nur nach dem Selbstbehalt zu entscheiden.
Preisvergleiche kosten Zeit und Energie
Preisvergleiche können Geld sparen, kosten aber Zeit für Arbeit, Familie oder anderes. Das kann besonders schwierig sein, wenn das US-System neu für dich ist.
Wie du entscheidest, ob ein HDHP für dich geeignet ist
Deine Gesundheitssituation
Wenn deine Familie generell gesund ist und du keine häufigen Arztbesuche erwartest, kann ein HDHP finanziell sehr sinnvoll sein. Wenn du chronische Erkrankungen hast oder erhebliche medizinische Ausgaben erwartest (z.B. eine Schwangerschaft), könnte ein traditioneller Plan mit niedrigeren Selbstbehalten die höheren Prämien wert sein.
Deine erwarteten Ausgaben
Rechne die Zahlen durch. Schau dir an, was du im letzten Jahr für Gesundheitsversorgung ausgegeben hast (oder schätze es basierend auf den Bedürfnissen deiner Familie) und vergleiche die Gesamtkosten unter jeder Planoption – Prämien, Selbstbehalte, Zuzahlungen, alles.
HSA-Verfügbarkeit und Arbeitgeberbeiträge
Prüfe, ob der HDHP, den dein Arbeitgeber anbietet, HSA-berechtigt ist und ob dein Arbeitgeber zu deinem HSA beiträgt. Manche Arbeitgeber zahlen Geld in deinen HSA als Anreiz ein, was helfen kann, den höheren Selbstbehalt auszugleichen.
Anbieternetzwerk
Prüfe, ob deine bevorzugten Ärzte im Netzwerk sind. Bestätige die Deckung bei Plan und Anbieter vor Ende der Anmeldung.
Arbeitgeberanreize
Manche Arbeitgeber bieten zusätzliche Anreize für die Wahl eines HDHP – Rabatte für Wellnessprogramme, HSA-Matching und ähnliche Leistungen. Frag dein HR-Team, was verfügbar ist.
Die Liste ist nicht vollständig. Berücksichtige Gesundheit und Finanzen sorgfältig und suche bei Bedarf qualifizierten Rat.
Den Vergleich anstellen
Vergleiche jährliche Gesamtkosten: Prämien, erwartete Versorgung, Medikamente, Arbeitgeberbeiträge und tragbare Kosten in einem teuren Jahr. Ob höherer oder niedrigerer Selbstbehalt besser ist, hängt von Bedingungen und Bedarf ab.
Für weitere Expat-Themen siehe die Gruppe Asian Expats in the US.
Haftungsausschluss: Dies ist Bildungsinhalt, keine Beratung. Nichts hier ist Finanz-, Anlage-, Kredit-, Steuer-, Versicherungs-, Gesundheits- oder Rechtsberatung, und nichts hier ist eine Empfehlung, ein Produkt oder ein Konto zu eröffnen, zu kaufen oder zu nutzen. Zinssätze, Limits, Regeln, Gebühren und Angebote ändern sich häufig, und ich bin in keinem dieser Bereiche ein zugelassener Berater. Recherchiere selbst, überprüfe die aktuellen Zahlen und Bedingungen beim Anbieter oder bei der zuständigen Stelle (zum Beispiel dem IRS), und sprich mit einer qualifizierten Fachperson, bevor du aufgrund von etwas handelst, das du hier liest. Deine Umstände können von den Beispielen in diesem Beitrag abweichen.