Aktualisiert für 2026: Dieser Beitrag wurde ursprünglich 2022 veröffentlicht. Für die neuesten Strategien und einen umfassenden Leitfaden, lies Building Credit in the US as an Expat: The Complete 2026 Guide.
Falls du mit dem FICO-Score nicht vertraut bist: Es ist der am häufigsten verwendete Kredit-Score in den USA, und 90 % der führenden Kreditgeber nutzen ihn für Kreditentscheidungen. Die Fair Isaac Corporation (FICO) hat den FICO-Score vor mehr als 30 Jahren entwickelt, und auf der offiziellen Website kannst du alles darüber nachlesen. Dieser Beitrag ist eine kompakte Zusammenfassung von allem, was ich für besonders wissenswert halte, vor allem aus der Perspektive eines Expats.
Was ist ein FICO-Score?
FICO-Scores sind eine dreistellige Zahl, die auf den Informationen in deinen Kreditberichten basiert. Sie helfen Kreditgebern, klügere und schnellere Entscheidungen darüber zu treffen, wem sie Geld leihen. Dabei haben sie unterschiedliche Kriterien dafür, was als guter FICO-Score gilt. Unten findest du eine grobe Orientierung.
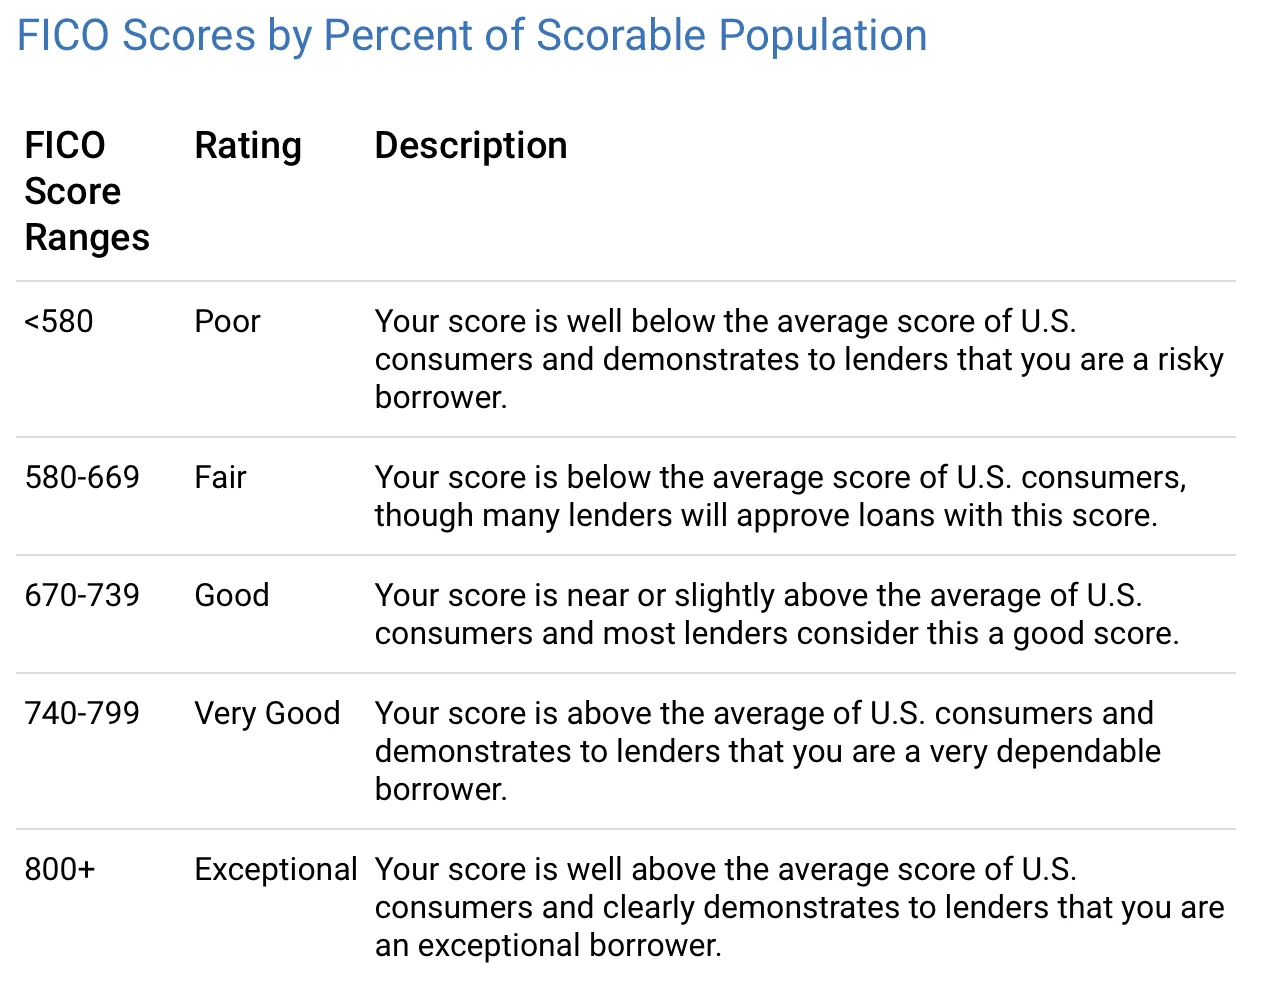
Ein guter FICO-Score kann dir Tausende von Dollar an Zinsen und Gebühren sparen. Der FICO-Score ist zwar der meistgenutzte, aber nicht der einzige Kredit-Score in den USA. Andere Kredit-Scores werden anders berechnet als FICO-Scores.
Es gibt verschiedene FICO-Score-Versionen
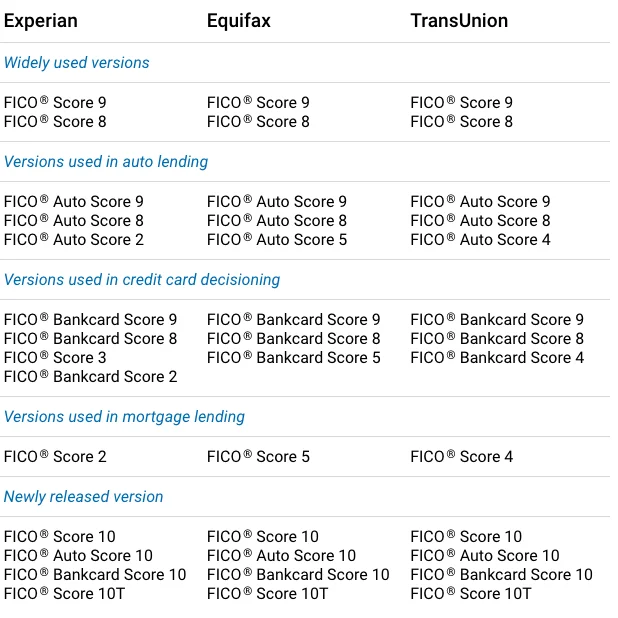
„Da sich die Verbrauchernachfrage nach Krediten, die Kreditnutzung der Verbraucher, die Kreditvergabeanforderungen der Kreditgeber und die Datenmeldepraktiken im Laufe der Zeit weiterentwickeln, entwickeln wir das FICO-Score-Modell regelmäßig weiter, um Kreditgebern und Verbrauchern einen aussagekräftigeren Score zu bieten." (direktes Zitat von der FICO-Website). Es gibt mehrere Versionen des FICO-Scores, darunter branchenspezifische Versionen. FICO Score 8 und 9 sind die am häufigsten verwendeten Versionen. FICO Score 10 ist die neueste Version.
Manche Kreditgeber brauchen länger, um auf die neueste Version des FICO-Scores umzusteigen. Die Details siehst du unten:
Wie wird der FICO-Score berechnet?
Das folgende Bild gibt einen guten Überblick.
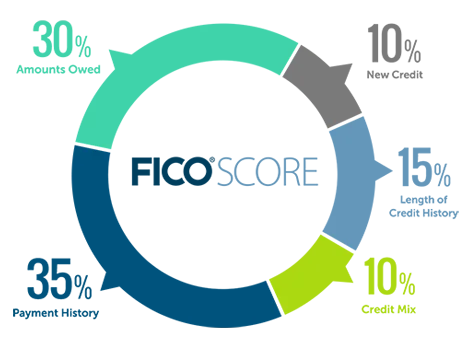
Im Wesentlichen gibt es fünf Kategorien, aus denen der FICO-Score berechnet wird. Die Zahlungshistorie ist der wichtigste Faktor für den FICO-Score (35 % Anteil). Diese Prozentsätze sind eine allgemeine Orientierung, und laut myFICO kann die Gewichtung der einzelnen Kategorien von Person zu Person variieren. FICO-Scores werden ausschließlich aus den Informationen in deinem Kreditbericht berechnet. Kreditgeber können bei ihrer Entscheidung jedoch auch andere Faktoren heranziehen.
Zahlungshistorie (35 %) — der wichtigste Faktor
„Die Zahlungshistorie zeigt, wie du deine Konten über die Laufzeit deines Kredits bedient hast. Dieser Nachweis der Rückzahlung ist der Hauptgrund, warum die Zahlungshistorie 35 % deines Scores ausmacht und ein wesentlicher Faktor bei seiner Berechnung ist. Untersuchungen zeigen, dass deine Zahlungshistorie tendenziell der stärkste Indikator dafür ist, ob du alle Schulden wie vereinbart begleichen wirst. Und wie du dir vorstellen kannst, ist die oberste Priorität eines Kreditgebers deine bisherige Bilanz bei der Rückzahlung (oder Nichtrückzahlung) von Krediten." (direktes Zitat von der FICO-Website)
Zur Zahlungshistorie gehören Kreditkarten, Einzelhandelskonten, Ratenkredite, Hypotheken und andere Kontoarten. Ein paar verspätete Zahlungen sind nicht automatisch ein „Score-Killer". „Eine insgesamt gute Kredithistorie kann ein oder zwei Fälle von verspäteten Kreditkartenzahlungen überwiegen."
Außerdem garantiert das Fehlen verspäteter Zahlungen keinen perfekten Score.
Insolvenzen gelten als ziemlich schwerwiegend. Eine Insolvenz kann je nach Art 7-10 Jahre in einem Kreditbericht bleiben.
Schuldenstand (30 %) — achte auf deine Auslastung
Die geschuldeten Beträge (Amounts Owed) machen 30 % eines FICO®-Scores aus. Berücksichtigt werden auch der geschuldete Betrag auf den verschiedenen Kontoarten und die Anzahl der Konten mit Guthaben. Die Kreditauslastungsquote ist ein wichtiger Faktor beim FICO-Score. Versuche daher, deine Auslastungsrate so niedrig wie möglich zu halten. Wenn dein gesamtes revolvierendes Kreditlimit (also der verfügbare Kreditrahmen) über alle deine Kreditkarten hinweg 10.000 $ beträgt und du 3.000 $ ausstehend hast, liegt die Auslastungsrate bei 30 %.
Außerdem macht Verschuldung eine Person nicht automatisch zu einem Hochrisiko-Kreditnehmer.
Wenn du deine Kreditkarten jeden Monat vollständig bezahlst, heißt das nicht zwingend, dass der Kontostand im Kreditbericht als 0 $ erscheint. Ein Trick: Finde heraus, an welchem Tag im Monat deine monatliche Kreditkartenabrechnung erstellt wird (das Abrechnungsabschlussdatum), und zahle schon VOR diesem Datum so viel wie möglich ein, um den Abrechnungssaldo zu senken.
Länge der Kredithistorie (15 %)
Die Länge der Kredithistorie macht 15 % eines FICO-Scores aus. Die gute Nachricht ist, dass auch Menschen ohne lange Kredithistorie einen hohen FICO-Score haben können, wenn der Rest ihres Kreditberichts gut aussieht.
Es kann schwierig sein, Kreditlinien zu eröffnen, um einen FICO-Score aufzubauen, wenn man keinen guten FICO-Score hat.
Eine Kredithistorie lässt sich jedoch mit besicherten Kreditkarten, Mitantragstellern, niedrigen Kontoständen und pünktlichen Zahlungen aufbauen.
Überlege genau, bevor du dein ältestes Konto schließt. FICO-Scores zählen ein geschlossenes Konto in der Regel weiter mit, solange es in deinem Kreditbericht steht, bei einem Konto in gutem Zustand oft etwa 10 Jahre, sodass deine Kredithistorie später kürzer werden kann, wenn es herausfällt. Außerdem entfällt beim Schließen einer Karte ihr verfügbarer Kreditrahmen, was deine Auslastungsrate erhöhen kann. Beides kann sich negativ auswirken.
Kreditmix (10 %)
Der Kreditmix umfasst die Arten von Krediten, die du hast, etwa Kreditkarten, Einzelhandelskonten, Ratenkredite, Kredite von Finanzierungsgesellschaften und Hypotheken. „Kreditgeber bewerten das Risiko einer Kreditvergabe anhand verschiedener Faktoren, einer davon ist deine Fähigkeit, verschiedene Kreditarten erfolgreich zu handhaben." Der Kreditmix macht nur 10 % eines FICO-Scores aus, entscheidet also höchstwahrscheinlich nicht darüber, ob du von Kreditgebern einen Kredit bekommst. Ein guter Kreditmix kann deinem Kredit-Score helfen, aber es lohnt sich womöglich nicht, für einen kleinen Kredit einen Punkteverlust zu riskieren.
Mehrere neue Kreditlinien innerhalb kurzer Zeit zu beantragen kann deinen Kredit-Score senken. Denn Kreditgeber können eine ungewöhnlich große Zahl neuer Konten in kurzer Zeit als Zeichen finanzieller Not werten.
Neuer Kredit (10 %)
Neuer Kredit macht 10 % eines FICO®-Scores aus. Mehrere neue Kreditkonten in kurzer Zeit zu eröffnen kann ein höheres Risiko bedeuten. Jede harte Anfrage zu deinem Bericht kann deinen Score vorübergehend um einige Punkte senken. „Viele Arten von Anfragen werden komplett ignoriert. Und der Score erlaubt „Rate Shopping"." Wenn du zum Beispiel Hypothekenzinsen vergleichst, werden laut CFPB mehrere Bonitätsprüfungen von Hypothekengebern innerhalb eines 45-Tage-Fensters als eine einzige Anfrage erfasst.
Wenn du deinen eigenen Kreditbericht prüfst, hat das keinen Einfluss auf deine FICO-Scores. Sobald dein Kredit etabliert ist, kannst du auch erwägen, deine Kreditberichte einzufrieren. Ein Einfrieren wirkt sich nicht auf deinen Kredit-Score aus, verhindert aber, dass auf deinen Namen neue Konten eröffnet werden, auch von dir selbst, bis du es aufhebst.
Eine neue Kreditkarte mit hohem Kreditlimit kann helfen, deine Kreditauslastung zu senken, und das kann deinen Kredit-Score mit der Zeit verbessern.
Das war's: alles, was ein Expat über den FICO-Score in den USA wissen sollte. Wenn du nach diesem Artikel mehr darüber erfahren möchtest, wie du eine Kreditkarte beantragst, ohne deinen Kredit-Score zu beeinträchtigen, kannst du dem Link folgen.
Du kannst auch einer Gruppe auf Facebook namens Asian Expats in the US beitreten, damit wir mehr Tipps direkt teilen und diskutieren können.
Chandler
Haftungsausschluss: Dies ist Bildungsinhalt, keine Beratung. Nichts hier ist Finanz-, Anlage-, Kredit-, Steuer-, Versicherungs-, Gesundheits- oder Rechtsberatung, und nichts hier ist eine Empfehlung, ein Produkt oder ein Konto zu eröffnen, zu kaufen oder zu nutzen. Zinssätze, Limits, Regeln, Gebühren und Angebote ändern sich häufig, und ich bin in keinem dieser Bereiche ein zugelassener Berater. Recherchiere selbst, überprüfe die aktuellen Zahlen und Bedingungen beim Anbieter oder bei der zuständigen Stelle (zum Beispiel dem IRS), und sprich mit einer qualifizierten Fachperson, bevor du aufgrund von etwas handelst, das du hier liest. Deine Umstände können von den Beispielen in diesem Beitrag abweichen.