Aktualisiert für 2026: Dieser Beitrag wurde ursprünglich 2022 veröffentlicht. Für die neuesten Strategien und einen umfassenden Leitfaden, siehe Building Credit in the US as an Expat: The Complete 2026 Guide.
Für Expats in den USA kann es schwierig sein, ihren Credit Score zu verbessern. Häufig fehlt eine US-Kredithistorie, was den Einstieg erschwert. Ohne Kredithistorie können zu wenige Informationen für die Berechnung eines Scores vorliegen, statt dass der Score null beträgt. In diesem Beitrag geht es um Tipps zur Verbesserung deines Scores, auch wenn du neu im Land bist.
Ich gehe dabei davon aus, dass du zuvor keine Social Security Number (SSN) hattest und sie erstmals beantragst oder erhältst. Das ist einer der grundlegenden Schritte beim Umzug in die USA.
Wenn du mit Credit Scores nicht vertraut bist, findest du hier einen hilfreichen Artikel zum FICO Score oder kannst die Grundlagen googeln. Nach einem kürzlichen Umzug in die USA hast du wahrscheinlich noch keine Zahlungshistorie.
Hier sind einige Tipps, die dir helfen, deinen Credit Score als Expat in den USA zu verbessern:
1. Prüfe die Banking-Angebote der City National Bank für Expats
Wie in meinen Umzugstipps in die USA erwähnt, kontaktiere die City National Bank vor deinem Umzug, um nach einem Kreditkartenantrag zu fragen.
Die Expatriate-Banking-Broschüre beschreibt Anträge ohne US-Sozialversicherungsnummer, Kredithistorie oder dauerhafte Adresse. Sie führt auch Identitäts-, Adress- und Beschäftigungsnachweise auf. Frage die Bank nach aktuellen Anforderungen; nicht alle Antragsteller qualifizieren sich.
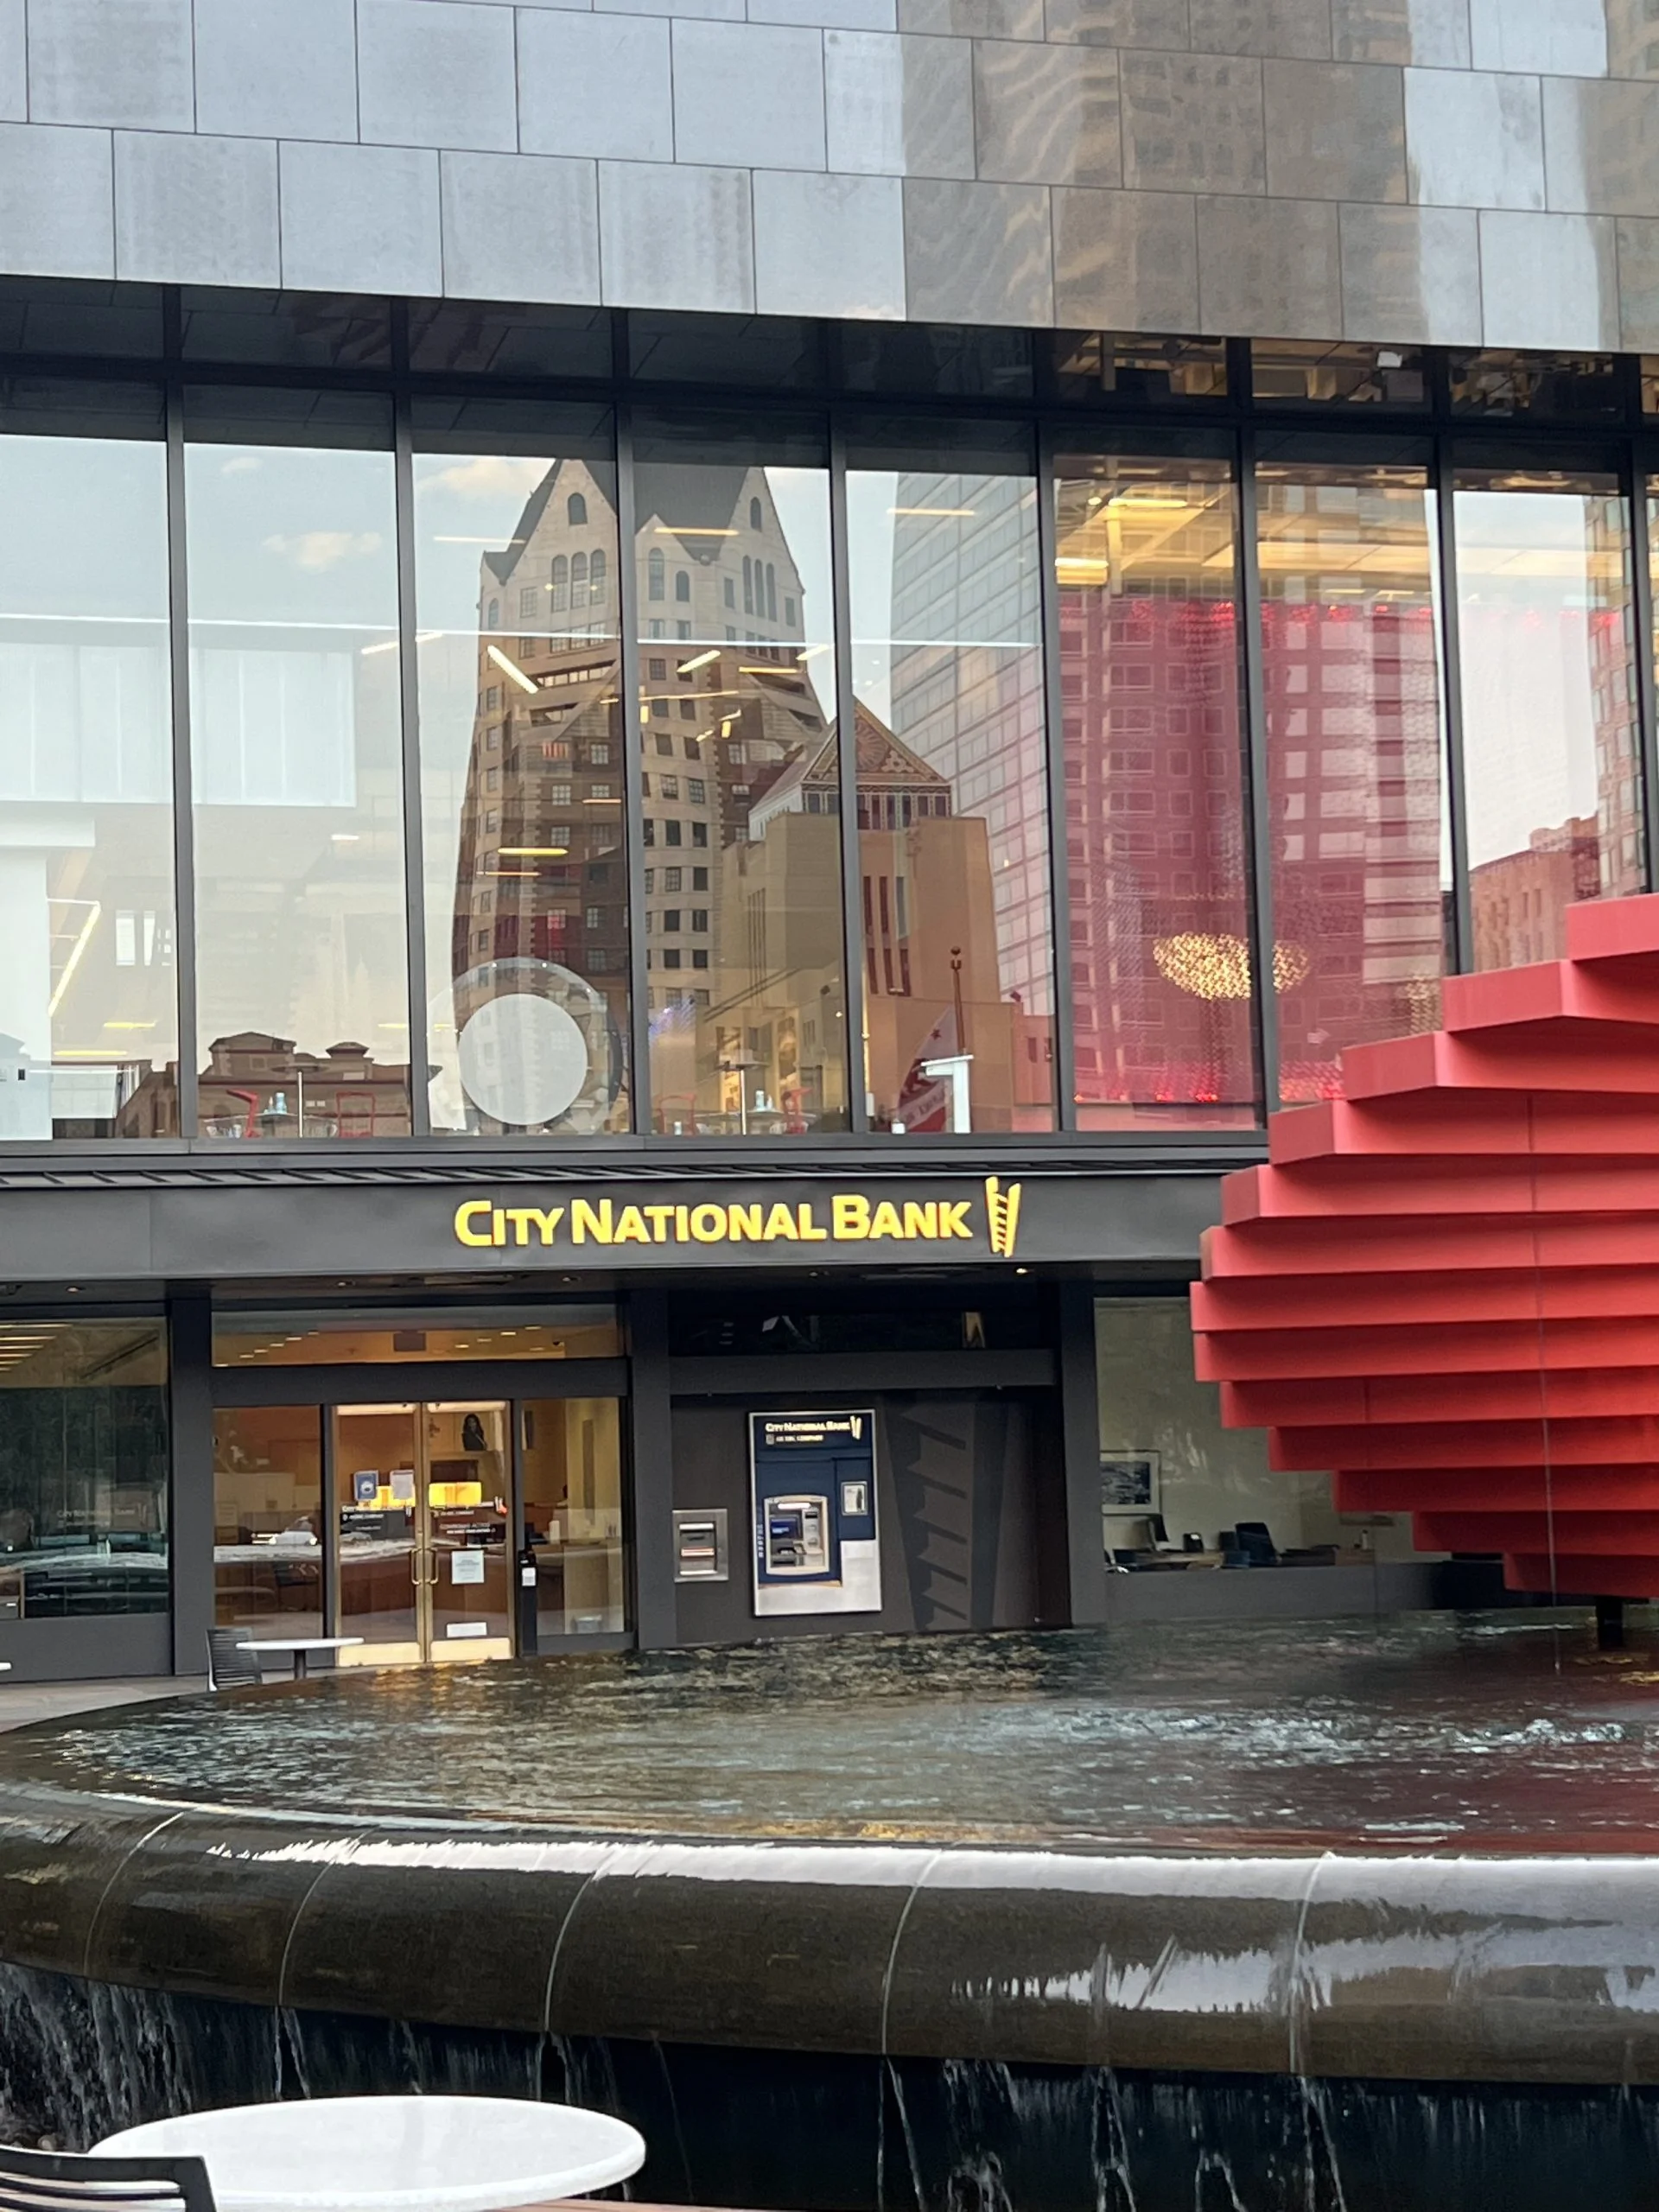
Unten siehst du ein Foto der Bankfiliale in LA.
Vergleiche Gebühren, Vorteile und das angebotene Kreditlimit, bevor du eine Karte auswählst. Weder Genehmigung noch ein bestimmtes Limit oder Lieferung in der ersten Woche sind garantiert. Für den Kreditaufbau zählt, dass die Bank das Konto und seine Zahlungshistorie meldet; die Aktivierung einer Karte allein garantiert keinen Score.
2. Bankbeziehungen mit Chase aufbauen
Wenn du Chase in Betracht ziehst, vergleiche die Kontomodelle, bevor du dort ein Girokonto oder Sparkonto eröffnest. So liegen deine Informationen im System vor. Eine Bankbeziehung garantiert keine spätere Kreditgenehmigung. Prüfe Kontogebühren und Angebotsbedingungen vor der Eröffnung.
Angesichts des aktuellen hohen Zinsniveaus empfehle ich dir dringend, auch ein High-Yield Savings Account (HYSA) bei anderen Finanzinstituten zu eröffnen. Die angebotenen Zinsen können bei 4%+ liegen (Spitzenkonten zahlen Stand Oktober 2026 rund 4,3 % APY). Wenn du nichts über High-Yield Savings Accounts weißt, schau in meinen Blogbeitrag über HYSA hier.
3. Die Utilization Rate niedrig halten, indem du dein Kreditkartenguthaben vollständig vor dem Fälligkeitsdatum bezahlst
Da die Zahlungshistorie den größten Einfluss auf den Credit Score hat und du keine Kredithistorie hast, ist es entscheidend, Finanzinstituten zu zeigen, dass du ein zuverlässiger Kunde bist. Das bedeutet, dein Kreditkartenguthaben immer vollständig und vor dem Fälligkeitsdatum zu bezahlen.
Zahlung vor deinem Kontoauszugsdatum hilft, deine Credit Utilization Rate zu reduzieren und verhindert, dass du eine Zahlung verpasst und deinen Credit Score beschädigst. Um dies zu vermeiden, richte automatische Zahlungen ein oder setze Erinnerungen in deinen Kalender. Weitere Tipps, wie du die Utilization Rate niedrig halten kannst, findest du hier unter Tipp #4.
4. Melde dich für eine American Express Kreditkarte an
American Express bietet mit Global Card Relationship einen Weg für berechtigte bestehende Karteninhaber, die zwischen Ländern umziehen. Eine bestehende Amex-Beziehung kann berücksichtigt werden, garantiert aber keine Genehmigung. Prüfe die aktuellen Teilnahme- und Dokumentationsanforderungen direkt bei Amex, statt anzunehmen, dass nur eine SSN akzeptiert wird oder jede im Ausland ausgestellte Karte qualifiziert ist.
Welche Karte passt, hängt von Bedarf, Gebühren und erwarteter Nutzung ab. Reisevorteile können bei häufigen Reisen nützlich sein; vergleiche ihren Wert mit der Jahresgebühr. Die American Express Platinum Karte ist ein Beispiel.
Gehe nicht davon aus, dass jede Amex deiner Berechnung der revolvierenden Kreditauslastung ein festes Limit hinzufügt. Charge Cards funktionieren im Allgemeinen anders als revolvierende Kreditkarten. Prüfe, wie das Produkt gemeldet und im Scoring-Modell behandelt wird.
5. Besorge dir eine Secured Credit Card, wenn du die City National Bank und American Express Karten nicht beantragen kannst
Wenn du aus irgendeinem Grund die oben genannten Taktiken nicht nutzen kannst, also keine Kreditkarten von City National Bank und American Express bekommst, musst du möglicherweise mit einer Secured Credit Card beginnen. Es ist relativ einfach, eine zu bekommen. Du kannst mehr über Secured Credit Cards hier lesen, einschließlich der Vor- und Nachteile und was du sonst noch wissen musst.
6. Bitte deinen Vermieter, deine Mietzahlungen an die Credit Bureaus zu melden
Damit gehe ich davon aus, dass du keine Immobilie besitzt, sondern mietest. Mieten hilft, deine Zahlungshistorie stärker und konsistenter zu machen, wenn sie an die Credit Bureaus gemeldet wird. Viele Immobilienverwaltungsgesellschaften tun dies als Teil ihres regulären Service/Vertrags, also frag bei deiner nach.
7. Richte automatische Zahlung für Stromrechnungen, Telefonrechnungen und andere regelmäßige Rechnungen ein
Automatische Zahlungen haben für regelmäßige Rechnungen viele Vorteile, darunter weniger Sorgen. Wenn du Rechnungen über dasselbe Girokonto bezahlst, kannst du nach einigen Monaten Experian Boost oder ähnliche Dienste nutzen. Sie prüfen die Kontohistorie auf regelmäßige Zahlungen. Ein Anstieg ist nicht garantiert, und nicht alle Kreditgeber verwenden Scores, die Experian Boost beeinflusst.
8. Eile nicht, zu viele Kreditkarten zu eröffnen
Ein Kreditkartenantrag kann eine harte Kreditanfrage auslösen, die den Score beeinflussen kann. Eine weiche Eignungsprüfung ist etwas anderes; lies die Angaben des Herausgebers, bevor du ein Angebot annimmst oder ein Konto eröffnest. Wenn du erst wenig US-Kredithistorie hast, ist die Wahrscheinlichkeit einer Ablehnung zudem hoch. Wenn du Vorteile wie Anmeldeboni oder Reisepunkte und Meilen optimieren möchtest, recherchiere vor dem Antrag, welche Karte wann sinnvoll ist.
Wenn du schnelle Tipps möchtest, hier sind sie:
- Nachdem du deine Amex Platinum Karte erhalten hast, warte ein paar Monate, bevor du eine geeignete Chase-Karte eröffnest, wie die Chase Sapphire Preferred oder Chase Sapphire Reserve. Du kannst je nach dem Anmeldebonus zum Zeitpunkt der Antragstellung eine dieser Karten wählen.
- Wenn du mietest, vergleiche die Bilt Kreditkarte mit anderen Optionen, einschließlich der Ausgabenanforderungen für Wohnkosten-Prämien.
- Wenn du bei Amazon einkaufst, prüfe das aktuelle Store-Card-Angebot. Laut Synchrony können berechtigte Prime-Karteninhaber bei qualifizierten Einkäufen 5% Rückvergütung wählen; das gilt nicht bedingungslos für alle Karteninhaber und Einkäufe.
- Recherchiere die aktuellen Antragsanforderungen des Herausgebers, statt eine inoffizielle Regel als Garantie für Genehmigung oder Ablehnung zu behandeln.
- Schau dir vor der Anmeldung für eine neue Karte die Anmeldeboni an und prüfe, ob es sich lohnt.
9. Melde dich kostenlos bei allen drei Credit Bureaus an
Ich verstehe deine Verwirrung bezüglich der drei Credit Bureaus in Amerika. Um dir Zeit zu sparen, empfehle ich:
- Melde dich kostenlos bei allen dreien an: Experian, Equifax und TransUnion
- Kostenlose Kreditberichte enthalten nicht unbedingt kostenlose Scores. Die CFPB erklärt, dass manche Kartenherausgeber und andere Dienste Scores anbieten; prüfe Kosten und Abonnementbedingungen.
- Über AnnualCreditReport.com kannst du Berichte aller drei Auskunfteien prüfen. Die eigene Abfrage schadet deinem Score nicht. Scores können je nach Modell, Auskunftei und Berechnungsdatum abweichen. Untersuche unerwartete Änderungen, statt jede Schwankung als harmlos anzusehen.
- Wenn du mehr erkunden möchtest, kannst du dich auch für ein kostenloses Konto bei Credit Karma anmelden.
- Du kannst sowohl deine TransUnion- als auch deine Equifax-Kreditwerte an einem Ort sehen. Und Credit Karma kann dabei helfen, deine Chancen auf die Genehmigung für verschiedene Finanzprodukte abzuschätzen.
- Nachdem du dich bei den drei Credit Bureaus angemeldet hast, solltest du deine Kreditberichte einfrieren. Das Einfrieren deines Kreditberichts wirkt sich nicht auf deinen Credit Score aus. Du musst deinen Bericht jedoch für jedes Credit Bureau einzeln einfrieren, also insgesamt 3 Mal.
- Ich schreibe mehr darüber, warum jeder Expat seinen Kreditbericht einfrieren sollte hier.
10. Zusätzliche Tipps
Für den Fall, dass du nicht mit City National Bank oder American Express arbeiten konntest, habe ich einige zusätzliche Tipps zum Aufbau von Credit Scores hier aufgeschrieben. Du wirst feststellen, dass einige Tipps dieselben sind.
Du kannst rund 4 % APY ohne staatliche/lokale Steuern verdienen
Das ist nicht übertrieben. Stand Oktober 2026 liegen die Zinssätze für US-Schatzwechsel bei rund 4 % Annual Percentage Yield (APY) — der 4-Wochen-Wechsel rendiert etwa 3,94 %, längere Laufzeiten eher 4,4 %. Du kannst mehr hier lesen.
FICO Score verstehen
Für diejenigen, die den FICO Score besser verstehen möchten, hier ist der Expat-Leitfaden zum Verständnis des FICO Scores.
Kreditkarte für Reisevorteile
Wenn du mehr darüber wissen möchtest, welche Kreditkarten du für Reisevorteile bekommen solltest, hier ist ein Leitfaden.
Tiefer Einblick in Kreditkarten für Miete
Ich habe einen ausführlichen Artikel über die Bilt Kreditkarte hier oder das Bilt Rewards Programm geschrieben.
Beantragung einer Kreditkarte ohne Auswirkung auf deinen Credit Score
Wenn du dich fragst, ob du eine Kreditkarte beantragen kannst, ohne deinen Credit Score zu beeinflussen, wirf einen Blick auf diesen Artikel. Ich führe Vor- und Nachteile auf.
11. Weitere häufig gestellte Fragen
Wie lange dauert es, Kreditwürdigkeit von null aufzubauen?
Das hängt vom Scoring-Modell und den Angaben im Kreditbericht ab. FICO verlangt mindestens ein seit sechs Monaten bestehendes Konto sowie mindestens ein Konto, das innerhalb der vergangenen sechs Monate an die Auskunftei gemeldet wurde, und keinen Vermerk über einen Todesfall im Bericht. Diese Voraussetzungen garantieren keinen bestimmten Score.
Habe ich als Ausländer einen Credit Score?
Deine Staatsangehörigkeit allein entscheidet nicht, ob du einen Credit Score hast. Ohne US-Kredithistorie enthält dein Bericht möglicherweise nicht genügend Informationen, um einen Score zu berechnen.
Die Facebook-Gruppe Asian Expats in the US ist eine weitere Möglichkeit, Tipps direkt zu teilen und zu diskutieren.
Das war's von mir fürs Erste.
Danke,
Chandler
Haftungsausschluss: Dies ist Bildungsinhalt, keine Beratung. Nichts hier ist Finanz-, Anlage-, Kredit-, Steuer-, Versicherungs-, Gesundheits- oder Rechtsberatung, und nichts hier ist eine Empfehlung, ein Produkt oder ein Konto zu eröffnen, zu kaufen oder zu nutzen. Zinssätze, Limits, Regeln, Gebühren und Angebote ändern sich häufig, und ich bin in keinem dieser Bereiche ein zugelassener Berater. Recherchiere selbst, überprüfe die aktuellen Zahlen und Bedingungen beim Anbieter oder bei der zuständigen Stelle (zum Beispiel dem IRS), und sprich mit einer qualifizierten Fachperson, bevor du aufgrund von etwas handelst, das du hier liest. Deine Umstände können von den Beispielen in diesem Beitrag abweichen.