Actualizado para 2027: Este post fue publicado originalmente en 2022. Para las cifras más recientes del IRS y una guía completa, consulta Expat Healthcare Benefits in the US: HSA, FSA & HDHP Guide (2027).
Este artículo explica cómo funciona una cuenta de ahorro para la salud (HSA) para expatriados en Estados Unidos, incluidos los requisitos, los límites de aportación y los gastos médicos calificados.
Las reglas cambian, así que haz tu propia investigación antes de tomar decisiones financieras. Si prefieres escuchar en lugar de leer, puedes convertir el contenido de abajo en un podcast con DIALØGUE.
¿Qué es una HSA, realmente?
Una cuenta de ahorro para la salud (HSA) es un tipo especial de cuenta de ahorros que permite reservar dinero para gastos médicos.
Para aportar, necesitas cobertura elegible para una HSA. Para un HDHP estándar en 2027, el IRS establece un deducible mínimo anual de $1,750 para cobertura individual o $3,500 para cobertura familiar, y un máximo de gastos de bolsillo de $8,700 o $17,400, respectivamente. Un deducible alto no basta para que un plan sea elegible. Desde 2026, ciertos planes Bronze y Catastrophic también reciben un tratamiento especial compatible con las HSA.
Los requisitos del IRS también excluyen la inscripción en Medicare, la posibilidad de que otra persona te declare como dependiente y la cobertura adicional que descalifique. Revisa tu plan con la aseguradora o el equipo de RRHH o Beneficios. Encontrarás más detalles sobre los pros y contras de elegir un HDHP si estás evaluando opciones.
¿Qué beneficios tiene una cuenta de ahorro para la salud?
Hay varios beneficios fiscales federales:
- Aportaciones deducibles: las aportaciones personales elegibles pueden reducir el ingreso sujeto al impuesto federal. Las del empleador, incluidas las reducciones salariales mediante un cafeteria plan, pueden excluirse del ingreso. Como ejemplo simplificado, una aportación deducible de $4,500 con una tasa marginal federal del 24% ahorra $1,080 en impuesto federal sobre la renta.
- Crecimiento libre de impuestos: los intereses y ganancias de inversión dentro de la HSA no están sujetos al impuesto federal sobre la renta mientras permanezcan en la cuenta.
- Retiros libres de impuestos: los gastos médicos calificados pueden pagarse o reembolsarse sin impuesto federal sobre la renta. Deben haberse generado después de abrir la HSA y no haber sido reembolsados por otra vía. Guarda los comprobantes.
Estas son reglas federales; revisa también el tratamiento fiscal de tu estado.
Cómo funciona en la práctica
Es probable que, después de registrarte y empezar a aportar, el proveedor te envíe una tarjeta de débito vinculada a la HSA. Puedes usarla para gastos calificados. Consulta con el proveedor las opciones de pago y reembolso.
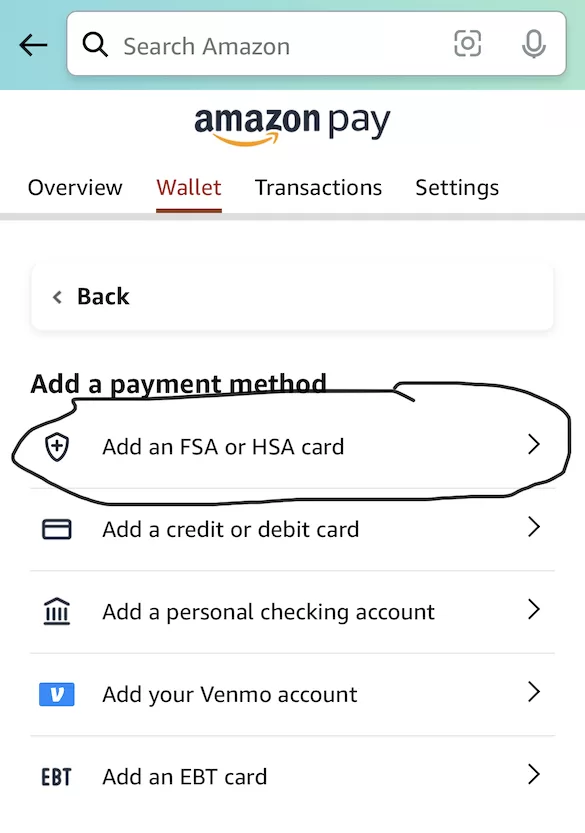
Por ejemplo, la captura de pantalla de abajo muestra la opción «Add an FSA or HSA card» de Amazon. Comprueba si el artículo califica antes de pagarlo con fondos de la HSA.
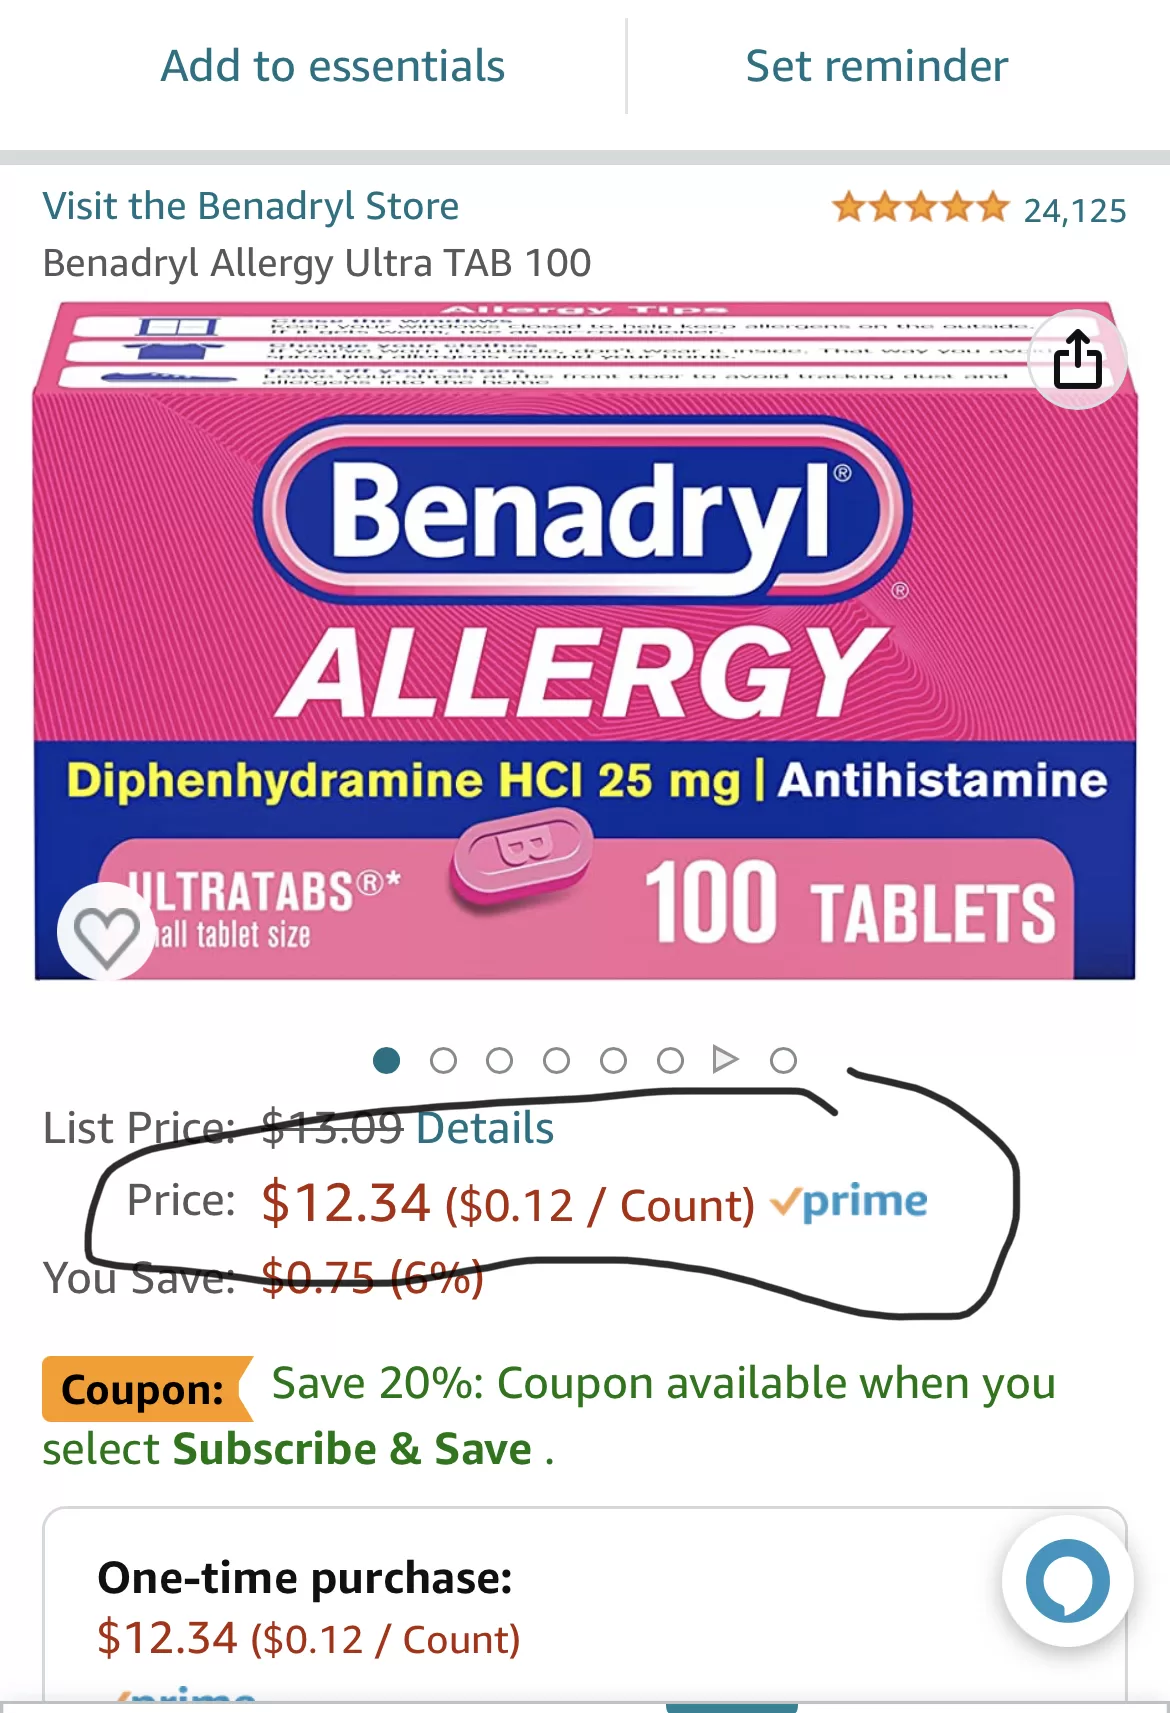
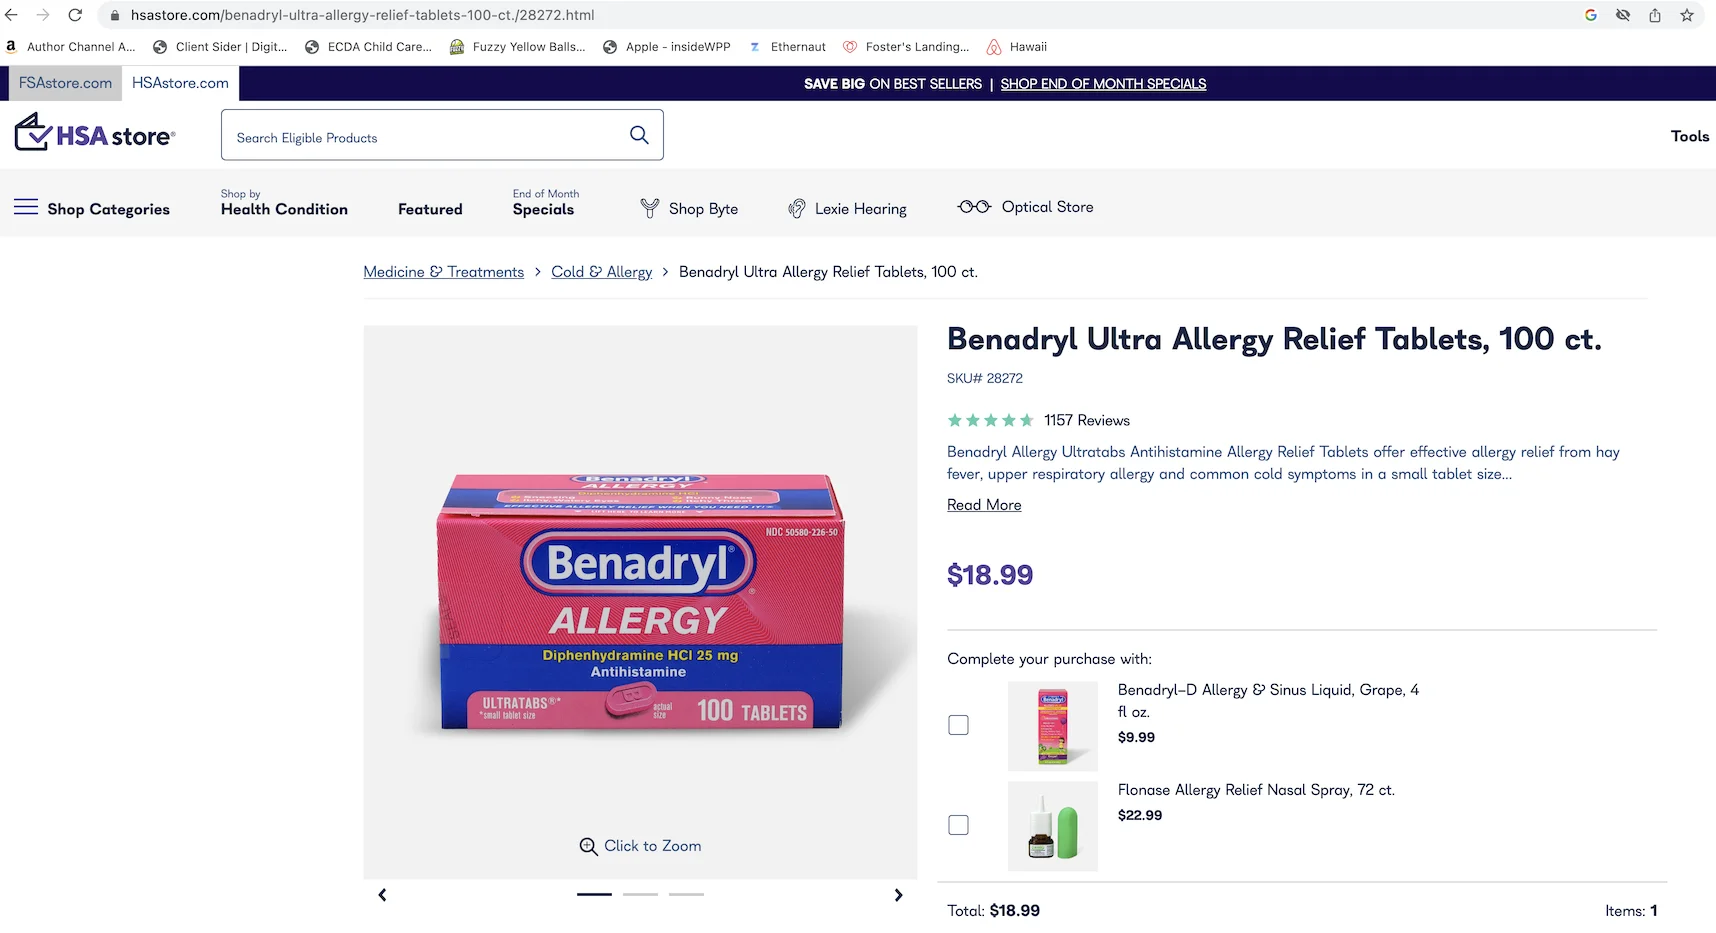
Compara distintos proveedores para encontrar buenos precios. HSA Store no siempre ofrece el precio más bajo. En la comparación de febrero de 2023 que aparece abajo, Benadryl figuraba un 50% más caro en HSA Store que en Amazon. El artículo registró una diferencia similar para Advil. Son precios históricos, no cotizaciones actuales.
¿Cuánto puedes contribuir?
El IRS fija límites anuales. Para 2026, fueron $4,400 para cobertura individual o $8,750 para cobertura familiar. Para 2027, son $4,500 y $9,000, respectivamente. Las personas elegibles que tengan 55 años o más al cierre del año pueden aportar $1,000 adicionales. Son límites para un año completo; tu límite puede prorratearse y las aportaciones del empleador cuentan para él.
No pierdes el dinero de la HSA porque no existe la regla de «úsalo o piérdelo». Lo que no gastes se acumula de un año al siguiente.
Las limitaciones (porque nada es perfecto)
Tener una HSA también puede presentar limitaciones, como estas:
- Necesitas cobertura elegible para una HSA. Al elegir un plan, considera el deducible y otros gastos de bolsillo, no solo los beneficios fiscales.
- Existen límites de aportación. Si tus gastos médicos son muy altos, la HSA por sí sola puede no cubrirlos todos.
- Los retiros no médicos pueden generar un impuesto adicional. Generalmente están sujetos al impuesto federal sobre la renta más un impuesto adicional del 20%. Este último no se aplica después de una discapacidad, de cumplir 65 años o del fallecimiento; el impuesto ordinario sobre la renta puede seguir aplicándose.
- Otra cobertura puede afectar la elegibilidad para aportar. Una FSA de salud de propósito general normalmente impide aportar a una HSA. Ciertos acuerdos de propósito limitado o que solo pagan después del deducible son compatibles; revisa tu plan.
Preguntas frecuentes sobre las cuentas de ahorro para la salud
¿Mi HSA se queda conmigo si cambio de trabajo? Sí. Tu HSA es portable; es tuya independientemente de dónde trabajes.
¿Puedo abrir una HSA por mi cuenta? Sí, si cumples los requisitos de elegibilidad de una HSA. No necesitas hacerlo a través de tu empleador.
¿Qué pasa si nunca gasto el dinero? Se acumula de un año al siguiente. No tienes que gastar todo el saldo cada año.
¿Quiénes son los principales proveedores de HSA? Según Morningstar, los cuatro más grandes en 2022 fueron HealthEquity, Optum, Fidelity y HSA Bank. También puedes consultar herramientas como el verificador de elegibilidad de gastos de Optum para ver qué califica como gasto médico.
En resumen
Las HSA ofrecen ventajas fiscales federales, flexibilidad y la posibilidad de ahorrar para gastos médicos durante la jubilación. También tienen limitaciones, como los topes de aportación y las restricciones sobre la cobertura elegible. Las reglas pueden cambiar: revisa los requisitos actuales y busca asesoramiento profesional para tu situación.
P.D: George Kamel hizo un video sobre HSA que es informativo y entretenido. Puedes verlo a continuación.
https://www.youtube.com/watch?v=nasI\_NQHOrA
Para hablar de otros temas de expatriados, puedes consultar el grupo de Facebook Asian Expats in the US.
Descargo de responsabilidad: Este es contenido educativo, no asesoramiento. Nada de lo que hay aquí constituye asesoramiento financiero, de inversión, crediticio, fiscal, de seguros, médico ni legal, y nada de esto es una recomendación para abrir, comprar o usar ningún producto o cuenta. Las tasas, los límites, las reglas, las comisiones y las ofertas cambian con frecuencia, y no soy un asesor con licencia en ninguno de estos campos. Investiga por tu cuenta, verifica las cifras y las condiciones vigentes con el proveedor o la autoridad correspondiente (como el IRS), y habla con un profesional cualificado antes de actuar sobre cualquier cosa que leas aquí. Tus circunstancias pueden ser distintas de los ejemplos de este artículo.