Actualizado para 2027: Este post fue publicado originalmente en 2023. Para las cifras del IRS más recientes y una guía completa, consulta Expat Healthcare Benefits in the US: HSA, FSA & HDHP Guide (2027).
El sistema sanitario estadounidense puede frustrar a los expats. Un HDHP puede ofrecer primas menores y acceso a una HSA, pero hay que considerar los gastos propios. No hay una elección universal; compara los planes disponibles.
(Antes de empezar — como con cualquier decisión financiera, por favor haz tu propia investigación cuidadosamente para tomar una decisión informada. La información aquí es solo a modo informativo y está sujeta a cambios.)
¿Qué es un High Deductible Health Plan?
Un HDHP apto para HSA debe cumplir los requisitos del IRS, incluidos deducibles mínimos y límites de gastos propios. Ciertas prestaciones, incluida prevención elegible, pueden cubrirse antes del deducible.
Las primas suelen ser menores, pero compara opciones reales. Al alcanzar el máximo de gastos propios para atención cubierta dentro de la red, el plan paga los costos cubiertos durante el resto del año del plan. Primas, servicios no cubiertos y atención fuera de red pueden quedar fuera del límite.
Para 2027, IRS Revenue Procedure 2026-24 fija el deducible mínimo habitual en $1.750 individual o $3.500 familiar, y el máximo de gastos propios en $8.700 o $17.400. La imagen muestra datos históricos de 2024. Consulta la 2027 HSA/FSA/HDHP Guide para cifras y elegibilidad actuales, incluido el trato especial de planes individuales Bronze y Catastrophic elegibles desde 2026.
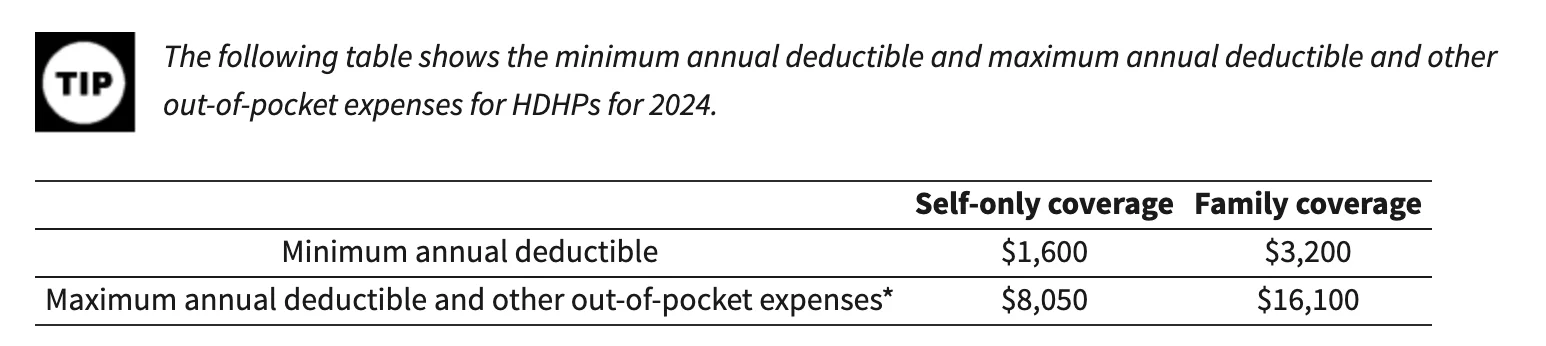
Un HDHP suele combinarse con una HSA. Cumpliendo las reglas para aportar, las aportaciones personales pueden deducirse del impuesto federal y el crecimiento y retiros para gastos médicos calificados pueden estar exentos. El tratamiento estatal puede diferir. Inscribirse en HDHP no basta: otra cobertura, Medicare y poder ser dependiente fiscal importan.
Ventajas de los HDHP
Primas mensuales más bajas y beneficios fiscales de la HSA
Primas menores pueden hacerlo atractivo. Las aportaciones patronales a HSA y beneficios fiscales disponibles afectan la comparación.
Una persona elegible que aporte $4.500 deducibles en 2027, con tasa marginal federal del 24%, podría ahorrar $1.080 de impuesto federal. La aportación debe caber en su límite tras las aportaciones patronales; no es un ahorro fiscal total garantizado.
Te anima a ser más proactivo con la salud
Algunos servicios preventivos pueden cubrirse antes del deducible. Comprueba cobertura, red y facturación; no supongas que toda revisión es gratuita.
Del IRS, la atención preventiva incluye:
- Evaluaciones periódicas de salud, incluidas pruebas y procedimientos diagnósticos ordenados en relación con exámenes de rutina
- Atención prenatal de rutina y atención de bienestar infantil
- Vacunas para niños y adultos
- Programas para dejar de fumar
- Programas de pérdida de peso por obesidad
- Servicios de detección (cáncer, enfermedades cardíacas, enfermedades infecciosas, salud mental y más)
Te motiva a comparar precios
Un deducible alto puede motivar comparar precios. Pregunta por servicio, red, tarifa negociada y cargos de instalaciones; un precio menor no demuestra calidad comparable. Consulta la reseña de The Price We Pay, de Marty Makary, MD.
Las desventajas (lo que debes tener en cuenta)
Mayores costos de bolsillo cuando algo sale mal
Este es el inconveniente obvio. Si tú o un miembro de tu familia tiene una condición crónica o un evento médico inesperado, estás pagando mucho más antes de que entre en acción el seguro. Para familias con necesidades médicas continuas, esto puede ser una carga financiera seria.
Puede que evites la atención médica por el costo
El costo inicial puede hacer dudar a alguien de buscar atención. Retrasar atención necesaria tiene consecuencias; consulta preocupaciones médicas con un profesional, no decidas solo por el deducible.
Comparar precios toma tiempo y energía
Comparar precios puede ahorrar dinero, pero lleva tiempo que podrías dedicar a trabajo o familia. Es difícil especialmente si eres nuevo en el sistema.
Cómo decidir si un HDHP es adecuado para ti
Tu situación de salud
Si tu familia generalmente está sana y no anticipas visitas médicas frecuentes, un HDHP puede tener mucho sentido financiero. Si tienes condiciones crónicas o anticipas gastos médicos significativos (un embarazo, por ejemplo), un plan tradicional con deducibles más bajos puede valer la pena el mayor precio de las primas.
Tus gastos anticipados
Haz los números. Mira lo que gastaste en atención médica el año pasado (o estima según las necesidades de tu familia) y compara el costo total bajo cada opción del plan — primas, deducibles, copagos, todo.
Disponibilidad de HSA y contribuciones del empleador
Verifica si el HDHP que ofrece tu empleador es elegible para HSA y si tu empleador contribuye a tu HSA. Algunos empleadores añaden dinero a tu HSA como incentivo, lo que puede ayudar a compensar el deducible más alto.
Red de proveedores
Comprueba que tus médicos estén en la red. Confirma cobertura con plan y proveedor antes del cierre de inscripción.
Incentivos del empleador
Algunos empleadores ofrecen incentivos adicionales por elegir un HDHP — descuentos en programas de bienestar, contribuciones equivalentes a la HSA y beneficios similares. Pregunta a tu equipo de Recursos Humanos qué está disponible.
La lista no es exhaustiva. Considera salud y finanzas con cuidado y busca asesoramiento cualificado cuando haga falta.
Hacer la comparación
Compara el costo anual total: primas, atención prevista, medicamentos, aportaciones patronales y lo que puedes pagar en un año costoso. La mejor opción depende de términos reales y necesidades.
Para otros temas de expats, consulta el grupo Asian Expats in the US.
Descargo de responsabilidad: Este es contenido educativo, no asesoramiento. Nada de lo que hay aquí constituye asesoramiento financiero, de inversión, crediticio, fiscal, de seguros, médico ni legal, y nada de esto es una recomendación para abrir, comprar o usar ningún producto o cuenta. Las tasas, los límites, las reglas, las comisiones y las ofertas cambian con frecuencia, y no soy un asesor con licencia en ninguno de estos campos. Investiga por tu cuenta, verifica las cifras y las condiciones vigentes con el proveedor o la autoridad correspondiente (como el IRS), y habla con un profesional cualificado antes de actuar sobre cualquier cosa que leas aquí. Tus circunstancias pueden ser distintas de los ejemplos de este artículo.