Actualizado para 2026: Este artículo se publicó originalmente en 2022. Para las estrategias más recientes y una guía completa, visita Building Credit in the US as an Expat: The Complete 2026 Guide.
Si no conoces el FICO Score, es el puntaje de crédito más utilizado en los EE.UU., y el 90% de los principales prestamistas lo usan para tomar decisiones de préstamo. Fair Isaac Corporation (FICO) creó el FICO Score hace más de 30 años, y puedes leer todo sobre él en el sitio web oficial. Este artículo es un resumen general de lo que considero más importante saber, especialmente desde la perspectiva de un expatriado.
¿Qué es un FICO Score?
Los FICO Scores son un número de tres dígitos basado en la información de tus informes de crédito. Ayudan a los prestamistas a tomar decisiones más inteligentes y rápidas sobre a quién prestarle dinero. Sin embargo, cada uno tiene criterios distintos sobre qué se considera un buen FICO Score. A continuación tienes una guía aproximada.
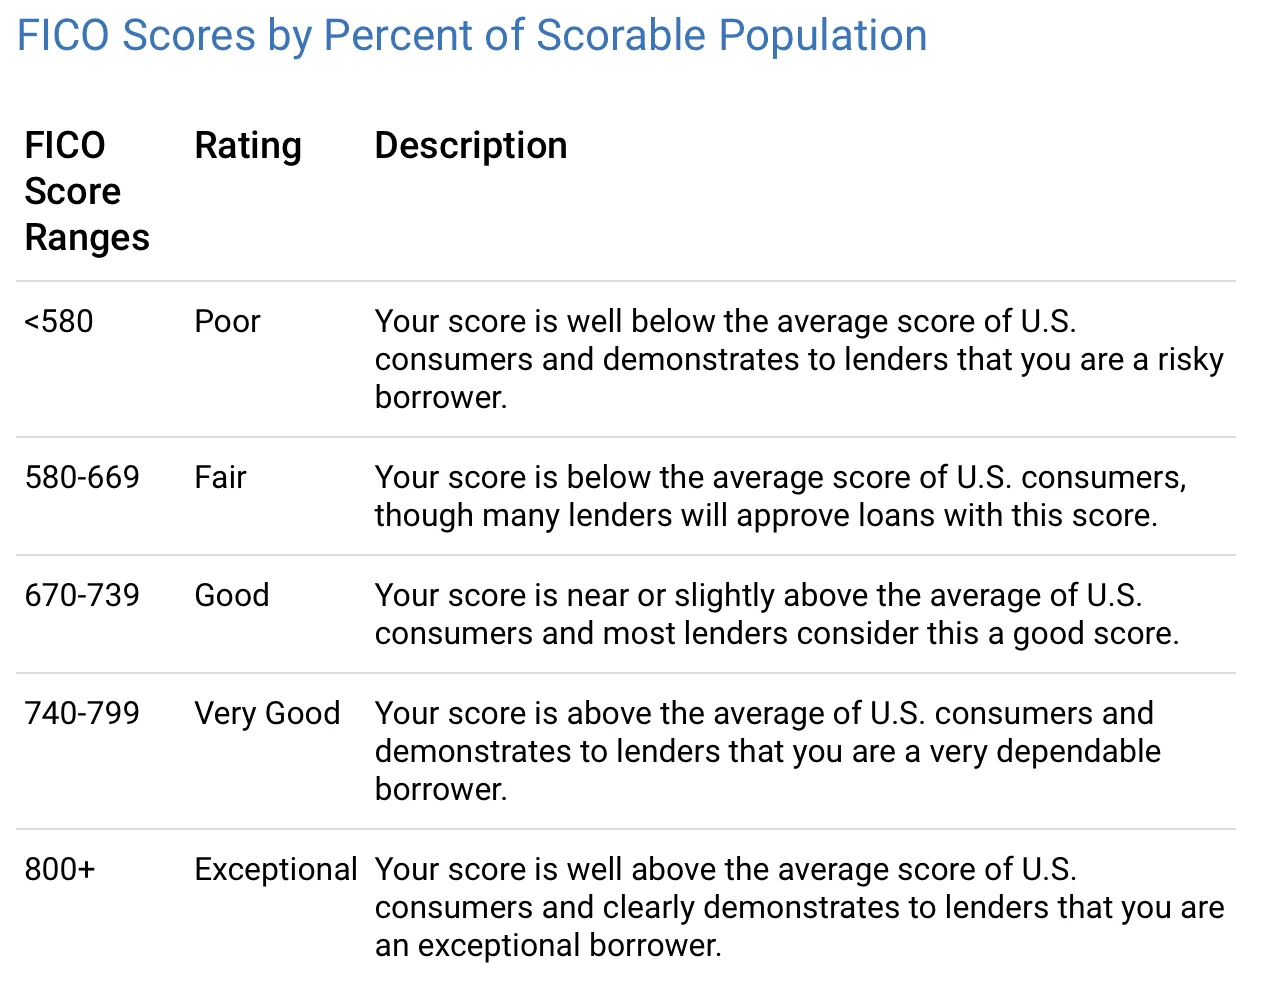
Un buen FICO Score puede ahorrarte miles de dólares en intereses y comisiones. Aunque el FICO Score es el más utilizado, no es el único puntaje de crédito en los EE.UU. Otros puntajes de crédito se calculan de manera diferente a los FICO Scores.
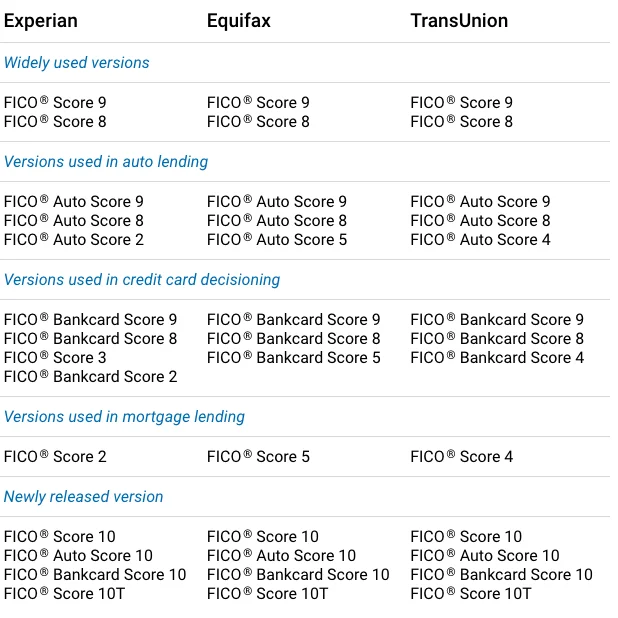
Existen diferentes versiones del FICO Score
"A medida que la demanda de crédito de los consumidores, el uso de crédito por parte de los consumidores, los requisitos de otorgamiento de crédito de los prestamistas y las prácticas de reporte de datos evolucionan con el tiempo, periódicamente rediseñamos el modelo FICO Score para proporcionar una puntuación más predictiva a prestamistas y consumidores." (cita directa del sitio web de FICO). Hay varias versiones de los FICO Scores disponibles, incluidas versiones específicas por industria. FICO Score 8 y 9 son las versiones más utilizadas. FICO Score 10 es la más reciente.
Algunos prestamistas pueden tardar más en actualizarse a la última versión del FICO Score. Los detalles están a continuación:
¿Cómo se calcula el FICO Score?
El siguiente gráfico ofrece un buen resumen.
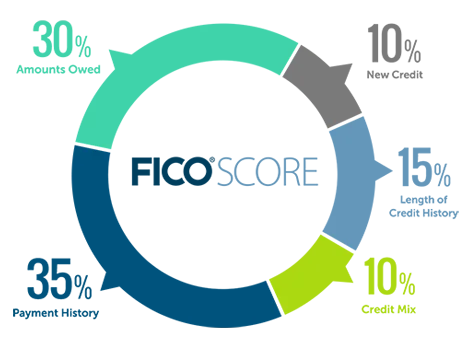
En términos generales, hay cinco categorías que se usan para calcular los FICO Scores. El historial de pagos es el factor más importante para determinar los FICO Scores (35% de contribución). Estos porcentajes son una guía general, y myFICO indica que la importancia de cada categoría puede variar de una persona a otra. Los FICO Scores se calculan únicamente a partir de la información de tu informe de crédito. Sin embargo, los prestamistas pueden considerar otros factores al tomar una decisión de crédito.
Historial de pagos (35%) — el más importante
"El historial de pagos muestra cómo has pagado tus cuentas a lo largo del tiempo. Esta evidencia de pago es la razón principal por la que el historial de pagos representa el 35% de tu puntuación y es un factor importante en su cálculo. Las investigaciones muestran que tu historial de pagos tiende a ser el predictor más fuerte de la probabilidad de que pagues todas las deudas según lo acordado. Y como puedes imaginar, la prioridad número uno de un prestamista es tu historial de pago (o no pago) de tus préstamos." (cita directa del sitio web de FICO)
El historial de pagos incluye tarjetas de crédito, cuentas de comercio minorista, préstamos a plazos, hipotecas y otros tipos de cuentas. Unos pocos pagos atrasados no son automáticamente un "destructor de puntuación". "Un buen historial crediticio general puede contrarrestar uno o dos casos de pagos atrasados de tarjetas de crédito"
Además, no tener pagos atrasados no garantiza una puntuación perfecta.
Las quiebras se consideran bastante graves. Una quiebra puede permanecer en un informe de crédito durante 7-10 años, según el tipo.
Monto de la deuda (30%) — vigila tu utilización
Los montos adeudados son un factor que representa el 30% de un FICO® Score. También se tienen en cuenta el monto adeudado en distintos tipos de cuentas y el número de cuentas con saldo. La tasa de utilización de crédito es un factor importante en los FICO Scores, así que intenta mantener tu tasa de utilización lo más baja posible. Si tu límite total de crédito rotativo (es decir, tu límite de crédito disponible) es de $10,000 entre todas tus tarjetas de crédito y tienes un saldo pendiente de $3,000, la tasa de utilización es del 30%.
Además, tener deuda no convierte automáticamente a una persona en un prestatario de alto riesgo.
Pagar las tarjetas de crédito en su totalidad cada mes no significa necesariamente que el saldo de la cuenta aparezca como $0 en el informe de crédito. Un truco es saber qué día del mes se emite tu extracto mensual de la tarjeta de crédito (es decir, la fecha de cierre del extracto) y pagar de antemano todo lo que puedas ANTES de esa fecha para reducir el saldo del extracto.
Antigüedad del historial crediticio (15%)
La antigüedad del historial crediticio representa el 15% de un FICO Score. La buena noticia es que incluso las personas sin un largo historial crediticio pueden tener un FICO Score alto si el resto de su informe de crédito se ve bien.
Puede ser difícil abrir líneas de crédito para construir un FICO Score si no tienes un buen FICO Score.
Sin embargo, se puede establecer historial crediticio mediante tarjetas de crédito garantizadas, cosolicitantes, manteniendo los saldos bajos y pagando a tiempo.
Piénsalo bien antes de cerrar tu cuenta más antigua. Los FICO Scores generalmente siguen contando una cuenta cerrada mientras permanezca en tu informe de crédito, que suele ser alrededor de 10 años para una cuenta en buen estado, por lo que la antigüedad de tu historial crediticio puede reducirse más adelante, cuando la cuenta salga del informe. Cerrar una tarjeta también elimina su crédito disponible, lo que puede aumentar tu tasa de utilización. Cualquiera de las dos cosas puede tener un impacto negativo.
Mix de crédito (10%)
El mix de crédito son los tipos de crédito que tienes, como tarjetas de crédito, cuentas de comercio minorista, préstamos a plazos, préstamos de financieras e hipotecas. "Los acreedores evalúan el riesgo de prestar dinero a través de diversos factores, uno de ellos es tu capacidad de manejar con éxito distintos tipos de crédito." El mix de crédito es solo el 10% de un FICO Score, así que lo más probable es que no determine si obtienes crédito de los prestamistas. Un buen mix de crédito puede ayudar a tu puntuación, pero quizá no valga la pena arriesgarse a que baje tu puntuación por solicitar un préstamo pequeño.
Solicitar múltiples nuevas líneas de crédito en un período corto puede bajar tu puntuación de crédito. Porque los acreedores pueden ver una cantidad desmedida de cuentas nuevas en poco tiempo como una señal de dificultades financieras.
Nuevo crédito (10%)
El nuevo crédito representa el 10% de un FICO® Score. Abrir varias cuentas de crédito nuevas en poco tiempo puede representar un mayor riesgo. Cada vez que hay una consulta dura en tu informe, tu puntuación puede bajar unos pocos puntos de forma temporal. "Muchos tipos de consultas se ignoran por completo. Y el puntaje permite la "búsqueda de tasas". Si estás comparando tasas hipotecarias, por ejemplo, la CFPB indica que múltiples consultas de crédito de prestamistas hipotecarios dentro de una ventana de 45 días se registran como una sola consulta.
Revisar tu propio informe de crédito no afecta tus FICO Scores. Una vez que tu crédito esté establecido, también puedes considerar congelar tus informes crediticios. Un congelamiento no afecta tu puntuación de crédito, pero impide que se abran cuentas nuevas a tu nombre, incluso por ti mismo, hasta que lo levantes.
Una nueva tarjeta de crédito con un límite de crédito grande puede ayudar a reducir tu tasa de utilización de crédito, y eso puede mejorar tu puntuación de crédito con el tiempo.
Ahí lo tienes, todo lo que un expatriado debería saber sobre el FICO Score en los EE.UU. Después de este artículo, si quieres saber más sobre cómo solicitar una tarjeta de crédito sin impactar tu puntaje crediticio, puedes consultar el enlace.
También puedes unirte a un grupo en Facebook llamado Asian Expats in the US para que podamos compartir y debatir más consejos directamente.
Chandler
Descargo de responsabilidad: Este es contenido educativo, no asesoramiento. Nada de lo que hay aquí constituye asesoramiento financiero, de inversión, crediticio, fiscal, de seguros, médico ni legal, y nada de esto es una recomendación para abrir, comprar o usar ningún producto o cuenta. Las tasas, los límites, las reglas, las comisiones y las ofertas cambian con frecuencia, y no soy un asesor con licencia en ninguno de estos campos. Investiga por tu cuenta, verifica las cifras y las condiciones vigentes con el proveedor o la autoridad correspondiente (como el IRS), y habla con un profesional cualificado antes de actuar sobre cualquier cosa que leas aquí. Tus circunstancias pueden ser distintas de los ejemplos de este artículo.