Actualizado para 2026: Este post se publicó originalmente en 2022. Para las estrategias más recientes y una guía completa, consulta Building Credit in the US as an Expat: The Complete 2026 Guide.
Mejorar el credit score puede ser difícil para los expats en EE. UU. A menudo no tienen historial crediticio estadounidense y eso dificulta empezar. No tener historial puede significar que no hay información suficiente para generar una puntuación, en lugar de tener un cero. En este post veremos consejos para mejorar tu puntuación aunque seas nuevo en el país.
Asumiré también que antes no tenías número de la seguridad social (SSN) y lo estás solicitando u obteniendo por primera vez. Es uno de los pasos fundamentales de la mudanza a EE. UU.
Si no conoces los credit scores, aquí tienes un artículo sobre el FICO score o puedes buscar los conceptos básicos en Google. Tras mudarte recientemente, probablemente no tengas historial de pagos.
Aquí van algunos consejos para ayudarte a mejorar tu credit score como expat en EE. UU.:
1. Consulta las opciones bancarias para expats de City National Bank
Como mencioné en mis consejos de mudanza a EE. UU., contacta con City National Bank antes de mudarte para preguntar por la solicitud de una tarjeta.
Su folleto de banca para expatriados describe solicitudes sin SSN, historial crediticio o domicilio permanente estadounidense. También enumera documentos de identidad, domicilio y empleo. Pregunta al banco por los requisitos actuales; no todos los solicitantes califican.
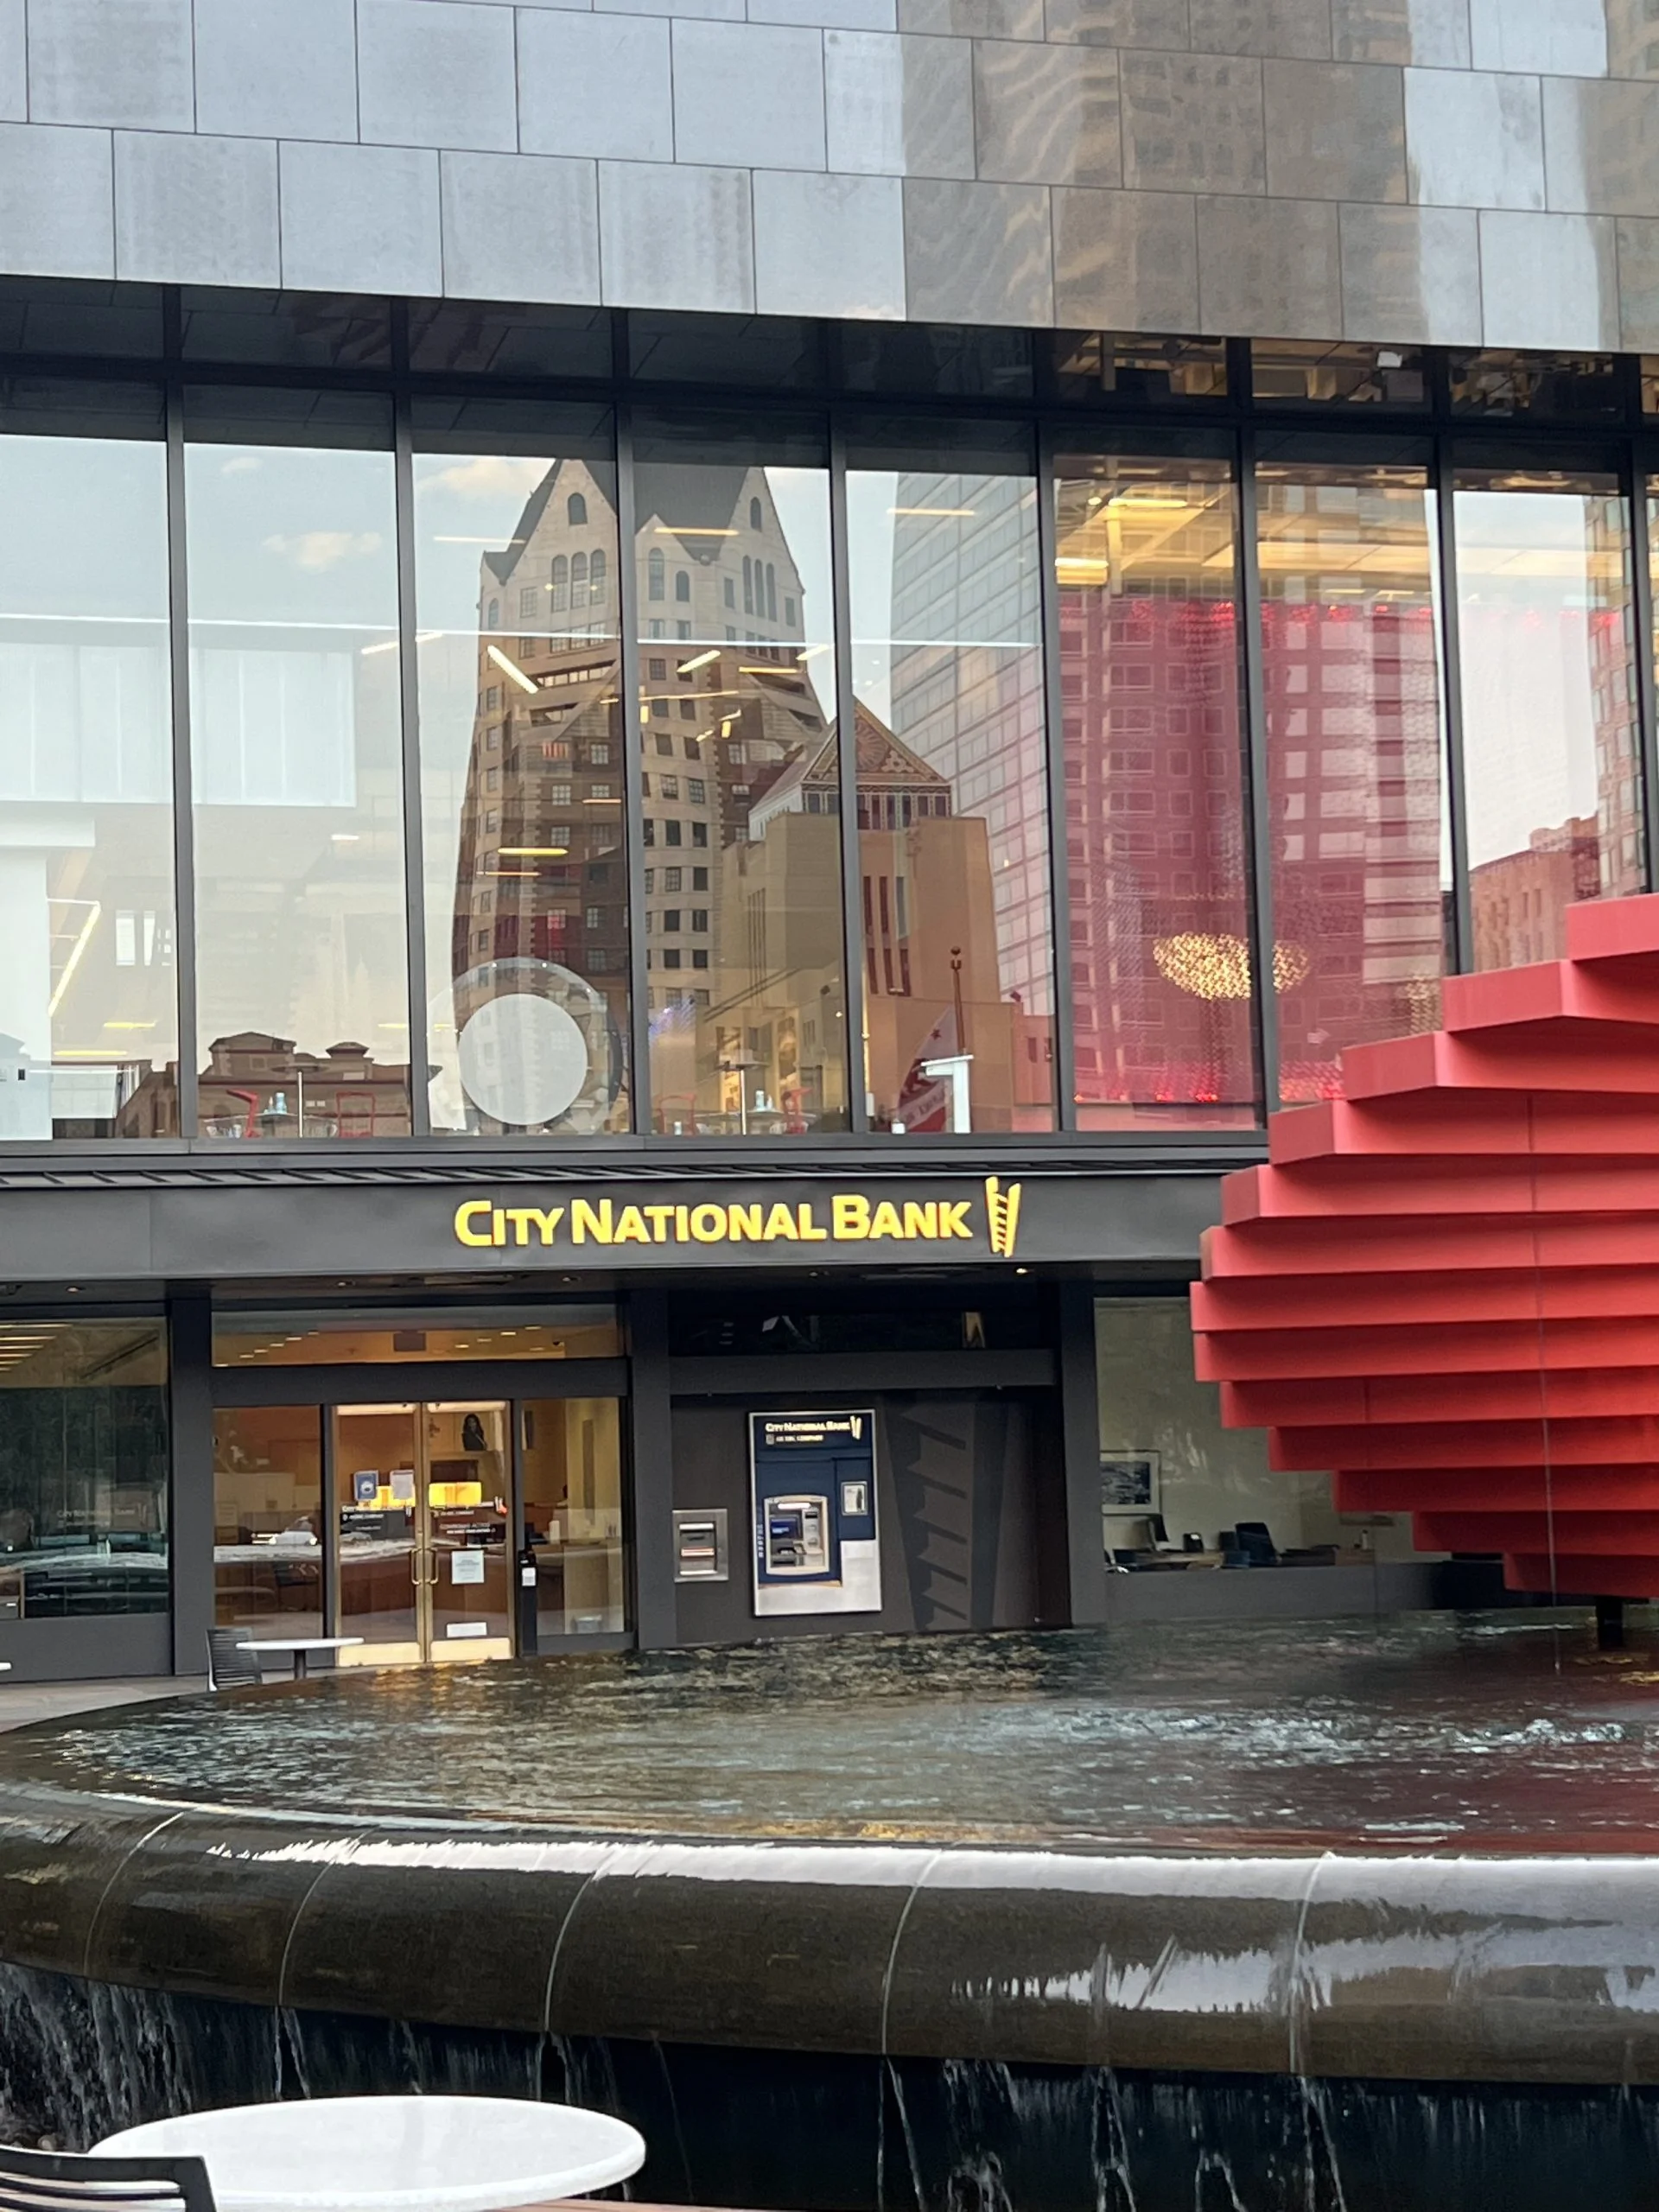
Abajo aparece una foto de la sucursal en Los Ángeles.
Compara comisiones, beneficios y límite ofrecido antes de elegir una tarjeta. No se garantiza la aprobación, un límite concreto ni la entrega durante la primera semana. Para construir crédito importa que el banco reporte la cuenta y su historial de pagos; activar la tarjeta por sí solo no garantiza una puntuación.
2. Establece relación bancaria con Chase
Si consideras Chase, compara sus cuentas antes de abrir una cuenta corriente o de ahorro. Así tendrán tus datos en el sistema. Una relación bancaria no garantiza la aprobación de futuras solicitudes de crédito. Revisa comisiones y condiciones antes de abrir la cuenta.
Dado el actual tipo de interés alto, te recomiendo encarecidamente que abras una cuenta de ahorro de alto rendimiento (HYSA) en otras instituciones financieras también. El interés que ofrecen puede ser de alrededor del 4% o más (las mejores cuentas pagan alrededor del 4.3% APY a octubre de 2026). Si no sabes nada sobre las cuentas de ahorro de alto rendimiento, echa un vistazo a mi blog post sobre HYSA aquí.
3. Mantén la tasa de utilización baja pagando tu saldo de tarjeta de crédito en su totalidad antes de la fecha de vencimiento
Dado que el historial de pagos tiene el mayor impacto en el credit score y no tienes ningún historial de crédito, es fundamental demostrar a las instituciones financieras que eres un cliente de confianza. Esto significa pagar siempre el saldo de tu tarjeta de crédito completamente y antes de la fecha de vencimiento.
Pagar antes de la fecha de tu extracto ayuda a reducir tu tasa de utilización del crédito y te evita perder un pago y dañar tu credit score. Para evitar esto, configura pagos automáticos o pon recordatorios en tu calendario. Más consejos sobre cómo mantener la tasa de utilización baja los tienes aquí, en el consejo #4.
4. Solicita una tarjeta de crédito American Express
American Express ofrece Global Card Relationship para titulares actuales elegibles que se mudan entre países. Puede considerar una relación existente con Amex, pero no garantiza aprobación. Comprueba directamente con Amex los requisitos actuales de elegibilidad y documentación, sin asumir que el SSN sea el único identificador aceptado o que cualquier tarjeta emitida en el extranjero califique.
La tarjeta adecuada depende de tus necesidades, las comisiones y el uso previsto. Los beneficios de viaje pueden servir si viajas a menudo, pero compara su valor con la cuota anual. La American Express Platinum es un ejemplo.
No asumas que toda Amex añade un límite fijo al cálculo de utilización de crédito revolving. Las charge cards suelen funcionar de forma distinta a las tarjetas de crédito revolving; comprueba cómo se reporta el producto y cómo lo trata el modelo de puntuación.
5. Consigue una tarjeta de crédito asegurada si no puedes solicitar las tarjetas de City National Bank y American Express
Por cualquier razón, si no puedes aprovechar las tácticas anteriores, es decir, conseguir tarjetas de crédito de City National Bank y American Express, puede que necesites empezar con una tarjeta de crédito asegurada. Es relativamente fácil obtener una. Puedes leer más sobre tarjetas de crédito aseguradas aquí, incluidos los pros y contras y lo demás que necesitas saber.
6. Pídele a tu arrendador que reporte tus pagos de alquiler a las agencias de crédito
Al decir esto, asumo que no eres propietario sino que alquilas un lugar. Alquilar ayuda a que tu historial de pagos sea más sólido y consistente cuando se reporta a las agencias de crédito. Muchas empresas de administración inmobiliaria hacen esto como parte de su servicio/contrato habitual, así que consulta con la tuya.
7. Configura pagos automáticos para las facturas de servicios, teléfono y otras facturas regulares
Los pagos automáticos tienen ventajas para las facturas regulares, incluida la tranquilidad. Usar la misma cuenta corriente para pagarlas puede permitirte empezar con Experian Boost u otros servicios similares después de unos meses. Estos revisan el historial de la cuenta para identificar pagos regulares. No se garantiza un aumento y no todos los prestamistas usan puntuaciones afectadas por Experian Boost.
8. No te apresures a abrir demasiadas tarjetas de crédito
Una solicitud de tarjeta puede implicar una consulta dura, que puede afectar a tu puntuación. Una comprobación suave de elegibilidad es diferente; lee la información del emisor antes de aceptar una oferta o abrir una cuenta. Si aún tienes poco historial estadounidense, también hay muchas posibilidades de que no aprueben la nueva tarjeta. Si quieres maximizar beneficios como bonos de registro o puntos y millas para viajar, investiga qué tarjeta pedir y cuándo antes de solicitarla.
Ahora, si quieres algunos consejos rápidos, aquí están:
- Después de obtener tu tarjeta Amex Platinum, espera unos meses antes de abrir una tarjeta Chase adecuada como la Chase Sapphire Preferred o Chase Sapphire Reserve. Puedes elegir cualquiera de estas dependiendo de la bonificación de registro en el momento de la solicitud.
- Si alquilas, compara la tarjeta Bilt con otras opciones, incluidos los requisitos de gasto para obtener recompensas por vivienda.
- Si compras en Amazon, revisa la oferta actual de su tarjeta de tienda. Synchrony indica que los titulares Prime elegibles pueden elegir un 5% de devolución en compras elegibles; no es una tasa incondicional para todo titular o compra.
- Investiga los requisitos actuales del emisor en lugar de tratar una regla no oficial como garantía de aprobación o rechazo.
- Antes de registrarte en una nueva tarjeta, mira las bonificaciones de registro y verifica si merece la pena.
9. Regístrate en cuentas gratuitas con las tres agencias de crédito
Entiendo tu confusión sobre las tres agencias de crédito en América. Para ahorrarte tiempo, te recomiendo:
- Regístrate en cuentas gratuitas con las tres: Experian, Equifax y TransUnion
- Los informes gratuitos no incluyen necesariamente puntuaciones gratuitas. La CFPB explica que algunos emisores y otros servicios ofrecen puntuaciones; revisa costes y condiciones de suscripción.
- Puedes consultar los informes de las tres agencias en AnnualCreditReport.com. Revisar tu propio informe no perjudica tu puntuación. Las puntuaciones pueden variar según modelo, agencia y fecha de cálculo; investiga cambios inesperados en vez de asumir que toda fluctuación es inofensiva.
- Si quieres explorar más, también puedes registrarte en una cuenta gratuita con Credit Karma.
- Puedes ver tanto tu TransUnion como tu Equifax credit score en un solo lugar. Y Credit Karma puede ayudar a estimar tu probabilidad de aprobación para diferentes productos financieros.
- Después de registrarte en las tres agencias de crédito, deberías congelar tus informes de crédito. Congelar tu informe de crédito no afectará a tu credit score. Sin embargo, tendrás que congelar tu informe individualmente para cada agencia de crédito, así que en total 3 veces.
- Escribo más sobre por qué todo expat debería congelar sus informes de crédito aquí.
10. Consejos adicionales
En el caso de que no pudieras trabajar con City National Bank ni American Express, he anotado algunos consejos adicionales para construir credit scores aquí. Encontrarás que algunos consejos son los mismos.
Puedes ganar alrededor de un 4% APY sin impuestos estatales/locales
No es una exageración. A octubre de 2026, los tipos de interés de las letras del Tesoro de EE. UU. rondan el 4% de rendimiento porcentual anual (APY) — la letra a 4 semanas rinde alrededor del 3.94%, y los vencimientos más largos se acercan al 4.4%. Puedes leer más aquí.
Entiende el FICO score
También, para quienes quieran entender mucho más sobre el FICO score, aquí está la guía del expat para entender el FICO score.
Tarjetas de crédito para beneficios de viaje
Si quieres saber más sobre qué tarjetas de crédito conseguir para beneficios de viaje, aquí tienes una guía.
Profundización en la tarjeta de crédito para el alquiler
Escribí un artículo en profundidad sobre la tarjeta de crédito Bilt aquí o el programa de recompensas Bilt.
Solicitar una tarjeta de crédito sin afectar tu credit score
Si te preguntas si puedes solicitar una tarjeta de crédito sin impactar en tu credit score, echa un vistazo a este artículo. Incluyo los pros y contras.
11. Preguntas frecuentes adicionales
¿Cuánto tiempo lleva construir crédito desde cero?
Depende del modelo y de la información de tu informe. FICO exige al menos una cuenta abierta desde hace seis meses o más y al menos una cuenta reportada a la agencia en los últimos seis meses, sin indicación de fallecimiento en el informe. Cumplirlo no garantiza una puntuación concreta.
¿Tengo credit score como extranjero?
Tu nacionalidad por sí sola no determina si tienes credit score. Sin historial estadounidense, tu informe podría no contener información suficiente para generar una puntuación.
El grupo de Facebook Asian Expats in the US es otro lugar para compartir y comentar consejos directamente.
Eso es todo por ahora.
Gracias,
Chandler
Descargo de responsabilidad: Este es contenido educativo, no asesoramiento. Nada de lo que hay aquí constituye asesoramiento financiero, de inversión, crediticio, fiscal, de seguros, médico ni legal, y nada de esto es una recomendación para abrir, comprar o usar ningún producto o cuenta. Las tasas, los límites, las reglas, las comisiones y las ofertas cambian con frecuencia, y no soy un asesor con licencia en ninguno de estos campos. Investiga por tu cuenta, verifica las cifras y las condiciones vigentes con el proveedor o la autoridad correspondiente (como el IRS), y habla con un profesional cualificado antes de actuar sobre cualquier cosa que leas aquí. Tus circunstancias pueden ser distintas de los ejemplos de este artículo.