2027 के लिए अपडेट: यह post मूल रूप से 2023 में publish हुई थी। नवीनतम IRS आंकड़ों और एक comprehensive guide के लिए, Expat Healthcare Benefits in the US: HSA, FSA & HDHP Guide (2027) देखें।
US healthcare expats के लिए कठिन हो सकता है। HDHP कम premiums और HSA दे सकता है, लेकिन अपने खर्च का आकलन जरूरी है। सबके लिए सही विकल्प नहीं; उपलब्ध plans की तुलना करें।
(शुरू करने से पहले — किसी भी financial decision की तरह, कृपया informed decision लेने के लिए carefully खुद research करें। यहाँ दी गई information सिर्फ informational purposes के लिए है और बदल सकती है।)
High Deductible Health Plan क्या है?
HSA-qualified HDHP को IRS के minimum deductible और out-of-pocket limits पूरे करने होंगे। कुछ qualifying preventive benefits deductible से पहले cover हो सकते हैं।
Premiums अक्सर कम हैं, लेकिन वास्तविक विकल्प देखें। Covered in-network care का out-of-pocket maximum पूरा होने पर plan बाकी plan year में covered costs देता है। Premiums, noncovered और out-of-network खर्च सीमा से बाहर हो सकते हैं।
2027 में IRS Revenue Procedure 2026-24 सामान्य minimum deductible individual $1,750, family $3,500, और maximum out-of-pocket $8,700 या $17,400 तय करता है। नीचे chart ऐतिहासिक 2024 जानकारी है। 2027 HSA/FSA/HDHP Guide में नए figures, eligibility और 2026 से qualifying individual-market Bronze व Catastrophic plans का विशेष treatment देखें।
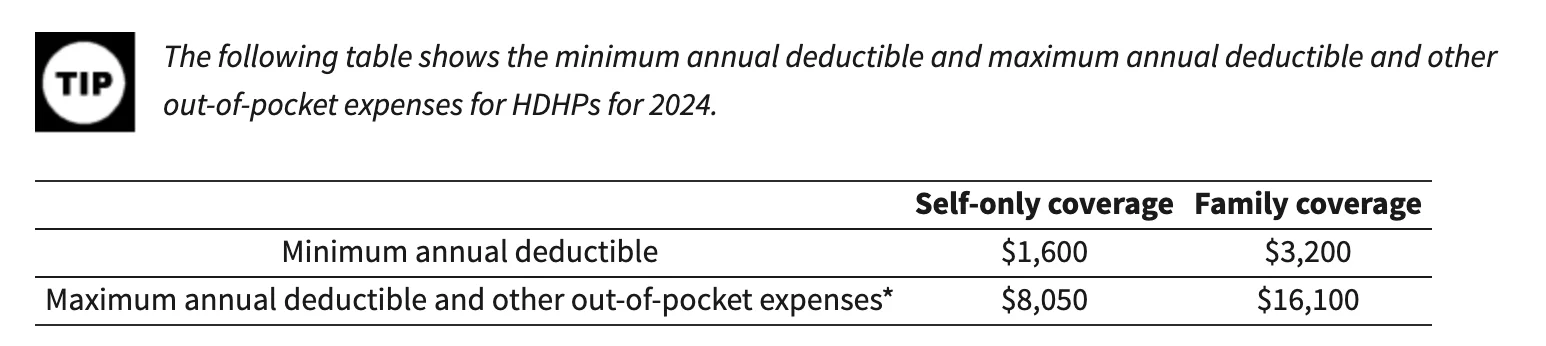
HDHP अक्सर HSA से जुड़ा है। Contribution eligibility पूरी हो तो personal contributions federal income tax में deductible, growth और qualified medical withdrawals tax-free हो सकते हैं। State tax अलग हो सकता है। केवल HDHP पर्याप्त नहीं; other coverage, Medicare और dependent status भी मायने रखते हैं।
HDHP के फायदे
कम monthly premiums और HSA tax benefits
कम premiums आकर्षक हो सकते हैं। Employer HSA contributions और उपलब्ध tax benefits भी तुलना बदलते हैं।
Eligible व्यक्ति 2027 में deductible $4,500 contribute करे और marginal federal rate 24% हो तो federal income tax $1,080 कम हो सकता है। Employer contributions के बाद applicable limit में होना जरूरी है; total tax saving guaranteed नहीं।
यह आपको preventive care के बारे में ज़्यादा proactive बनाता है
कुछ preventive services deductible से पहले covered हो सकती हैं। हर check-up मुफ्त मानने के बजाय coverage, network और billing rules देखें।
IRS के अनुसार, preventive care में शामिल हैं:
- Periodic health evaluations, routine examinations से संबंधित tests और diagnostic procedures सहित
- Routine prenatal और well-child care
- Child और adult immunizations
- Tobacco cessation programs
- Obesity weight-loss programs
- Screening services (cancer, heart disease, infectious diseases, mental health, और अधिक)
यह आपको shop around करने के लिए motivate करता है
High deductible कीमत तुलना का कारण हो सकता है। Service, network, negotiated rate और facility fees पूछें; कम कीमत समान quality सिद्ध नहीं करती। Marty Makary, MD की The Price We Pay review देखें।
नुकसान (क्या ध्यान रखें)
जब कुछ गलत होता है तो ज़्यादा out-of-pocket costs
यह obvious downside है। अगर आप या कोई family member को chronic condition है या एक unexpected medical event होता है, तो insurance kick in होने से पहले आप बहुत ज़्यादा pay कर रहे हैं।
Cost की वजह से आप care से बच सकते हैं
ऊँची शुरुआती लागत care लेने से हिचका सकती है। जरूरी care टालने के परिणाम हो सकते हैं; केवल deductible से निर्णय न लें, qualified clinician से बात करें।
Shop around करने में समय और energy लगती है
कीमत तुलना पैसे बचा सकती है पर work, family और अन्य चीजों का समय लेती है। नया US system हो तो खास तौर पर कठिन है।
HDHP आपके लिए सही है या नहीं यह कैसे decide करें
आपकी health situation
अगर आपका परिवार generally healthy है और आपको frequent medical visits की उम्मीद नहीं है, तो HDHP financially बहुत sense बना सकता है। अगर आपको chronic conditions हैं या significant medical खर्चों की उम्मीद है (जैसे pregnancy), तो कम deductibles वाला traditional plan ज़्यादा ऊँचे premiums के लायक हो सकता है।
आपके anticipated खर्च
Numbers run करें। देखें कि आपने पिछले साल healthcare पर क्या खर्च किया (या अपने परिवार की जरूरतों के आधार पर estimate करें) और हर plan option के तहत total cost compare करें — premiums, deductibles, copays, सब कुछ।
HSA availability और employer contributions
Check करें कि आपके employer द्वारा offer किया गया HDHP HSA-eligible है या नहीं और क्या आपका employer आपके HSA में contribute करता है। कुछ employers एक incentive के रूप में आपके HSA में पैसे add करते हैं।
Provider network
Preferred doctors network में हैं, जाँचें। Enrollment खत्म होने से पहले plan और provider दोनों से coverage confirm करें।
Employer incentives
कुछ employers HDHP choose करने के लिए additional incentives offer करते हैं — wellness program discounts, HSA matching। अपनी HR team से पूछें कि क्या available है।
List पूरी नहीं है। Health और finances सावधानी से देखें और जरूरत हो तो qualified advice लें।
तुलना करना
Annual total costs देखें: premiums, expected care, medicines, employer contributions और महँगे वर्ष में afford कर सकने वाली राशि। कम या ज्यादा deductible में बेहतर विकल्प वास्तविक terms और जरूरत पर है।
अन्य expat विषयों के लिए Asian Expats in the US group देखें।
Disclaimer: यह educational content है, advice नहीं। यहाँ कुछ भी financial, investment, credit, tax, insurance, healthcare या legal advice नहीं है, और यहाँ कुछ भी किसी product या account को खोलने, ख़रीदने या use करने की recommendation नहीं है। Rates, limits, rules, fees और offers अक्सर बदलते रहते हैं, और मैं इनमें से किसी भी field में licensed adviser नहीं हूँ। अपनी खुद की research करें, current figures और terms को provider या relevant authority (जैसे IRS) से verify करें, और यहाँ पढ़ी किसी भी बात पर action लेने से पहले qualified professional से बात करें। आपकी circumstances इस post के examples से अलग हो सकती हैं।