2027年更新: この記事はもともと2022年に公開されました。最新のIRSの数値と包括的なガイドについては、アメリカ駐在員のためのヘルスケアベネフィット:HSA, FSA & HDHPガイド(2027年版)をご覧ください。
この記事では、米国の駐在員向けに健康貯蓄口座(HSA)の仕組みを説明します。利用条件、拠出限度額、対象となる医療費を取り上げます。
規則は変わるため、金融上の判断をする前にご自身でも確認してください。読むより聞く方が好きな方は、以下の内容をDIALØGUEでポッドキャストに変換できます。
HSAとは実際何なのか?
健康貯蓄口座(HSA)は、医療費の支払いに備えてお金を積み立てるための特別な貯蓄口座です。
拠出するには、HSAの条件を満たす医療保険への加入が必要です。通常のHDHPについて、IRSが定める2027年の年間免責額の下限は個人向け保障で$1,750、家族向け保障で$3,500、年間自己負担上限額の限度はそれぞれ**$8,700**、$17,400です。免責額が高いだけでHSA対象になるわけではありません。2026年からは、条件を満たすBronzeプランとCatastrophicプランにもHSAと両立する特別な扱いが適用されます。
IRSの拠出資格の規則では、Medicare加入者、他の人が税申告で扶養家族として申告できる人、資格を失わせる追加保障に加入している人も対象外です。保険会社やHR・福利厚生担当にプランを確認してください。選択肢を比較する際は、HDHPを選ぶメリットとデメリットも参考になります。
健康貯蓄口座にはどのような利点がありますか?
いくつかの連邦税上の優遇があります。
- 拠出金の所得控除 — 条件を満たす個人の拠出は、連邦税の課税所得を減らせます。雇用主の拠出にはcafeteria planによる給与からの拠出も含まれ、所得から除外される場合があります。簡単な例では、控除対象の$4,500を拠出し、連邦所得税の限界税率が24%なら、連邦所得税の節税額は$1,080です。
- 運用益の非課税 — HSA内の利息や投資利益は、口座内にある間は連邦所得税の対象になりません。
- 引き出しの非課税 — 適格な医療費の支払いまたは払い戻しには、連邦所得税がかかりません。HSA開設後に発生し、他から補填されていない費用である必要があります。記録を保管してください。
これは連邦の規則です。居住する州での税務上の扱いも確認してください。
実際の仕組み
登録して拠出を始めると、提供会社からHSAにひもづくデビットカードが送られてくることが多いです。対象の費用に利用できます。支払いや払い戻しの方法は提供会社に確認してください。
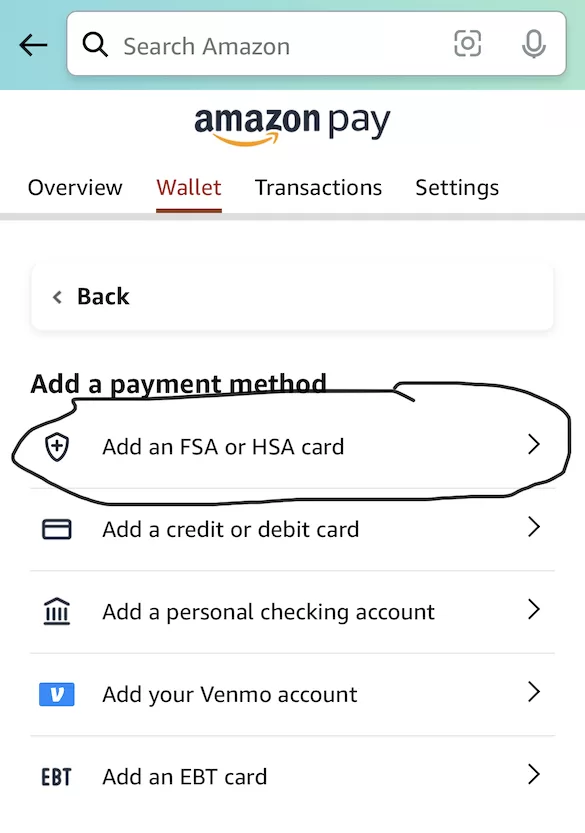
例えば、以下の画面にはAmazonの「Add an FSA or HSA card」という項目が表示されています。HSAの資金で払う前に、その商品が対象になるか確認してください。
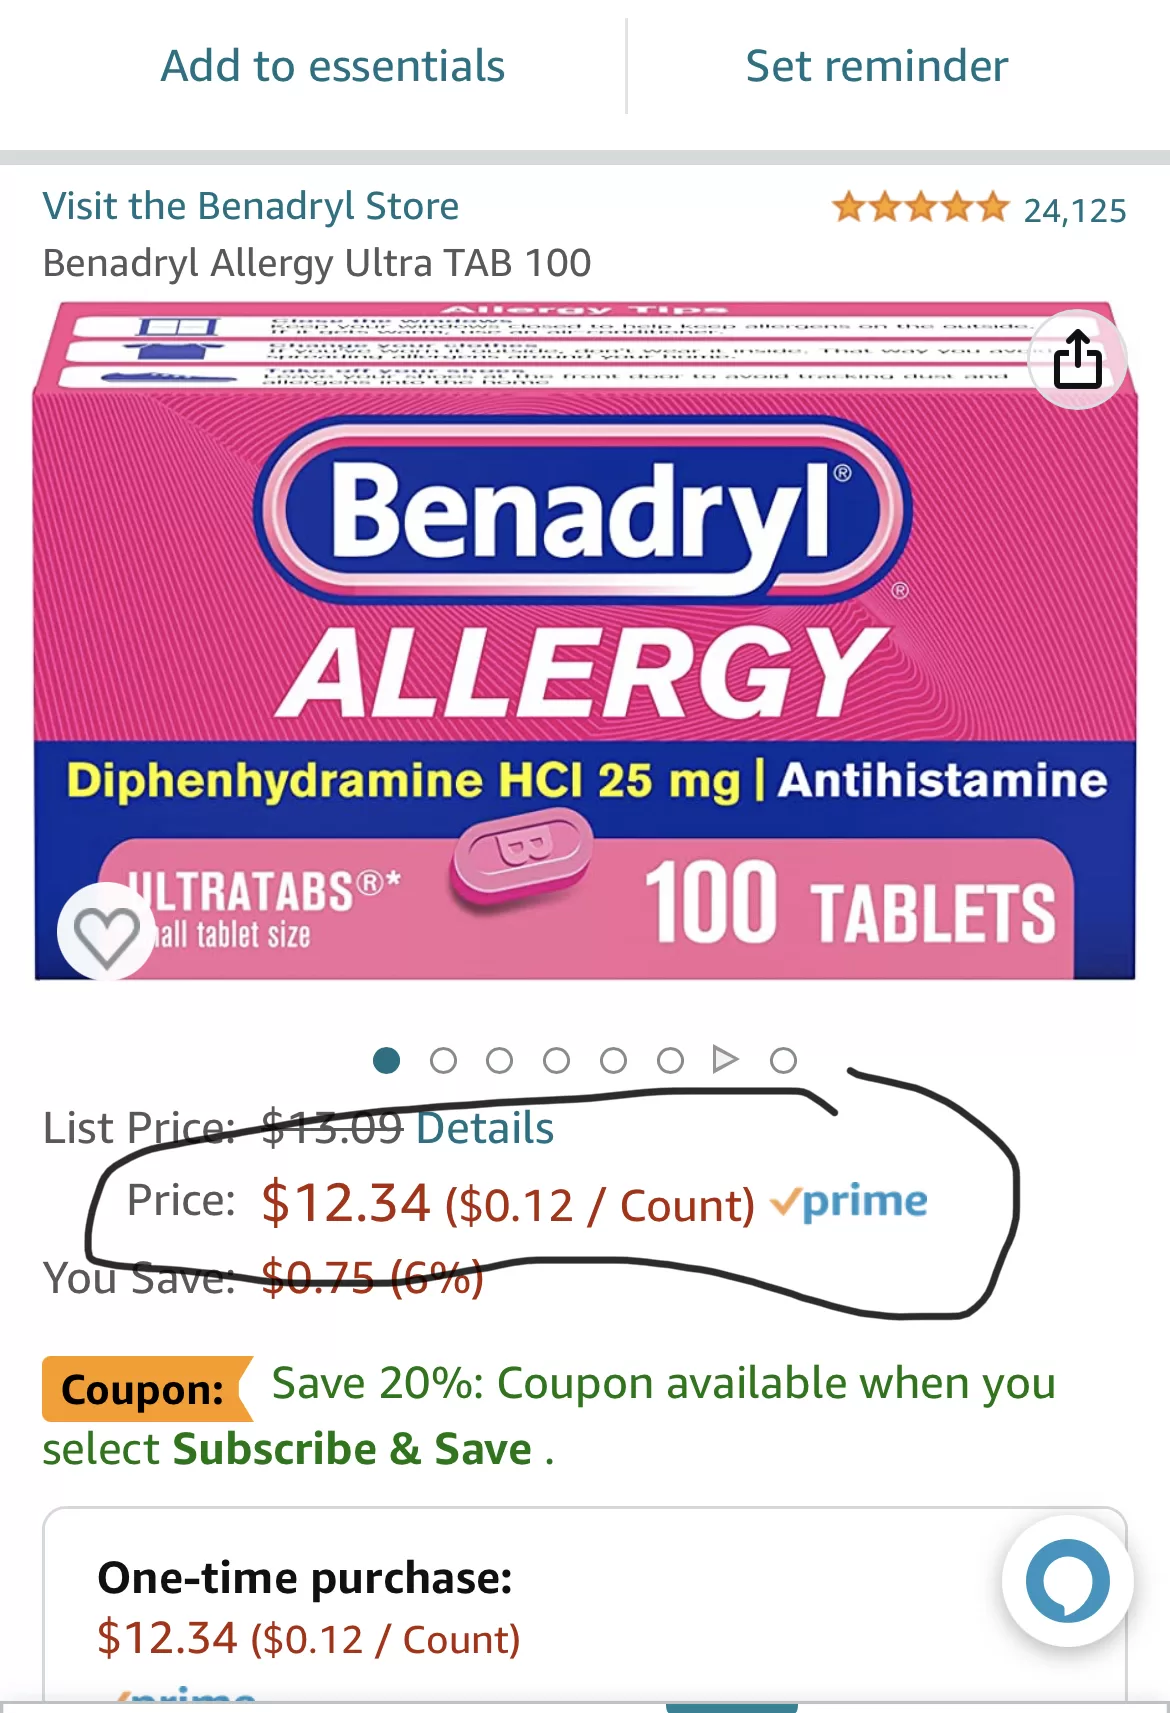
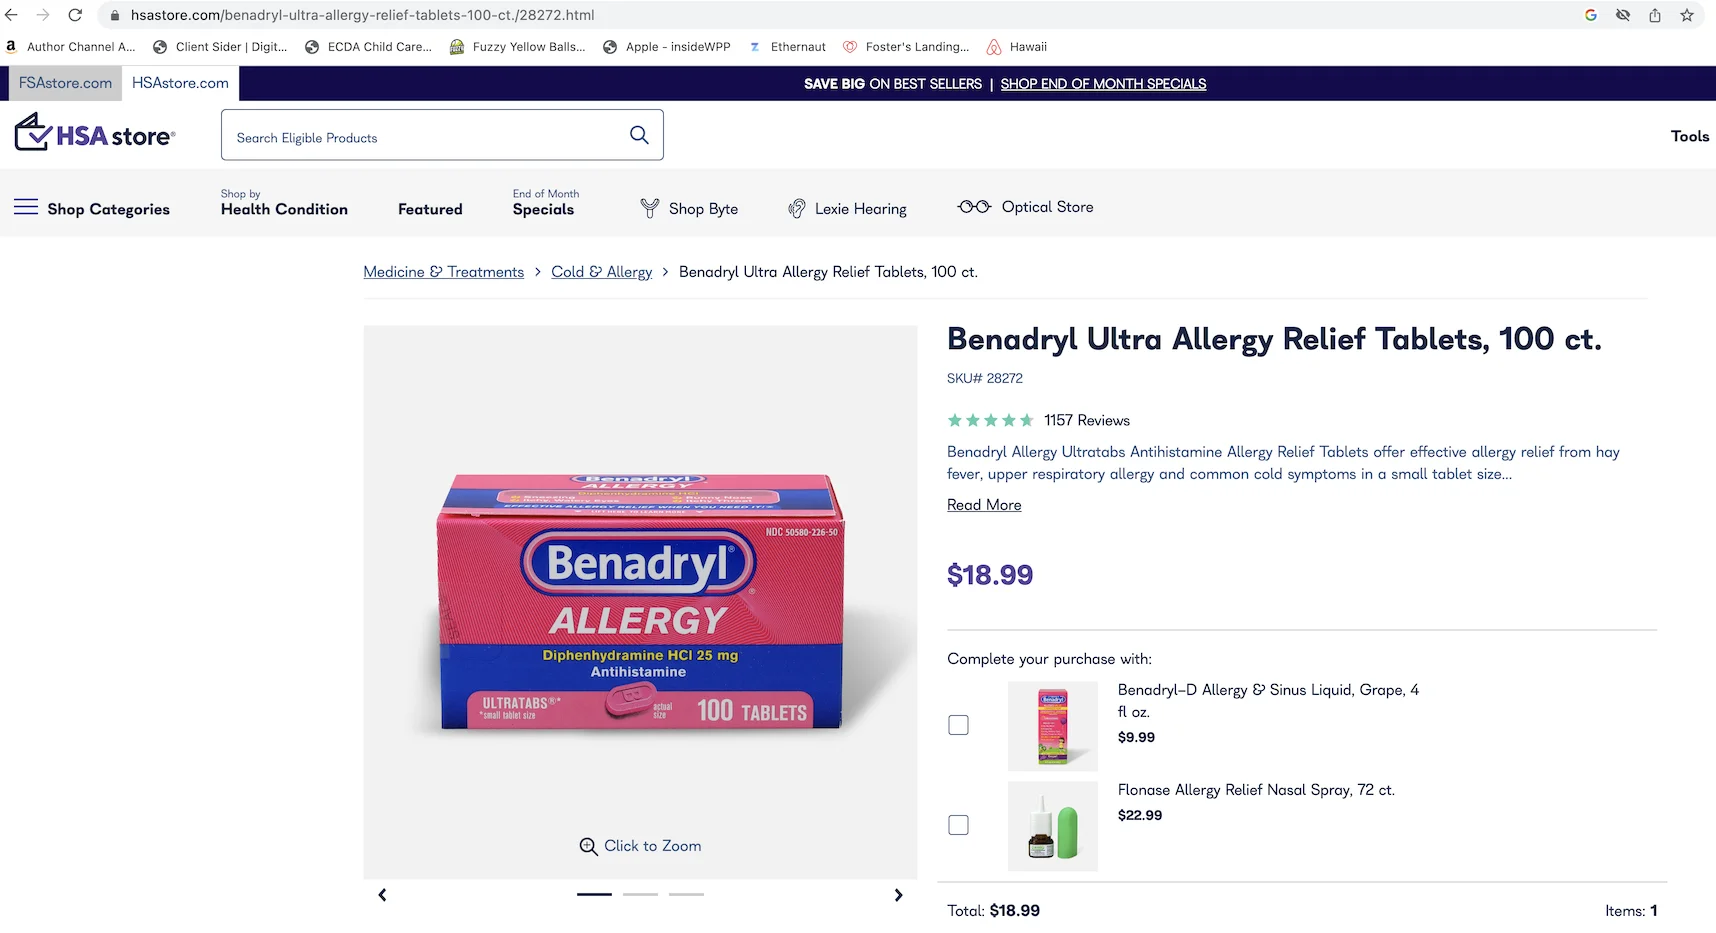
よい価格を見つけるには、複数の販売店を比較してください。HSA Storeが最安とは限りません。以下の2023年2月の比較では、BenadrylはAmazonよりHSA Storeで50%高いと記載されていました。記事にはAdvilについても同様の価格差が記録されています。過去の価格であり、現在の見積もりではありません。
いくら拠出できるか?
IRSが年間の限度額を定めています。2026年は個人向け保障で$4,400、家族向け保障で$8,750でした。2027年はそれぞれ$4,500、$9,000です。年末時点で55歳以上の有資格者は、さらに$1,000拠出できます。これは通年の限度額です。資格のある期間によっては月割り計算となり、雇用主の拠出も合算されます。
HSAには「使わなければ失う」という規則がないため、お金は失効しません。使わなかった分は翌年以降に繰り越されます。
制限事項(完璧なものはないですから)
HSAには次のような制限もあります。
- HSA対象の保障が必要です。 医療保険を選ぶ際は、HSAの税制優遇だけでなく、免責額やその他の自己負担も考慮してください。
- 拠出限度額があります。 医療費が非常に高い場合、HSAだけではすべてを賄えないことがあります。
- 医療以外の引き出しには追加税がかかる場合があります。 通常は連邦所得税に加えて20%の追加税がかかります。障害が生じた後、65歳以降、または死亡後の引き出しには追加税は適用されませんが、通常の所得税はかかる場合があります。
- 他の保障が拠出資格に影響する場合があります。 一般目的の医療FSAがあると、通常HSAには拠出できません。一部の限定目的型や、免責額を満たした後に支払う制度は両立できます。プランを確認してください。
健康貯蓄口座に関するよくある質問
転職してもHSAは残りますか? はい。HSAにはポータビリティがあり、勤務先が変わっても本人の口座として残ります。
自分でHSAを開設できますか? はい。HSAの資格条件を満たしていれば可能です。雇用主を通す必要はありません。
お金をまったく使わなかったらどうなりますか? 翌年以降に繰り越されます。毎年残高を使い切る義務はありません。
主要なHSAプロバイダーは? Morningstarによると、2022年最大の4社はHealthEquity、Optum、Fidelity、HSA Bankでした。Optumの費用適格性チェッカーなどのツールで、何が医療費として適格かを確認することもできます。
結論
HSAには連邦税の節税効果や柔軟性があり、退職後の医療費に備えることもできます。一方、拠出限度額や加入できる保険の条件などの制限もあります。規則は変わるため、最新の条件を確認し、ご自身の状況について専門家に相談してください。
P.S: George KamelがHSAについて、情報的かつエンターテイニングなビデオを作っています。以下からご覧いただけます。
https://www.youtube.com/watch?v=nasI\_NQHOrA
その他の駐在員向けの話題については、FacebookのAsian Expats in the USグループをご覧ください。
免責事項: これは教育的な内容であり、アドバイスではありません。ここにあるものは金融、投資、クレジット、税務、保険、医療、法律のいずれのアドバイスでもなく、いかなる商品や口座を開設・購入・利用することを勧めるものでもありません。金利、限度額、ルール、手数料、特典は頻繁に変わり、私はこれらの分野のいずれにおいても有資格のアドバイザーではありません。ご自身で調べ、最新の数値と条件を提供元または所管機関(IRSなど)で確認し、ここで読んだ内容に基づいて行動する前に資格のある専門家にご相談ください。あなたの状況はこの記事の例とは異なる場合があります。