2027年更新: この記事は2023年に最初に公開されました。最新のIRS数値と包括的なガイドについては、アメリカの駐在員向け医療保険ガイド:HSA、FSA & HDHP(2027年版)をご覧ください。
米国の医療制度は戸惑うことがあります。HDHPは低い保険料やHSA利用につながる一方、自己負担を考える必要があります。万人に正解はなく、実際のプランを比較してください。
(始める前に — 他の財務上の決断と同様に、十分な情報に基づいた決定を下すために、ご自身で注意深く調査してください。ここでの情報は情報提供のみを目的としており、変更される可能性があります。)
High Deductible Health Planとは?
HSA対象のHDHPは、最低免責額や自己負担上限などIRSの要件を満たす必要があります。対象の予防医療など、一部の給付は免責額前にも適用されます。
保険料は低い傾向ですが、実際の選択肢を比べてください。ネットワーク内の対象医療で自己負担上限に達すると、そのプラン年度の残りは対象費用を保険が払います。保険料、対象外医療、ネットワーク外の費用は上限外の場合があります。
2027年のIRS Revenue Procedure 2026-24は通常の最低免責額を個人$1,750、家族$3,500、自己負担上限を**$8,700、$17,400**としています。下の図は過去の2024年情報です。2027 HSA/FSA/HDHP Guideで最新数値と資格、2026年からの対象個人市場Bronze・Catastrophicプランの特例を確認してください。
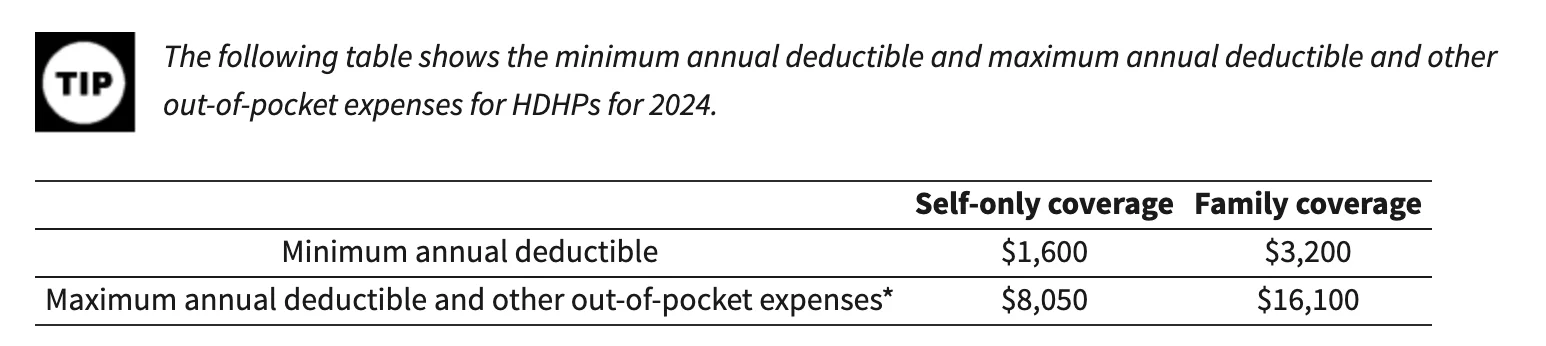
HDHPはよくHSAと組み合わせます。拠出資格を満たせば、個人拠出は連邦所得税控除、運用益や適格医療費への引き出しは非課税になる場合があります。州税は異なることがあります。HDHPだけでは資格は決まらず、他の保障、Medicare、扶養の状態も関係します。
HDHPのメリット
月々の保険料が低く、HSAの税制優遇がある
低い保険料は魅力になり得ます。雇用主のHSA拠出や利用できる税優遇も比較に影響します。
2027年に控除対象の$4,500を拠出できる人が、限界連邦税率24%なら$1,080の連邦所得税を減らせる例です。雇用主拠出を含め適用上限内であることが前提で、総節税額を保証しません。
健康に対してより積極的になれます
予防医療の一部は免責額前に対象になり得ます。すべて無料と考えず、保障、ネットワーク、請求規則を確認してください。
IRSによると、予防医療には以下が含まれます:
- 定期健康診断を含む定期的な健康評価(検査および診断手順を含む)
- 定期的な出産前ケアおよび小児健康診断
- 小児および成人の予防接種
- 禁煙プログラム
- 肥満の減量プログラム
- スクリーニングサービス(がん、心臓病、感染症、メンタルヘルスなど)
比較検討する動機になります
高い免責額は価格を比べる動機になります。サービス、ネットワーク、交渉価格、施設料を確認しましょう。安さだけで同等の品質は証明できません。Marty Makary医師のThe Price We Payの書評も参照してください。
デメリット(注意すべき点)
問題が起きたときの自己負担額が高い
これは明らかなデメリットです。あなたや家族が慢性疾患を抱えていたり、予期せぬ医療事態が発生した場合、保険がカバーし始める前にかなり多く支払うことになります。継続的な医療ニーズがある家族にとって、これは深刻な経済的負担になり得ます。
費用のせいで受診を避けてしまう可能性がある
高い初期費用で受診をためらうこともあります。必要な医療を遅らせると影響があるため、免責額だけで決めず、医療専門家に相談してください。
比較検討には時間とエネルギーがかかる
比較は節約につながっても、仕事や家族に使える時間を取ります。米国の制度に不慣れなら特に大変です。
HDHPがあなたに適しているかの判断方法
健康状態
家族が一般的に健康で、頻繁な通院を予想していない場合、HDHPは経済的に大いに意味があります。慢性疾患がある場合や、多額の医療費(例えば妊娠)が見込まれる場合は、控除額が低い従来のプランの方が、保険料が高くても価値があるかもしれません。
予想される医療費
数字を計算してみてください。昨年の医療費を確認し(または家族のニーズに基づいて見積もり)、各プランオプションでの総費用 — 保険料、控除額、Copay、すべて — を比較してください。
HSAの利用可能性と雇用主の拠出
雇用主が提供するHDHPがHSA対象かどうか、また雇用主がHSAに拠出してくれるかどうかを確認してください。一部の雇用主は、高い控除額を相殺するインセンティブとしてHSAにお金を追加してくれます。
医療提供者のネットワーク
希望する医師がネットワーク内か確認し、登録期限前に保険と医療提供者の両方に保障を確かめてください。
雇用主のインセンティブ
一部の雇用主は、HDHPを選択するための追加インセンティブを提供しています — ウェルネスプログラムの割引、HSAのマッチング拠出、同様の特典など。利用可能なものについてHRチームに確認してください。
網羅的な一覧ではありません。健康と家計を考え、必要なら専門家の助言を求めてください。
比較する
保険料、予想医療費、薬代、雇用主拠出、高額な年に払える額を含め年間総費用を比べてください。低い免責額も高い免責額も、条件と必要により適性が変わります。
ほかの移住生活の話題はAsian Expats in the USグループへ。
免責事項: これは教育的な内容であり、アドバイスではありません。ここにあるものは金融、投資、クレジット、税務、保険、医療、法律のいずれのアドバイスでもなく、いかなる商品や口座を開設・購入・利用することを勧めるものでもありません。金利、限度額、ルール、手数料、特典は頻繁に変わり、私はこれらの分野のいずれにおいても有資格のアドバイザーではありません。ご自身で調べ、最新の数値と条件を提供元または所管機関(IRSなど)で確認し、ここで読んだ内容に基づいて行動する前に資格のある専門家にご相談ください。あなたの状況はこの記事の例とは異なる場合があります。