Cập nhật cho 2027: Bài này được đăng lần đầu năm 2022. Để có số liệu IRS mới nhất và hướng dẫn toàn diện, xem Quyền lợi chăm sóc sức khỏe cho Expat tại Mỹ: Hướng dẫn HSA, FSA & HDHP (2027).
Bài viết giải thích cách tài khoản tiết kiệm sức khỏe (HSA) hoạt động cho expat tại Mỹ, bao gồm điều kiện tham gia, hạn mức đóng góp và chi phí y tế đủ điều kiện.
Quy định có thể thay đổi, nên hãy tự tìm hiểu trước khi quyết định về tài chính. Nếu thích nghe hơn đọc, bạn có thể dùng DIALØGUE để chuyển nội dung bên dưới thành podcast.
Vậy HSA thực sự là gì?
Tài khoản tiết kiệm sức khỏe (HSA) là một loại tài khoản đặc biệt giúp bạn dành tiền để trả chi phí y tế.
Để đóng góp, bạn cần có bảo hiểm đủ điều kiện HSA. Với HDHP thông thường trong năm 2027, IRS quy định mức khấu trừ tối thiểu hằng năm là $1.750 cho bảo hiểm cá nhân hoặc $3.500 cho gia đình, và mức tự trả tối đa tương ứng là $8.700 hoặc $17.400. Chỉ có mức khấu trừ cao không đồng nghĩa với việc bảo hiểm đủ điều kiện HSA. Từ năm 2026, một số gói Bronze và Catastrophic cũng được áp dụng quy định đặc biệt tương thích với HSA.
Điều kiện của IRS còn loại trừ người đã tham gia Medicare, người có thể được người khác khai là người phụ thuộc khi khai thuế, và người có bảo hiểm bổ sung không tương thích. Hãy kiểm tra gói bảo hiểm với công ty bảo hiểm hoặc bộ phận HR/Benefits. Bài về ưu và nhược điểm khi chọn HDHP có thêm thông tin nếu bạn đang cân nhắc các lựa chọn.
Tài khoản tiết kiệm sức khỏe có những lợi ích gì?
Có một số ưu đãi thuế liên bang:
- Đóng góp được khấu trừ thuế — khoản đóng góp cá nhân đủ điều kiện có thể giảm thu nhập chịu thuế liên bang. Khoản đóng góp của chủ lao động, kể cả phần trích từ lương qua cafeteria plan, có thể được loại khỏi thu nhập. Ví dụ đơn giản: khoản đóng góp được khấu trừ $4.500 với thuế suất biên liên bang 24% giúp giảm $1.080 thuế thu nhập liên bang.
- Tăng trưởng miễn thuế — tiền lãi và lợi nhuận đầu tư trong HSA không chịu thuế thu nhập liên bang khi vẫn nằm trong tài khoản.
- Rút tiền miễn thuế — có thể thanh toán hoặc hoàn trả chi phí y tế đủ điều kiện mà không chịu thuế thu nhập liên bang. Chi phí phải phát sinh sau khi HSA được mở và chưa được hoàn trả từ nguồn khác. Hãy giữ chứng từ.
Đây là quy định liên bang; bạn cũng cần kiểm tra cách đánh thuế của tiểu bang mình.
Cách hoạt động trong thực tế
Sau khi đăng ký và bắt đầu đóng góp, nhà cung cấp có thể sẽ gửi thẻ ghi nợ liên kết với HSA. Bạn có thể dùng thẻ cho chi phí đủ điều kiện. Hãy kiểm tra các phương thức thanh toán và hoàn trả với nhà cung cấp.
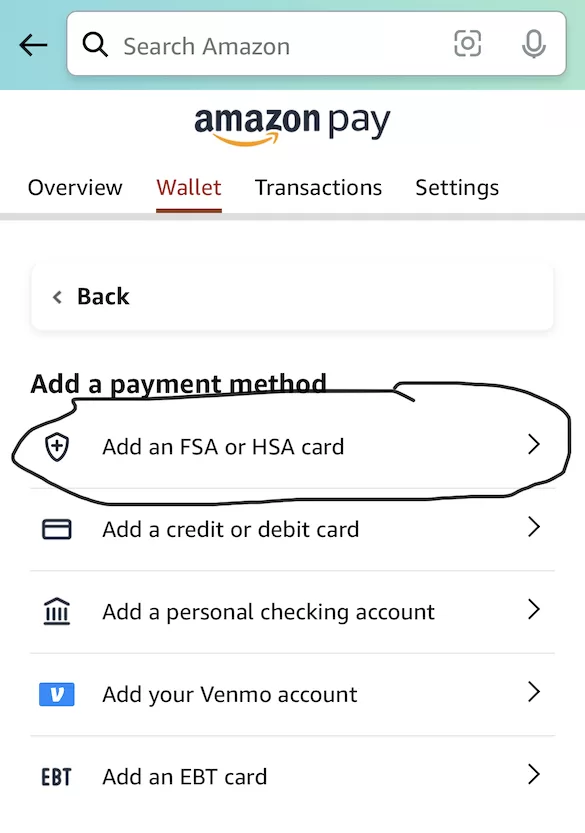
Ví dụ, ảnh chụp màn hình bên dưới cho thấy tùy chọn “Add an FSA or HSA card” trên Amazon. Hãy kiểm tra mặt hàng có đủ điều kiện hay không trước khi dùng tiền HSA để trả.
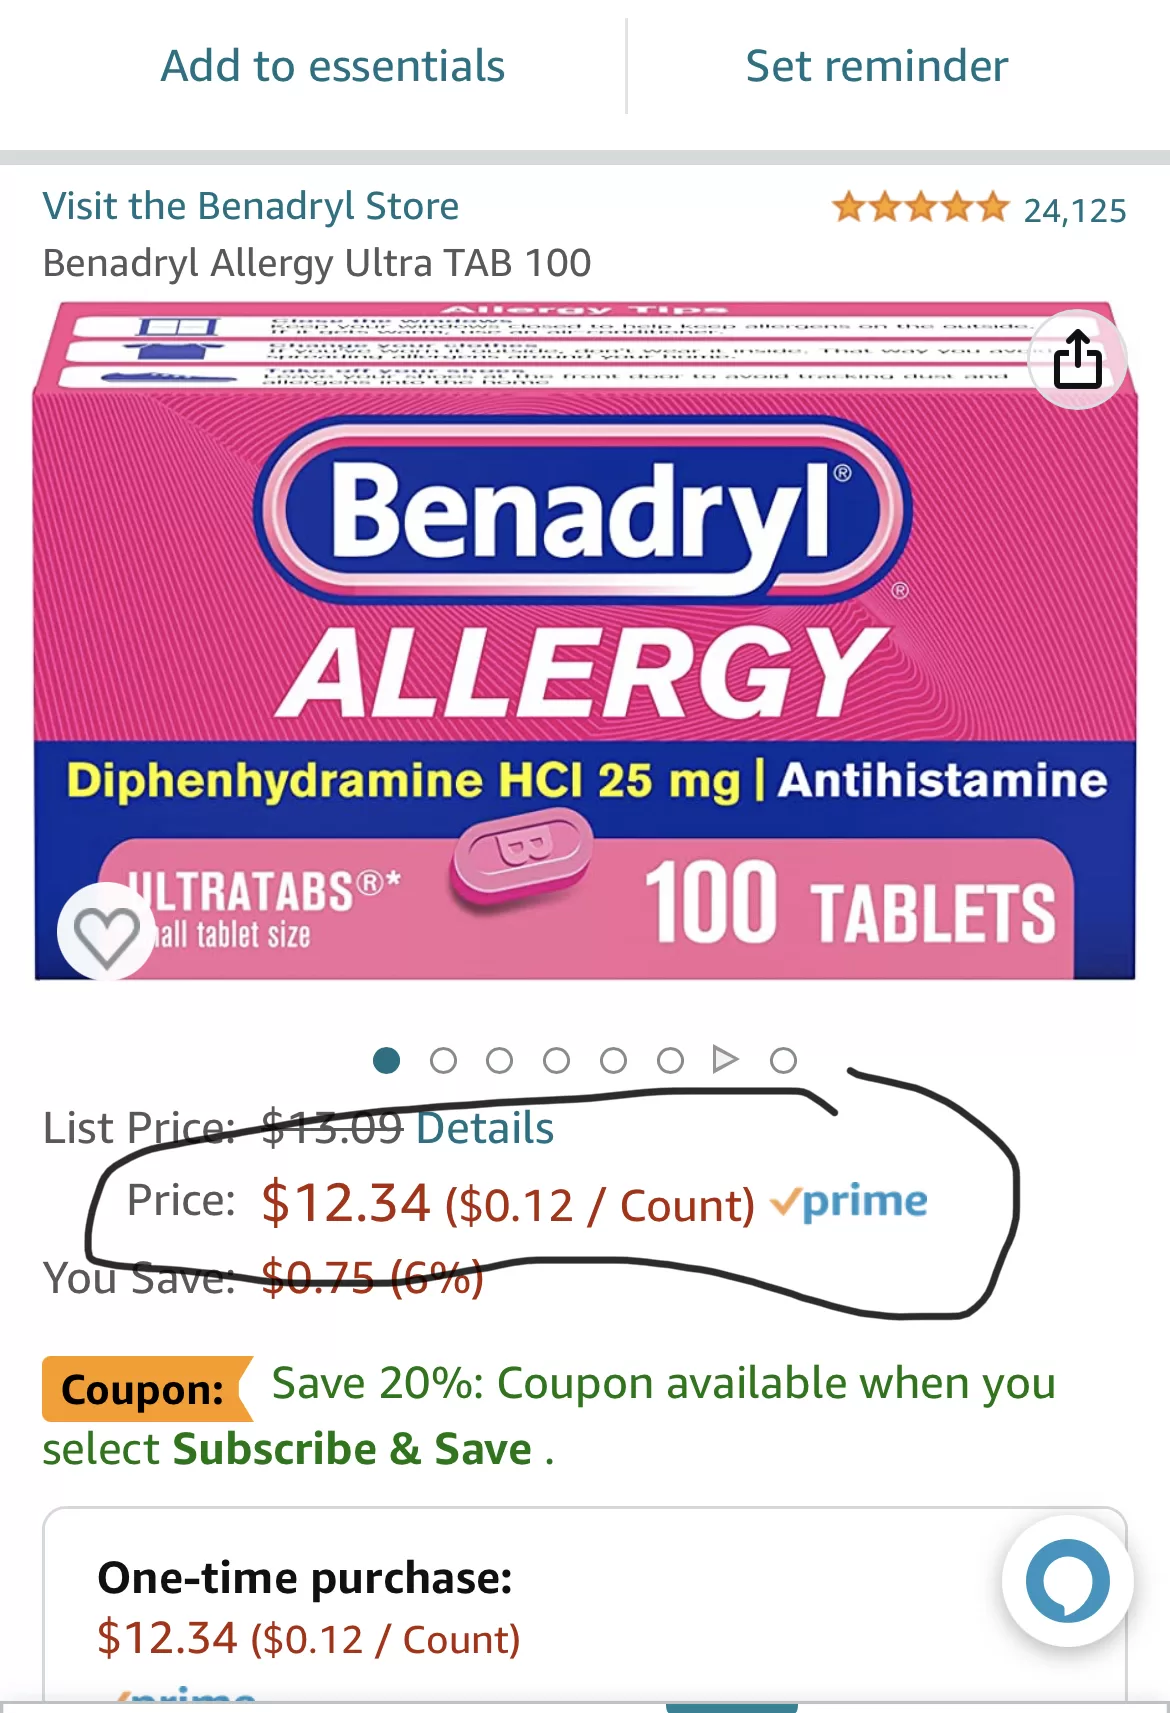
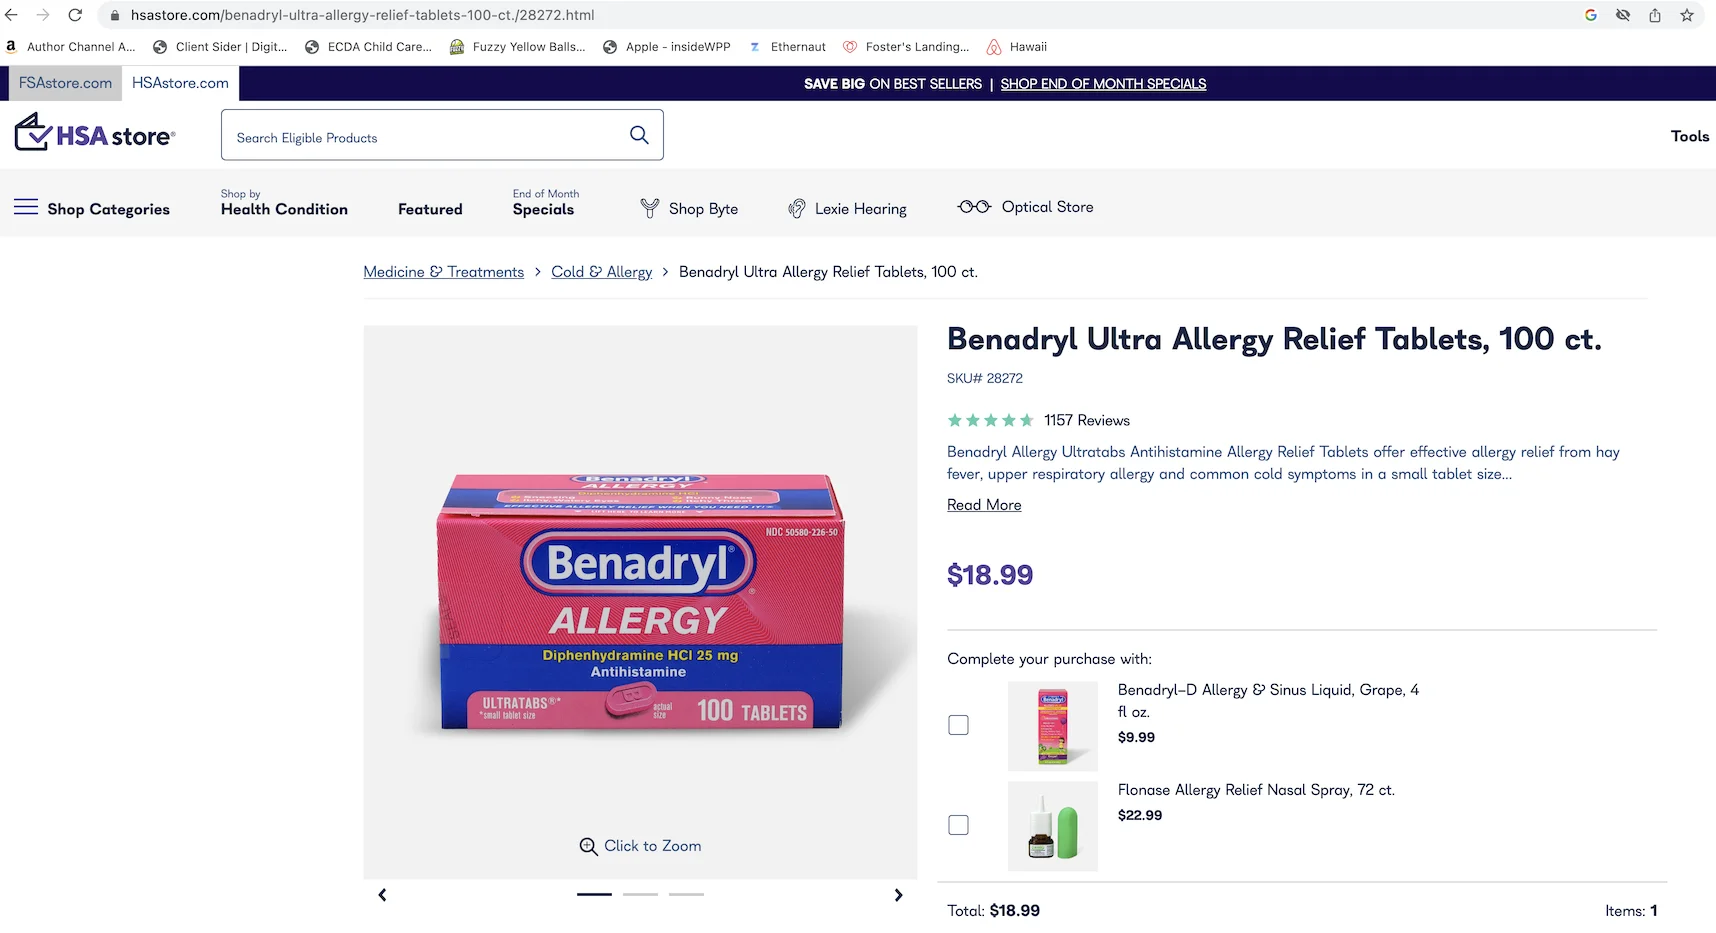
Hãy so sánh nhiều nơi bán để tìm mức giá tốt. HSA Store chưa chắc có giá thấp nhất. Trong phần so sánh từ tháng 2 năm 2023 bên dưới, Benadryl được ghi nhận có giá cao hơn 50% trên HSA Store so với Amazon. Bài viết cũng ghi nhận chênh lệch tương tự với Advil. Đây là giá trong quá khứ, không phải báo giá hiện tại.
Bạn có thể đóng góp bao nhiêu?
IRS đặt hạn mức hằng năm. Với 2026, hạn mức là $4.400 cho bảo hiểm cá nhân hoặc $8.750 cho gia đình. Với 2027, các mức tương ứng là $4.500 và $9.000. Người đủ điều kiện từ 55 tuổi trở lên vào cuối năm có thể đóng thêm $1.000. Đây là hạn mức cho cả năm; mức của bạn có thể được tính theo tỷ lệ thời gian, và khoản đóng góp của chủ lao động cũng được tính vào hạn mức.
Tiền trong HSA không bị mất vì không có quy tắc “không dùng thì mất”. Phần chưa dùng được chuyển tiếp từ năm này sang năm khác.
Hạn chế (vì không gì hoàn hảo)
HSA cũng có một số hạn chế, gồm:
- Cần có bảo hiểm đủ điều kiện HSA. Khi chọn gói bảo hiểm, hãy cân nhắc mức khấu trừ và các chi phí tự trả khác, không chỉ ưu đãi thuế của HSA.
- Có hạn mức đóng góp. Nếu chi phí y tế rất cao, riêng HSA có thể không chi trả hết.
- Rút tiền cho mục đích ngoài y tế có thể chịu thuế bổ sung. Thông thường khoản rút này chịu thuế thu nhập liên bang và thuế bổ sung 20%. Thuế bổ sung không áp dụng sau khi bị khuyết tật, đủ 65 tuổi hoặc qua đời; thuế thu nhập thông thường vẫn có thể áp dụng.
- Bảo hiểm khác có thể ảnh hưởng đến điều kiện đóng góp. FSA y tế đa dụng thường khiến bạn không đủ điều kiện đóng góp vào HSA. Một số hình thức FSA có mục đích giới hạn hoặc chỉ thanh toán sau khi đạt mức khấu trừ có thể tương thích; hãy kiểm tra gói của bạn.
Các câu hỏi thường gặp về tài khoản tiết kiệm sức khỏe
Đổi việc thì HSA có còn là của tôi không? Có. HSA có thể mang theo; tài khoản vẫn thuộc về bạn bất kể bạn làm ở đâu.
Tôi có thể tự mở HSA không? Có, nếu đáp ứng điều kiện HSA. Bạn không cần mở qua chủ lao động.
Nếu tôi không bao giờ dùng số tiền đó thì sao? Tiền được chuyển tiếp qua từng năm. Bạn không phải tiêu hết số dư mỗi năm.
Nhà cung cấp HSA lớn nào? Theo Morningstar, bốn lớn nhất năm 2022 là HealthEquity, Optum, Fidelity, và HSA Bank. Bạn cũng có thể kiểm tra công cụ như trình kiểm tra đủ điều kiện chi phí của Optum để xem gì được coi là chi phí y tế.
Điểm mấu chốt
HSA mang lại ưu đãi thuế liên bang, sự linh hoạt và khả năng tiết kiệm cho chi phí y tế khi nghỉ hưu. Tài khoản cũng có hạn chế, như hạn mức đóng góp và điều kiện về bảo hiểm. Quy định có thể thay đổi, nên hãy kiểm tra yêu cầu hiện hành và tìm tư vấn chuyên môn phù hợp với hoàn cảnh của bạn.
P.S: George Kamel làm video về HSA rất hữu ích và giải trí. Bạn có thể xem bên dưới.
https://www.youtube.com/watch?v=nasI\_NQHOrA
Để thảo luận các chủ đề expat khác, bạn có thể tham khảo nhóm Facebook Asian Expats in the US.
Tuyên bố miễn trừ: Đây là nội dung giáo dục, không phải lời khuyên. Không có gì ở đây là tư vấn tài chính, đầu tư, tín dụng, thuế, bảo hiểm, y tế hay pháp lý, và cũng không phải khuyến nghị mở, mua hay dùng bất kỳ sản phẩm hay tài khoản nào. Lãi suất, giới hạn, quy định, phí và ưu đãi thay đổi thường xuyên, và tôi không phải cố vấn được cấp phép trong bất kỳ lĩnh vực nào trong số này. Hãy tự nghiên cứu, xác minh số liệu và điều khoản hiện hành với nhà cung cấp hoặc cơ quan có thẩm quyền (như IRS), và tham khảo chuyên gia có chuyên môn trước khi hành động dựa trên bất cứ điều gì bạn đọc ở đây. Hoàn cảnh của bạn có thể khác với các ví dụ trong bài viết này.