Cập nhật cho 2027: Bài viết này được đăng lần đầu năm 2023. Để xem số liệu IRS mới nhất và hướng dẫn toàn diện, xem Hướng Dẫn Quyền Lợi Y Tế Cho Expat Ở Mỹ: HSA, FSA & HDHP (2027).
Hệ thống y tế Mỹ có thể gây khó khăn cho expat. HDHP có thể có phí thấp hơn và tiếp cận HSA, nhưng cần tính chi phí tự trả. Không có lựa chọn đúng cho tất cả; hãy so sánh các gói thực tế.
(Trước khi bắt đầu — như mọi quyết định tài chính, hãy tự nghiên cứu kỹ để đưa ra quyết định sáng suốt. Thông tin ở đây chỉ mang tính tham khảo và có thể thay đổi.)
High Deductible Health Plan là gì?
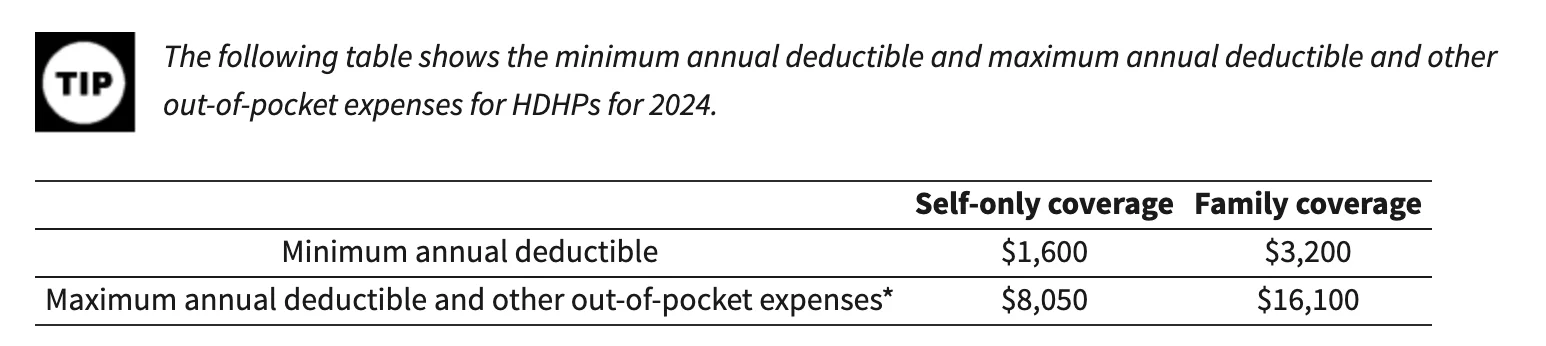
HDHP đủ điều kiện HSA phải đáp ứng quy định IRS, gồm khấu trừ tối thiểu và giới hạn tự trả. Một số dịch vụ phòng ngừa đủ điều kiện có thể được trả trước khấu trừ.
Phí thường thấp hơn, nhưng hãy so sánh lựa chọn thực tế. Khi đạt mức tự trả tối đa cho dịch vụ được bảo hiểm trong mạng lưới, gói trả chi phí được bảo hiểm hết năm của gói. Phí, dịch vụ không được bảo hiểm và ngoài mạng lưới có thể không nằm trong giới hạn.
Năm 2027, IRS Revenue Procedure 2026-24 đặt mức khấu trừ tối thiểu thông thường $1.750 cá nhân hoặc $3.500 gia đình, trần tự trả $8.700 hoặc $17.400. Hình dưới là dữ liệu lịch sử 2024. Xem 2027 HSA/FSA/HDHP Guide về số liệu, điều kiện và quy định đặc biệt cho gói cá nhân Bronze, Catastrophic đủ điều kiện từ 2026.
HDHP thường đi cùng HSA. Nếu đủ điều kiện đóng góp, khoản cá nhân có thể khấu trừ thuế liên bang, tăng trưởng và rút cho chi phí y tế đủ điều kiện có thể miễn thuế. Thuế bang có thể khác. Tham gia HDHP chưa đủ; bảo hiểm khác, Medicare và tư cách người phụ thuộc có thể ảnh hưởng.
Ưu điểm của HDHP
Phí bảo hiểm hàng tháng thấp hơn và lợi ích thuế HSA
Phí thấp hơn có thể hấp dẫn. Đóng góp của công ty và ưu đãi thuế có sẵn cũng ảnh hưởng so sánh.
Người đủ điều kiện đóng $4.500 được khấu trừ năm 2027, thuế suất biên liên bang 24%, có thể giảm $1.080 thuế liên bang. Khoản đóng phải trong hạn mức sau phần công ty; không đảm bảo tổng tiết kiệm thuế.
Nó khuyến khích bạn chủ động hơn về sức khỏe
Một số dịch vụ phòng ngừa có thể được trả trước khấu trừ. Kiểm tra bảo hiểm, mạng lưới, quy tắc tính phí thay vì mặc định mọi lần khám hay sàng lọc miễn phí.
Theo IRS, chăm sóc phòng ngừa bao gồm:
- Đánh giá sức khỏe định kỳ, bao gồm xét nghiệm và thủ tục chẩn đoán theo lịch khám thường quy
- Chăm sóc thai kỳ thường quy và chăm sóc trẻ khỏe mạnh
- Tiêm chủng cho trẻ em và người lớn
- Chương trình cai thuốc lá
- Chương trình giảm cân béo phì
- Dịch vụ sàng lọc (ung thư, bệnh tim, bệnh truyền nhiễm, sức khỏe tâm thần, và nhiều hơn)
Nó thúc đẩy bạn so sánh giá
Khấu trừ cao có thể thúc đẩy so giá. Hỏi dịch vụ, mạng lưới, giá thương lượng và phí cơ sở; giá thấp chưa chứng minh chất lượng tương đương. Xem bài về The Price We Pay của Marty Makary, MD.
Nhược điểm (cần lưu ý gì)
Chi phí tự trả cao hơn khi có vấn đề
Đây là nhược điểm rõ ràng. Nếu bạn hoặc thành viên gia đình có bệnh mãn tính hoặc sự kiện y tế bất ngờ, bạn trả nhiều hơn nhiều trước khi bảo hiểm chi trả. Đối với gia đình có nhu cầu y tế liên tục, đây có thể là gánh nặng tài chính nghiêm trọng.
Bạn có thể tránh khám bệnh vì chi phí
Chi phí ban đầu cao có thể khiến người ta ngại khám. Chậm chăm sóc cần thiết có hậu quả; trao đổi với chuyên gia lâm sàng thay vì quyết định chỉ theo khấu trừ.
So sánh giá tốn thời gian và năng lượng
So giá có thể tiết kiệm nhưng tốn thời gian cho công việc, gia đình hay việc khác. Đặc biệt khó khi mới làm quen hệ thống Mỹ.
Cách quyết định HDHP có phù hợp với bạn không
Tình trạng sức khỏe
Nếu gia đình bạn nói chung khỏe mạnh và không dự kiến nhiều lần khám bệnh, HDHP có thể rất hợp lý về tài chính. Nếu bạn có bệnh mãn tính hoặc dự kiến chi phí y tế đáng kể (ví dụ mang thai), gói truyền thống với mức khấu trừ thấp hơn có thể đáng với phí bảo hiểm cao hơn.
Chi phí dự kiến
Hãy tính toán. Xem bạn chi bao nhiêu cho y tế năm ngoái (hoặc ước tính dựa trên nhu cầu gia đình) và so sánh tổng chi phí theo từng lựa chọn — phí bảo hiểm, khấu trừ, đồng thanh toán, tất cả.
Khả năng HSA và đóng góp từ công ty
Kiểm tra xem HDHP công ty cung cấp có đủ điều kiện HSA không và công ty có đóng góp vào HSA không. Một số công ty thêm tiền vào HSA như ưu đãi, giúp bù đắp mức khấu trừ cao hơn.
Mạng lưới nhà cung cấp
Kiểm tra bác sĩ trong mạng lưới. Xác nhận với cả bảo hiểm và nơi khám trước khi hết hạn đăng ký.
Ưu đãi từ công ty
Một số công ty đưa ra ưu đãi thêm khi chọn HDHP — giảm giá chương trình chăm sóc sức khỏe, matching HSA, và lợi ích tương tự. Hỏi bộ phận HR về những gì có sẵn.
Danh sách không đầy đủ. Cân nhắc sức khỏe và tài chính, tìm tư vấn chuyên môn khi cần.
So sánh các lựa chọn
So tổng chi phí năm: phí, chăm sóc dự kiến, thuốc, phần công ty đóng và số tiền chịu được trong năm tốn kém. Khấu trừ thấp hay cao tốt hơn tùy điều khoản thực tế và nhu cầu.
Để thảo luận chủ đề expat khác, xem nhóm Asian Expats in the US.
Tuyên bố miễn trừ: Đây là nội dung giáo dục, không phải lời khuyên. Không có gì ở đây là tư vấn tài chính, đầu tư, tín dụng, thuế, bảo hiểm, y tế hay pháp lý, và cũng không phải khuyến nghị mở, mua hay dùng bất kỳ sản phẩm hay tài khoản nào. Lãi suất, giới hạn, quy định, phí và ưu đãi thay đổi thường xuyên, và tôi không phải cố vấn được cấp phép trong bất kỳ lĩnh vực nào trong số này. Hãy tự nghiên cứu, xác minh số liệu và điều khoản hiện hành với nhà cung cấp hoặc cơ quan có thẩm quyền (như IRS), và tham khảo chuyên gia có chuyên môn trước khi hành động dựa trên bất cứ điều gì bạn đọc ở đây. Hoàn cảnh của bạn có thể khác với các ví dụ trong bài viết này.