2026年更新: 呢篇文最初係2022年寫嘅。想睇最新策略同完整指南,請睇Building Credit in the US as an Expat: The Complete 2026 Guide。
喺美國嘅expat要改善credit score可能唔容易。好多時冇美國信用記錄,所以難起步。冇記錄可能代表資料唔夠,計唔到分數,唔係分數等於零。呢篇會講一啲即使啱啱到美國都用得著嘅貼士。
我亦假設你以前冇social security number(SSN),而家第一次申請或者攞呢個號碼。呢個係搬去美國嘅基本步驟之一。
如果唔熟悉credit score,可以睇FICO score呢篇文,或者用Google搵基礎知識。啱啱搬到美國,大概仲未有還款記錄。
以下係一啲幫你作為expat喺美國提升credit score嘅貼士:
1. 了解City National Bank嘅expat銀行服務
正如我喺搬去美國貼士提到,搬之前聯絡City National Bank,問下申請信用卡嘅安排。
佢哋嘅expatriate banking手冊介紹冇美國SSN、信用記錄或者固定地址嘅申請情況,亦列出身份、地址同工作證明。問銀行而家有咩要求;唔係所有申請人都符合資格。
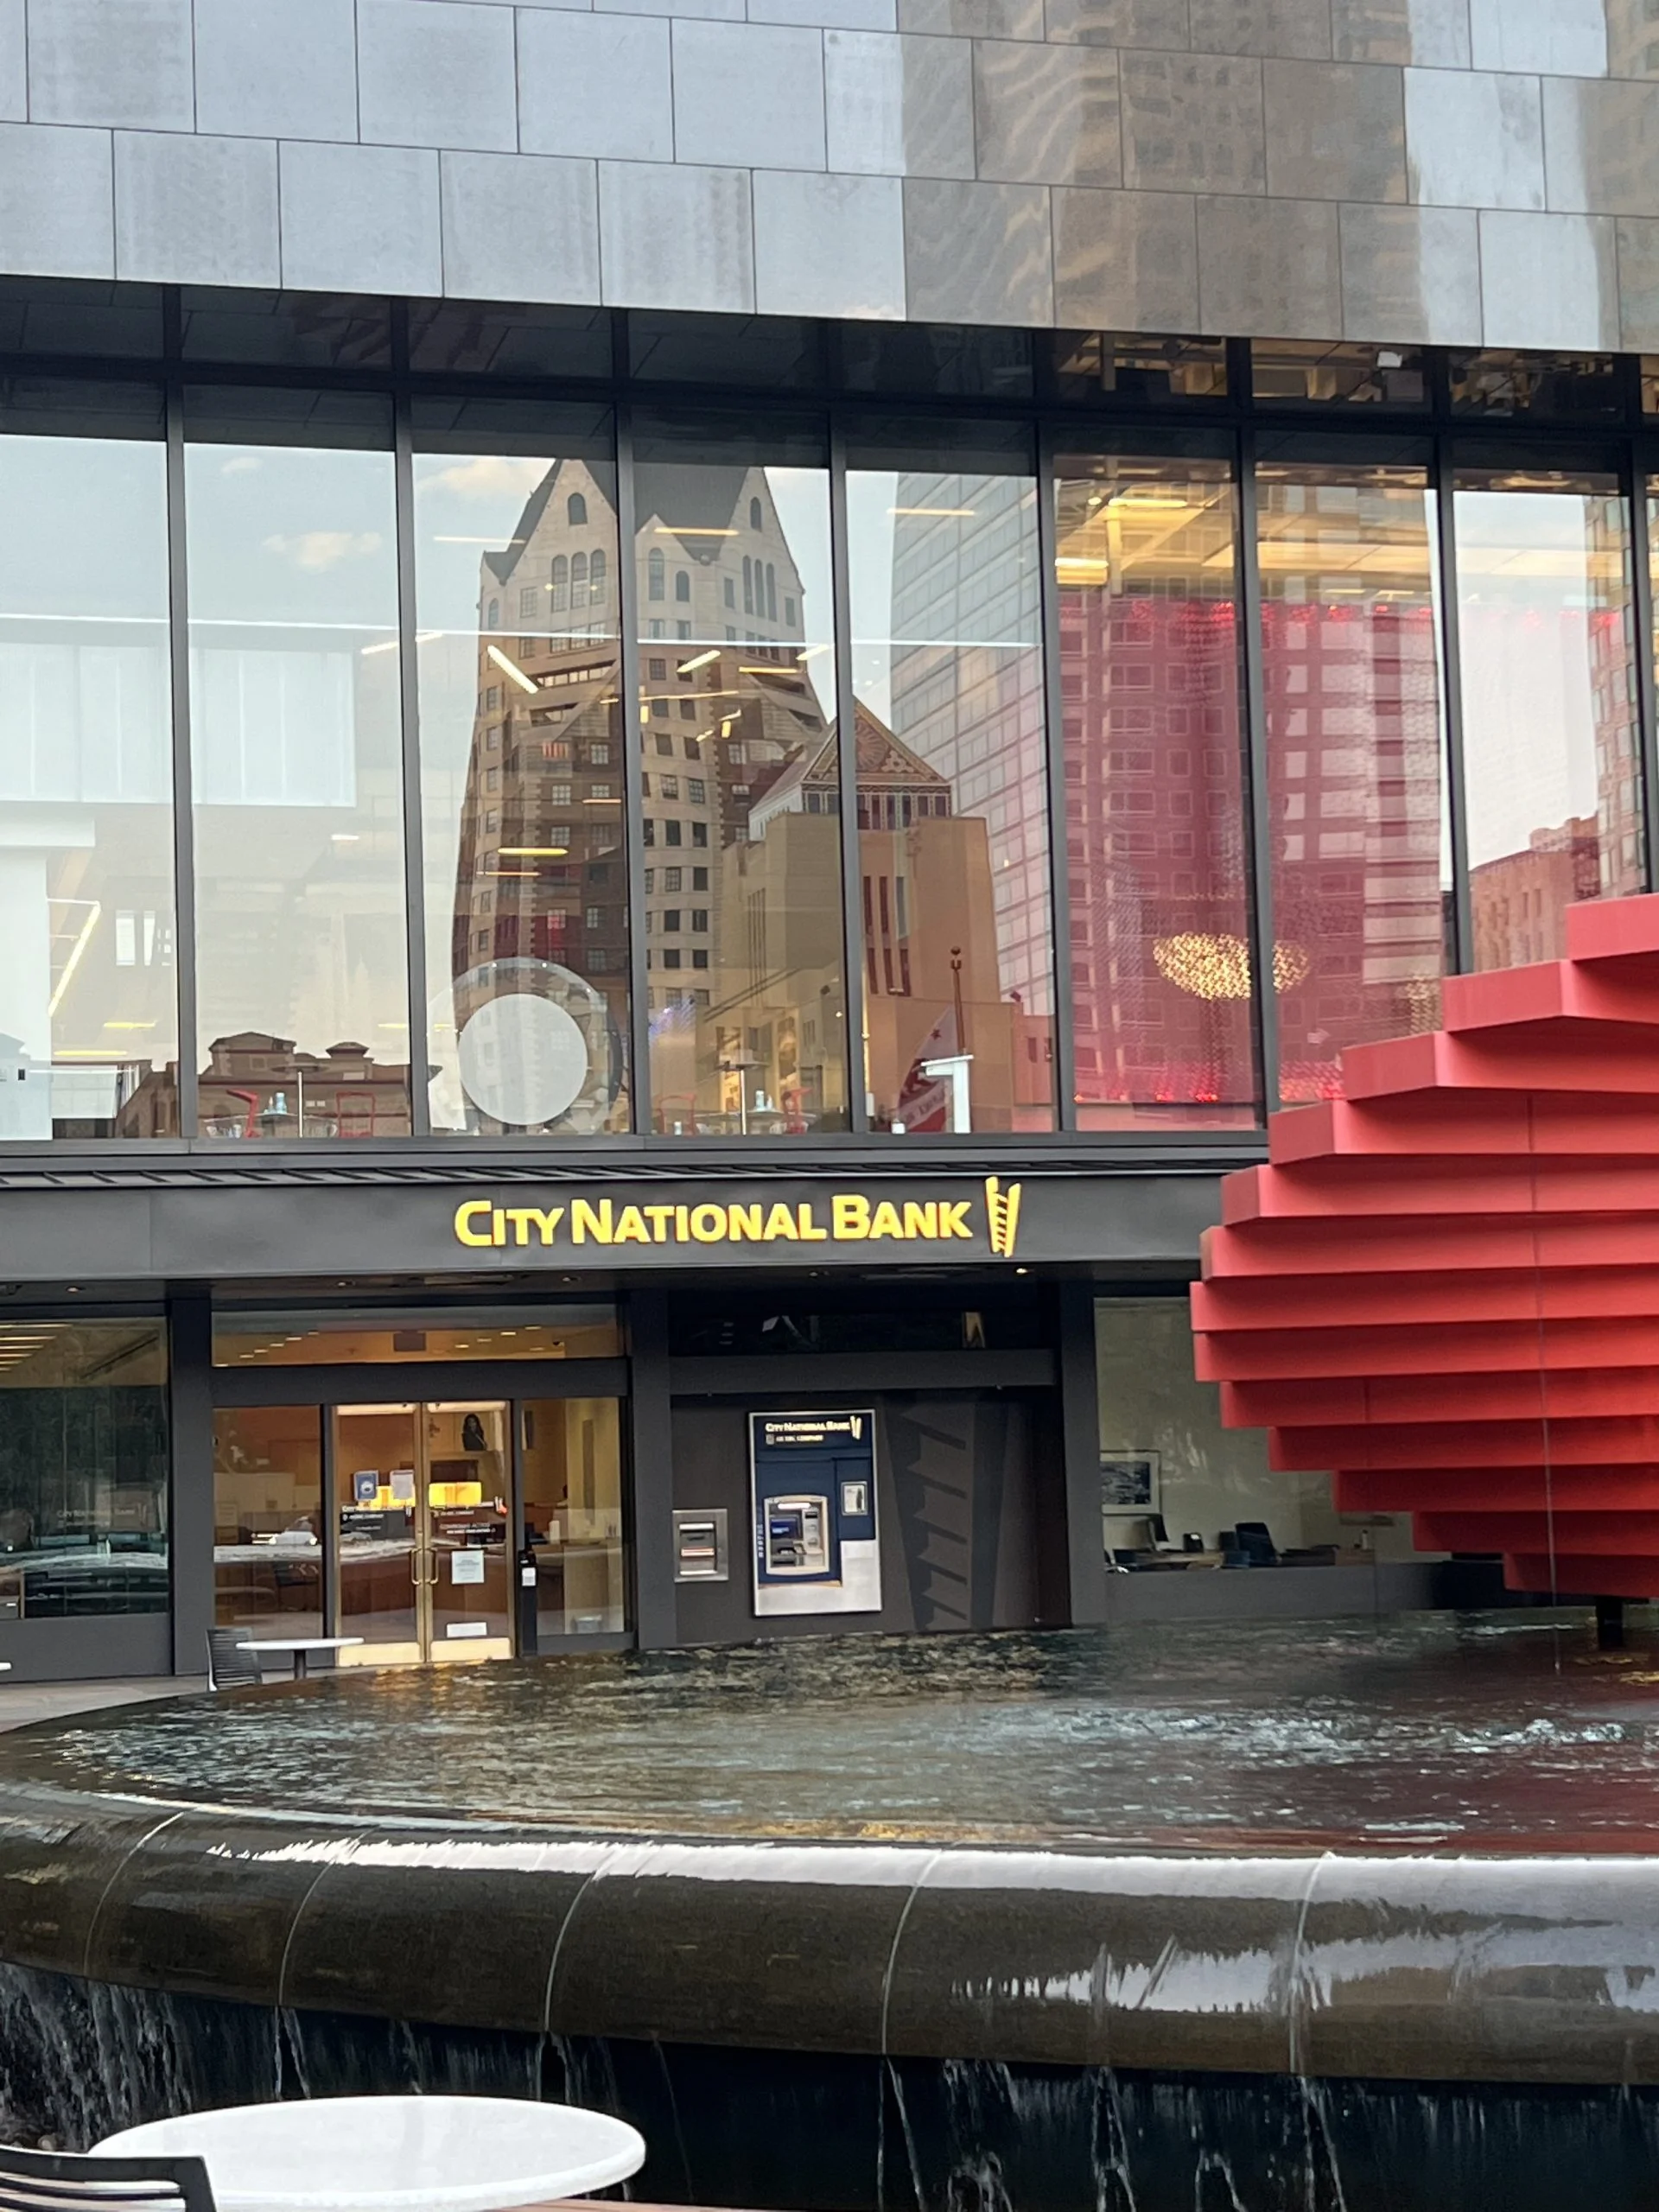
下面係LA分行嘅相片。
揀卡前比較費用、權益同提供嘅額度。獲批、特定額度或者第一個星期收卡都冇保證。建立信用要睇銀行有冇上報戶口同還款記錄;淨係activate張卡唔保證有分數。
2. 同Chase建立banking relationship
如果考慮Chase,開checking或者儲蓄戶口之前先比較選擇。咁銀行system就有你嘅資料,但銀行關係唔保證將來信用申請獲批。開戶前睇清楚收費同offer條款。
鑑於目前高利率,我強烈建議你喺其他financial institution開high-yield saving account (HYSA)。佢哋offer嘅利息可以去到4%+(截至 2026 年 10 月,頂級帳戶大約 4.3%)。如果你唔知high-yield saving accounts,可以睇我嘅blog post關於HYSA。
3. 提前還清credit card balance嚟keep utilization rate低
因為payment history對credit score影響最大而你冇任何credit history,畀financial institutions見到你係一個可靠嘅客戶好重要。呢個意味住永遠全額同喺due date之前還credit card balance。
喺statement date之前還款可以降低你嘅credit utilization rate同避免miss payment損害你嘅credit score。為咗避免呢個情況,set up自動還款或者喺calendar放reminders。更多keep utilization rate低嘅tips喺呢度,tip #4。
4. 申請American Express信用卡
American Express嘅Global Card Relationship適合符合資格、跨國搬遷嘅現有持卡人。佢可能考慮現有Amex關係,但唔保證批卡。直接向Amex確認現時資格同文件要求,唔好以為只接受SSN,或者所有外國發行嘅卡都符合資格。
揀卡要睇需要、費用同預計用途。成日旅行嘅話,旅行權益可能有用,但要同年費比較價值。American Express Platinum係一個例子。
唔好以為每張Amex都會喺循環信貸使用率計算入面加一個固定額度。Charge cards一般同循環信用卡運作唔同,要睇產品點樣上報同評分模型點處理。
5. 如果攞唔到City National Bank同American Express卡,攞一張secured credit card
如果你因為whatever reason用唔到以上策略(即係攞唔到City National Bank同American Express嘅信用卡),你可能需要由secured credit card開始。攞一張相對容易。你可以喺呢度睇更多關於secured credit cards嘅資訊,包括pros and cons同其他你要知嘅嘢。
6. 叫你嘅landlord report你嘅rent payment去credit bureaus
咁講嘅意思係我assume你唔係業主而係租緊屋。租金payment被report去credit bureaus可以令你嘅payment history更強更consistent。好多real estate management company會做呢件事作為regular service/contract嘅一部分,所以check下你嗰間。
7. Set up auto payment畀utility bills、phone bills同其他regular bills
固定賬單自動付款有好多好處,包括安心啲。用同一checking戶口畀賬單幾個月後,可以開始用Experian Boost或者類似服務。佢哋睇戶口記錄,識別你有冇定期畀賬單。升分冇保證,而且唔係所有貸款機構都用受Experian Boost影響嘅分數。
8. 唔好急住開太多信用卡
申請信用卡可能涉及hard inquiry,可能影響分數。Soft eligibility check係另一回事;接受offer或者開戶前,要睇發卡機構披露。如果美國信用記錄仲少,唔批新卡嘅機會亦高。如果想賺盡開卡獎勵、旅行points或者miles,申請前先研究邊張卡同幾時申請。
而家如果你想要啲quick tips:
- 攞咗Amex platinum card之後,等幾個月先開一張適合嘅Chase卡,好似Chase Sapphire Preferred(我嘅referral link)或Chase Sapphire Reserve。你可以視乎申請時嘅sign-up bonus揀邊張。
- 租屋嘅話,比較Bilt信用卡同其他選擇,包括住房獎勵嘅消費要求。
- 喺Amazon買嘢,先睇店卡現時offer。Synchrony話,符合資格嘅Prime持卡人可以喺合資格交易選擇5%回贈;唔係所有持卡人或者交易都無條件適用。
- 研究發卡機構現時申請要求,唔好將非官方規則當成獲批或者被拒嘅保證。
- 申請新卡之前,睇下sign-up bonus係唔係值得。
9. 喺三大credit bureaus開免費帳戶
我明白你對美國三個credit bureau可能好confused。為咗幫你慳時間,我建議:
- 喺三間都開免費帳戶:Experian、Equifax同TransUnion
- 免費信用報告唔一定有免費分數。CFPB解釋,部分發卡機構同其他服務提供分數;要睇收費同訂閱條款。
- 可以經AnnualCreditReport.com睇三間信用局嘅報告。自己查報告唔會傷分。分數會因模型、信用局同計算日期而唔同;意外變動要查清楚,唔好當所有波動都冇問題。
- 如果你想explore更多,你可以喺Credit Karma開一個免費帳戶。
- 你可以喺一個地方睇到TransUnion同Equifax嘅credit scores。而且Credit Karma可以幫你estimate你攞到唔同financial products approval嘅機會。
- 喺三個credit bureau開完帳戶之後,你應該freeze你嘅credit reports。Freeze你嘅credit report唔會影響你嘅credit score。但你需要分別freeze每個credit bureau嘅report,所以總共3次。
- 我寫咗更多關於點解每個expat都應該freeze credit reports。
10. 額外貼士
如果你做唔到City National Bank或American Express嘅方法,我寫低咗一啲額外嘅build credit score貼士喺呢度。你會發現有啲tips係一樣嘅。
你可以賺大約 4% APY 而唔使畀 state/local tax
呢個唔係exaggerated。截至 2026 年 10 月,美國Treasury bills 嘅年化大約 4% — 4 星期term約 3.94%,更長期限接近 4.4%。你可以喺呢度睇更多。
了解FICO score
如果你想更深入了解FICO score,呢度有expat guide to understanding the FICO score。
Travel benefits嘅信用卡
如果你想知更多邊張信用卡適合travel benefits,呢度有指南。
深入了解用嚟畀租金嘅信用卡
我寫咗一篇深入文章關於Bilt credit card或者Bilt rewards program。
申請信用卡而唔影響你嘅Credit Score
如果你wondering可唔可以申請信用卡而唔影響你嘅credit score,可以睇下呢篇文章。我include咗pros and cons。
11. 額外FAQ
由零開始build credit要幾耐?
要睇評分模型同報告資料。FICO要求至少一個開咗六個月或以上嘅戶口、至少一個喺過去六個月上報信用局嘅戶口,而且報告冇死亡記錄。呢啲條件唔保證特定分數。
我做外國人有冇credit score?
國籍本身唔決定有冇credit score。冇美國信用記錄,報告可能資料不足,計唔到分數。
Facebook群組Asian Expats in the US亦係直接分享同討論貼士嘅地方。
暫時講到呢度。
多謝,
Chandler
免責聲明: 呢啲係教育內容,唔係建議。呢度冇任何嘢構成財務、投資、信貸、稅務、保險、醫療或法律建議,亦都唔係推薦你去開設、購買或使用任何產品或帳戶。利率、上限、規則、費用同優惠經常改變,而我在呢啲範疇都唔係持牌顧問。請自己做功課,向提供方或相關機構(例如 IRS)核實最新數字同條款,並喺依據呢度任何內容行動之前諮詢合資格嘅專業人士。你嘅實際情況可能同呢篇文嘅例子唔同。