2026年更新: 呢篇文章最初喺2022年發佈。想睇最新嘅策略同綜合指南,請參閱 Building Credit in the US as an Expat: The Complete 2026 Guide。
如果你唔熟 FICO score,佢係美國最廣泛使用嘅credit score,90%嘅頂級lender用佢嚟做借貸決定。Fair Isaac Corporation (FICO) 喺30多年前創立咗FICO score,你可以喺官方網站睇到詳情。呢篇文章係我覺得最值得知道嘅重點概要,尤其係從expat嘅角度。
乜嘢係FICO score?
FICO Score係根據你信用報告入面嘅資料計算出嚟嘅三位數字。佢幫lender更聰明、更快咁決定借錢畀邊個。不過,唔同lender對「好」嘅FICO Score有唔同標準。以下係大概嘅分級:
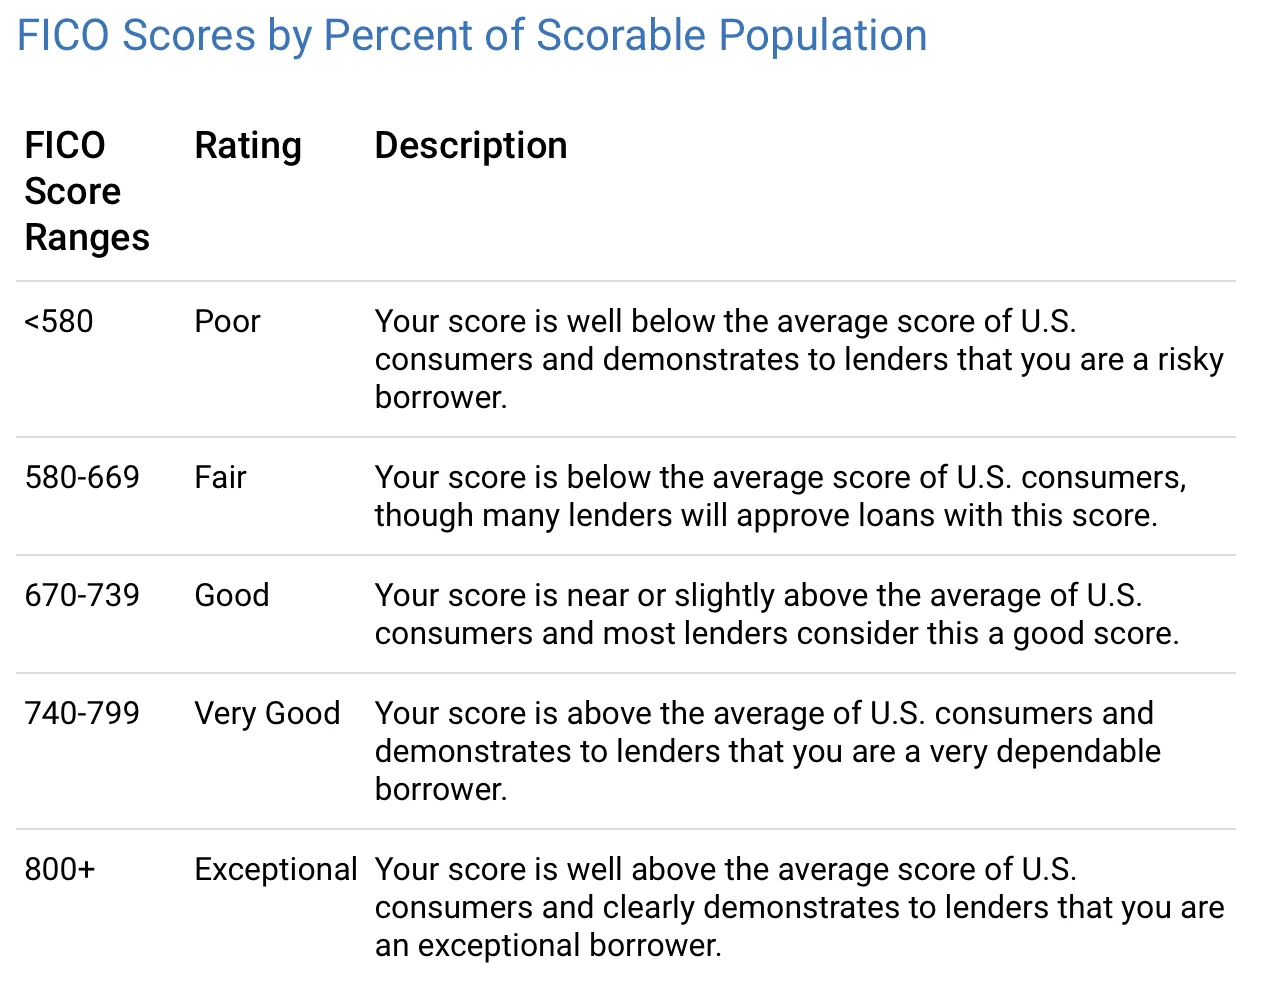
一個好嘅FICO Score可以幫你慳返幾千美元嘅利息同費用。雖然FICO score係最廣泛使用嘅,但佢唔係美國唯一嘅credit score。其他credit score嘅計算方法同FICO Score唔同。
FICO score有唔同嘅版本
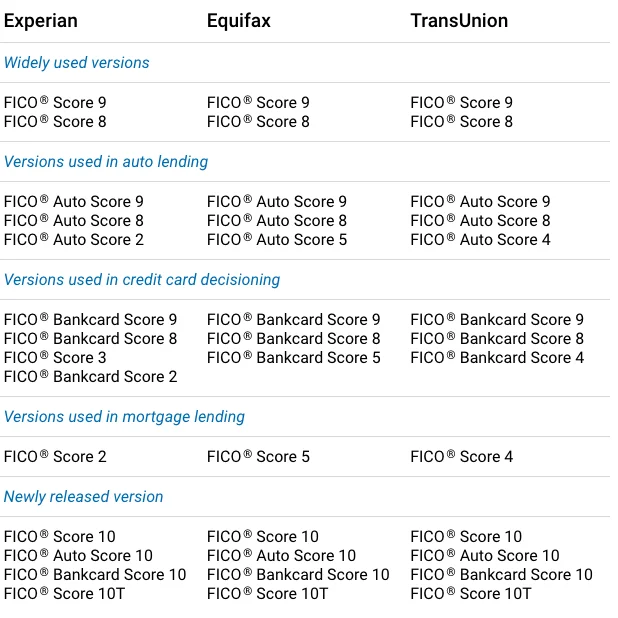
「隨住消費者對信用嘅需求、消費者使用信用嘅方式、lender嘅信用審批要求同數據報告實踐隨時間演變,我哋會定期重新開發FICO Score模型,為lender同消費者提供更有預測性嘅score。」(直接引用自FICO網站)。FICO Score有多個版本,包括針對特定行業嘅版本。FICO Score 8同9係最廣泛使用嘅版本,FICO Score 10係最新版。
有啲lender可能需要較長時間先升級到最新版本嘅FICO Score。詳情如下:
FICO score係點計嘅?
下面嘅圖片提供咗一個好好嘅概覽
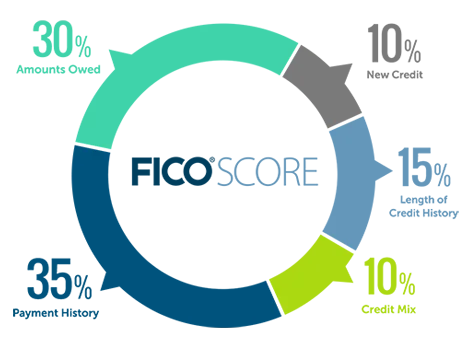
大致上,有五個類別用嚟計算FICO score。Payment history係決定FICO Score最重要嘅因素(佔35%)。呢啲百分比只係一般指引,myFICO表示每個類別嘅重要性可能因人而異。FICO Score只根據你信用報告入面嘅資料計算。不過,lender做信貸決定嘅時候可能會睇其他因素。
Payment history (35%) —— 最重要嘅一個
「Payment history顯示你喺信用歷史期間點樣還款。呢個還款嘅證據係payment history佔你score 35%嘅主要原因,亦係計算入面嘅主要因素。研究顯示,你嘅還款記錄通常係預測你會唔會按約定還清所有債務嘅最強指標。而你可以想像,lender最優先考慮嘅就係你過往還唔還款。」(直接引用自FICO網站)
Payment history包括信用卡、零售帳戶、分期貸款、mortgage同其他類型嘅帳戶。幾次遲交唔會自動令你個score崩潰。「整體良好嘅信用歷史可以蓋過一兩次遲交信用卡。」
另外,冇遲交都唔保證有滿分。
破產被視為相當嚴重。根據類型,破產可以留喺信用報告上7-10年。
欠款額 (30%) —— 留意你嘅utilization
Amounts Owed係佔FICO® Score 30% 嘅因素。唔同類型帳戶嘅欠款額,同有結餘嘅帳戶數量亦會計算在內。Credit utilization ratio係FICO Score嘅重要因素,所以盡量保持utilization rate越低越好。如果你所有信用卡嘅總revolving credit limit(即available credit limit)係$10,000,而你有$3,000嘅未還結餘,utilization rate就係30%。
此外,有債務並唔會自動令一個人成為高風險借款人。
每月全額清還信用卡,唔一定表示信用報告上嘅帳戶結餘會顯示$0。有一個技巧:知道你每月信用卡statement幾時出(即statement closing date),然後喺嗰日之前盡量預先還多啲,降低statement結餘。
信用歷史長度 (15%)
信用歷史長度佔FICO Score嘅15%。好消息係,即使冇長嘅信用歷史,只要信用報告其餘部分好,都可以有高嘅FICO Score。
如果你冇好嘅FICO Score,可能好難開到credit line嚟建立FICO Score。
不過,可以透過secured credit card、co-applicant,以及保持低結餘同準時還款嚟建立信用歷史。
close你最舊嘅帳戶之前要諗清楚。FICO Score一般會喺已close嘅帳戶仍然留喺你信用報告期間繼續計算;狀況良好嘅帳戶通常大約留10年,所以到佢從報告消失嗰陣,你嘅信用歷史長度可能會縮短。Close一張卡亦會取消佢嘅available credit,可能令你嘅utilization rate上升。兩者都可能有負面影響。
Credit mix (10%)
Credit mix係你擁有嘅信用類型,例如信用卡、零售帳戶、分期貸款、財務公司貸款同mortgage貸款。「債權人會透過多種因素評估借錢嘅風險,其中一個就係你成功管理唔同類型信用嘅能力。」Credit mix只佔FICO Score嘅10%,所以大概唔會決定你能否從lender獲得信貸。好嘅credit mix可以幫到你嘅credit score,但為咗一個小額貸款而申請,令score下跌,可能唔值得冒險。
喺短時間內申請多個新嘅credit line可能會降低你嘅credit score。因為債權人可能會將短時間內出現過多新帳戶,視為財務困難嘅跡象。
New credit (10%)
New credit佔FICO® Score嘅10%。喺短時間內開多個新credit帳戶,可能代表較大風險。每次你嘅報告有hard inquiry,你嘅score可能會暫時減少幾分。「好多類型嘅inquiry會完全被忽略。而且score容許『rate shopping』。」例如,如果你喺比較mortgage利率,CFPB表示mortgage lender喺45日內作出嘅多次信用查詢,會記錄為一次inquiry。
查看你自己嘅credit report唔會影響你嘅FICO Score。一旦你嘅信用建立好,你亦可以考慮freeze你嘅credit reports。Freeze唔會影響你嘅credit score,但喺你解除之前,會阻止別人(包括你自己)用你嘅名開新帳戶。
一張有大credit limit嘅新信用卡可以幫助降低你嘅credit utilization rate,隨時間可能改善你嘅credit score。
以上就係expat應該知道嘅美國FICO score所有嘢。睇完呢篇文章之後,如果你想了解更多點樣申請信用卡而唔影響你嘅credit score,可以睇下呢個連結。
你亦可以加入Facebook嘅群組 Asian Expats in the US,方便我哋直接分享同討論更多tips。
Chandler
免責聲明: 呢啲係教育內容,唔係建議。呢度冇任何嘢構成財務、投資、信貸、稅務、保險、醫療或法律建議,亦都唔係推薦你去開設、購買或使用任何產品或帳戶。利率、上限、規則、費用同優惠經常改變,而我在呢啲範疇都唔係持牌顧問。請自己做功課,向提供方或相關機構(例如 IRS)核實最新數字同條款,並喺依據呢度任何內容行動之前諮詢合資格嘅專業人士。你嘅實際情況可能同呢篇文嘅例子唔同。