2027年更新: 呢篇文章最初喺2023年publish。如果想睇最新IRS數字同comprehensive guide,請參考 Expat Healthcare Benefits in the US: HSA, FSA & HDHP Guide (2027)。
美國醫療制度可能令人困惑。HDHP可以有較低保費同HSA,但要考慮自付費用。冇適合所有人嘅答案,要比較實際選擇。
(開始之前——同所有financial decisions一樣,please do your own research carefully make informed decision。呢度嘅information只係for informational purposes同subject to change。)
咩係High Deductible Health Plan?
符合HSA資格嘅HDHP要滿足IRS最低墊底費同自付上限等要求。部分合資格預防服務可喺達到墊底費之前承保。
保費通常低啲,但要比較實際計劃。達到網絡內承保服務嘅自付上限後,計劃支付該年度剩低嘅承保費用。保費、唔承保服務同網絡外費用可能唔計入上限。
2027年IRS Revenue Procedure 2026-24規定一般最低墊底費係個人$1,750、家庭$3,500,自付上限分別**$8,700、$17,400**。下圖係2024年歷史資料。2027 HSA/FSA/HDHP Guide有最新數字同資格,包括2026年起合資格個人市場Bronze同Catastrophic計劃嘅特殊待遇。
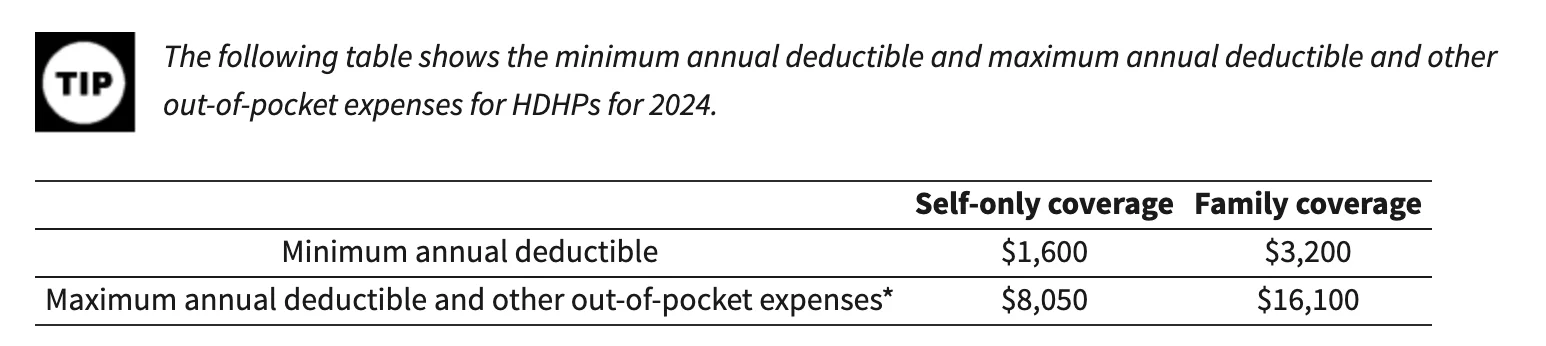
HDHP通常配合HSA。符合供款資格,個人供款可能扣聯邦所得稅,增長同合資格醫療提款可能免稅。州稅可能唔同。單有HDHP唔代表可以供HSA;其他保障、Medicare同受供養人資格都可能影響。
HDHP嘅好處
Lower monthly premiums同HSA tax benefits
低保費可能有吸引力。僱主HSA供款同可用稅惠亦影響比較。
例如合資格人士2027年供可扣稅$4,500,聯邦邊際稅率24%,可能減$1,080聯邦所得稅。計埋僱主供款都要喺適用上限內,唔係總節稅保證。
佢encourage你更proactive咁對待health
部分預防服務可喺墊底費前承保。查範圍、網絡同計費規則,唔好當每次檢查都免費。
由IRS,preventive care包括:
- Periodic health evaluations,包括routine examinations嘅tests同diagnostic procedures
- Routine prenatal同well-child care
- Child同adult immunizations
- Tobacco cessation programs
- Obesity weight-loss programs
- Screening services(cancer、heart disease、infectious diseases、mental health同更多)
佢motivate你shop around
高墊底費可以推動比價。問服務、網絡、協商價同設施費;平唔代表質素相同。可睇Marty Makary醫生嘅The Price We Pay書評。
Cons(要注意嘅嘢)
出事嘅時候higher out-of-pocket costs
呢個係obvious downside。如果你或family member有chronic condition或unexpected medical event,insurance kick in之前你要pay好多。對有ongoing medical needs嘅families,呢個可以係serious financial burden。
你可能因為cost而avoid care
高前期費用可能令人唔想求醫。延遲必要醫療可能有後果,應同合資格臨床人員傾,唔好單靠墊底費決定。
Shopping around要時間同energy
比價可以慳錢,但要花本來用喺工作、家人等嘅時間。啱啱接觸美國制度尤其難。
點decide HDHP啱唔啱你
你嘅health situation
如果你嘅family generally healthy同唔anticipate frequent medical visits,HDHP可以make好多financial sense。如果你有chronic conditions或anticipate significant medical expenses(例如pregnancy),traditional plan with lower deductibles可能worth higher premiums。
你嘅anticipated expenses
Run the numbers。睇吓你last year spend咗幾多喺healthcare(或estimate based on family needs)同compare每個plan option嘅total cost——premiums、deductibles、copays、everything。
HSA availability同employer contributions
Check你employer offer嘅HDHP係唔係HSA-eligible同employer有冇contribute to你嘅HSA。有啲employers add money到你HSA作為incentive,可以幫offset higher deductible。
Provider network
確認常用醫生喺網絡內。報名結束前向計劃同醫療提供者雙方確認承保。
Employer incentives
有啲employers offer additional incentives for choosing HDHP——wellness program discounts、HSA matching同similar benefits。問你嘅HR team有咩available。
清單唔係全部。仔細考慮健康同財務,有需要搵合資格意見。
比較計劃
比較全年總費用:保費、預計醫療、藥費、僱主供款,同高支出年份負擔得起幾多。高定低墊底費較好,要睇實際條款同需要。
其他expat話題可睇Asian Expats in the US群組。
免責聲明: 呢啲係教育內容,唔係建議。呢度冇任何嘢構成財務、投資、信貸、稅務、保險、醫療或法律建議,亦都唔係推薦你去開設、購買或使用任何產品或帳戶。利率、上限、規則、費用同優惠經常改變,而我在呢啲範疇都唔係持牌顧問。請自己做功課,向提供方或相關機構(例如 IRS)核實最新數字同條款,並喺依據呢度任何內容行動之前諮詢合資格嘅專業人士。你嘅實際情況可能同呢篇文嘅例子唔同。