歷史評論,寫於2023年3月;2026年11月2日核查。 以下調查和圖表是歷史快照,並非目前指標。更全面的指南可參閱在美國如何存放現金:T-Bills、HYSA及其他選擇(2026)。
TreasuryDirect是美國政府的網站,可以購買國庫券、國債、儲蓄債券等。我認為網站的設計和功能都不錯。網站不必追趕潮流才能發揮作用,這篇文章解釋為何我不會單憑外觀評價它。
2023年3月調查截圖:90%為優秀或良好
下方截圖顯示,2023年3月時,之前30天的評價中有**90%**為良好或優秀。這些是登出調查的回答,不是所有訪客的代表性樣本,也不能說明用戶今天如何評價服務。
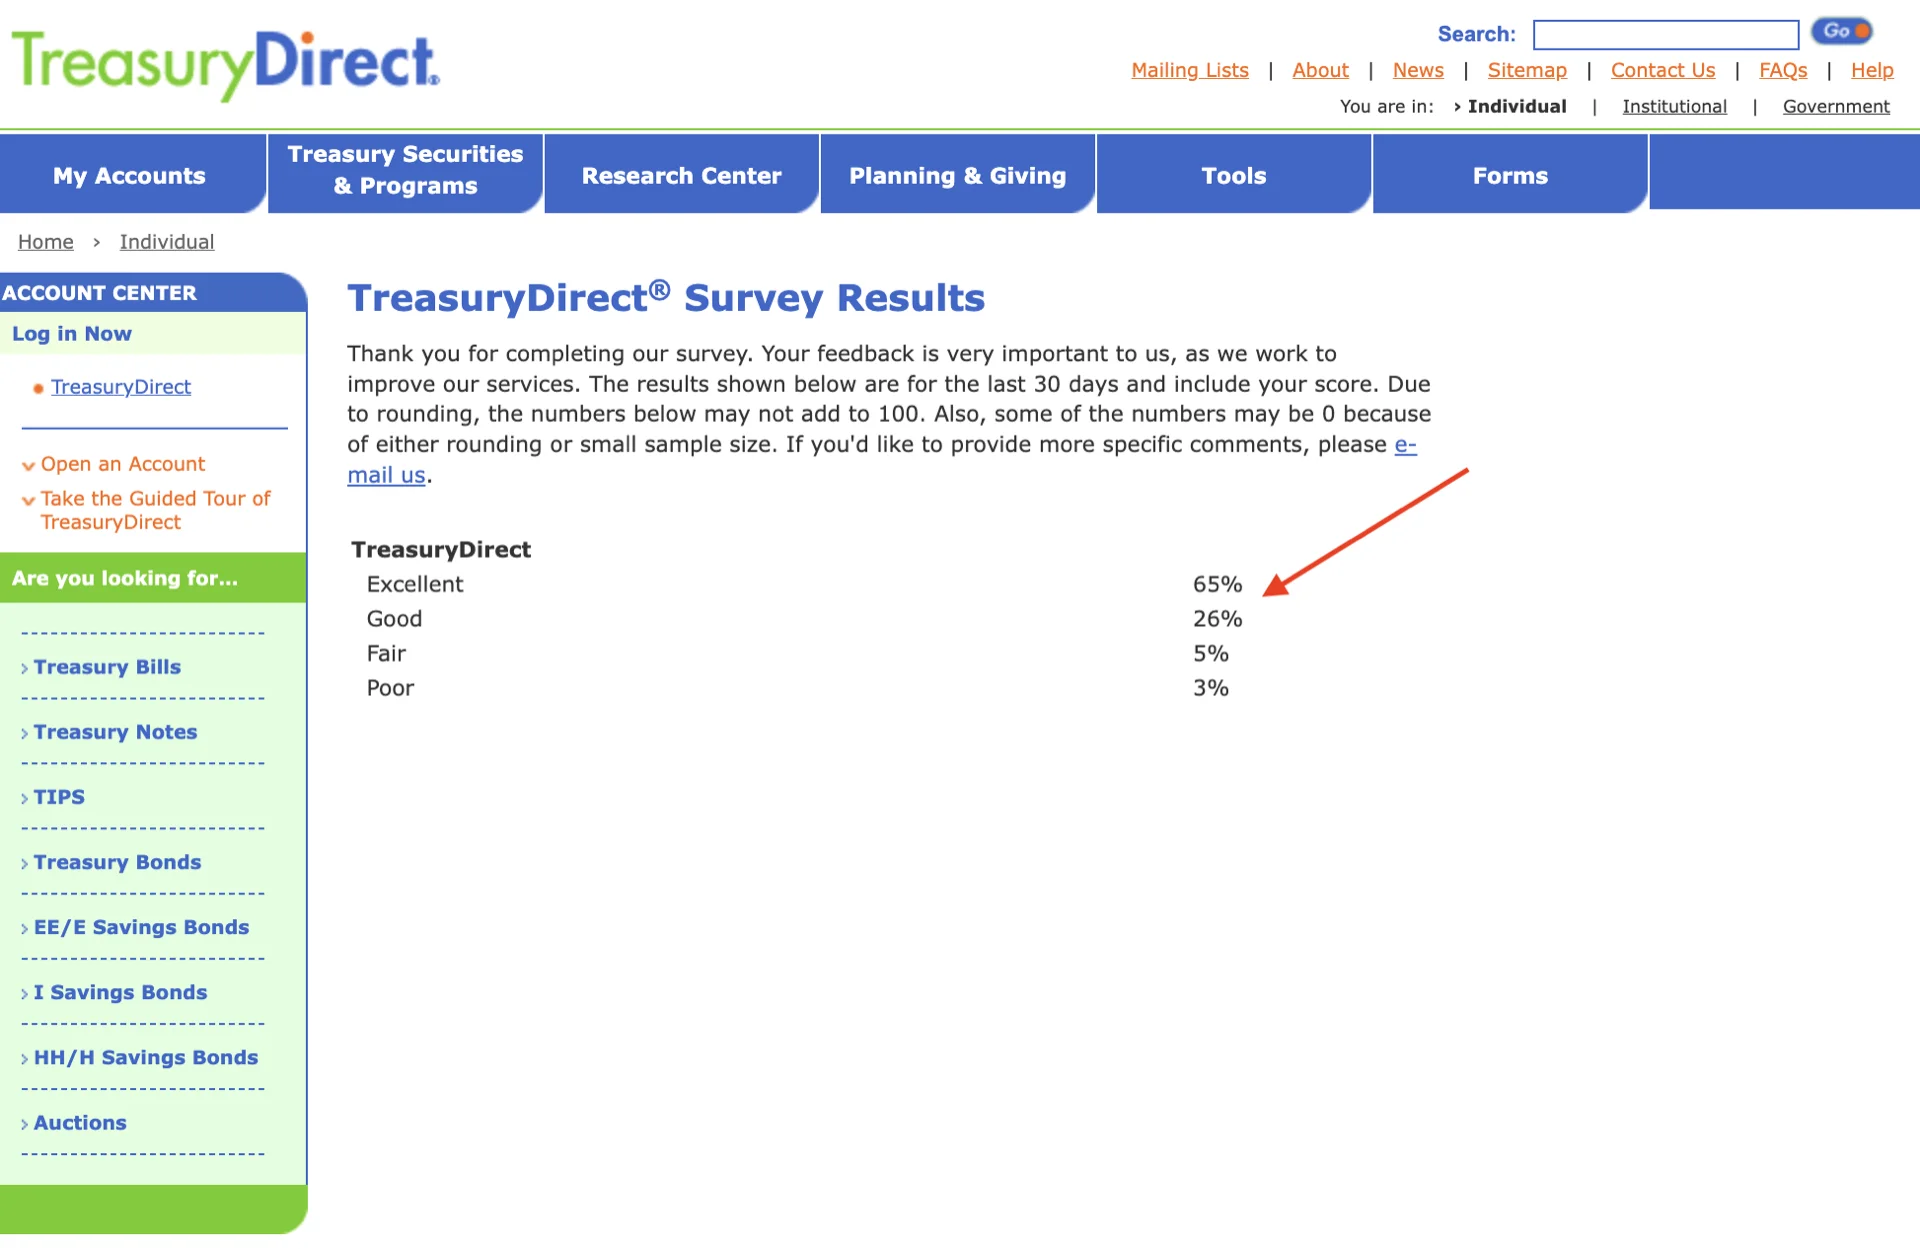
當時的調查問題如下:
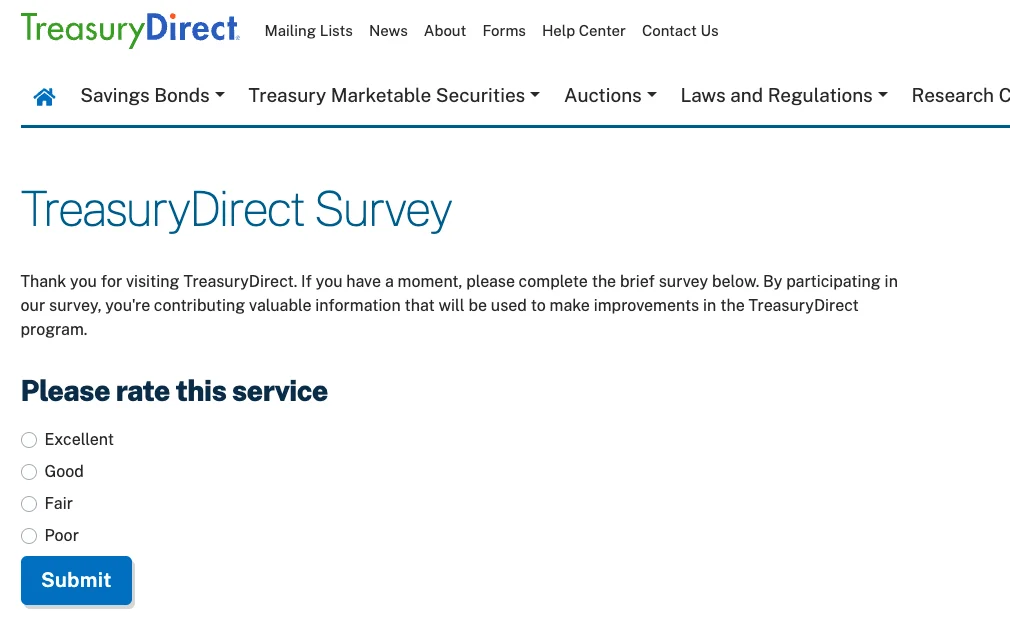
TreasuryDirect能做好主要的實用功能
我不是設計專家,但我認為有用的問題是:能否開戶、連結銀行帳戶、購買證券和設定再投資?這些才是這項服務重要的功能。
- TreasuryDirect提供開戶和銀行帳戶連結功能。
- 合資格證券可以再投資。
- 購買國庫券的最低金額為$100,2026年11月2日核查。歷史利率背景可參閱國庫券:APY超過4.5%,免州及地方稅(2023年2月快照)。
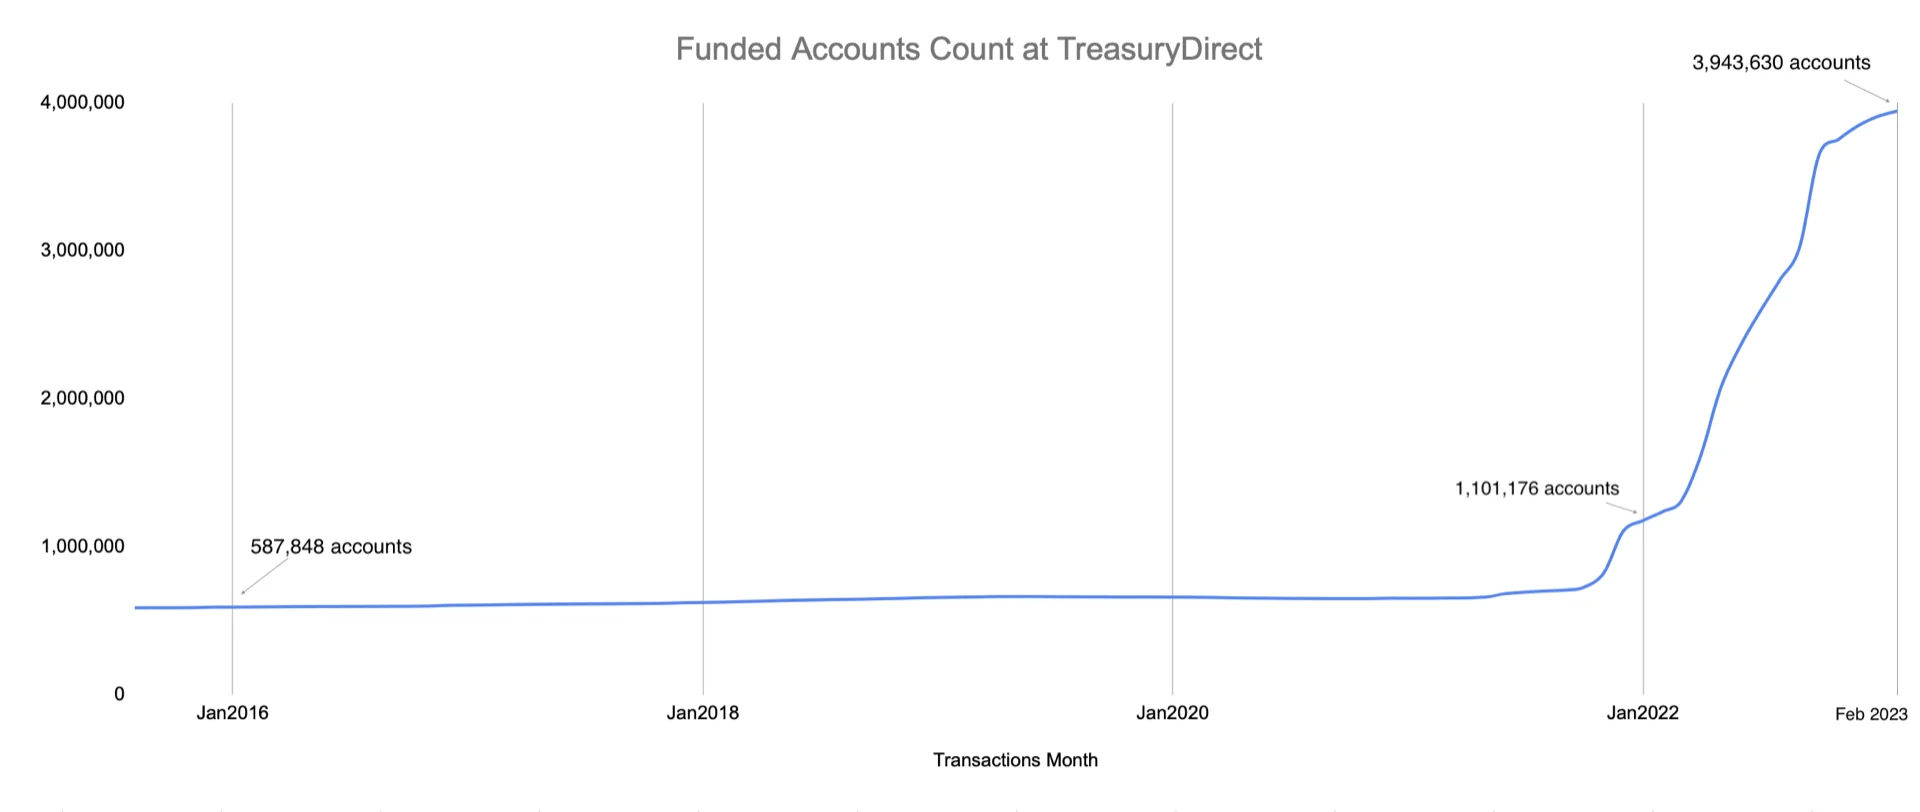
2023年2月近400萬個持倉帳戶,對比2022年1月約100萬個
下方歷史圖表顯示,2023年2月約有390萬個持倉帳戶,2022年1月則約為110萬個。
(持倉帳戶指包含資產的TreasuryDirect帳戶。)
帳戶數約為原來的3.5倍。這說明使用量增長,卻不能證明每位用戶都覺得網站容易使用。
以下是2006年1月(全球金融危機前)至2023年2月,經TreasuryDirect網站交易的淨銷售總額。圖表顯示2022年期間大幅增長。
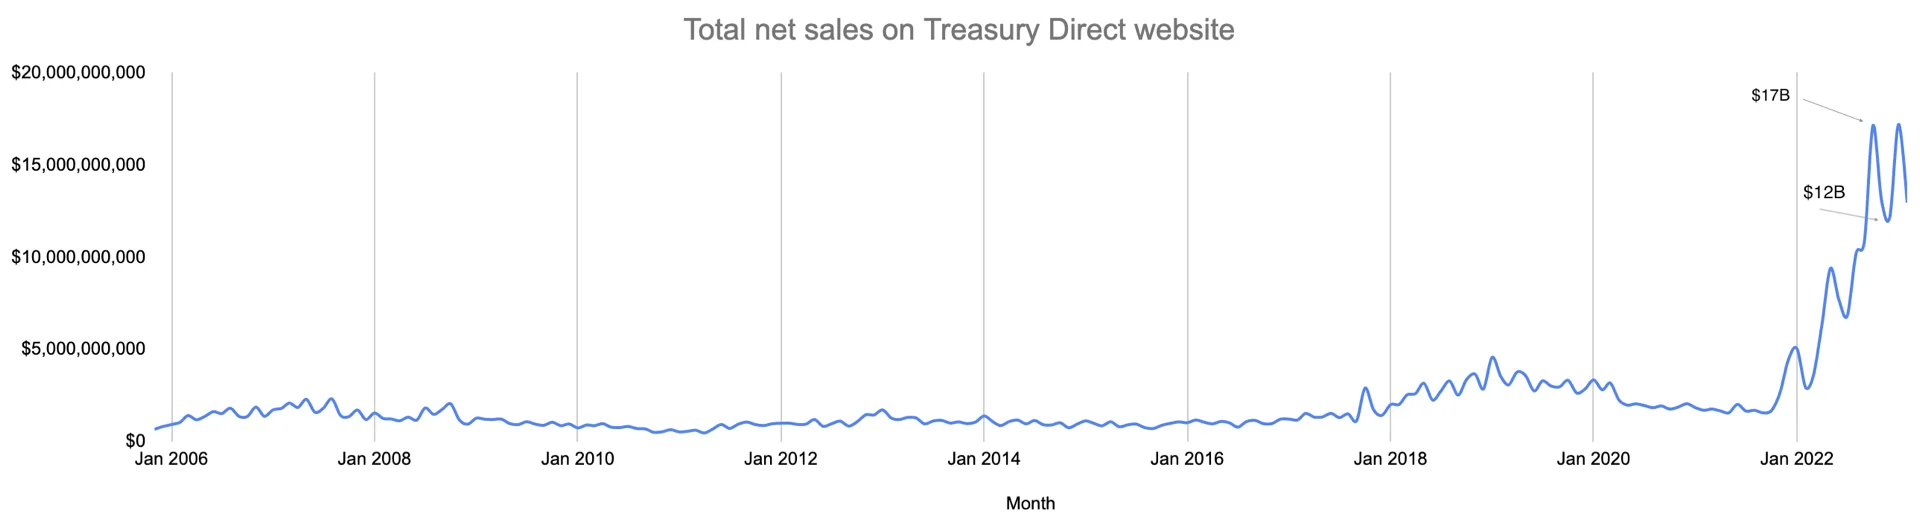
這些數字提供了有用背景,不過單憑使用量無法解決設計上的爭論。
留意背後的利益
下次聽到有人在廣告或podcast裏說TreasuryDirect很差,或者像1990年代的網站,不要照單全收。問問對方想賣甚麼,利益是甚麼。
在美國,批評政府服務也頗為「流行」。很多服務確實很差,甚至很差很差。但我認為,這個為個人投資者提供基本功能的網站不屬於這種情況。
也要留意設計及通知的小手段,它們會讓你頻繁打開投資或儲蓄應用程式,覺得必須「做點甚麼」。催促你增加交易不一定符合你的利益。應該查看費用及激勵機制,不要假設更多操作就會帶來幫助。
我比較過TreasuryDirect和其他券商網站嗎?
這是一篇對TreasuryDirect設計的看法,不是券商服務的逐項比較。如果你滿意目前用來購買國庫券或國債的券商帳戶,繼續使用就好。
也不要只聽我的。看看自己需要甚麼功能,再判斷網站能否滿足。
免責聲明: 呢啲係教育內容,唔係建議。呢度冇任何嘢構成財務、投資、信貸、稅務、保險、醫療或法律建議,亦都唔係推薦你去開設、購買或使用任何產品或帳戶。利率、上限、規則、費用同優惠經常改變,而我在呢啲範疇都唔係持牌顧問。請自己做功課,向提供方或相關機構(例如 IRS)核實最新數字同條款,並喺依據呢度任何內容行動之前諮詢合資格嘅專業人士。你嘅實際情況可能同呢篇文嘅例子唔同。