Mis à jour pour 2027 : Cet article a été initialement publié en 2023. Pour les derniers chiffres de l'IRS et un guide complet, consulte Expat Healthcare Benefits in the US: HSA, FSA & HDHP Guide (2027).
Le système de santé américain peut être frustrant pour les expatriés. Un HDHP peut offrir des primes réduites et un accès au HSA, mais il faut comparer les frais à sa charge. Aucun choix n’est universel ; compare les offres réelles.
(Avant de commencer — comme pour toute décision financière, fais tes propres recherches attentivement pour prendre une décision éclairée. Les informations ici sont à titre informatif seulement et sont sujettes à changement.)
Qu'est-ce qu'un plan de santé à franchise élevée ?
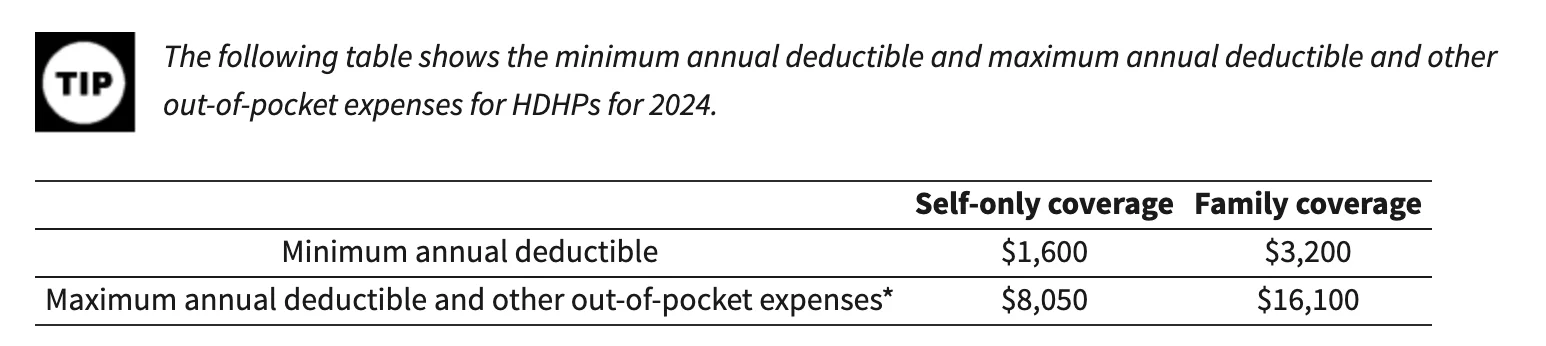
Un HDHP admissible au HSA doit respecter les règles de l’IRS, dont franchises minimales et plafonds de dépenses. Certaines prestations préventives admissibles peuvent être couvertes avant la franchise.
Les primes sont souvent plus faibles, mais compare les choix réels. Après le plafond de reste à charge pour les soins couverts dans le réseau, le plan paie les frais couverts pour le reste de son année. Primes, services non couverts et soins hors réseau peuvent ne pas compter dans ce plafond.
Pour 2027, IRS Revenue Procedure 2026-24 fixe la franchise minimale habituelle à 1 750 $ individuelle ou 3 500 $ familiale, et le plafond à 8 700 $ ou 17 400 $. Le graphique présente les chiffres historiques de 2024. Le 2027 HSA/FSA/HDHP Guide donne les chiffres et conditions actuels, dont le traitement particulier des plans individuels Bronze et Catastrophic admissibles depuis 2026.
Un HDHP est souvent associé à un HSA. Si les conditions de versement sont remplies, les versements personnels peuvent être déductibles de l’impôt fédéral, la croissance et les retraits pour dépenses médicales admissibles exonérés. La fiscalité de l’État peut différer. Le HDHP seul ne suffit pas : autres couvertures, Medicare et statut de personne à charge comptent.
Avantages des HDHP
Primes mensuelles plus basses et avantages fiscaux HSA
Des primes réduites peuvent être attractives. Versements patronaux au HSA et avantages fiscaux disponibles influencent aussi la comparaison.
Une personne admissible versant 4 500 $ déductibles en 2027 à un taux marginal fédéral de 24 % pourrait économiser 1 080 $ d’impôt fédéral. Le versement doit respecter son plafond après les versements patronaux ; ce n’est pas une économie totale garantie.
Ça t'encourage à être plus proactif sur ta santé
Certains soins préventifs peuvent être couverts avant la franchise. Vérifie couverture, réseau et facturation au lieu de supposer toute consultation gratuite.
De l'IRS, les soins préventifs comprennent :
- Les évaluations de santé périodiques, y compris les tests et les procédures diagnostiques ordonnés en relation avec les examens de routine
- Les soins prénataux de routine et les soins pour enfants bien portants
- Les vaccinations pour les enfants et les adultes
- Les programmes de cessation du tabac
- Les programmes de perte de poids pour l'obésité
- Les services de dépistage (cancer, maladies cardiaques, maladies infectieuses, santé mentale, et plus encore)
Ça te motive à comparer les prix
Une franchise élevée peut inciter à comparer. Demande service, réseau, tarif négocié et frais d’établissement ; un prix inférieur ne garantit pas une qualité comparable. Voir la critique de The Price We Pay de Marty Makary, MD.
Les inconvénients (à surveiller)
Des coûts à ta charge plus élevés quand quelque chose tourne mal
C'est l'inconvénient évident. Si toi ou un membre de ta famille souffre d'une maladie chronique ou d'un événement médical inattendu, tu paies beaucoup plus avant que l'assurance entre en jeu. Pour les familles ayant des besoins médicaux continus, cela peut représenter un fardeau financier sérieux.
Tu pourrais éviter les soins à cause du coût
Un coût initial élevé peut faire hésiter à consulter. Retarder des soins nécessaires peut avoir des conséquences ; parle à un clinicien qualifié au lieu de décider seulement selon la franchise.
Comparer les prix prend du temps et de l'énergie
Comparer peut économiser de l’argent mais prend du temps, au détriment du travail ou de la famille. C’est particulièrement difficile quand le système est nouveau.
Comment décider si un HDHP est fait pour toi
Ta situation de santé
Si ta famille est généralement en bonne santé et que tu n'anticipes pas de visites médicales fréquentes, un HDHP peut avoir beaucoup de sens financièrement. Si tu as des maladies chroniques ou si tu anticipes des dépenses médicales importantes (une grossesse, par exemple), un plan traditionnel avec des franchises plus basses pourrait valoir les primes plus élevées.
Tes dépenses prévues
Fais les calculs. Regarde ce que tu as dépensé en soins de santé l'année dernière (ou estime en fonction des besoins de ta famille) et compare le coût total sous chaque option de plan — primes, franchises, copaiements, tout.
Disponibilité du HSA et contributions de l'employeur
Vérifie si le HDHP que ton employeur propose est éligible au HSA et si ton employeur contribue à ton HSA. Certains employeurs ajoutent de l'argent à ton HSA comme incitation, ce qui peut aider à compenser la franchise plus élevée.
Réseau de prestataires
Vérifie que tes médecins sont dans le réseau. Confirme la couverture avec le plan et le prestataire avant la fin des inscriptions.
Incitations de l'employeur
Certains employeurs offrent des incitations supplémentaires pour choisir un HDHP — des remises sur les programmes de bien-être, une contrepartie HSA et des avantages similaires. Demande à ton équipe RH ce qui est disponible.
La liste n’est pas exhaustive. Évalue santé et finances et cherche un avis qualifié si nécessaire.
Faire la comparaison
Compare les coûts annuels : primes, soins prévus, médicaments, versements patronaux et somme supportable dans une année coûteuse. Une franchise faible ou élevée peut mieux convenir selon les conditions réelles et tes besoins.
Pour d’autres sujets d’expatriation, voir le groupe Asian Expats in the US.
Avertissement : Ceci est un contenu éducatif, pas un conseil. Rien ici ne constitue un conseil financier, en investissement, en crédit, fiscal, en assurance, en santé ou juridique, et rien ici n'est une recommandation d'ouvrir, d'acheter ou d'utiliser un produit ou un compte. Les taux, les plafonds, les règles, les frais et les offres changent fréquemment, et je ne suis pas un conseiller agréé dans aucun de ces domaines. Fais tes propres recherches, vérifie les chiffres et les conditions en vigueur auprès du fournisseur ou de l'autorité compétente (comme l'IRS), et parle à un professionnel qualifié avant d'agir sur quoi que ce soit que tu lis ici. Ta situation peut différer des exemples de cet article.