Mis à jour pour 2027 : Ce post a été publié à l'origine en 2022. Pour les derniers chiffres de l'IRS et un guide complet, consulte Expat Healthcare Benefits in the US: HSA, FSA & HDHP Guide (2027).
Cet article explique le fonctionnement d’un compte d’épargne santé (HSA) pour les expatriés aux États-Unis, notamment les conditions, les plafonds de versement et les dépenses médicales admissibles.
Les règles changent, alors fais tes propres recherches avant de prendre des décisions financières. Si tu préfères écouter plutôt que lire, tu peux transformer le contenu ci-dessous en podcast avec DIALØGUE.
Alors, qu'est-ce qu'un HSA exactement ?
Un compte d’épargne santé (HSA) est un type particulier de compte qui permet de mettre de l’argent de côté pour des dépenses médicales.
Pour y verser de l’argent, il faut une couverture compatible avec un HSA. Pour un HDHP standard en 2027, l’IRS fixe une franchise annuelle minimale de 1 750 $ pour une couverture individuelle ou 3 500 $ pour une couverture familiale, et un plafond de reste à charge de 8 700 $ ou 17 400 $, respectivement. Une franchise élevée ne suffit pas à rendre un plan admissible. Depuis 2026, certains plans Bronze et Catastrophic bénéficient aussi d’un traitement particulier compatible avec les HSA.
Les conditions de l’IRS excluent également l’inscription à Medicare, la possibilité d’être déclaré à charge par quelqu’un d’autre et les autres couvertures incompatibles. Vérifie ton plan auprès de l’assureur ou de l’équipe RH ou avantages sociaux. Les avantages et inconvénients du choix d’un HDHP sont détaillés dans un autre article si tu compares les options.
Quels sont les avantages d’un compte d’épargne santé ?
Il existe plusieurs avantages fiscaux fédéraux :
- Versements déductibles : les versements personnels admissibles peuvent réduire le revenu imposable au niveau fédéral. Les versements de l’employeur, y compris les retenues salariales via un cafeteria plan, peuvent être exclus du revenu. Exemple simplifié : un versement déductible de 4 500 $ à un taux marginal fédéral de 24 % permet d’économiser 1 080 $ d’impôt fédéral sur le revenu.
- Croissance non imposée : les intérêts et gains de placement dans le HSA ne sont pas soumis à l’impôt fédéral sur le revenu tant qu’ils restent dans le compte.
- Retraits non imposés : les dépenses médicales admissibles peuvent être payées ou remboursées sans impôt fédéral sur le revenu. Elles doivent être postérieures à l’ouverture du HSA et ne pas avoir été remboursées ailleurs. Conserve les justificatifs.
Ce sont les règles fédérales ; vérifie aussi le traitement fiscal de ton État.
Comment ça fonctionne en pratique
Après l’inscription et les premiers versements, le prestataire t’enverra probablement une carte de débit liée au HSA. Tu peux l’utiliser pour des dépenses admissibles. Demande au prestataire quelles sont les modalités de paiement et de remboursement.
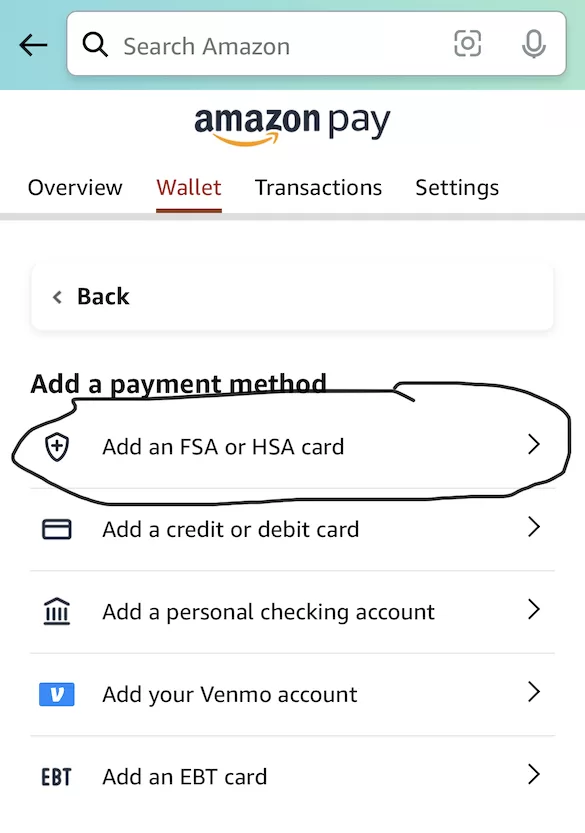
Par exemple, la capture d’écran ci-dessous montre l’option « Add an FSA or HSA card » d’Amazon. Vérifie qu’un article est admissible avant de le payer avec les fonds du HSA.
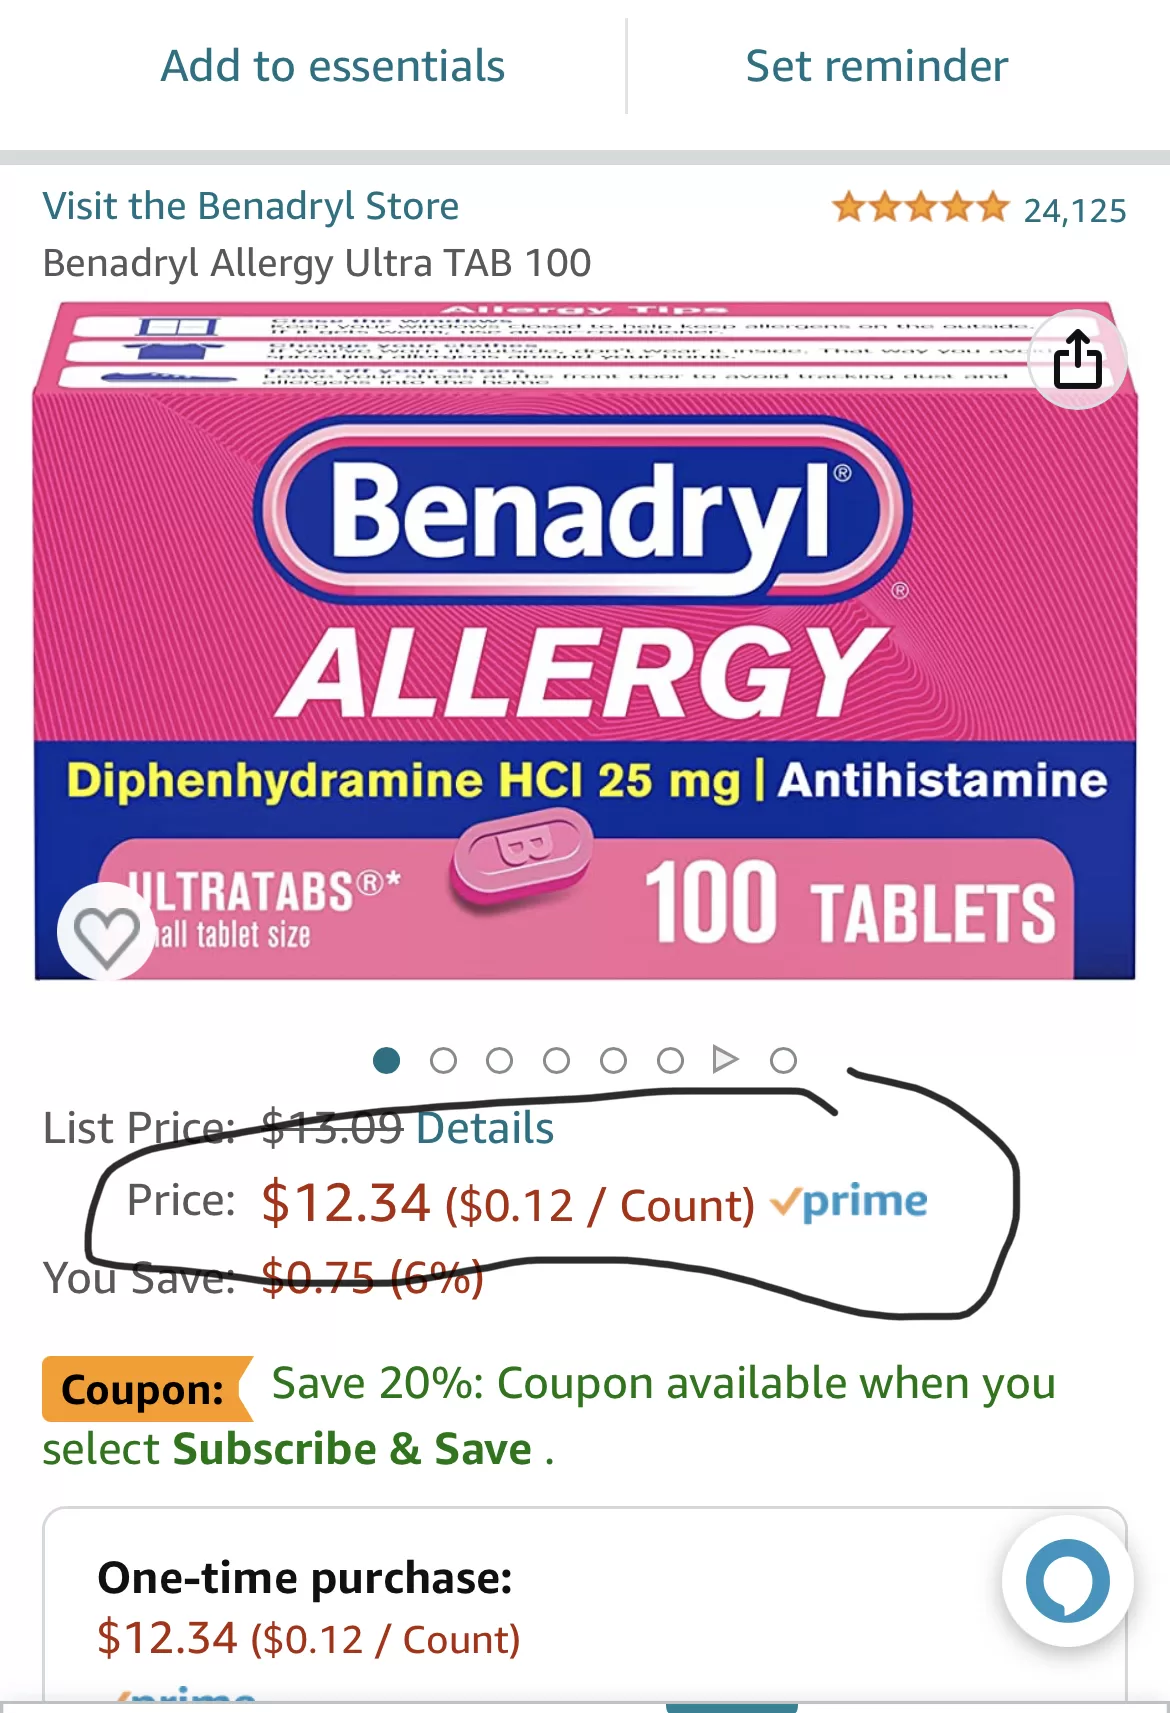
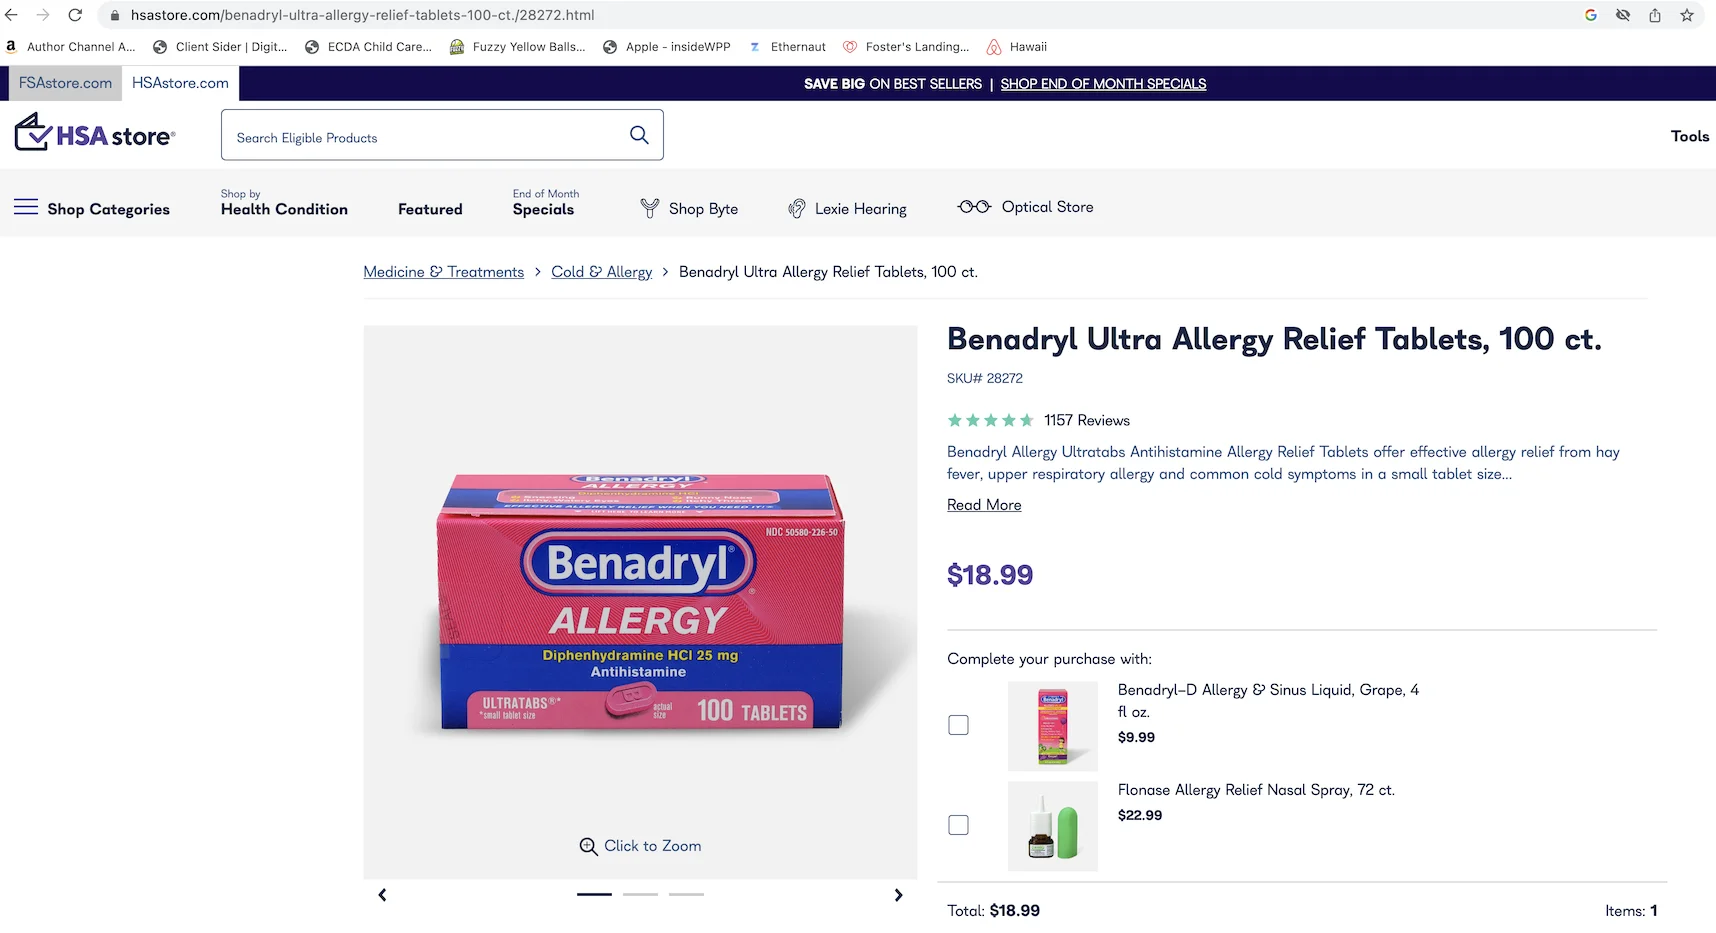
Compare différents vendeurs pour trouver les meilleurs prix. HSA Store n’est pas forcément le moins cher. Dans le comparatif de février 2023 ci-dessous, Benadryl était indiqué 50 % plus cher sur HSA Store que sur Amazon. L’article relevait un écart similaire pour Advil. Il s’agit de prix historiques, pas d’offres actuelles.
Combien peux-tu contribuer ?
L’IRS fixe des plafonds annuels. Pour 2026, ils étaient de 4 400 $ pour une couverture individuelle ou 8 750 $ pour une couverture familiale. Pour 2027, ils sont de 4 500 $ et 9 000 $, respectivement. Les personnes admissibles âgées d’au moins 55 ans en fin d’année peuvent verser 1 000 $ supplémentaires. Ces plafonds couvrent une année entière ; ton montant autorisé peut être calculé au prorata, et les versements de l’employeur comptent dans ce total.
Tu ne perds pas l’argent de ton HSA, car il n’existe pas de règle imposant de le dépenser sous peine de le perdre. Le montant inutilisé est reporté d’année en année.
Les limitations (parce que rien n'est parfait)
Un HSA présente aussi certaines limites, notamment :
- Il faut une couverture admissible au HSA. Pour choisir un plan, prends en compte la franchise et les autres dépenses à ta charge, pas seulement les avantages fiscaux du HSA.
- Les versements sont plafonnés. Si tes dépenses médicales sont très élevées, le HSA seul peut ne pas tout couvrir.
- Les retraits non médicaux peuvent entraîner un impôt supplémentaire. Ils sont généralement soumis à l’impôt fédéral sur le revenu, plus un impôt supplémentaire de 20 %. Ce dernier ne s’applique plus après une invalidité, à partir de 65 ans ou après le décès ; l’impôt ordinaire sur le revenu peut rester dû.
- Les autres couvertures peuvent modifier le droit de verser des fonds. Un FSA de santé à usage général empêche normalement les versements dans un HSA. Certains dispositifs à usage limité ou n’intervenant qu’après la franchise sont compatibles ; vérifie ton plan.
Questions fréquentes sur les comptes d’épargne santé
Mon HSA reste-t-il avec moi si je change d’emploi ? Oui. Ton HSA est portable : il t’appartient, quel que soit l’endroit où tu travailles.
Puis-je ouvrir un HSA moi-même ? Oui, si tu remplis les conditions d’admissibilité au HSA. Tu n’as pas besoin de passer par ton employeur.
Que se passe-t-il si je ne dépense jamais l’argent ? Il est reporté d’année en année. Tu n’es pas obligé de dépenser le solde chaque année.
Qui sont les principaux fournisseurs de HSA ? Selon Morningstar, les quatre plus grands en 2022 étaient HealthEquity, Optum, Fidelity et HSA Bank. Tu peux également consulter des outils comme le vérificateur d'éligibilité des dépenses d'Optum pour voir ce qui est considéré comme une dépense médicale.
En résumé
Les HSA offrent des économies d’impôt fédéral, de la souplesse et la possibilité d’épargner pour les dépenses de santé à la retraite. Ils ont aussi des limites, notamment les plafonds de versement et les conditions de couverture. Les règles peuvent changer : vérifie les conditions actuelles et demande conseil à un professionnel pour ta situation.
P.S : George Kamel a fait une vidéo sur le HSA qui est informative et divertissante. Tu peux la regarder ci-dessous.
https://www.youtube.com/watch?v=nasI\_NQHOrA
Pour discuter d’autres sujets liés à l’expatriation, tu peux consulter le groupe Facebook Asian Expats in the US.
Avertissement : Ceci est un contenu éducatif, pas un conseil. Rien ici ne constitue un conseil financier, en investissement, en crédit, fiscal, en assurance, en santé ou juridique, et rien ici n'est une recommandation d'ouvrir, d'acheter ou d'utiliser un produit ou un compte. Les taux, les plafonds, les règles, les frais et les offres changent fréquemment, et je ne suis pas un conseiller agréé dans aucun de ces domaines. Fais tes propres recherches, vérifie les chiffres et les conditions en vigueur auprès du fournisseur ou de l'autorité compétente (comme l'IRS), et parle à un professionnel qualifié avant d'agir sur quoi que ce soit que tu lis ici. Ta situation peut différer des exemples de cet article.