Diperbarui untuk 2027: Postingan ini awalnya diterbitkan pada 2022. Untuk angka IRS terbaru dan panduan komprehensif, lihat Expat Healthcare Benefits in the US: HSA, FSA & HDHP Guide (2027).
Artikel ini menjelaskan cara kerja rekening tabungan kesehatan (HSA) bagi ekspatriat di Amerika Serikat, termasuk syarat kelayakan, batas kontribusi dan biaya medis yang memenuhi syarat.
Aturan berubah, jadi lakukan riset sendiri sebelum mengambil keputusan keuangan. Jika lebih suka mendengarkan daripada membaca, Anda dapat mengubah isi di bawah menjadi podcast menggunakan DIALØGUE.
Jadi apa sebenarnya HSA?
Health savings account (HSA) adalah jenis rekening tabungan khusus untuk menyisihkan uang guna membayar biaya medis.
Untuk berkontribusi, Anda memerlukan perlindungan asuransi yang memenuhi syarat HSA. Untuk HDHP standar pada 2027, IRS menetapkan deductible tahunan minimum $1.750 untuk perlindungan individu atau $3.500 untuk keluarga, serta batas biaya yang dibayar sendiri sebesar $8.700 atau $17.400, sesuai jenis perlindungannya. Deductible tinggi saja tidak membuat suatu paket memenuhi syarat HSA. Sejak 2026, paket Bronze dan Catastrophic tertentu juga mendapat perlakuan khusus yang kompatibel dengan HSA.
Aturan kelayakan IRS juga mengecualikan peserta Medicare, orang yang dapat dicantumkan sebagai tanggungan dalam laporan pajak orang lain, serta pemilik perlindungan tambahan yang tidak kompatibel. Periksa paket Anda dengan perusahaan asuransi atau tim HR/Benefits. Ada penjelasan lebih lanjut tentang pro dan kontra memilih HDHP jika Anda sedang membandingkan pilihan.
Apa manfaat rekening tabungan kesehatan?
Ada beberapa manfaat pajak federal:
- Kontribusi yang dapat dikurangkan dari penghasilan kena pajak — kontribusi pribadi yang memenuhi syarat dapat mengurangi penghasilan kena pajak federal. Kontribusi pemberi kerja, termasuk pengurangan gaji melalui cafeteria plan, dapat dikecualikan dari penghasilan. Sebagai contoh sederhana, kontribusi yang dapat dikurangkan sebesar $4.500 pada tarif pajak penghasilan federal marginal 24% menghemat pajak federal $1.080.
- Pertumbuhan bebas pajak — bunga dan keuntungan investasi di dalam HSA tidak dikenai pajak penghasilan federal selama tetap berada dalam rekening.
- Penarikan bebas pajak — biaya medis yang memenuhi syarat dapat dibayar atau diganti tanpa pajak penghasilan federal. Biaya harus timbul setelah HSA dibuka dan belum diganti dari sumber lain. Simpan bukti pengeluarannya.
Ini adalah aturan federal; periksa juga perlakuan pajak di negara bagian Anda.
Bagaimana cara kerjanya dalam praktik
Setelah Anda mendaftar dan mulai berkontribusi, penyedia kemungkinan akan mengirimkan kartu debit yang terhubung ke HSA. Kartu itu dapat digunakan untuk biaya yang memenuhi syarat. Periksa pilihan pembayaran dan penggantian biaya dengan penyedia Anda.
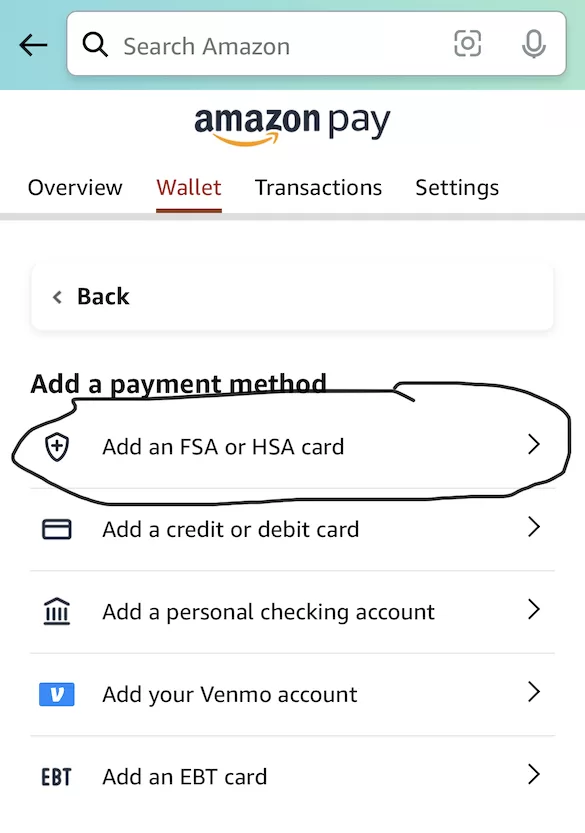
Sebagai contoh, tangkapan layar di bawah menunjukkan opsi “Add an FSA or HSA card” di Amazon. Pastikan barangnya memenuhi syarat sebelum membayarnya dengan dana HSA.
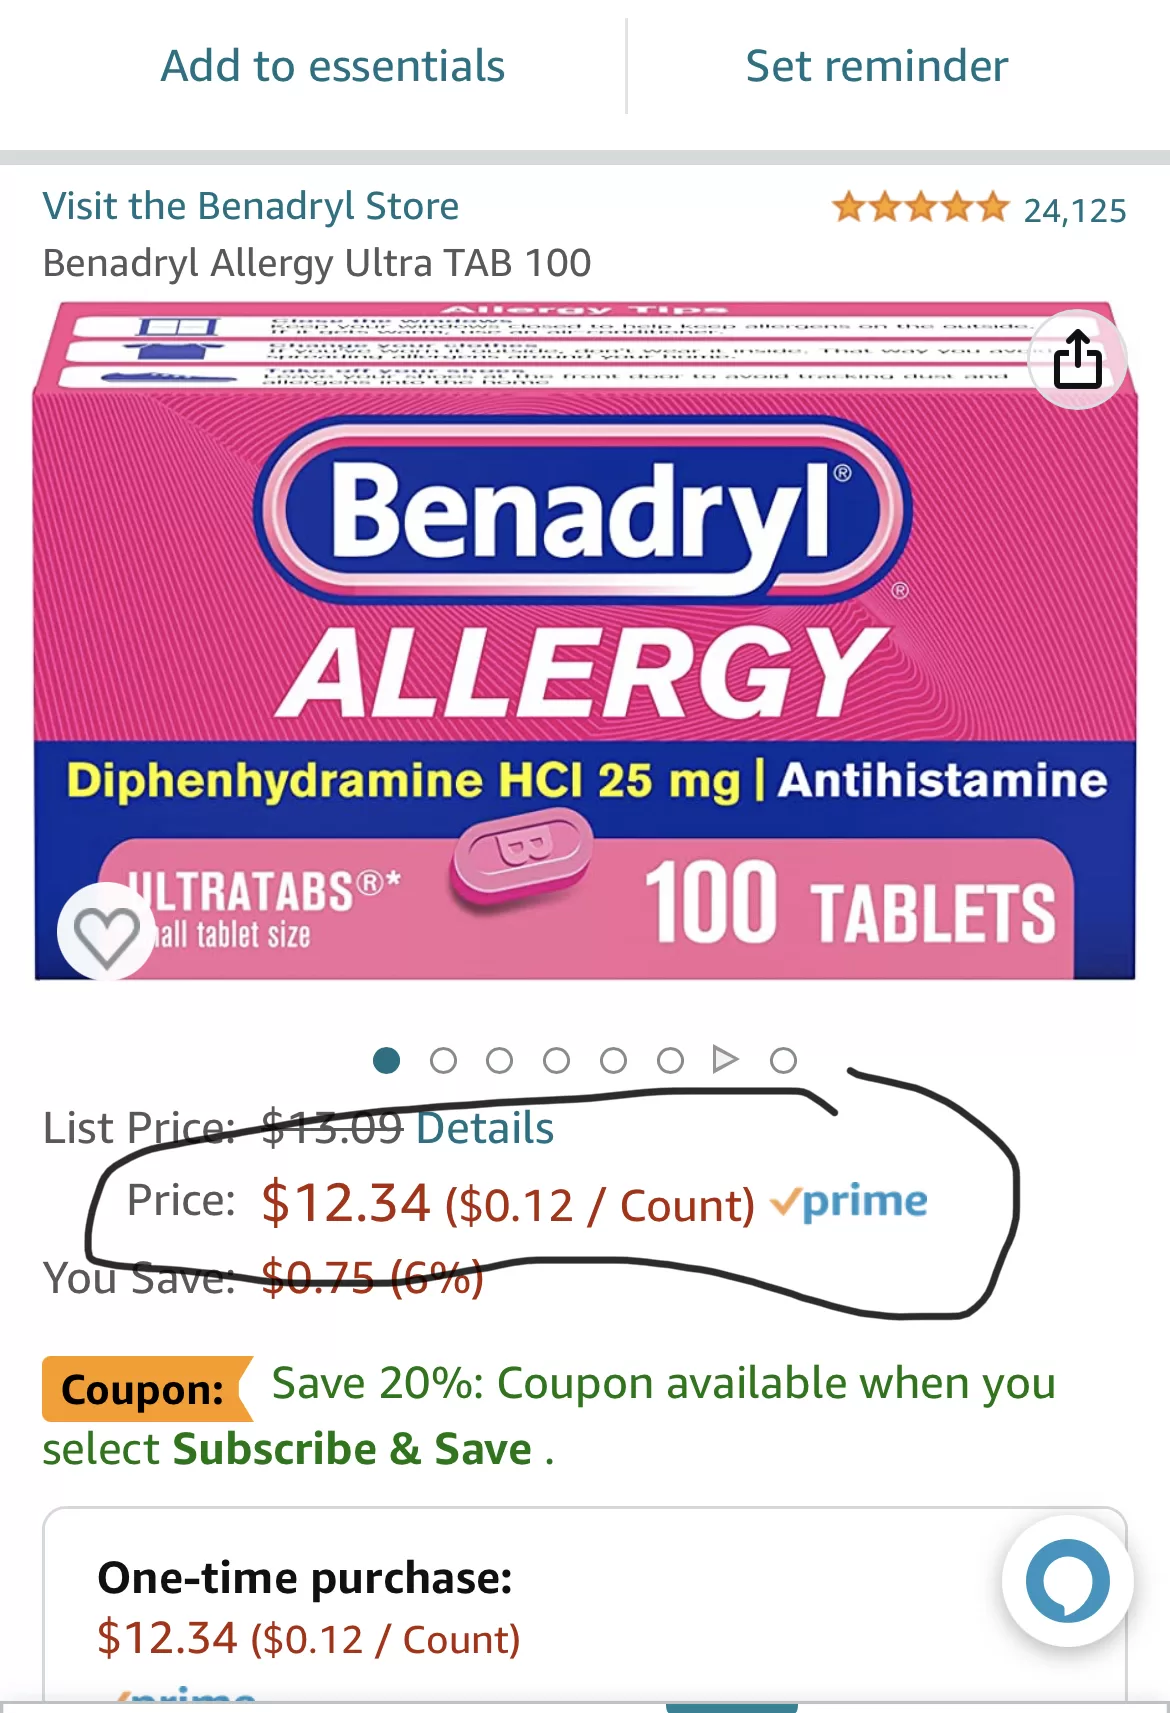
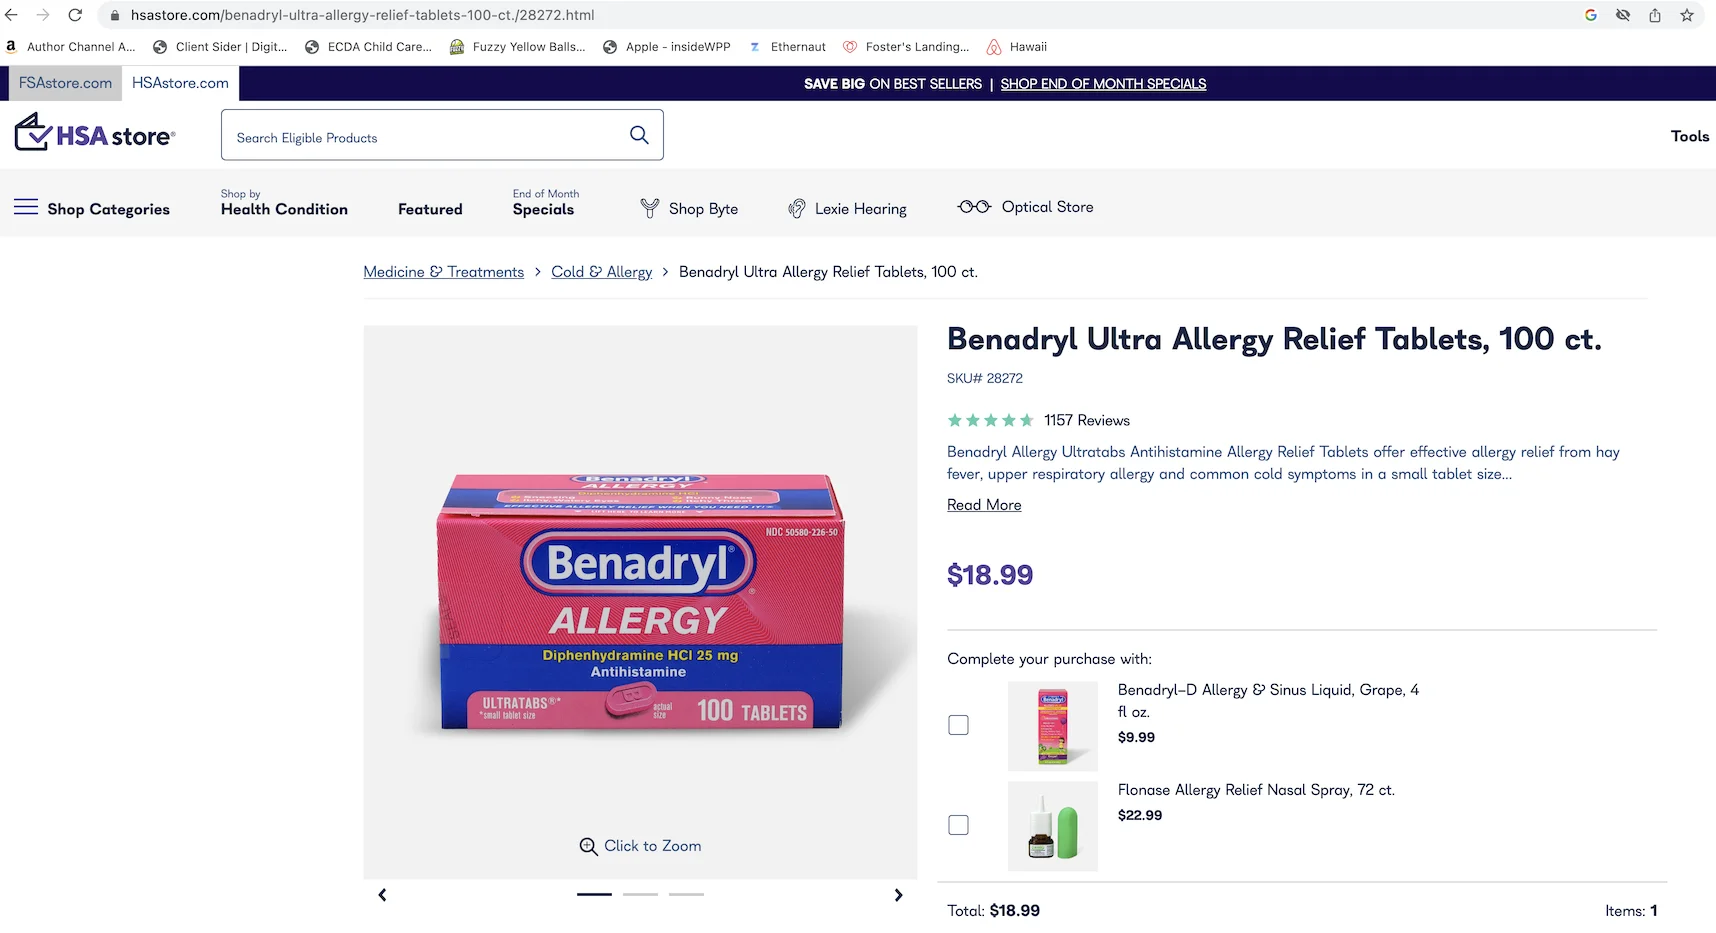
Bandingkan beberapa penjual untuk mencari harga terbaik. HSA Store belum tentu menawarkan harga paling murah. Pada perbandingan Februari 2023 di bawah, Benadryl tercatat 50% lebih mahal di HSA Store daripada di Amazon. Artikel ini juga mencatat perbedaan serupa untuk Advil. Ini harga historis, bukan penawaran saat ini.
Berapa banyak yang bisa Anda kontribusikan?
IRS menetapkan batas tahunan. Untuk 2026, batasnya $4.400 untuk perlindungan individu atau $8.750 untuk keluarga. Untuk 2027, batasnya masing-masing $4.500 dan $9.000. Orang yang memenuhi syarat dan berusia 55 tahun atau lebih pada akhir tahun dapat menyetor tambahan $1.000. Angka ini berlaku untuk setahun penuh; jatah Anda dapat dihitung secara prorata, dan kontribusi pemberi kerja ikut dihitung dalam batas tersebut.
Uang di HSA tidak hangus karena tidak ada aturan “pakai atau hilang”. Dana yang tidak terpakai diteruskan dari tahun ke tahun.
Batasannya (karena tidak ada yang sempurna)
Memiliki HSA juga mempunyai beberapa batasan, termasuk:
- Anda memerlukan perlindungan yang memenuhi syarat HSA. Saat memilih paket kesehatan, pertimbangkan deductible dan biaya lain yang harus dibayar sendiri, bukan hanya manfaat pajak HSA.
- Ada batas kontribusi. Jika biaya medis Anda sangat tinggi, HSA saja mungkin tidak menutupi semuanya.
- Penarikan nonmedis dapat dikenai pajak tambahan. Umumnya berlaku pajak penghasilan federal ditambah pajak tambahan 20%. Pajak tambahan tidak berlaku setelah mengalami disabilitas, mencapai usia 65 tahun, atau meninggal; pajak penghasilan biasa masih dapat berlaku.
- Perlindungan lain dapat memengaruhi kelayakan kontribusi. FSA kesehatan untuk penggunaan umum biasanya membuat Anda tidak memenuhi syarat untuk berkontribusi ke HSA. Pengaturan tertentu untuk tujuan terbatas atau yang baru membayar setelah deductible terpenuhi dapat kompatibel; periksa paket Anda.
Pertanyaan umum tentang rekening tabungan kesehatan
Apakah HSA tetap milik saya saat berganti pekerjaan? Ya. HSA bersifat portabel; tetap milik Anda di mana pun Anda bekerja.
Bisakah saya membuka HSA sendiri? Ya, jika Anda memenuhi syarat kelayakan HSA. Tidak perlu melalui pemberi kerja.
Apa yang terjadi jika uangnya tidak pernah saya gunakan? Dana diteruskan dari tahun ke tahun. Tidak ada kewajiban menghabiskan saldo setiap tahun.
Siapa penyedia HSA utama? Menurut Morningstar, empat terbesar di 2022 adalah HealthEquity, Optum, Fidelity, dan HSA Bank. Anda juga bisa cek alat seperti pemeriksa eligibilitas pengeluaran Optum untuk melihat apa yang memenuhi syarat sebagai biaya medis.
Intinya
HSA menawarkan penghematan pajak federal, fleksibilitas dan kesempatan menabung untuk biaya kesehatan pada masa pensiun. Ada pula batasan, seperti batas kontribusi dan persyaratan perlindungan yang memenuhi syarat. Aturan dapat berubah, jadi periksa ketentuan terbaru dan mintalah nasihat profesional sesuai situasi Anda.
P.S: George Kamel membuat video tentang HSA yang informatif dan menghibur. Anda bisa menontonnya di bawah.
https://www.youtube.com/watch?v=nasI\_NQHOrA
Untuk berdiskusi tentang topik ekspatriat lainnya, lihat grup Facebook Asian Expats in the US.
Disclaimer: Ini konten edukasi, bukan nasihat. Tidak ada apa pun di sini yang merupakan nasihat keuangan, investasi, kredit, pajak, asuransi, kesehatan, atau hukum, dan tidak ada apa pun di sini yang merupakan rekomendasi untuk membuka, membeli, atau menggunakan produk atau akun apa pun. Rate, limit, aturan, biaya, dan penawaran sering berubah, dan saya bukan penasihat berlisensi di bidang mana pun ini. Lakukan riset sendiri, verifikasi angka dan syarat terbaru dengan penyedia atau otoritas terkait (seperti IRS), dan bicarakan dengan profesional yang berkualifikasi sebelum bertindak berdasarkan apa pun yang kamu baca di sini. Keadaanmu bisa berbeda dari contoh di postingan ini.