Diperbarui untuk 2027: Postingan ini awalnya diterbitkan tahun 2023. Untuk angka IRS terbaru dan panduan komprehensif, lihat Expat Healthcare Benefits in the US: HSA, FSA & HDHP Guide (2027).
Sistem kesehatan AS bisa membuat expat frustrasi. HDHP dapat memberi premi rendah dan akses HSA, tetapi perlu mempertimbangkan biaya sendiri. Tidak ada pilihan universal; bandingkan paket nyata.
(Sebelum kita mulai — seperti halnya keputusan keuangan lainnya, silakan lakukan riset sendiri dengan cermat untuk mengambil keputusan yang tepat. Informasi di sini hanya untuk tujuan informasi dan bisa berubah.)
Apa itu High Deductible Health Plan?
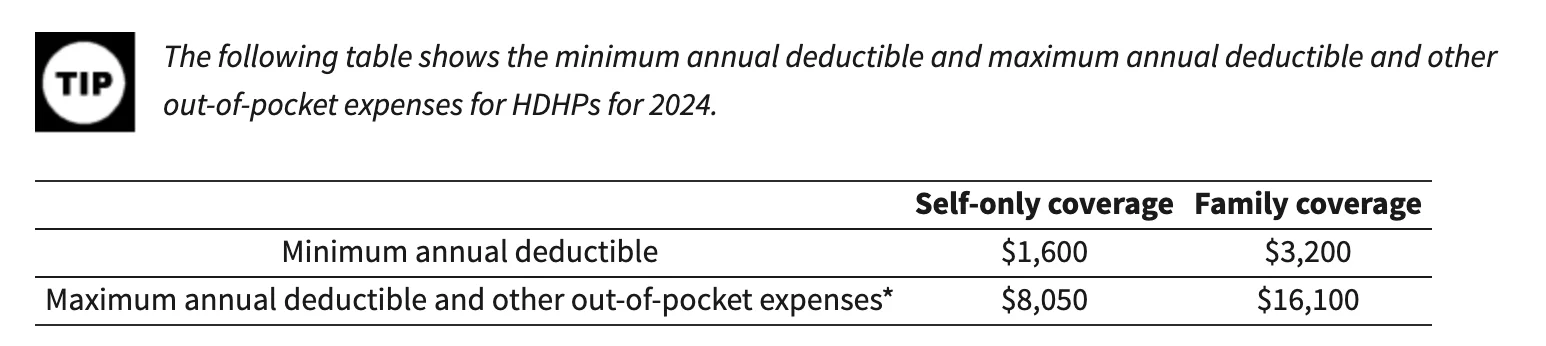
HDHP yang memenuhi syarat HSA harus memenuhi aturan IRS, termasuk deductible minimum dan batas biaya sendiri. Manfaat tertentu, termasuk pencegahan yang memenuhi syarat, dapat ditanggung sebelum deductible.
Premi sering lebih rendah, tetapi bandingkan pilihan nyata. Setelah mencapai batas biaya sendiri untuk layanan dalam jaringan yang ditanggung, paket membayar biaya tertanggung hingga akhir tahun paket. Premi, layanan tidak tertanggung dan biaya di luar jaringan bisa tidak masuk batas.
Untuk 2027, IRS Revenue Procedure 2026-24 menetapkan deductible minimum umum $1.750 individu atau $3.500 keluarga, batas biaya sendiri $8.700 atau $17.400. Gambar adalah informasi historis 2024. Lihat 2027 HSA/FSA/HDHP Guide untuk angka dan kelayakan, termasuk perlakuan khusus paket individual Bronze dan Catastrophic tertentu sejak 2026.
HDHP sering disandingkan dengan HSA. Jika memenuhi syarat kontribusi, kontribusi pribadi dapat mengurangi pajak federal, pertumbuhan dan penarikan untuk biaya medis yang memenuhi syarat bisa bebas pajak. Pajak negara bagian dapat berbeda. HDHP saja tidak cukup; perlindungan lain, Medicare dan status tanggungan dapat berpengaruh.
Pro HDHP
Premi bulanan lebih rendah dan manfaat pajak HSA
Premi rendah bisa menarik. Kontribusi pemberi kerja dan manfaat pajak yang tersedia memengaruhi perbandingan.
Orang yang memenuhi syarat menyetor $4.500 yang dapat dikurangkan pada 2027 dengan tarif marginal federal 24% bisa menghemat $1.080 pajak federal. Setoran harus dalam batas setelah kontribusi pemberi kerja; bukan jaminan total penghematan pajak.
Ini mendorongmu untuk lebih proaktif tentang kesehatan
Beberapa layanan pencegahan bisa ditanggung sebelum deductible. Periksa cakupan, jaringan dan penagihan, jangan menganggap setiap pemeriksaan gratis.
Dari IRS, perawatan preventif termasuk:
- Evaluasi kesehatan berkala, termasuk tes dan prosedur diagnostik yang diperintahkan sehubungan dengan pemeriksaan rutin
- Perawatan prenatal rutin dan perawatan anak sehat
- Imunisasi anak dan dewasa
- Program berhenti merokok
- Program penurunan berat badan untuk obesitas
- Layanan skrining (kanker, penyakit jantung, penyakit menular, kesehatan mental, dan lainnya)
Ini memotivasimu untuk membandingkan harga
Deductible tinggi dapat mendorong perbandingan harga. Tanyakan layanan, jaringan, tarif negosiasi dan biaya fasilitas; harga rendah tidak membuktikan kualitas sebanding. Lihat ulasan The Price We Pay oleh Marty Makary, MD.
Kontra (apa yang perlu diwaspadai)
Biaya out-of-pocket lebih tinggi ketika ada masalah
Ini kelemahan yang jelas. Jika kamu atau anggota keluarga punya kondisi kronis atau kejadian medis tak terduga, kamu membayar jauh lebih banyak sebelum asuransi mulai berlaku. Untuk keluarga dengan kebutuhan medis berkelanjutan, ini bisa menjadi beban keuangan yang serius.
Kamu mungkin menghindari perawatan karena biayanya
Biaya awal tinggi dapat membuat orang ragu mencari perawatan. Menunda perawatan perlu bisa berdampak; bicarakan dengan klinisi berkualifikasi, bukan memutuskan hanya dari deductible.
Membandingkan harga memakan waktu dan energi
Membandingkan harga bisa menghemat uang tetapi memakan waktu untuk kerja, keluarga atau lainnya. Ini sulit jika sistem AS masih baru.
Cara menentukan apakah HDHP tepat untukmu
Situasi kesehatanmu
Jika keluargamu umumnya sehat dan kamu tidak mengantisipasi kunjungan medis yang sering, HDHP bisa sangat masuk akal secara finansial. Jika kamu punya kondisi kronis atau mengantisipasi biaya medis yang signifikan (kehamilan, misalnya), plan tradisional dengan deductible lebih rendah mungkin sepadan dengan premi yang lebih tinggi.
Biaya yang kamu antisipasi
Hitung angkanya. Lihat berapa yang kamu habiskan untuk healthcare tahun lalu (atau perkirakan berdasarkan kebutuhan keluargamu) dan bandingkan total biaya di bawah setiap opsi plan — premi, deductible, copay, semuanya.
Ketersediaan HSA dan kontribusi pemberi kerja
Cek apakah HDHP yang ditawarkan pemberi kerjamu memenuhi syarat HSA dan apakah pemberi kerjamu berkontribusi ke HSA-mu. Beberapa pemberi kerja menambahkan uang ke HSA-mu sebagai insentif, yang bisa membantu mengimbangi deductible yang lebih tinggi.
Jaringan penyedia
Pastikan dokter pilihan ada dalam jaringan. Konfirmasikan cakupan dengan paket dan penyedia sebelum pendaftaran berakhir.
Insentif pemberi kerja
Beberapa pemberi kerja menawarkan insentif tambahan untuk memilih HDHP — diskon program wellness, HSA matching, dan manfaat serupa. Tanyakan tim HR-mu tentang apa yang tersedia.
Daftar tidak lengkap. Pertimbangkan kesehatan dan keuangan, dan cari saran berkualifikasi bila perlu.
Membuat perbandingan
Bandingkan biaya tahunan: premi, perawatan, obat, kontribusi pemberi kerja dan kemampuan membayar pada tahun berbiaya tinggi. Deductible rendah atau tinggi bisa lebih baik tergantung syarat dan kebutuhan nyata.
Untuk topik expat lain, lihat grup Asian Expats in the US.
Disclaimer: Ini konten edukasi, bukan nasihat. Tidak ada apa pun di sini yang merupakan nasihat keuangan, investasi, kredit, pajak, asuransi, kesehatan, atau hukum, dan tidak ada apa pun di sini yang merupakan rekomendasi untuk membuka, membeli, atau menggunakan produk atau akun apa pun. Rate, limit, aturan, biaya, dan penawaran sering berubah, dan saya bukan penasihat berlisensi di bidang mana pun ini. Lakukan riset sendiri, verifikasi angka dan syarat terbaru dengan penyedia atau otoritas terkait (seperti IRS), dan bicarakan dengan profesional yang berkualifikasi sebelum bertindak berdasarkan apa pun yang kamu baca di sini. Keadaanmu bisa berbeda dari contoh di postingan ini.