Diperbarui untuk 2026: Postingan ini awalnya diterbitkan tahun 2022. Untuk strategi terbaru dan panduan lengkap, lihat Building Credit in the US as an Expat: The Complete 2026 Guide.
Jika kamu belum familiar dengan FICO score, ini adalah credit score yang paling banyak digunakan di AS, dengan 90% pemberi pinjaman utama memakainya untuk mengambil keputusan pemberian pinjaman. Fair Isaac Corporation (FICO) membuat FICO score lebih dari 30 tahun lalu, dan kamu bisa membaca selengkapnya di situs resminya. Postingan ini adalah ringkasan garis besar dari semua hal yang menurut saya lebih penting untuk diketahui, terutama dari perspektif expat.
Apa itu FICO score?
FICO Score adalah angka tiga digit berdasarkan informasi di laporan kreditmu. Angka ini membantu pemberi pinjaman mengambil keputusan yang lebih cerdas dan lebih cepat tentang siapa yang mereka pinjami uang. Namun, mereka punya kriteria yang berbeda tentang apa yang dianggap FICO Score yang bagus. Berikut panduan kasarnya
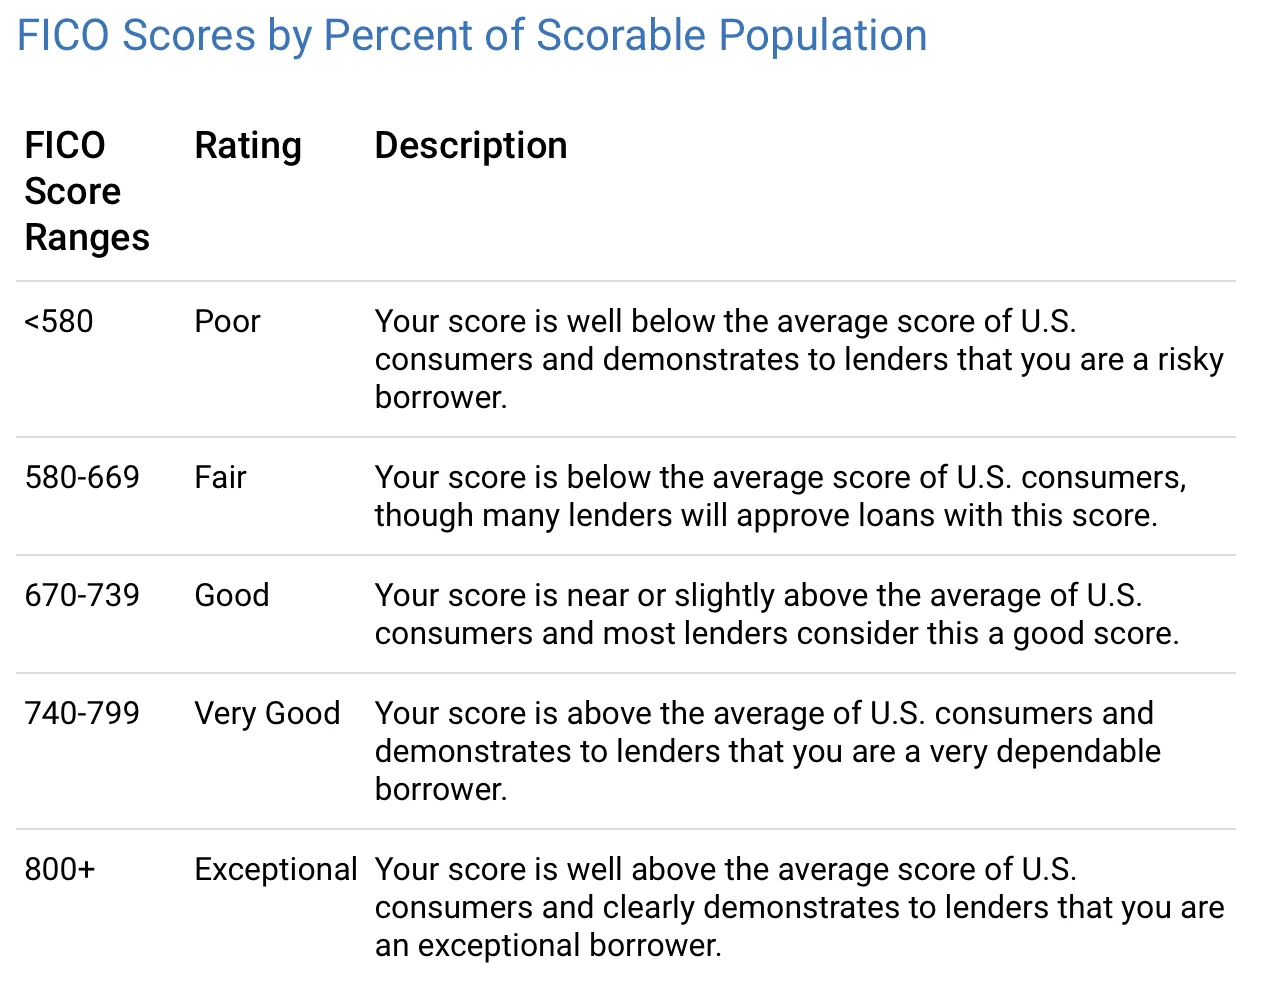
FICO Score yang bagus bisa menghemat ribuan dolar dalam bunga dan biaya. Meskipun FICO score adalah yang paling banyak digunakan, ini bukan satu-satunya credit score di AS. Credit score lain menghitung score secara berbeda dari FICO Score.
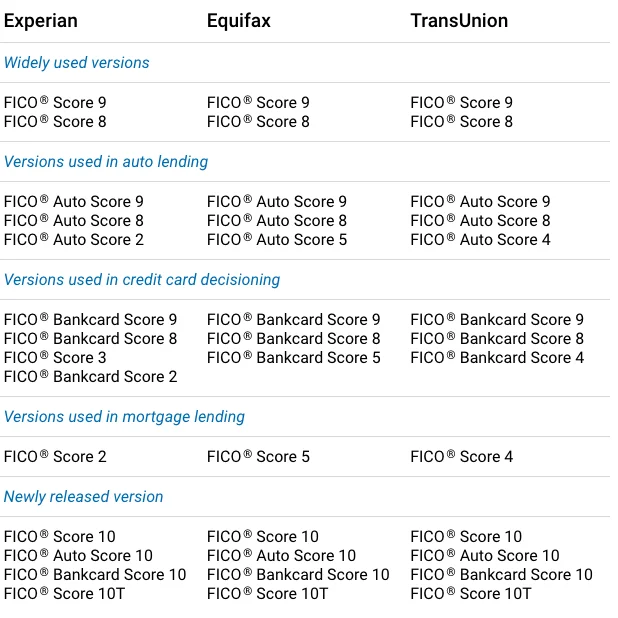
Ada berbagai versi FICO score
"Seiring permintaan kredit konsumen, penggunaan kredit konsumen, persyaratan pemberian kredit pemberi pinjaman, dan praktik pelaporan data berevolusi seiring waktu, kami secara berkala mengembangkan ulang model FICO Score untuk memberikan score yang lebih prediktif kepada pemberi pinjaman dan konsumen." (kutipan langsung dari situs FICO). Tersedia beberapa versi FICO Score, termasuk versi khusus industri. FICO Score 8 dan 9 adalah versi yang paling banyak digunakan. FICO Score 10 adalah versi terbaru.
Beberapa pemberi pinjaman mungkin butuh waktu lebih lama untuk beralih ke versi FICO Score terbaru. Rinciannya di bawah ini:
Bagaimana FICO score dihitung?
Gambar di bawah memberikan gambaran umum yang baik
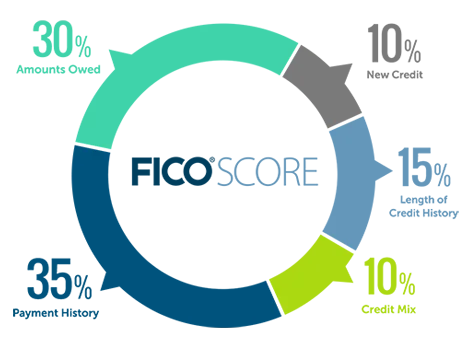
Secara garis besar, ada lima kategori yang digunakan untuk menghitung FICO score. Payment history adalah faktor terpenting dalam menentukan FICO Score (kontribusi 35%). Persentase ini hanyalah panduan umum, dan myFICO menyatakan bahwa tingkat kepentingan tiap kategori bisa berbeda dari satu orang ke orang lain. FICO Score dihitung hanya dari informasi di laporan kreditmu. Namun, pemberi pinjaman bisa melihat faktor lain saat mengambil keputusan kredit.
Payment history (35%) — yang paling besar
"Payment history menunjukkan bagaimana kamu membayar akunmu sepanjang riwayat kreditmu. Bukti pembayaran ini adalah alasan utama mengapa payment history membentuk 35% dari score-mu dan menjadi faktor utama dalam perhitungannya. Riset menunjukkan bahwa track record pembayaranmu cenderung menjadi prediktor yang paling kuat dari kemungkinan kamu membayar semua utang sesuai kesepakatan. Dan seperti yang bisa kamu bayangkan, prioritas utama pemberi pinjaman adalah catatan masa lalumu dalam membayar kembali (atau tidak) pinjamanmu." (kutipan langsung dari situs FICO)
Payment history mencakup kartu kredit, akun retail, pinjaman cicilan, hipotek, dan jenis akun lainnya. Beberapa keterlambatan pembayaran tidak otomatis menjadi "pembunuh score". "Riwayat kredit yang secara keseluruhan baik bisa mengimbangi satu atau dua keterlambatan pembayaran kartu kredit"
Selain itu, tidak punya keterlambatan pembayaran tidak menjamin score sempurna.
Kebangkrutan dianggap cukup serius. Kebangkrutan bisa tetap ada di laporan kredit selama 7-10 tahun, tergantung jenisnya.
Jumlah utang (30%) — perhatikan utilization-mu
Amounts Owed adalah faktor yang membentuk 30% dari FICO® Score. Jumlah yang terutang pada berbagai jenis akun dan jumlah akun yang memiliki saldo juga diperhitungkan. Credit utilization ratio adalah faktor penting dalam FICO Score. Jadi usahakan menjaga utilization rate serendah mungkin. Jika total limit kredit revolving-mu (alias limit kredit yang tersedia) adalah $10.000 di semua kartu kreditmu, dan kamu memiliki saldo terutang $3.000, utilization rate-nya 30%.
Selain itu, memiliki utang tidak otomatis menjadikan seseorang peminjam berisiko tinggi.
Melunasi kartu kredit sepenuhnya setiap bulan tidak selalu berarti saldo akun akan tampil $0 di laporan kredit. Satu triknya adalah mengetahui tanggal berapa setiap bulan statement kartu kreditmu diterbitkan (alias statement closing date) dan membayar sebanyak mungkin SEBELUM tanggal itu untuk menurunkan saldo statement.
Panjang riwayat kredit (15%)
Panjang riwayat kredit menyumbang 15% dari FICO Score. Kabar baiknya, bahkan orang yang tidak punya riwayat kredit panjang bisa memiliki FICO Score tinggi jika bagian lain dari laporan kreditnya terlihat bagus.
Bisa jadi sulit membuka jalur kredit untuk membangun FICO Score jika kamu tidak punya FICO Score yang bagus.
Namun, riwayat kredit bisa dibangun lewat secured credit card, co-applicant, serta menjaga saldo tetap rendah dan membayar tepat waktu.
Pikirkan baik-baik sebelum menutup akun tertua-mu. FICO Score umumnya tetap menghitung akun yang sudah ditutup selama akun itu masih ada di laporan kreditmu, yang sering sekitar 10 tahun untuk akun dengan status baik, sehingga panjang riwayat kreditmu bisa turun nanti ketika akun itu hilang dari laporan. Menutup kartu juga menghilangkan kredit yang tersedia dari kartu itu, yang bisa menaikkan utilization rate-mu. Keduanya bisa berdampak negatif.
Credit mix (10%)
Credit mix adalah jenis-jenis kredit yang kamu miliki, seperti kartu kredit, akun retail, pinjaman cicilan, serta pinjaman perusahaan pembiayaan dan hipotek. "Kreditur menilai risiko meminjamkan uang lewat berbagai faktor, salah satunya kemampuanmu mengelola berbagai jenis kredit dengan baik." Credit mix hanya 10% dari FICO Score, jadi kemungkinan besar ini tidak akan menentukan apakah kamu mendapat kredit dari pemberi pinjaman. Credit mix yang baik bisa membantu credit score-mu, tetapi mungkin tidak sepadan dengan risiko score turun hanya untuk mengajukan pinjaman kecil.
Mengajukan beberapa jalur kredit baru dalam waktu singkat bisa menurunkan credit score-mu. Sebab, kreditur bisa melihat banyaknya akun baru dalam jangka waktu singkat sebagai tanda kesulitan keuangan.
New credit (10%)
New credit membentuk 10% dari FICO® Score. Membuka beberapa akun kredit baru dalam waktu singkat bisa dianggap sebagai risiko yang lebih besar. Setiap kali ada hard inquiry pada laporanmu, score-mu bisa turun beberapa poin untuk sementara. "Banyak jenis inquiry diabaikan sepenuhnya. Dan score ini memperbolehkan "rate shopping". Jika kamu membandingkan suku bunga hipotek, misalnya, CFPB menyatakan beberapa pemeriksaan kredit dari pemberi pinjaman hipotek dalam jendela 45 hari dicatat sebagai satu inquiry.
Memeriksa laporan kreditmu sendiri tidak akan mempengaruhi FICO Score-mu. Begitu kreditmu sudah mapan, kamu mungkin juga ingin mempertimbangkan membekukan laporan kreditmu. Pembekuan tidak mempengaruhi credit score-mu, tetapi mencegah akun baru dibuka atas namamu, termasuk oleh dirimu sendiri, sampai kamu mencabutnya.
Kartu kredit baru dengan limit kredit besar bisa membantu mengurangi credit utilization rate-mu dan itu bisa memperbaiki credit score-mu seiring waktu.
Itulah semua yang perlu diketahui expat tentang FICO score di AS. Setelah membaca artikel ini, jika kamu ingin tahu lebih banyak tentang cara mengajukan kartu kredit tanpa mempengaruhi credit score, kamu bisa membuka tautannya.
Kamu juga bisa bergabung dengan grup di Facebook bernama Asian Expats in the US supaya kita bisa berbagi/berdiskusi tips lebih langsung.
Chandler
Disclaimer: Ini konten edukasi, bukan nasihat. Tidak ada apa pun di sini yang merupakan nasihat keuangan, investasi, kredit, pajak, asuransi, kesehatan, atau hukum, dan tidak ada apa pun di sini yang merupakan rekomendasi untuk membuka, membeli, atau menggunakan produk atau akun apa pun. Rate, limit, aturan, biaya, dan penawaran sering berubah, dan saya bukan penasihat berlisensi di bidang mana pun ini. Lakukan riset sendiri, verifikasi angka dan syarat terbaru dengan penyedia atau otoritas terkait (seperti IRS), dan bicarakan dengan profesional yang berkualifikasi sebelum bertindak berdasarkan apa pun yang kamu baca di sini. Keadaanmu bisa berbeda dari contoh di postingan ini.