Diperbarui untuk 2026: Posting ini awalnya diterbitkan pada 2022. Untuk strategi terbaru dan panduan komprehensif, lihat Building Credit in the US as an Expat: The Complete 2026 Guide.
Meningkatkan credit score bisa sulit bagi expat di AS. Sering kali mereka belum punya riwayat kredit AS, sehingga sulit memulai. Tidak ada riwayat bisa berarti informasinya belum cukup untuk menghasilkan skor, bukan skornya nol. Posting ini membahas tips meningkatkan skor meskipun kamu baru di negara ini.
Saya juga mengasumsikan kamu sebelumnya belum punya social security number (SSN) dan baru pertama kali mengajukan atau mendapatkannya. Ini salah satu langkah dasar relokasi ke AS.
Jika belum mengenal credit score, ini artikel tentang FICO score atau kamu bisa mencari dasar-dasarnya di Google. Setelah baru pindah, kemungkinan kamu belum punya riwayat pembayaran.
Berikut beberapa tips untuk membantumu meningkatkan credit score sebagai expat di AS:
1. Periksa opsi perbankan ekspatriat City National Bank
Seperti disebutkan dalam tips relokasi ke AS, hubungi City National Bank sebelum pindah untuk menanyakan pengajuan kartu kredit.
Brosur expatriate banking menjelaskan pengajuan tanpa SSN AS, riwayat kredit atau alamat permanen. Ada juga daftar dokumen identitas, alamat dan pekerjaan. Tanyakan syarat terbaru kepada bank; tidak semua pemohon memenuhi syarat.
Di bawah ini foto cabang bank di LA.
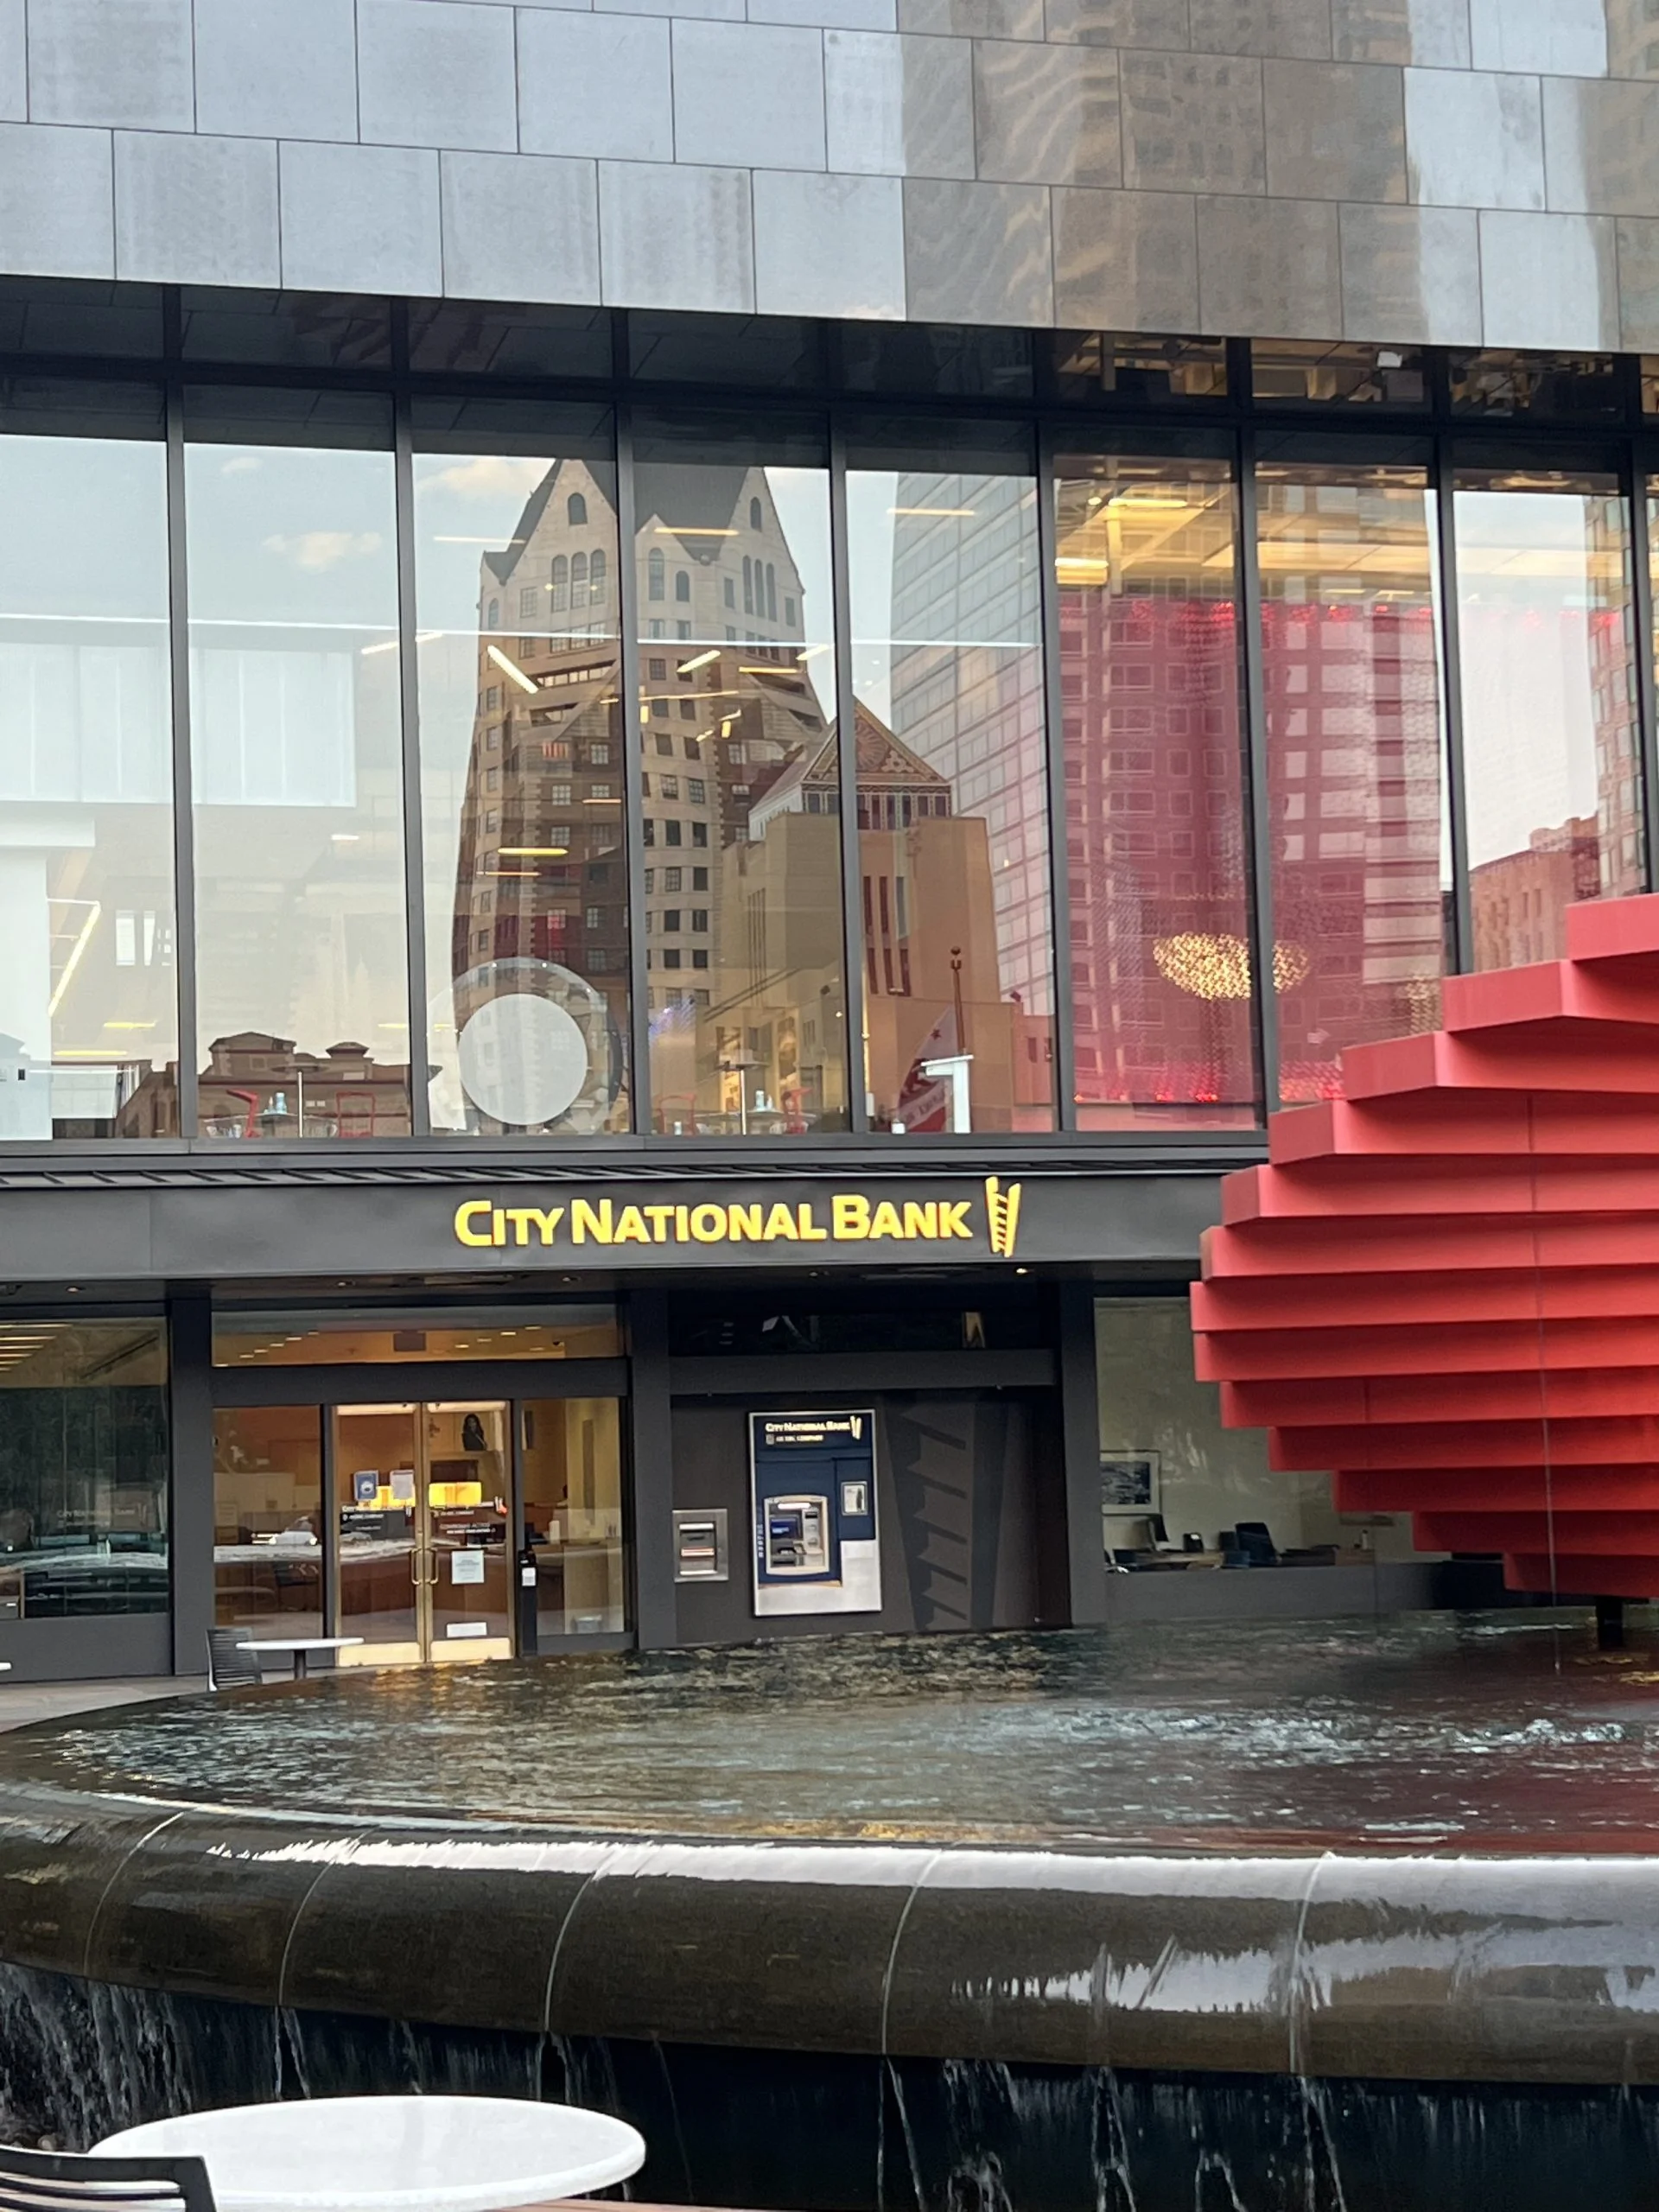
Bandingkan biaya, manfaat dan limit yang ditawarkan sebelum memilih kartu. Persetujuan, limit tertentu maupun pengiriman pada minggu pertama tidak dijamin. Pelaporan rekening dan riwayat pembayarannya oleh bank penting untuk membangun kredit; aktivasi kartu saja tidak menjamin adanya skor.
2. Buat hubungan perbankan dengan Chase
Jika mempertimbangkan Chase, bandingkan pilihan rekening sebelum membuka rekening checking atau savings. Dengan begitu informasi kamu ada di sistem. Hubungan perbankan tidak menjamin persetujuan pengajuan kredit mendatang. Periksa biaya rekening dan ketentuan penawaran sebelum membuka.
Mengingat suku bunga tinggi saat ini, saya sangat merekomendasikan kamu membuka high-yield saving account (HYSA) di institusi keuangan lain juga. Bunga yang mereka tawarkan bisa sekitar 4%+ (akun terbaik membayar sekitar 4.3% APY per Oktober 2026). Jika kamu tidak tahu tentang high-yield saving accounts, lihat posting blog saya tentang HYSA di sini.
3. Jaga utilization rate tetap rendah dengan membayar saldo kartu kredit penuh lebih cepat dari tanggal jatuh tempo
Karena riwayat pembayaran memiliki dampak terbesar pada credit score dan kamu tidak punya riwayat kredit, sangat penting untuk menunjukkan kepada institusi keuangan bahwa kamu adalah nasabah yang dapat diandalkan. Ini berarti selalu membayar saldo kartu kredit penuh dan sebelum tanggal jatuh tempo.
Membayar sebelum tanggal statement membantumu mengurangi credit utilization rate dan menjagamu dari melewatkan pembayaran dan merusak credit score. Untuk menghindari ini, atur pembayaran otomatis atau buat pengingat di kalendermu. Tips lebih lanjut tentang cara menjaga utilization rate tetap rendah ada di sini, di bawah tip #4
4. Daftar kartu kredit American Express
American Express memiliki jalur Global Card Relationship bagi pemegang kartu saat ini yang memenuhi syarat dan pindah antarnegara. Hubungan Amex yang ada bisa dipertimbangkan, tetapi tidak menjamin persetujuan. Periksa persyaratan kelayakan dan dokumen terbaru langsung dengan Amex, bukan menganggap hanya SSN yang diterima atau semua kartu terbitan luar negeri memenuhi syarat.
Kartu yang tepat bergantung pada kebutuhan, biaya dan rencana penggunaan. Manfaat travel bisa berguna jika sering bepergian, tetapi bandingkan nilainya dengan biaya tahunan. American Express Platinum adalah salah satu contoh.
Jangan menganggap setiap Amex menambahkan limit tetap ke perhitungan revolving-credit utilization. Charge card umumnya berbeda dari kartu kredit revolving; periksa pelaporan produk dan perlakuannya dalam model skor.
5. Dapatkan secured credit card jika kamu tidak bisa mengajukan kartu City National Bank dan American Express
Untuk alasan apa pun, jika kamu tidak bisa memanfaatkan taktik di atas yaitu mendapatkan kartu kredit dari City National Bank dan American Express, kamu mungkin perlu memulai dengan secured credit card. Relatif mudah untuk mendapatkannya. Kamu bisa membaca lebih lanjut tentang secured credit cards di sini, termasuk pro dan kontra dan apa lagi yang perlu kamu ketahui.
6. Minta landlord-mu melaporkan pembayaran sewamu ke credit bureaus
Dengan mengatakan ini, saya berasumsi kamu tidak memiliki properti tapi menyewa. Menyewa membantu riwayat pembayaranmu menjadi lebih kuat dan lebih konsisten ketika dilaporkan ke credit bureaus. Banyak perusahaan manajemen real estate melakukan ini sebagai bagian dari layanan/kontrak reguler mereka, jadi periksa dengan milikmu.
7. Atur pembayaran otomatis untuk tagihan utilitas, tagihan ponsel, dan tagihan reguler lainnya
Pembayaran otomatis memberi banyak manfaat untuk tagihan rutin, termasuk ketenangan pikiran. Menggunakan rekening checking yang sama dapat memungkinkan kamu mulai memakai Experian Boost atau layanan serupa setelah beberapa bulan. Layanan itu memeriksa riwayat rekening untuk mengidentifikasi pembayaran rutin. Kenaikan tidak dijamin dan tidak semua pemberi pinjaman memakai skor yang dipengaruhi Experian Boost.
8. Jangan terburu-buru membuka terlalu banyak kartu kredit
Pengajuan kartu kredit bisa melibatkan hard inquiry, yang dapat memengaruhi skor. Soft eligibility check berbeda; baca penjelasan penerbit sebelum menerima penawaran atau membuka rekening. Jika riwayat kredit AS masih sedikit, peluang penolakan juga tinggi. Jika ingin memaksimalkan sign-up bonus atau poin dan miles untuk travel, riset kartu mana dan kapan mengajukannya sebelum membuat pengajuan.
Sekarang, jika kamu ingin tips singkat, ini dia:
- Setelah mendapatkan kartu Amex platinum, tunggu beberapa bulan sebelum membuka kartu Chase yang sesuai seperti Chase Sapphire Preferred atau Chase Sapphire Reserve. Kamu bisa memilih salah satunya tergantung sign-up bonus pada saat pengajuan.
- Jika menyewa, bandingkan kartu Bilt dengan pilihan lain, termasuk persyaratan belanja untuk reward perumahan.
- Jika berbelanja di Amazon, periksa penawaran store card saat ini. Menurut Synchrony, pemegang kartu Prime yang memenuhi syarat bisa memilih 5% kembali untuk pembelian yang memenuhi syarat; bukan tarif tanpa syarat bagi setiap pemegang kartu atau pembelian.
- Teliti persyaratan pengajuan terbaru penerbit, bukan memperlakukan aturan tidak resmi sebagai jaminan persetujuan atau penolakan.
- Sebelum mendaftar kartu baru, lihat sign-up bonus dan lihat apakah itu sepadan.
9. Daftar akun gratis di ketiga credit bureaus
Saya memahami kebingunganmu mengenai tiga credit bureaus di Amerika. Untuk menghemat waktumu, saya merekomendasikan:
- Daftar akun gratis di ketiganya: Experian, Equifax, dan TransUnion
- Laporan kredit gratis belum tentu menyertakan skor gratis. CFPB menjelaskan bahwa beberapa penerbit kartu dan layanan lain menyediakan skor; periksa biaya dan ketentuan berlangganan.
- Kamu bisa memeriksa laporan ketiga bureau melalui AnnualCreditReport.com. Memeriksa laporan sendiri tidak merusak skor. Skor bisa berbeda berdasarkan model, bureau dan tanggal perhitungan; selidiki perubahan tak terduga, bukan menganggap semua fluktuasi tidak berbahaya.
- Jika kamu ingin menjelajah lebih, kamu juga bisa mendaftar akun gratis dengan Credit Karma.
- Kamu bisa melihat credit score TransUnion dan Equifax di satu tempat. Dan Credit Karma bisa membantu memperkirakan peluangmu mendapat persetujuan untuk berbagai produk keuangan.
- Setelah mendaftar di tiga credit bureaus, kamu harus membekukan laporan kreditmu. Membekukan laporan kreditmu tidak akan memengaruhi credit score-mu. Kamu perlu membekukan laporanmu secara individual untuk setiap credit bureau jadi total 3 kali.
- Saya menulis lebih lanjut tentang mengapa setiap expat harus membekukan laporan kredit mereka di sini.
10. Tips tambahan
Jika kamu tidak bisa bekerja dengan City National Bank atau American Express, saya menuliskan beberapa tips tambahan untuk membangun credit score di sini. Kamu akan menemukan beberapa tips yang sama.
Kamu bisa mendapatkan sekitar 4% APY tanpa pajak state/local
Ini tidak dimaksudkan untuk dilebih-lebihkan. Per Oktober 2026, suku bunga US Treasury bills berada di sekitar 4% annual percentage yield (APY) — bill 4 minggu memberi sekitar 3.94%, dan jatuh tempo yang lebih panjang mendekati 4.4%. Kamu bisa membaca lebih lanjut di sini.
Pahami FICO score
Juga, bagi yang ingin memahami lebih banyak tentang FICO score, ini adalah panduan expat untuk memahami FICO score.
Kartu kredit untuk manfaat travel
Jika kamu ingin tahu lebih banyak tentang kartu kredit mana yang harus didapatkan untuk manfaat travel, ini panduannya.
Deep dive kartu kredit untuk sewa
Saya menulis artikel deep-dive tentang kartu kredit Bilt di sini atau program rewards Bilt.
Mengajukan Kartu Kredit tanpa Memengaruhi Credit Score
Jika kamu bertanya-tanya apakah kamu bisa mengajukan kartu kredit tanpa memengaruhi credit score, lihat artikel ini. Saya memasukkan pro dan kontra.
11. FAQ Tambahan
Berapa lama waktu yang dibutuhkan untuk membangun kredit dari nol?
Bergantung pada model dan informasi di laporan. FICO mensyaratkan setidaknya satu rekening dibuka selama enam bulan atau lebih, setidaknya satu rekening dilaporkan ke bureau dalam enam bulan terakhir, serta tidak ada indikasi meninggal dalam laporan. Persyaratan itu tidak menjamin skor tertentu.
Apakah saya memiliki credit score sebagai orang asing?
Kewarganegaraan saja tidak menentukan apakah kamu punya credit score. Tanpa riwayat kredit AS, informasi dalam laporan mungkin belum cukup untuk menghasilkan skor.
Grup Facebook Asian Expats in the US adalah tempat lain untuk berbagi dan membahas tips secara langsung.
Itu saja dari saya untuk saat ini.
Terima kasih,
Chandler
Disclaimer: Ini konten edukasi, bukan nasihat. Tidak ada apa pun di sini yang merupakan nasihat keuangan, investasi, kredit, pajak, asuransi, kesehatan, atau hukum, dan tidak ada apa pun di sini yang merupakan rekomendasi untuk membuka, membeli, atau menggunakan produk atau akun apa pun. Rate, limit, aturan, biaya, dan penawaran sering berubah, dan saya bukan penasihat berlisensi di bidang mana pun ini. Lakukan riset sendiri, verifikasi angka dan syarat terbaru dengan penyedia atau otoritas terkait (seperti IRS), dan bicarakan dengan profesional yang berkualifikasi sebelum bertindak berdasarkan apa pun yang kamu baca di sini. Keadaanmu bisa berbeda dari contoh di postingan ini.