Lorsque ce texte a été écrit, en octobre 2022, les marchés boursiers étaient en difficulté. Il est donc important de se rappeler que, pour revenir à l'équilibre, il faut un gain en pourcentage supérieur au pourcentage perdu.
Par exemple, certains pensent peut-être que si ton investissement perd 25 % de sa valeur, il suffit de gagner 25 % pour revenir à l'équilibre. Or ce n'est pas le cas : il te faut en réalité un rendement d'environ 33 % pour compenser la perte.
Le graphique ci-dessous montre le gain en pourcentage nécessaire pour compenser chaque niveau de perte.
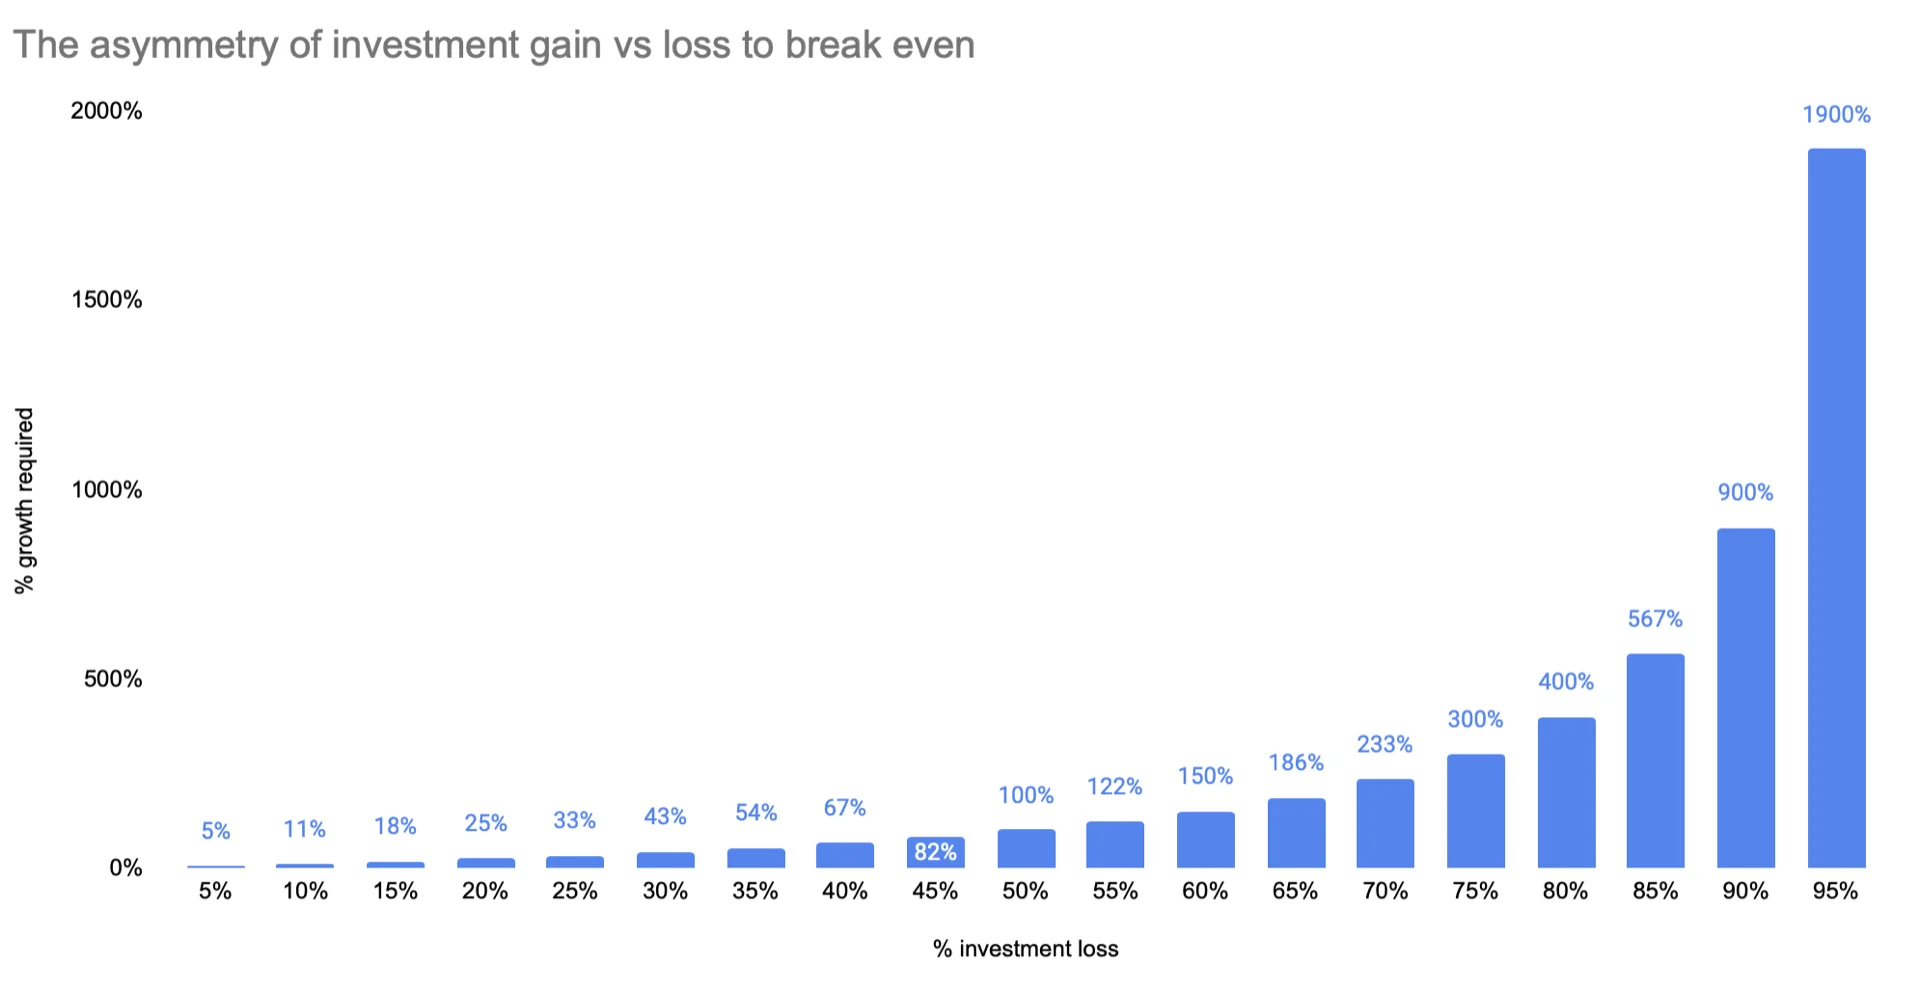
Comme le montre le graphique, si tu perds 50 % de ton investissement, il te faut, avec le montant restant, doubler ta mise pour revenir à l'équilibre, soit un gain de 100 %.
Si tu perds 95 % de ce que tu as investi, il te faut en gros multiplier ton argent par 20 (un gain de 1 900 %) rien que pour revenir à l'équilibre :(
Pourquoi c'est important
Une perte de 10 % ne demande qu'un gain d'environ 11 % pour se rétablir. Les actions individuelles peuvent perdre 80-90 %, et il faut alors un gain de 400 à 900 %.
La morale de l'histoire : sois particulièrement prudent avec tes investissements et ne prends pas trop de risques. Et si tu perds de l'argent, ne t'attends pas à tout récupérer rapidement : cela peut prendre bien plus de temps que tu ne le crois !
Chandler
Avertissement : Ceci est un contenu éducatif, pas un conseil. Rien ici ne constitue un conseil financier, en investissement, en crédit, fiscal, en assurance, en santé ou juridique, et rien ici n'est une recommandation d'ouvrir, d'acheter ou d'utiliser un produit ou un compte. Les taux, les plafonds, les règles, les frais et les offres changent fréquemment, et je ne suis pas un conseiller agréé dans aucun de ces domaines. Fais tes propres recherches, vérifie les chiffres et les conditions en vigueur auprès du fournisseur ou de l'autorité compétente (comme l'IRS), et parle à un professionnel qualifié avant d'agir sur quoi que ce soit que tu lis ici. Ta situation peut différer des exemples de cet article.