Mis à jour pour 2026 : Cet article a été publié initialement en 2022. Pour les dernières stratégies et un guide complet, consulte Construire son crédit aux États-Unis en tant qu'expatrié : le guide complet 2026.
Améliorer son credit score peut être difficile pour les expatriés aux États-Unis. Souvent, ils n'ont pas d'historique américain, ce qui complique le départ. Sans historique, il peut manquer les informations nécessaires pour produire un score, plutôt que d'avoir un score de zéro. Cet article présente des conseils pour améliorer ton score même si tu viens d'arriver.
Je suppose aussi que tu n'avais pas de numéro de sécurité sociale (SSN) et que tu le demandes ou l'obtiens pour la première fois. C'est une étape fondamentale de la relocalisation aux États-Unis.
Si tu ne connais pas les credit scores, voici un article sur le score FICO, ou tu peux chercher les bases sur Google. Après une arrivée récente, tu n'as probablement pas encore d'historique de paiement.
Voici quelques conseils pour t'aider à améliorer ton credit score en tant qu'expatrié aux États-Unis :
1. Examiner les services bancaires pour expatriés de City National Bank
Comme indiqué dans mes conseils de relocalisation, contacte City National Bank avant de déménager pour te renseigner sur une demande de carte.
Sa brochure pour expatriés décrit des demandes sans SSN, historique de crédit ou adresse permanente aux États-Unis. Elle liste aussi des justificatifs d'identité, d'adresse et d'emploi. Demande les conditions actuelles à la banque ; tous les demandeurs ne sont pas éligibles.
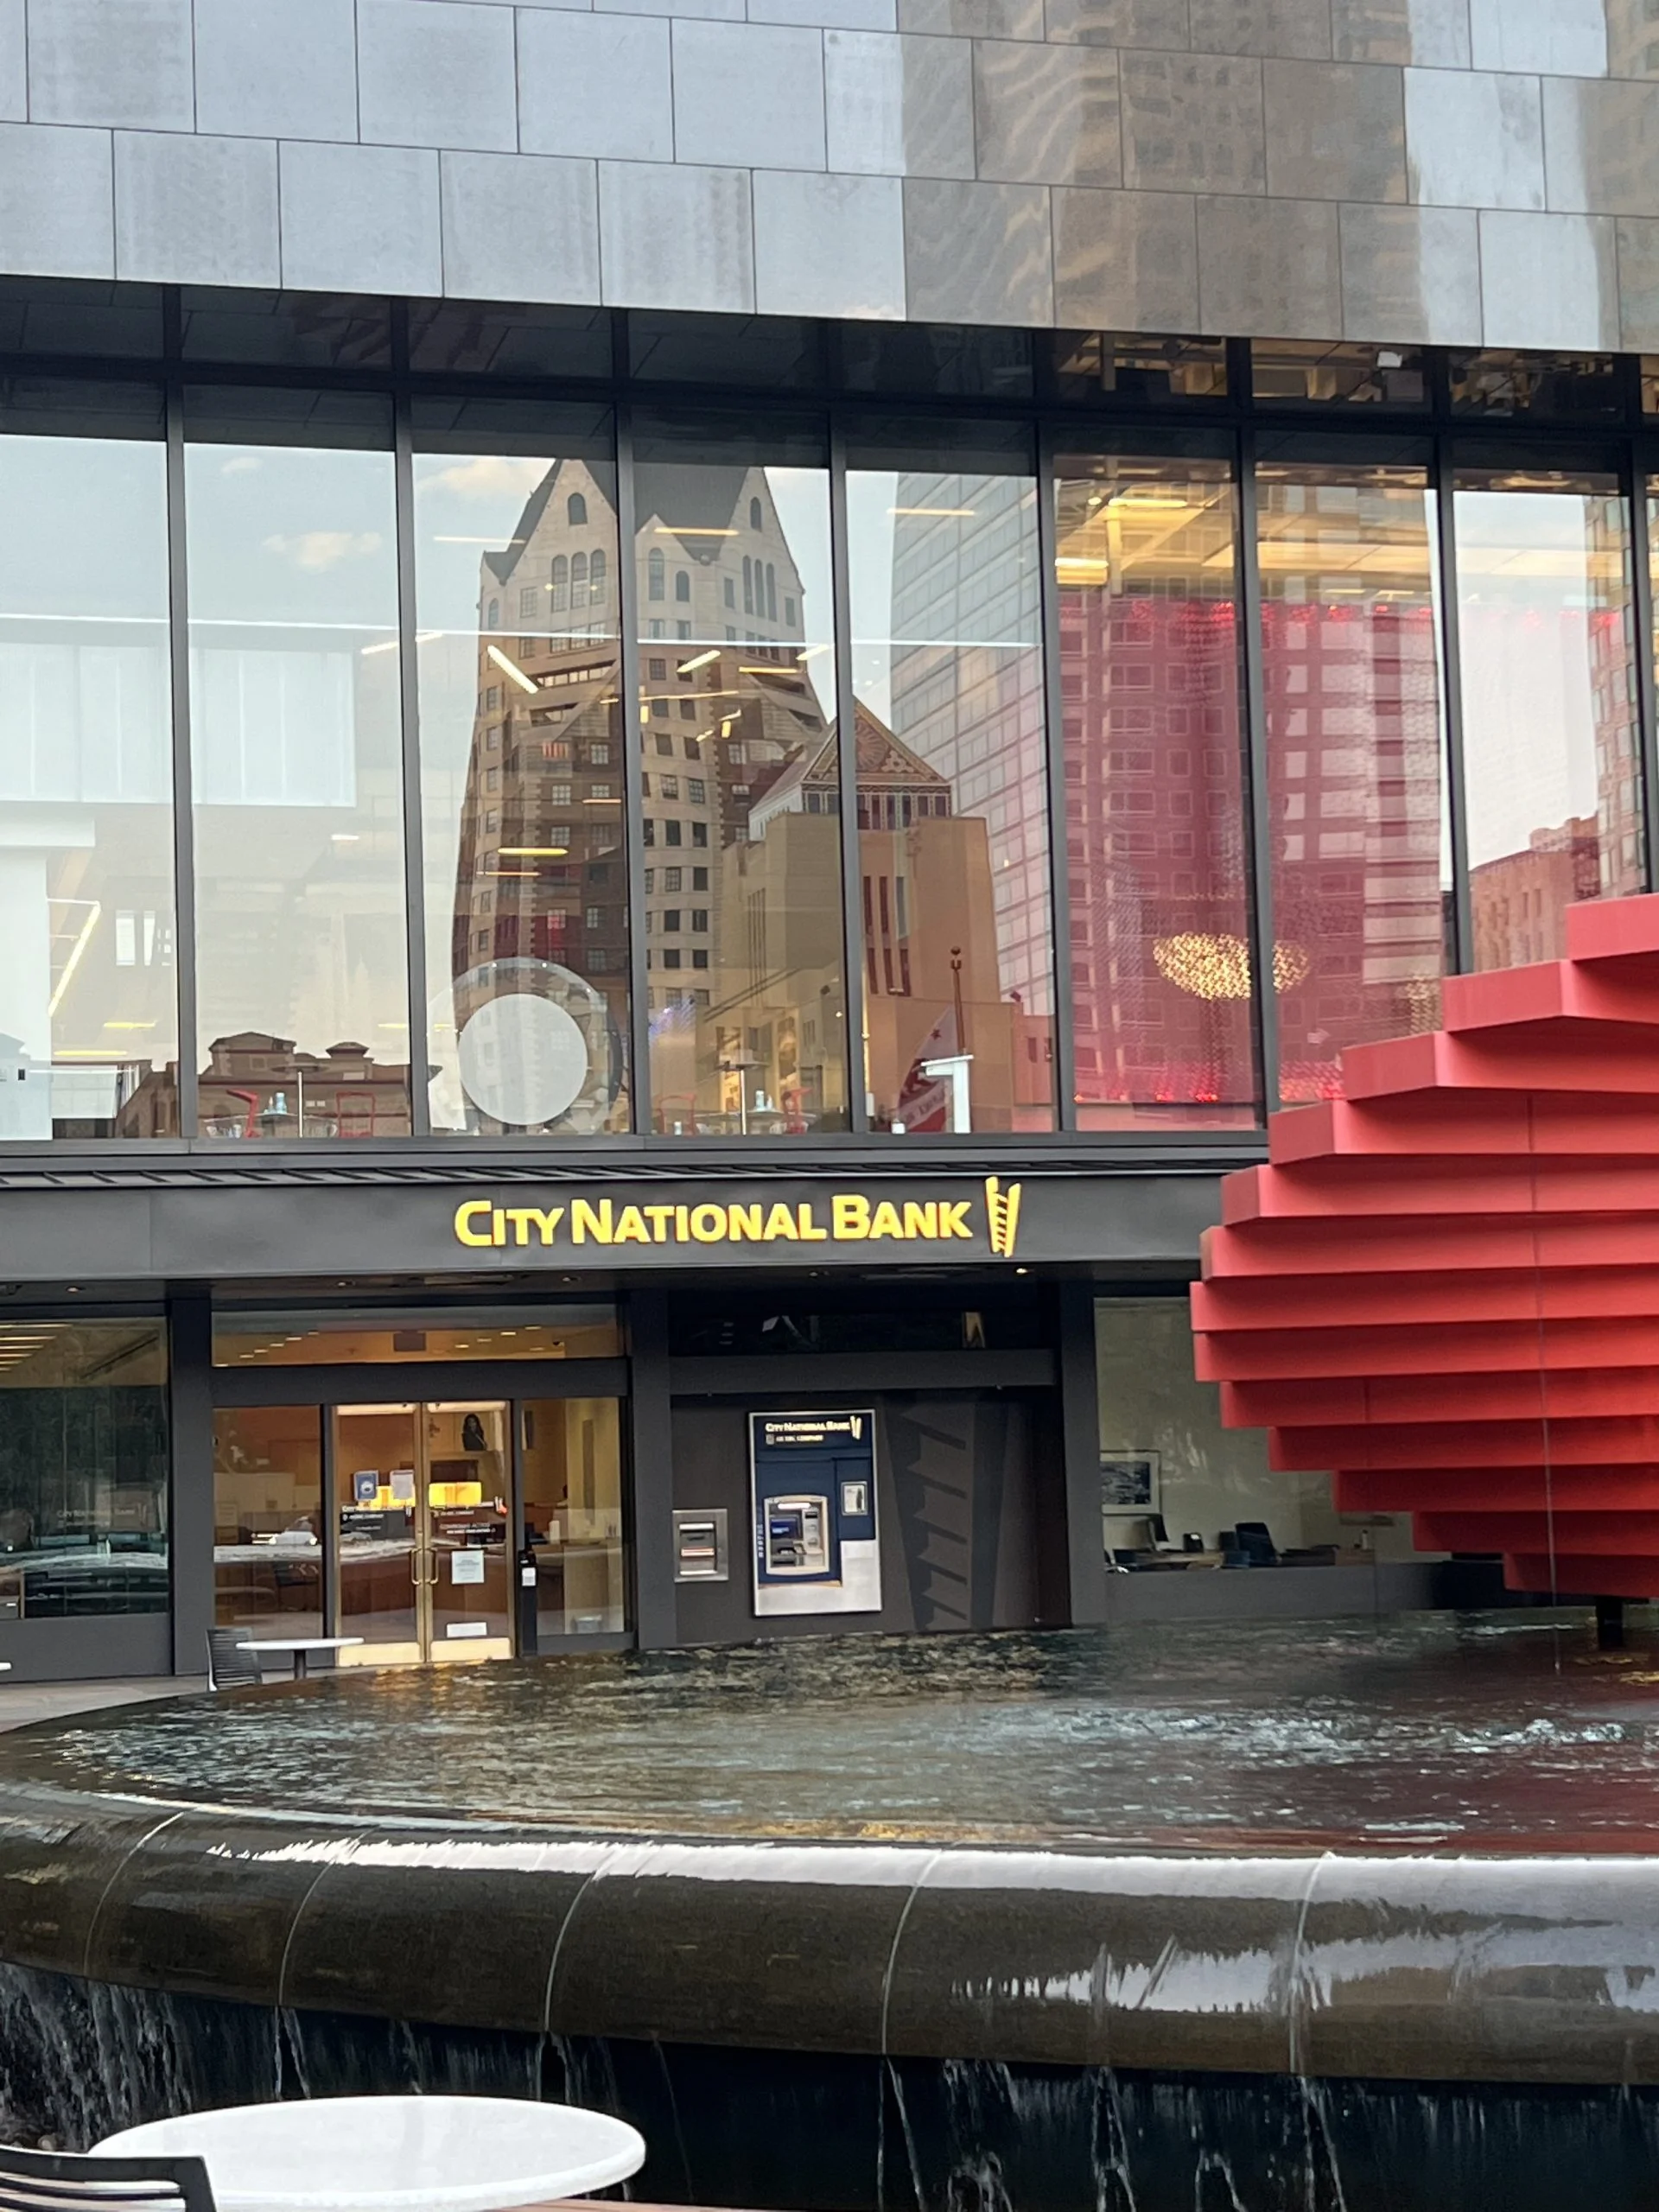
Voici une photo de l'agence à Los Angeles.
Compare frais, avantages et plafond proposé avant de choisir. Ni l'approbation, ni un plafond précis, ni une livraison la première semaine ne sont garantis. Pour construire son crédit, la déclaration du compte et de son historique de paiement par la banque compte ; activer une carte ne garantit pas à lui seul un score.
2. Établir des relations bancaires avec Chase
Si tu envisages Chase, compare ses comptes avant d'ouvrir un compte courant ou d'épargne. Tes informations seront ainsi dans le système. Une relation bancaire ne garantit pas l'approbation d'un futur crédit. Vérifie frais et conditions avant l'ouverture.
Étant donné les taux d'intérêt élevés actuels, je te recommande fortement d'ouvrir un compte d'épargne à haut rendement (HYSA) dans d'autres institutions financières aussi. L'intérêt qu'ils offrent peut être d'environ 4 %+ (les meilleurs comptes paient environ 4,3 % APY à octobre 2026). Si tu ne sais pas ce que sont les comptes d'épargne à haut rendement, consulte mon article de blog sur les HYSA ici.
3. Maintenir le taux d'utilisation bas en payant ton solde de carte de crédit intégralement avant la date d'échéance
Puisque l'historique de paiement a le plus grand impact sur le credit score et que tu n'as aucun historique de crédit, il est crucial de montrer aux institutions financières que tu es un client fiable. Cela signifie toujours payer ton solde de carte de crédit intégralement et avant la date d'échéance.
Payer avant ta date de relevé aide à réduire ton taux d'utilisation de crédit et t'évite de manquer un paiement et d'endommager ton credit score. Pour éviter cela, mets en place des paiements automatiques ou mets des rappels dans ton calendrier. Plus de conseils sur la façon de maintenir le taux d'utilisation bas se trouvent ici, sous le conseil n°4.
4. S'inscrire à une carte de crédit American Express
American Express propose Global Card Relationship aux titulaires actuels éligibles qui déménagent entre pays. La relation existante avec Amex peut être prise en compte, sans garantie d'approbation. Vérifie directement auprès d'Amex les critères et justificatifs actuels, sans supposer que seul un SSN est accepté ou que toutes les cartes émises à l'étranger sont éligibles.
Le choix dépend de tes besoins, des frais et de l'usage prévu. Les avantages de voyage peuvent être utiles si tu voyages souvent, mais compare leur valeur aux frais annuels. La carte American Express Platinum est un exemple.
Ne suppose pas que toute Amex ajoute un plafond fixe au calcul de ton utilisation du crédit renouvelable. Les charge cards fonctionnent généralement autrement que les cartes de crédit renouvelable ; vérifie comment le produit est déclaré et traité par le modèle de score.
5. Obtenir une carte de crédit sécurisée si tu ne peux pas demander les cartes City National Bank et American Express
Pour quelque raison que ce soit, si tu ne peux pas exploiter les tactiques ci-dessus (obtenir des cartes de crédit chez City National Bank et American Express), tu devras peut-être commencer avec une carte de crédit sécurisée. C'est relativement facile d'en obtenir une. Tu peux en lire plus sur les cartes de crédit sécurisées ici, y compris les avantages et inconvénients et ce que tu dois savoir d'autre.
6. Demande à ton propriétaire de signaler tes paiements de loyer aux bureaux de crédit
En disant cela, je suppose que tu ne possèdes pas de propriété mais que tu loues quelque part. La location aide ton historique de paiement à devenir plus solide et cohérent lorsqu'il est signalé aux bureaux de crédit. De nombreuses sociétés de gestion immobilière le font dans le cadre de leur service/contrat régulier, donc vérifies avec la tienne.
7. Mettre en place le paiement automatique pour les factures de services publics, les factures de téléphone et autres factures régulières
Le paiement automatique offre plusieurs avantages pour les factures régulières, dont la tranquillité. Utiliser le même compte courant pour les payer peut te permettre d'utiliser Experian Boost ou des services similaires après quelques mois. Ils examinent l'historique du compte pour repérer les paiements réguliers. Une hausse n'est pas garantie et tous les prêteurs n'utilisent pas des scores influencés par Experian Boost.
8. Ne te presse pas d'ouvrir trop de cartes de crédit
Une demande de carte peut entraîner une hard inquiry, susceptible d'affecter ton score. Une vérification douce d'éligibilité est différente ; lis les informations de l'émetteur avant d'accepter une offre ou d'ouvrir un compte. Avec peu d'historique américain, le risque de refus est aussi élevé. Si tu souhaites optimiser les bonus d'inscription, points ou miles de voyage, renseigne-toi sur la carte à demander et le moment de le faire avant de déposer la demande.
Maintenant, si tu veux quelques conseils rapides, les voici :
- Après avoir obtenu ta carte Amex Platinum, attends quelques mois avant d'ouvrir une carte Chase adaptée comme la Chase Sapphire Preferred ou Chase Sapphire Reserve. Tu peux choisir l'une ou l'autre selon le bonus d'inscription au moment de la demande.
- Si tu loues, compare la carte Bilt aux autres options, y compris les dépenses requises pour les récompenses liées au logement.
- Si tu achètes sur Amazon, consulte l'offre actuelle de sa carte de magasin. Selon Synchrony, les titulaires Prime éligibles peuvent choisir 5% de cashback sur les achats éligibles ; ce n'est pas un taux inconditionnel pour tous les titulaires ou achats.
- Vérifie les conditions actuelles de l'émetteur plutôt que de considérer une règle officieuse comme une garantie d'approbation ou de refus.
- Avant de souscrire à une nouvelle carte, regarde les bonus d'inscription et vois si ça vaut le coup.
9. S'inscrire gratuitement auprès des trois bureaux de crédit
Je comprends ta confusion concernant les trois bureaux de crédit en Amérique. Pour te faire gagner du temps, je recommande :
- S'inscrire gratuitement auprès des trois d'entre eux : Experian, Equifax, et TransUnion
- Les rapports gratuits n'incluent pas forcément des scores gratuits. Le CFPB explique que certains émetteurs et autres services fournissent des scores ; vérifie les coûts et conditions d'abonnement.
- Tu peux consulter les rapports des trois bureaux via AnnualCreditReport.com. Vérifier ton propre rapport ne nuit pas au score. Les scores peuvent différer selon le modèle, le bureau et la date de calcul ; examine les changements inattendus au lieu de supposer toute fluctuation sans conséquence.
- Si tu veux explorer davantage, tu peux également t'inscrire gratuitement à Credit Karma.
- Tu peux voir tes credit scores TransUnion et Equifax en un seul endroit. Et Credit Karma peut aider à estimer tes chances d'approbation pour différents produits financiers.
- Après t'être inscrit auprès des trois bureaux de crédit, tu devrais geler tes rapports de crédit. Geler ton rapport de crédit n'affectera pas ton credit score. Tu devras cependant geler ton rapport individuellement pour chaque bureau de crédit, soit 3 fois au total.
- J'écris plus sur pourquoi chaque expatrié devrait geler ses rapports de crédit ici.
10. Conseils supplémentaires
Dans le cas où tu ne pourrais pas travailler avec City National Bank ou American Express, j'ai noté quelques conseils supplémentaires pour construire des credit scores ici. Tu trouveras que certains conseils sont les mêmes.
Tu peux gagner environ 4 % APY sans taxe d'état/locale
Ce n'est pas censé être exagéré. À octobre 2026, les taux d'intérêt des bons du Trésor américain tournent autour de 4 % APY — le bon à 4 semaines rapporte environ 3,94 %, et les échéances plus longues approchent 4,4 %. Tu peux en lire plus ici.
Comprendre le score FICO
Aussi, pour ceux qui veulent en savoir beaucoup plus sur le score FICO, voici le guide de l'expatrié pour comprendre le score FICO.
Carte de crédit pour les avantages voyage
Si tu veux en savoir plus sur les cartes de crédit à obtenir pour les avantages voyage, voici un guide.
Plongée en profondeur dans la carte de crédit pour le loyer
J'ai écrit un article approfondi sur la carte de crédit Bilt ici ou le programme de récompenses Bilt.
Demander une carte de crédit sans affecter ton credit score
Si tu te demandes si tu peux demander une carte de crédit sans impacter ton credit score, consulte cet article. J'inclus les avantages et les inconvénients.
11. FAQ supplémentaires
Combien de temps faut-il pour construire un crédit à partir de zéro ?
Cela dépend du modèle et des informations du rapport. FICO exige au moins un compte ouvert depuis six mois ou plus et au moins un compte déclaré au bureau au cours des six derniers mois, sans indication de décès dans le rapport. Cela ne garantit pas un score précis.
Est-ce que j'ai un credit score en tant qu'étranger ?
Ta nationalité seule ne détermine pas si tu as un credit score. Sans historique américain, ton rapport peut manquer d'informations pour produire un score.
Le groupe Facebook Asian Expats in the US permet aussi de partager et discuter directement de conseils.
C'est tout pour l'instant.
Merci,
Chandler
Avertissement : Ceci est un contenu éducatif, pas un conseil. Rien ici ne constitue un conseil financier, en investissement, en crédit, fiscal, en assurance, en santé ou juridique, et rien ici n'est une recommandation d'ouvrir, d'acheter ou d'utiliser un produit ou un compte. Les taux, les plafonds, les règles, les frais et les offres changent fréquemment, et je ne suis pas un conseiller agréé dans aucun de ces domaines. Fais tes propres recherches, vérifie les chiffres et les conditions en vigueur auprès du fournisseur ou de l'autorité compétente (comme l'IRS), et parle à un professionnel qualifié avant d'agir sur quoi que ce soit que tu lis ici. Ta situation peut différer des exemples de cet article.