Mis à jour pour 2026 : Ce post a été publié initialement en 2022. Pour les dernières stratégies et un guide complet, consulte Building Credit in the US as an Expat: The Complete 2026 Guide.
Si tu ne connais pas le FICO score, c'est le score de crédit le plus utilisé aux États-Unis, 90 % des prêteurs de premier plan s'en servant pour prendre leurs décisions de prêt. La Fair Isaac Corporation (FICO) a créé le FICO score il y a plus de 30 ans, et tu peux tout en lire sur le site officiel. Cet article est un résumé général de tout ce qui me semble le plus important à savoir, surtout du point de vue d'un expatrié.
Qu'est-ce qu'un FICO score ?
Les FICO Scores sont des nombres à trois chiffres basés sur les informations de tes rapports de crédit. Ils aident les prêteurs à prendre des décisions plus intelligentes et plus rapides sur les personnes à qui ils prêtent de l'argent. Cependant, chacun a ses propres critères pour définir ce qu'est un bon FICO Score. Voici un guide approximatif.
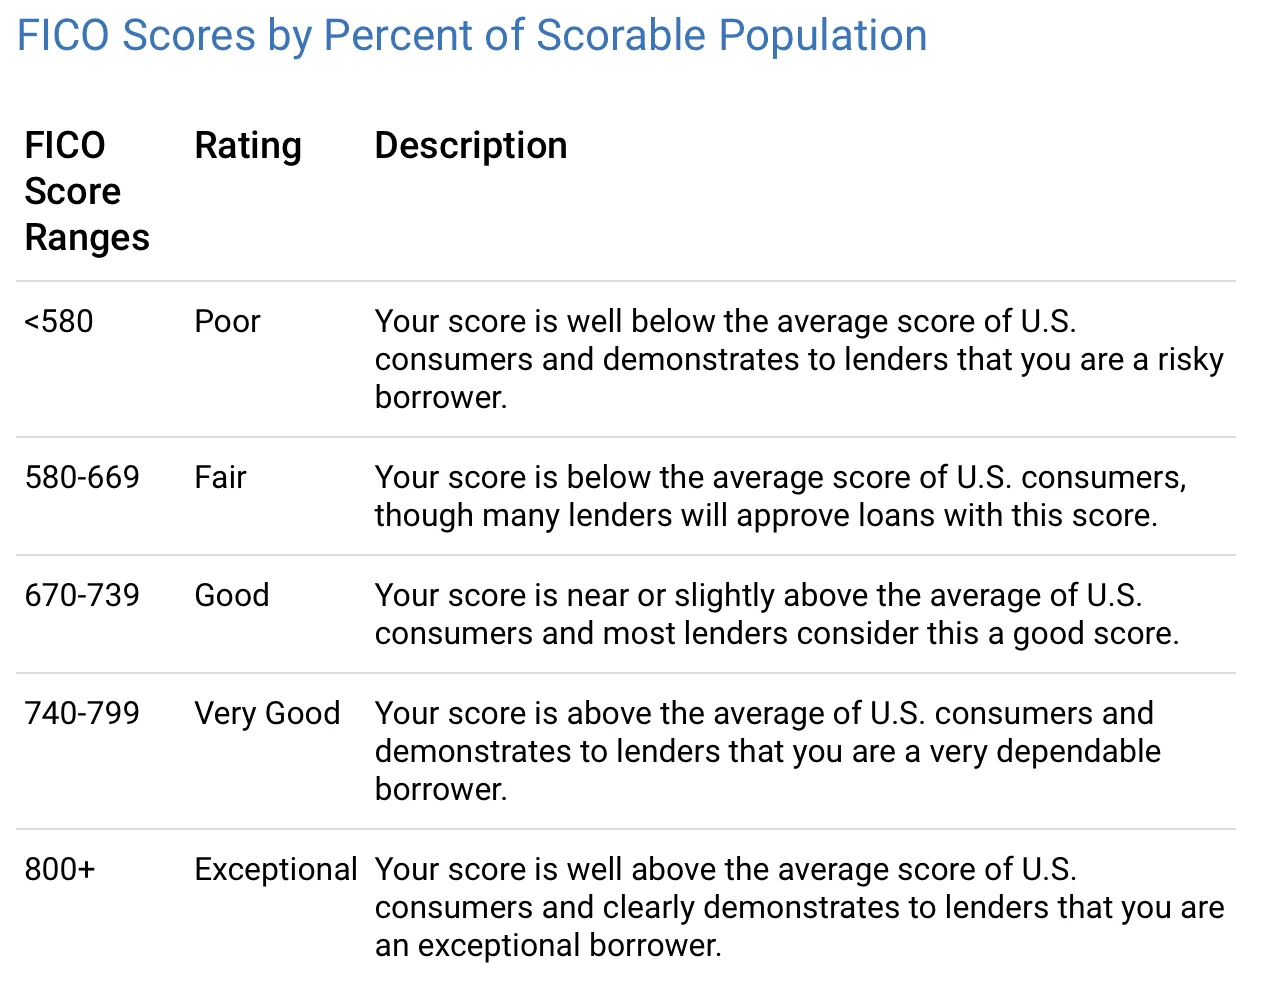
Un bon FICO Score peut te faire économiser des milliers de dollars en intérêts et en frais. Même si le FICO score est le plus largement utilisé, ce n'est pas le seul score de crédit aux États-Unis. Les autres scores de crédit se calculent différemment des FICO Scores.
Il existe différentes versions du FICO score
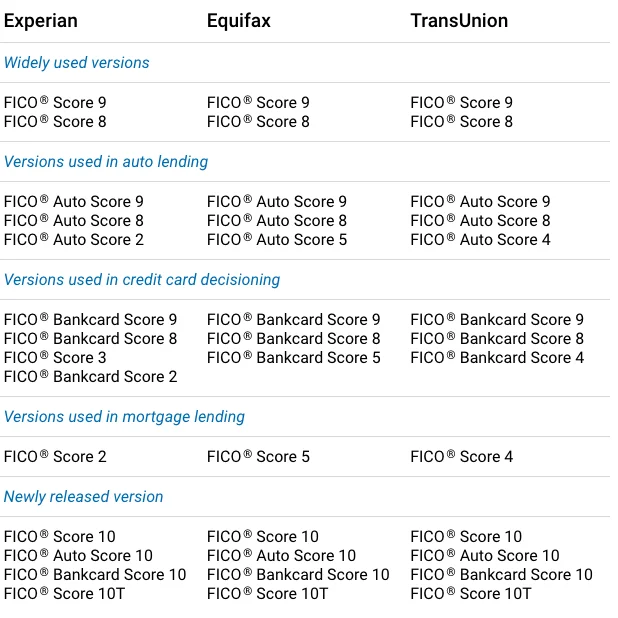
« À mesure que la demande des consommateurs en matière de crédit, l'utilisation du crédit par les consommateurs, les exigences des prêteurs en matière d'octroi de crédit et les pratiques de déclaration de données évoluent dans le temps, nous redéveloppons périodiquement le modèle FICO Score pour fournir un score plus prédictif aux prêteurs et aux consommateurs. » (citation directe du site FICO). Il existe plusieurs versions des FICO Scores, y compris des versions spécifiques à certains secteurs. FICO Score 8 et 9 sont les versions les plus utilisées. FICO Score 10 est la plus récente.
Certains prêteurs peuvent mettre plus de temps à passer à la dernière version du FICO Score. Voici les détails :
Comment le FICO score est-il calculé ?
L'image ci-dessous donne un bon aperçu.
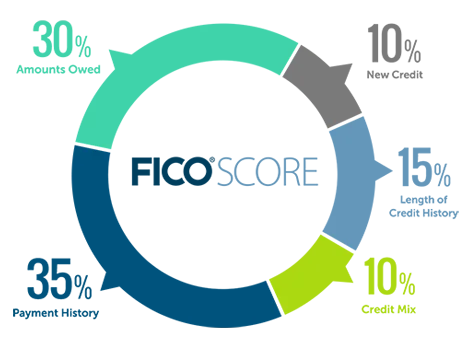
Il y a globalement cinq catégories utilisées pour calculer les FICO scores. L'historique des paiements est le facteur le plus important dans la détermination des FICO Scores (35 % de contribution). Ces pourcentages sont un guide général, et myFICO indique que l'importance de chaque catégorie peut varier d'une personne à l'autre. Les FICO Scores sont calculés uniquement à partir des informations de ton rapport de crédit. Les prêteurs peuvent toutefois regarder d'autres facteurs au moment de prendre une décision de crédit.
Historique des paiements (35 %) — le plus important
« L'historique des paiements montre comment tu as payé tes comptes tout au long de ton crédit. Cette preuve de remboursement est la principale raison pour laquelle l'historique des paiements représente 35 % de ton score et constitue un facteur majeur de son calcul. Les recherches montrent que ton bilan de paiements tend à être le prédicteur le plus solide de la probabilité que tu rembourses toutes tes dettes comme convenu. Et, comme tu peux l'imaginer, la priorité numéro un d'un prêteur est ton historique de remboursement (ou de non-remboursement) de tes prêts. » (citation directe du site FICO)
L'historique des paiements comprend les cartes de crédit, les comptes de détail, les prêts à tempérament, les prêts hypothécaires et d'autres types de comptes. Quelques paiements tardifs ne sont pas automatiquement un « tueur de score ». « Un bon historique de crédit global peut compenser un ou deux cas de paiements tardifs de carte de crédit. »
Par ailleurs, ne pas avoir de paiements tardifs ne garantit pas un score parfait.
Les faillites sont considérées comme assez graves. Une faillite peut rester sur un rapport de crédit pendant 7 à 10 ans, selon son type.
Montant de la dette (30 %) — surveille ton utilisation
Les montants dus représentent 30 % d'un FICO® Score. Le montant dû sur les différents types de comptes et le nombre de comptes avec un solde sont également pris en compte. Le taux d'utilisation du crédit est un facteur important des FICO Scores. Essaie donc de garder ton taux d'utilisation le plus bas possible. Si ta limite de crédit renouvelable totale (c'est-à-dire ta limite de crédit disponible) est de 10 000 $ sur l'ensemble de tes cartes de crédit, et que tu as un solde impayé de 3 000 $, le taux d'utilisation est de 30 %.
De plus, avoir des dettes ne fait pas automatiquement d'une personne un emprunteur à haut risque.
Rembourser intégralement ses cartes de crédit chaque mois ne signifie pas forcément que le solde du compte apparaîtra comme 0 $ sur le rapport de crédit. Une astuce consiste à connaître le jour du mois où ton relevé de carte de crédit est émis (la date de clôture du relevé) et à payer à l'avance le plus possible AVANT cette date pour réduire le solde du relevé.
Durée de l'historique de crédit (15 %)
La durée de l'historique de crédit représente 15 % d'un FICO Score. La bonne nouvelle est que même les personnes sans long historique de crédit peuvent avoir un FICO Score élevé si le reste de leur rapport de crédit est bon.
Il peut être difficile d'ouvrir des lignes de crédit pour construire un FICO Score si tu n'as pas un bon FICO Score.
Cependant, on peut établir un historique de crédit avec des cartes de crédit garanties, des co-demandeurs, en gardant des soldes bas et en payant à temps.
Réfléchis bien avant de fermer ton compte le plus ancien. Les FICO Scores continuent généralement de compter un compte fermé tant qu'il reste sur ton rapport de crédit, souvent environ 10 ans pour un compte en règle ; la durée de ton historique de crédit peut donc diminuer plus tard, quand il disparaîtra. Fermer une carte supprime aussi son crédit disponible, ce qui peut faire monter ton taux d'utilisation. L'un comme l'autre peut avoir un effet négatif.
Mix de crédit (10 %)
Le mix de crédit correspond aux types de crédit que tu as, comme les cartes de crédit, les comptes de détail, les prêts à tempérament, les prêts de sociétés de financement et les prêts hypothécaires. « Les créanciers évaluent le risque de prêter de l'argent à partir de différents facteurs, l'un d'eux étant ta capacité à gérer avec succès différents types de crédit. » Le mix de crédit ne représente que 10 % d'un FICO Score, il ne déterminera donc probablement pas si tu obtiens ou non un crédit auprès des prêteurs. Un bon mix de crédit peut aider ton credit score, mais il ne vaut peut-être pas la peine de risquer une baisse de ton score pour demander un petit prêt.
Faire une demande pour plusieurs nouvelles lignes de crédit dans une courte période peut faire baisser ton credit score. En effet, les créanciers peuvent voir un nombre excessif de nouveaux comptes sur une courte période comme un signe de détresse financière.
Nouveau crédit (10 %)
Le nouveau crédit représente 10 % d'un FICO® Score. Ouvrir plusieurs nouveaux comptes de crédit sur une courte période peut représenter un risque plus élevé. Chaque fois qu'il y a une demande approfondie (« hard inquiry ») sur ton rapport, ton score peut baisser temporairement de quelques points. « De nombreux types de demandes sont complètement ignorés. Et le score permet la « comparaison de taux ». » Si tu compares des taux hypothécaires, par exemple, le CFPB indique que plusieurs vérifications de crédit effectuées par des prêteurs hypothécaires dans une fenêtre de 45 jours sont enregistrées comme une seule demande.
Consulter toi-même ton rapport de crédit n'affecte pas tes FICO Scores. Une fois ton crédit établi, tu peux aussi envisager de bloquer tes rapports de crédit. Un blocage n'affecte pas ton credit score, mais il empêche l'ouverture de nouveaux comptes à ton nom, y compris par toi, jusqu'à ce que tu le lèves.
Une nouvelle carte de crédit avec une grande limite de crédit peut aider à réduire ton taux d'utilisation du crédit, ce qui peut améliorer ton credit score avec le temps.
Voilà, tout ce qu'un expatrié doit savoir sur le FICO score aux États-Unis. Après cet article, si tu veux en savoir plus sur comment faire une demande de carte de crédit sans impacter ton credit score, tu peux consulter ce lien.
Tu peux aussi rejoindre un groupe Facebook appelé Asian Expats in the US pour que nous puissions partager et discuter directement de plus de conseils.
Chandler
Avertissement : Ceci est un contenu éducatif, pas un conseil. Rien ici ne constitue un conseil financier, en investissement, en crédit, fiscal, en assurance, en santé ou juridique, et rien ici n'est une recommandation d'ouvrir, d'acheter ou d'utiliser un produit ou un compte. Les taux, les plafonds, les règles, les frais et les offres changent fréquemment, et je ne suis pas un conseiller agréé dans aucun de ces domaines. Fais tes propres recherches, vérifie les chiffres et les conditions en vigueur auprès du fournisseur ou de l'autorité compétente (comme l'IRS), et parle à un professionnel qualifié avant d'agir sur quoi que ce soit que tu lis ici. Ta situation peut différer des exemples de cet article.